関数が無限に並んだ列があるとき、「各 x x x
各点収束と一様収束を分けるのは、量化子の順序ただ一つです。番号 N N N x x x ε \varepsilon ε
一様収束は「一様ノルム ∥ f n − f ∥ E \|f_n - f\|_E ∥ f n − f ∥ E 0 0 0 命題 3.4 )。反例を作るときも判定するときも、まずこの上限を計算します。
連続関数列の一様収束極限は連続です(定理 4.1 )。逆にいえば、極限関数が不連続になった時点で、収束は一様でないと確定します。
有界閉区間の上では、一様収束すればリーマン積分と極限は交換できます(定理 5.2 )。各点収束では交換できません。面積が消えずに残る反例を作れます。
微分だけは事情が違います。f n f_n f n f n ′ f_n' f n ′ 定理 7.3 )。
極限関数を知らないまま一様収束を判定できるのが一様コーシー判定法(定理 6.2 )で、その証明は R \mathbb{R} R M M M 系 6.4 )はその系です。
量化子の順序 : 「すべての」∀ \forall ∀ ∃ \exists ∃ 上限と上界 : ある集合のすべての要素以上の数が上界、その最小のものが上限。→ 上限 連続性 : 点 c c c x x x f ( x ) f(x) f ( x ) f ( c ) f(c) f ( c ) 連続性 一様連続性 : 近さの目安 δ \delta δ 一様連続性 コーシー列 : 項どうしの差が、先へ行くほどいくらでも小さくなる数列。→ コーシー列 部分和 : 級数を第 N N N 部分和 1821 年、コーシーは『解析教程』の中で次の主張を定理として証明しました。
連続関数の級数が収束するならば、その和も連続である。
微分積分学の教科書で「連続関数の和・積・合成は連続」を学んだ人には、無限個の和でも同じだろうという感覚があると思います。コーシー自身、当時としては十分に厳密な証明を与えたつもりでした。
ところが 1826 年、アーベルは二項級数についての論文の脚注で、この定理には例外があると指摘し、次の級数を挙げました。
∑ n = 1 ∞ ( − 1 ) n − 1 sin n x n \sum_{n=1}^{\infty} (-1)^{n-1}\frac{\sin nx}{n} n = 1 ∑ ∞ ( − 1 ) n − 1 n sin n x 各項は R \mathbb{R} R x x x 級数と収束判定 を参照してください)。そして和は − π < x < π -\pi < x < \pi − π < x < π x / 2 x/2 x /2 x = π x = \pi x = π sin ( n π ) = 0 \sin(n\pi) = 0 sin ( nπ ) = 0 0 0 0 0 0 0 S ( x ) S(x) S ( x )
lim x → π − S ( x ) = π 2 ≠ 0 = S ( π ) \lim_{x \to \pi^-} S(x) = \frac{\pi}{2} \neq 0 = S(\pi) x → π − lim S ( x ) = 2 π = 0 = S ( π ) を満たし、x = π x = \pi x = π
どこが間違っていたのでしょうか。コーシーの証明は、部分和を s n s_n s n S S S n n n ∣ S ( x ) − s n ( x ) ∣ |S(x) - s_n(x)| ∣ S ( x ) − s n ( x ) ∣ s n s_n s n x x x n n n 大きさが x x x 可能性を、彼は見落としていました。ある点 x x x ε \varepsilon ε n ≥ 10 n \ge 10 n ≥ 10 n ≥ 10 6 n \ge 10^{6} n ≥ 1 0 6 n n n
この穴を埋める概念が一様収束 です。1847 年、ザイデルとストークスがそれぞれ独立に「収束が任意に遅くなりうる」点に問題があることを見抜き、ワイエルシュトラスはベルリンでの講義を通じて「gleichmäßig konvergent(一様収束)」という言葉と定式化を定着させました。コーシー自身も 1853 年の短報で仮定を追加して定理を訂正しています。今日われわれが学ぶ順序(定義を書いてから定理を証明する)は、この 30 年あまりの混乱の結果として整えられたものです。
問題は連続性だけにとどまりません。関数列の極限を扱うとき、私たちが本当に知りたいのは次の交換ができるかどうかです。
lim n → ∞ ∫ a b f n = ∫ a b lim n → ∞ f n , d d x ( lim n → ∞ f n ) = lim n → ∞ d f n d x \lim_{n \to \infty} \int_a^b f_n = \int_a^b \lim_{n \to \infty} f_n,
\qquad
\frac{d}{dx}\Bigl(\lim_{n \to \infty} f_n\Bigr) = \lim_{n \to \infty} \frac{d f_n}{dx} n → ∞ lim ∫ a b f n = ∫ a b n → ∞ lim f n , d x d ( n → ∞ lim f n ) = n → ∞ lim d x d f n 冪級数の項別微分、フーリエ級数の項別積分、微分方程式の逐次近似法、数値解析の誤差評価は、いずれもこの交換が許されるかどうかに依存しています。この記事では、交換を保証する条件を一つずつ、反例と対にして確定させます。
以下、E E E R \mathbb{R} R f n : E → R f_n \colon E \to \mathbb{R} f n : E → R n ∈ N = { 1 , 2 , … } n \in \mathbb{N} = \{1, 2, \ldots\} n ∈ N = { 1 , 2 , … } f : E → R f \colon E \to \mathbb{R} f : E → R
反例と判定法の両方で主役になるのが、次の量です。
定義 2.1 (一様ノルム ) ↗
h : E → R h \colon E \to \mathbb{R} h : E → R
∥ h ∥ E : = sup x ∈ E ∣ h ( x ) ∣ ∈ [ 0 , + ∞ ] \|h\|_E := \sup_{x \in E} |h(x)| \in [0, +\infty] ∥ h ∥ E := x ∈ E sup ∣ h ( x ) ∣ ∈ [ 0 , + ∞ ] と定め、h h h E E E 一様ノルム (上限ノルム)と呼ぶ。集合 { ∣ h ( x ) ∣ : x ∈ E } \{|h(x)| : x \in E\} { ∣ h ( x ) ∣ : x ∈ E } ∥ h ∥ E = + ∞ \|h\|_E = +\infty ∥ h ∥ E = + ∞
ここで上限 が(有界なら実数として)存在することは、R \mathbb{R} R 実数の完備性とコーシー列 の 上限の存在(定理 4.2)[実数の完備性とコーシー列] を参照してください。この記事では、この先も同じ完備性が形を変えて何度も現れます。
一様ノルムは次の 3 つの性質を持ちます。h , h 1 , h 2 : E → R h, h_1, h_2 \colon E \to \mathbb{R} h , h 1 , h 2 : E → R c ∈ R c \in \mathbb{R} c ∈ R
∥ h ∥ E = 0 \|h\|_E = 0 ∥ h ∥ E = 0 E E E h ≡ 0 h \equiv 0 h ≡ 0 ∥ h ∥ E = 0 \|h\|_E = 0 ∥ h ∥ E = 0 x x x 0 ≤ ∣ h ( x ) ∣ ≤ 0 0 \le |h(x)| \le 0 0 ≤ ∣ h ( x ) ∣ ≤ 0 ∥ c h ∥ E = ∣ c ∣ ∥ h ∥ E \|c h\|_E = |c|\,\|h\|_E ∥ c h ∥ E = ∣ c ∣ ∥ h ∥ E ∣ c h ( x ) ∣ = ∣ c ∣ ∣ h ( x ) ∣ |c h(x)| = |c||h(x)| ∣ c h ( x ) ∣ = ∣ c ∣∣ h ( x ) ∣ ∥ h 1 + h 2 ∥ E ≤ ∥ h 1 ∥ E + ∥ h 2 ∥ E \|h_1 + h_2\|_E \le \|h_1\|_E + \|h_2\|_E ∥ h 1 + h 2 ∥ E ≤ ∥ h 1 ∥ E + ∥ h 2 ∥ E x ∈ E x \in E x ∈ E ∣ h 1 ( x ) + h 2 ( x ) ∣ ≤ ∣ h 1 ( x ) ∣ + ∣ h 2 ( x ) ∣ ≤ ∥ h 1 ∥ E + ∥ h 2 ∥ E |h_1(x) + h_2(x)| \le |h_1(x)| + |h_2(x)| \le \|h_1\|_E + \|h_2\|_E ∣ h 1 ( x ) + h 2 ( x ) ∣ ≤ ∣ h 1 ( x ) ∣ + ∣ h 2 ( x ) ∣ ≤ ∥ h 1 ∥ E + ∥ h 2 ∥ E
定義 3.1 (各点収束 ) ↗
f n : E → R f_n \colon E \to \mathbb{R} f n : E → R n ∈ N n \in \mathbb{N} n ∈ N f : E → R f \colon E \to \mathbb{R} f : E → R
∀ x ∈ E , ∀ ε > 0 , ∃ N ∈ N , ∀ n ≥ N , ∣ f n ( x ) − f ( x ) ∣ < ε \forall x \in E,\ \forall \varepsilon > 0,\ \exists N \in \mathbb{N},\ \forall n \ge N, \quad |f_n(x) - f(x)| < \varepsilon ∀ x ∈ E , ∀ ε > 0 , ∃ N ∈ N , ∀ n ≥ N , ∣ f n ( x ) − f ( x ) ∣ < ε が成り立つとき、( f n ) (f_n) ( f n ) E E E f f f 各点収束する といい、f n → f f_n \to f f n → f x ∈ E x \in E x ∈ E ( f n ( x ) ) n (f_n(x))_{n} ( f n ( x ) ) n f ( x ) f(x) f ( x )
二つの論理式に現れる記号はまったく同じで、違うのは ∀ x ∈ E \forall x \in E ∀ x ∈ E ∀ x \forall x ∀ x ∃ N \exists N ∃ N N N N x x x ε \varepsilon ε ∃ N \exists N ∃ N ∀ x \forall x ∀ x N N N ε \varepsilon ε x x x
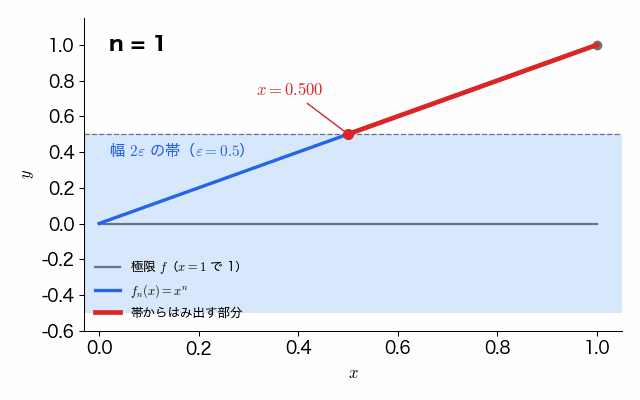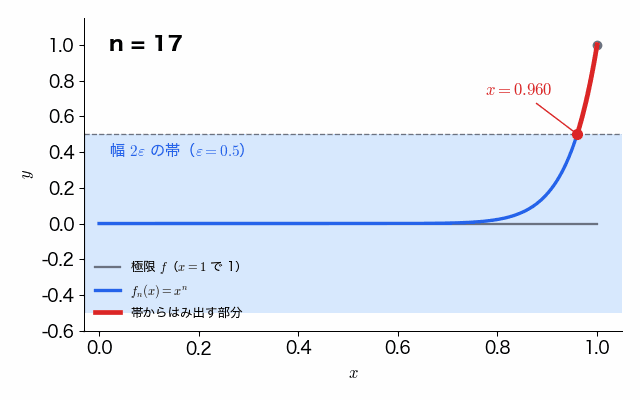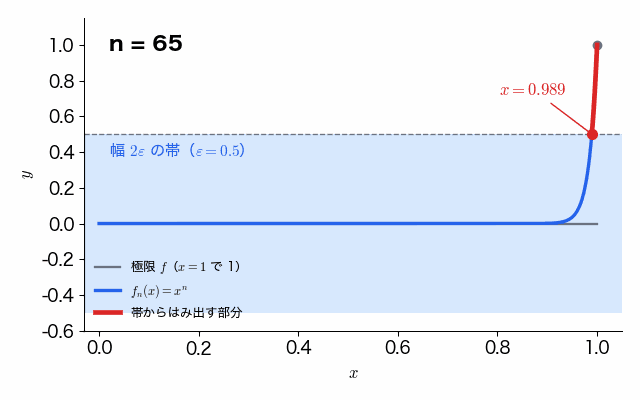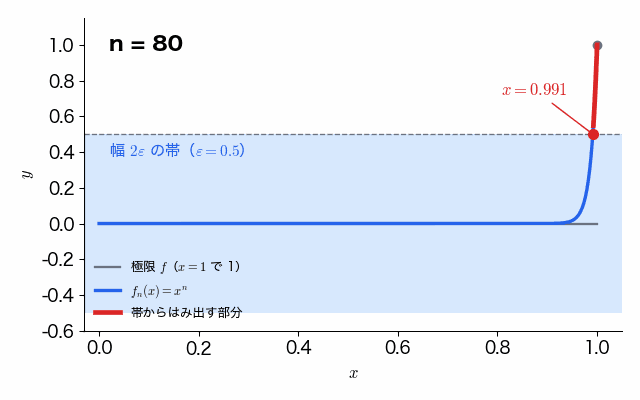
一様収束:N は ε だけで決まる 各点収束:N は x と ε の両方に依存してよい 量化子の順序:N が何に依存してよいか 一様収束の意味は絵にすると一目でわかります。f f f ε \varepsilon ε n ≥ N n \ge N n ≥ N f n f_n f n 帯からはみ出さない 、というのが一様収束です。各点収束は「各 x x x n n n ( x , f n ( x ) ) (x, f_n(x)) ( x , f n ( x ))
一様収束の幾何:どんなに細い幅 2ε の帯を与えても、番号の大きい f_n のグラフは帯の中に完全に収まる 定義に現れる「すべての x x x ∣ f n ( x ) − f ( x ) ∣ < ε |f_n(x) - f(x)| < \varepsilon ∣ f n ( x ) − f ( x ) ∣ < ε
命題 3.4 (一様収束の上限判定法 ) ✓
f n , f : E → R f_n, f \colon E \to \mathbb{R} f n , f : E → R ( f n ) (f_n) ( f n ) E E E f f f
lim n → ∞ ∥ f n − f ∥ E = 0 \lim_{n \to \infty} \|f_n - f\|_E = 0 n → ∞ lim ∥ f n − f ∥ E = 0 である。ここで ∥ ⋅ ∥ E \|\cdot\|_E ∥ ⋅ ∥ E 定義 2.1 の一様ノルムであり、この条件は特に、十分大きいすべての n n n ∥ f n − f ∥ E < + ∞ \|f_n - f\|_E < +\infty ∥ f n − f ∥ E < + ∞
証明(命題 3.4) (必要性)f n ⇉ f f_n \rightrightarrows f f n ⇉ f ε > 0 \varepsilon > 0 ε > 0 定義 3.2 を ε / 2 > 0 \varepsilon/2 > 0 ε /2 > 0 N N N n ≥ N n \ge N n ≥ N x ∈ E x \in E x ∈ E ∣ f n ( x ) − f ( x ) ∣ < ε / 2 |f_n(x) - f(x)| < \varepsilon/2 ∣ f n ( x ) − f ( x ) ∣ < ε /2 ε / 2 \varepsilon/2 ε /2 { ∣ f n ( x ) − f ( x ) ∣ : x ∈ E } \{|f_n(x) - f(x)| : x \in E\} { ∣ f n ( x ) − f ( x ) ∣ : x ∈ E } n ≥ N n \ge N n ≥ N
∥ f n − f ∥ E ≤ ε 2 < ε \|f_n - f\|_E \le \frac{\varepsilon}{2} < \varepsilon ∥ f n − f ∥ E ≤ 2 ε < ε となります(この段階で上限が有限であることも従います)。ε \varepsilon ε ∥ f n − f ∥ E → 0 \|f_n - f\|_E \to 0 ∥ f n − f ∥ E → 0
ここで ε \varepsilon ε ε / 2 \varepsilon/2 ε /2 ε \varepsilon ε ε \varepsilon ε ε \varepsilon ε ε / 2 \varepsilon/2 ε /2
(十分性)∥ f n − f ∥ E → 0 \|f_n - f\|_E \to 0 ∥ f n − f ∥ E → 0 ε > 0 \varepsilon > 0 ε > 0 N N N n ≥ N n \ge N n ≥ N ∥ f n − f ∥ E < ε \|f_n - f\|_E < \varepsilon ∥ f n − f ∥ E < ε n ≥ N n \ge N n ≥ N x ∈ E x \in E x ∈ E
∣ f n ( x ) − f ( x ) ∣ ≤ ∥ f n − f ∥ E < ε |f_n(x) - f(x)| \le \|f_n - f\|_E < \varepsilon ∣ f n ( x ) − f ( x ) ∣ ≤ ∥ f n − f ∥ E < ε が成り立ちます。N N N x x x 定義 3.2 の要求そのものです。
∎ 例 3.5 (各点収束するが一様収束しない基本例 )
E = [ 0 , 1 ] E = [0,1] E = [ 0 , 1 ] f n ( x ) = x n f_n(x) = x^n f n ( x ) = x n
各点極限。 0 ≤ x < 1 0 \le x < 1 0 ≤ x < 1 x n → 0 x^n \to 0 x n → 0 x = 1 x = 1 x = 1 f n ( 1 ) = 1 f_n(1) = 1 f n ( 1 ) = 1
f ( x ) = { 0 ( 0 ≤ x < 1 ) 1 ( x = 1 ) f(x) = \begin{cases} 0 & (0 \le x < 1) \\ 1 & (x = 1) \end{cases} f ( x ) = { 0 1 ( 0 ≤ x < 1 ) ( x = 1 ) です。各 f n f_n f n f f f x = 1 x = 1 x = 1
一様収束しないこと。 上限を計算します。x = 1 x = 1 x = 1 ∣ f n ( 1 ) − f ( 1 ) ∣ = 0 |f_n(1) - f(1)| = 0 ∣ f n ( 1 ) − f ( 1 ) ∣ = 0 0 ≤ x < 1 0 \le x < 1 0 ≤ x < 1 ∣ f n ( x ) − f ( x ) ∣ = x n |f_n(x) - f(x)| = x^n ∣ f n ( x ) − f ( x ) ∣ = x n 0 < t < 1 0 < t < 1 0 < t < 1 x = t 1 / n ∈ ( 0 , 1 ) x = t^{1/n} \in (0,1) x = t 1/ n ∈ ( 0 , 1 ) x n = t x^n = t x n = t { x n : 0 ≤ x < 1 } \{x^n : 0 \le x < 1\} { x n : 0 ≤ x < 1 } [ 0 , 1 ) [0,1) [ 0 , 1 )
∥ f n − f ∥ [ 0 , 1 ] = sup ( [ 0 , 1 ) ∪ { 0 } ) = 1 \|f_n - f\|_{[0,1]} = \sup\bigl([0,1) \cup \{0\}\bigr) = 1 ∥ f n − f ∥ [ 0 , 1 ] = sup ( [ 0 , 1 ) ∪ { 0 } ) = 1 で、n n n 1 1 1 0 0 0 命題 3.4 より一様収束しません。
収束の速さが x x x 0 < x < 1 0 < x < 1 0 < x < 1 ε = 1 / 2 \varepsilon = 1/2 ε = 1/2 x n < 1 / 2 x^n < 1/2 x n < 1/2 log x < 0 \log x < 0 log x < 0 n > log ( 1 / 2 ) / log x n > \log(1/2)/\log x n > log ( 1/2 ) / log x N N N
x x x 0.9 0.9 0.9 0.99 0.99 0.99 0.999 0.999 0.999 0.9999 0.9999 0.9999 誤差を 1 / 2 1/2 1/2 N N N 7 7 7 69 69 69 693 693 693 6932 6932 6932
x x x 1 1 1 N N N x x x N N N 注意 3.3 に書いた否定命題(ε 0 = 1 / 2 \varepsilon_0 = 1/2 ε 0 = 1/2
部分区間では一様収束すること。 0 < a < 1 0 < a < 1 0 < a < 1 E = [ 0 , a ] E = [0,a] E = [ 0 , a ] x ↦ x n x \mapsto x^n x ↦ x n [ 0 , a ] [0,a] [ 0 , a ]
∥ f n − 0 ∥ [ 0 , a ] = a n ⟶ 0 ( n → ∞ ) \|f_n - 0\|_{[0,a]} = a^n \longrightarrow 0 \quad (n \to \infty) ∥ f n − 0 ∥ [ 0 , a ] = a n ⟶ 0 ( n → ∞ ) となり、命題 3.4 より f n ⇉ 0 f_n \rightrightarrows 0 f n ⇉ 0
n n n f n ( x ) = x n f_n(x) = x^n f n ( x ) = x n ε = 1 / 2 \varepsilon = 1/2 ε = 1/2 n n n x = ( 1 / 2 ) 1 / n x = (1/2)^{1/n} x = ( 1/2 ) 1/ n 1 1 1
x^n の番号 n を増やしていく。各点では 0 に近づくが、1 の手前に帯をはみ出す部分が必ず残る 例 3.5 は、各点収束では連続性が壊れることを示しました。一様収束に強めると壊れません。これがコーシーの主張の正しい形です。
定理 4.1 (一様収束極限の連続性 ) ✓
E ⊆ R E \subseteq \mathbb{R} E ⊆ R f n : E → R f_n \colon E \to \mathbb{R} f n : E → R n ∈ N n \in \mathbb{N} n ∈ N f : E → R f \colon E \to \mathbb{R} f : E → R
点 c ∈ E c \in E c ∈ E n n n f n f_n f n ∀ ε > 0 , ∃ δ > 0 , ∀ x ∈ E , ∣ x − c ∣ < δ ⟹ ∣ f n ( x ) − f n ( c ) ∣ < ε \forall \varepsilon > 0,\ \exists \delta > 0,\ \forall x \in E,\ |x - c| < \delta \implies |f_n(x) - f_n(c)| < \varepsilon ∀ ε > 0 , ∃ δ > 0 , ∀ x ∈ E , ∣ x − c ∣ < δ ⟹ ∣ f n ( x ) − f n ( c ) ∣ < ε
( f n ) (f_n) ( f n ) E E E f f f このとき f f f c c c f n f_n f n E E E f n ⇉ f f_n \rightrightarrows f f n ⇉ f f f f E E E
証明(定理 4.1) ε > 0 \varepsilon > 0 ε > 0
第 1 段(n n n 仮定 2 と 定義 3.2 を ε / 3 > 0 \varepsilon/3 > 0 ε /3 > 0 N ∈ N N \in \mathbb{N} N ∈ N n ≥ N n \ge N n ≥ N x ∈ E x \in E x ∈ E ∣ f n ( x ) − f ( x ) ∣ < ε / 3 |f_n(x) - f(x)| < \varepsilon/3 ∣ f n ( x ) − f ( x ) ∣ < ε /3 N N N f N f_N f N N N N x x x x x x c c c 同じ f N f_N f N
第 2 段(δ \delta δ 仮定 1 を n = N n = N n = N ε / 3 > 0 \varepsilon/3 > 0 ε /3 > 0 δ > 0 \delta > 0 δ > 0 x ∈ E x \in E x ∈ E ∣ x − c ∣ < δ |x - c| < \delta ∣ x − c ∣ < δ ∣ f N ( x ) − f N ( c ) ∣ < ε / 3 |f_N(x) - f_N(c)| < \varepsilon/3 ∣ f N ( x ) − f N ( c ) ∣ < ε /3
第 3 段(三角不等式)。 x ∈ E x \in E x ∈ E ∣ x − c ∣ < δ |x - c| < \delta ∣ x − c ∣ < δ
∣ f ( x ) − f ( c ) ∣ ≤ ∣ f ( x ) − f N ( x ) ∣ + ∣ f N ( x ) − f N ( c ) ∣ + ∣ f N ( c ) − f ( c ) ∣ < ε 3 + ε 3 + ε 3 = ε . \begin{aligned}
|f(x) - f(c)|
&\le |f(x) - f_N(x)| + |f_N(x) - f_N(c)| + |f_N(c) - f(c)| \\
&< \frac{\varepsilon}{3} + \frac{\varepsilon}{3} + \frac{\varepsilon}{3} = \varepsilon .
\end{aligned} ∣ f ( x ) − f ( c ) ∣ ≤ ∣ f ( x ) − f N ( x ) ∣ + ∣ f N ( x ) − f N ( c ) ∣ + ∣ f N ( c ) − f ( c ) ∣ < 3 ε + 3 ε + 3 ε = ε . 第 1 項と第 3 項は第 1 段(それぞれ点 x x x c c c ε \varepsilon ε f f f c c c
各点収束しか仮定しない場合、第 1 段の N N N x x x
∎ この定理は「連続性は一様収束で保たれる」という肯定的な使い方より、対偶にして「一様収束していない」ことを示す道具として使う機会のほうが多いかもしれません。
系 4.2 (不連続性による非一様収束の判定 ) ✓
f n : E → R f_n \colon E \to \mathbb{R} f n : E → R E E E ( f n ) (f_n) ( f n ) f : E → R f \colon E \to \mathbb{R} f : E → R f f f E E E c c c ( f n ) (f_n) ( f n ) E E E f f f
証明(系 4.2) 対偶を示します。もし ( f n ) (f_n) ( f n ) f f f 定理 4.1 の仮定 1(各 f n f_n f n f f f E E E f f f c c c
∎ 例 3.5 にこれを適用すれば、上限を計算しなくても一様収束しないことが即座にわかります。f n ( x ) = x n f_n(x) = x^n f n ( x ) = x n x = 1 x = 1 x = 1
逆向きの問い、すなわち「各点収束+連続性から一様収束が言えるのはどんなときか」にも答えがあります。単調性とコンパクト性を足せば十分です。ここでコンパクト性とは、この記事では「有界閉集合であること」と思って読めば足ります(どんな点列からも、その集合の中に極限を持つ部分列が取れる、という性質です)。次の証明は、一様収束しないと仮定して「悪い点」を次々に取り出し、その点列の収束部分列の極限で矛盾を導く、という流れです。
定理 4.3 (ディニの定理 ) ✓
K ⊆ R K \subseteq \mathbb{R} K ⊆ R f n : K → R f_n \colon K \to \mathbb{R} f n : K → R n ∈ N n \in \mathbb{N} n ∈ N f : K → R f \colon K \to \mathbb{R} f : K → R
すべての n n n f n f_n f n K K K f f f K K K
( f n ) (f_n) ( f n ) K K K f f f すべての x ∈ K x \in K x ∈ K n n n f n + 1 ( x ) ≤ f n ( x ) f_{n+1}(x) \le f_n(x) f n + 1 ( x ) ≤ f n ( x ) n n n
このとき ( f n ) (f_n) ( f n ) K K K f f f f n + 1 ≥ f n f_{n+1} \ge f_n f n + 1 ≥ f n − f n -f_n − f n
証明(定理 4.3) g n : = f n − f g_n := f_n - f g n := f n − f g n g_n g n K K K x x x ( g n ( x ) ) n (g_n(x))_n ( g n ( x ) ) n 0 0 0 g n ( x ) ≥ 0 g_n(x) \ge 0 g n ( x ) ≥ 0 n ≤ m n \le m n ≤ m g m ( x ) ≤ g n ( x ) g_m(x) \le g_n(x) g m ( x ) ≤ g n ( x ) g n ⇉ 0 g_n \rightrightarrows 0 g n ⇉ 0
一様収束しないと仮定して矛盾を導きます。定義 3.2 の否定(量化子を反転させる)により、ある ε 0 > 0 \varepsilon_0 > 0 ε 0 > 0 N N N n ≥ N n \ge N n ≥ N x ∈ K x \in K x ∈ K g n ( x ) ≥ ε 0 g_n(x) \ge \varepsilon_0 g n ( x ) ≥ ε 0 N = 1 N = 1 N = 1 N = n 1 + 1 N = n_1 + 1 N = n 1 + 1 N = n 2 + 1 N = n_2 + 1 N = n 2 + 1 n 1 < n 2 < ⋯ n_1 < n_2 < \cdots n 1 < n 2 < ⋯ ( x k ) ⊆ K (x_k) \subseteq K ( x k ) ⊆ K
g n k ( x k ) ≥ ε 0 ( k ∈ N ) g_{n_k}(x_k) \ge \varepsilon_0 \qquad (k \in \mathbb{N}) g n k ( x k ) ≥ ε 0 ( k ∈ N ) を満たすものが得られます。
K K K ボルツァーノ・ワイエルシュトラスの定理(定理 6.3)[実数の完備性とコーシー列] (これは R \mathbb{R} R 実数の完備性とコーシー列 を参照してください)により、収束する部分列 x k j → x 0 x_{k_j} \to x_0 x k j → x 0 K K K x 0 ∈ K x_0 \in K x 0 ∈ K
ここで m ∈ N m \in \mathbb{N} m ∈ N n k j ≥ k j → ∞ n_{k_j} \ge k_j \to \infty n k j ≥ k j → ∞ j j j n k j ≥ m n_{k_j} \ge m n k j ≥ m
ε 0 ≤ g n k j ( x k j ) ≤ g m ( x k j ) \varepsilon_0 \le g_{n_{k_j}}(x_{k_j}) \le g_m(x_{k_j}) ε 0 ≤ g n k j ( x k j ) ≤ g m ( x k j ) が成り立ちます。j → ∞ j \to \infty j → ∞ g m g_m g m g m ( x k j ) → g m ( x 0 ) g_m(x_{k_j}) \to g_m(x_0) g m ( x k j ) → g m ( x 0 ) g m ( x 0 ) ≥ ε 0 g_m(x_0) \ge \varepsilon_0 g m ( x 0 ) ≥ ε 0 m m m m m m g m ( x 0 ) ≥ ε 0 > 0 g_m(x_0) \ge \varepsilon_0 > 0 g m ( x 0 ) ≥ ε 0 > 0 x 0 x_0 x 0 g m ( x 0 ) → 0 g_m(x_0) \to 0 g m ( x 0 ) → 0
∎ 次に lim n ∫ f n = ∫ lim n f n \lim_n \int f_n = \int \lim_n f_n lim n ∫ f n = ∫ lim n f n
例 5.1 (面積が消えない三角形 )
n ≥ 2 n \ge 2 n ≥ 2 f n : [ 0 , 1 ] → R f_n \colon [0,1] \to \mathbb{R} f n : [ 0 , 1 ] → R
f n ( x ) = { n 2 x ( 0 ≤ x ≤ 1 n ) 2 n − n 2 x ( 1 n < x ≤ 2 n ) 0 ( 2 n < x ≤ 1 ) f_n(x) = \begin{cases}
n^2 x & \bigl(0 \le x \le \tfrac{1}{n}\bigr) \\[2pt]
2n - n^2 x & \bigl(\tfrac{1}{n} < x \le \tfrac{2}{n}\bigr) \\[2pt]
0 & \bigl(\tfrac{2}{n} < x \le 1\bigr)
\end{cases} f n ( x ) = ⎩ ⎨ ⎧ n 2 x 2 n − n 2 x 0 ( 0 ≤ x ≤ n 1 ) ( n 1 < x ≤ n 2 ) ( n 2 < x ≤ 1 ) と定めます。n ≥ 2 n \ge 2 n ≥ 2 2 / n ≤ 1 2/n \le 1 2/ n ≤ 1 x = 1 / n x = 1/n x = 1/ n n 2 ⋅ 1 n = n n^2 \cdot \frac{1}{n} = n n 2 ⋅ n 1 = n 2 n − n 2 ⋅ 1 n = n 2n - n^2\cdot\frac1n = n 2 n − n 2 ⋅ n 1 = n x = 2 / n x = 2/n x = 2/ n 2 n − n 2 ⋅ 2 n = 0 2n - n^2 \cdot \frac{2}{n} = 0 2 n − n 2 ⋅ n 2 = 0 f n f_n f n [ 0 , 2 / n ] [0, 2/n] [ 0 , 2/ n ] n n n
各点極限は 0 0 0 x = 0 x = 0 x = 0 n n n f n ( 0 ) = 0 f_n(0) = 0 f n ( 0 ) = 0 x > 0 x > 0 x > 0 n > 2 / x n > 2/x n > 2/ x n n n 2 / n < x 2/n < x 2/ n < x f n ( x ) = 0 f_n(x) = 0 f n ( x ) = 0 f n → 0 f_n \to 0 f n → 0 [ 0 , 1 ] [0,1] [ 0 , 1 ]
積分は 1 1 1 三角形の面積なので
∫ 0 1 f n ( x ) d x = 1 2 ⋅ 2 n ⋅ n = 1 ( n ≥ 2 ) \int_0^1 f_n(x)\,dx = \frac{1}{2}\cdot \frac{2}{n}\cdot n = 1 \qquad (n \ge 2) ∫ 0 1 f n ( x ) d x = 2 1 ⋅ n 2 ⋅ n = 1 ( n ≥ 2 ) です。したがって
lim n → ∞ ∫ 0 1 f n ( x ) d x = 1 ≠ 0 = ∫ 0 1 ( lim n → ∞ f n ( x ) ) d x \lim_{n \to \infty}\int_0^1 f_n(x)\,dx = 1 \neq 0 = \int_0^1 \Bigl(\lim_{n \to \infty} f_n(x)\Bigr) dx n → ∞ lim ∫ 0 1 f n ( x ) d x = 1 = 0 = ∫ 0 1 ( n → ∞ lim f n ( x ) ) d x となり、極限と積分は交換できません。三角形は横に潰れながら縦に伸び、面積 1 1 1
一様収束していないこと。 ∥ f n − 0 ∥ [ 0 , 1 ] = f n ( 1 / n ) = n → ∞ \|f_n - 0\|_{[0,1]} = f_n(1/n) = n \to \infty ∥ f n − 0 ∥ [ 0 , 1 ] = f n ( 1/ n ) = n → ∞ 命題 3.4 より一様収束しません。次の定理と矛盾しないことが確認できました。なおこの例は、定理 4.3 で単調性を落とせないことも示しています。[ 0 , 1 ] [0,1] [ 0 , 1 ] f n f_n f n 0 0 0 f n ( 1 / 4 ) f_n(1/4) f n ( 1/4 ) n = 2 , 4 , 8 n = 2, 4, 8 n = 2 , 4 , 8 1 , 4 , 0 1, 4, 0 1 , 4 , 0
一様収束を仮定すると、リーマン積分は極限と交換します。しかも誤差評価が定量的に得られます。
定理 5.2 (項別積分(極限と積分の交換) ) ✓
a < b a < b a < b f n : [ a , b ] → R f_n \colon [a,b] \to \mathbb{R} f n : [ a , b ] → R n ∈ N n \in \mathbb{N} n ∈ N [ a , b ] [a,b] [ a , b ] ( f n ) (f_n) ( f n ) [ a , b ] [a,b] [ a , b ] f : [ a , b ] → R f \colon [a,b] \to \mathbb{R} f : [ a , b ] → R f f f [ a , b ] [a,b] [ a , b ]
∣ ∫ a b f n ( x ) d x − ∫ a b f ( x ) d x ∣ ≤ ( b − a ) ∥ f n − f ∥ [ a , b ] \left| \int_a^b f_n(x)\,dx - \int_a^b f(x)\,dx \right| \le (b-a)\,\|f_n - f\|_{[a,b]} ∫ a b f n ( x ) d x − ∫ a b f ( x ) d x ≤ ( b − a ) ∥ f n − f ∥ [ a , b ] が(右辺が有限であるすべての n n n
lim n → ∞ ∫ a b f n ( x ) d x = ∫ a b f ( x ) d x \lim_{n \to \infty} \int_a^b f_n(x)\,dx = \int_a^b f(x)\,dx n → ∞ lim ∫ a b f n ( x ) d x = ∫ a b f ( x ) d x である。
証明の方針は次のとおりです。まず極限関数 f f f f n f_n f n f f f ∥ f n − f ∥ \|f_n - f\| ∥ f n − f ∥ ∥ f n − f ∥ \|f_n - f\| ∥ f n − f ∥ f n f_n f n f f f f f f f n f_n f n 2 ε ′ 2\varepsilon' 2 ε ′
証明(定理 5.2) d n : = ∥ f n − f ∥ [ a , b ] d_n := \|f_n - f\|_{[a,b]} d n := ∥ f n − f ∥ [ a , b ] 命題 3.4 より d n → 0 d_n \to 0 d n → 0 d n < + ∞ d_n < +\infty d n < + ∞
第 1 段(f f f d n 0 ≤ 1 d_{n_0} \le 1 d n 0 ≤ 1 n 0 n_0 n 0 ∣ f n 0 ∣ ≤ M |f_{n_0}| \le M ∣ f n 0 ∣ ≤ M M M M x ∈ [ a , b ] x \in [a,b] x ∈ [ a , b ]
∣ f ( x ) ∣ ≤ ∣ f ( x ) − f n 0 ( x ) ∣ + ∣ f n 0 ( x ) ∣ ≤ 1 + M |f(x)| \le |f(x) - f_{n_0}(x)| + |f_{n_0}(x)| \le 1 + M ∣ f ( x ) ∣ ≤ ∣ f ( x ) − f n 0 ( x ) ∣ + ∣ f n 0 ( x ) ∣ ≤ 1 + M です。よって f f f 上積分 ・下積分を考えることができます。
第 2 段(f f f 有界関数 h h h P : a = t 0 < t 1 < ⋯ < t k = b P \colon a = t_0 < t_1 < \cdots < t_k = b P : a = t 0 < t 1 < ⋯ < t k = b I j = [ t j − 1 , t j ] I_j = [t_{j-1}, t_j] I j = [ t j − 1 , t j ] Δ t j = t j − t j − 1 \Delta t_j = t_j - t_{j-1} Δ t j = t j − t j − 1
U ( h , P ) = ∑ j = 1 k ( sup I j h ) Δ t j , L ( h , P ) = ∑ j = 1 k ( inf I j h ) Δ t j U(h,P) = \sum_{j=1}^{k} \Bigl(\sup_{I_j} h\Bigr)\Delta t_j, \qquad
L(h,P) = \sum_{j=1}^{k} \Bigl(\inf_{I_j} h\Bigr)\Delta t_j U ( h , P ) = j = 1 ∑ k ( I j sup h ) Δ t j , L ( h , P ) = j = 1 ∑ k ( I j inf h ) Δ t j とおきます。有界関数 h h h ε > 0 \varepsilon > 0 ε > 0 U ( h , P ) − L ( h , P ) < ε U(h,P) - L(h,P) < \varepsilon U ( h , P ) − L ( h , P ) < ε P P P リーマンの可積分条件(定理 3.4)[積分の基本定理と定積分] 。積分の基本定理と定積分 を参照してください)。
ε > 0 \varepsilon > 0 ε > 0 ε ′ : = ε 4 ( b − a ) \varepsilon' := \dfrac{\varepsilon}{4(b-a)} ε ′ := 4 ( b − a ) ε d n → 0 d_n \to 0 d n → 0 d n ≤ ε ′ d_n \le \varepsilon' d n ≤ ε ′ n n n x ∈ [ a , b ] x \in [a,b] x ∈ [ a , b ] f n ( x ) − ε ′ ≤ f ( x ) ≤ f n ( x ) + ε ′ f_n(x) - \varepsilon' \le f(x) \le f_n(x) + \varepsilon' f n ( x ) − ε ′ ≤ f ( x ) ≤ f n ( x ) + ε ′ I j I_j I j
sup I j f ≤ sup I j f n + ε ′ , inf I j f ≥ inf I j f n − ε ′ \sup_{I_j} f \le \sup_{I_j} f_n + \varepsilon', \qquad
\inf_{I_j} f \ge \inf_{I_j} f_n - \varepsilon' I j sup f ≤ I j sup f n + ε ′ , I j inf f ≥ I j inf f n − ε ′ となり、辺々引いて
sup I j f − inf I j f ≤ ( sup I j f n − inf I j f n ) + 2 ε ′ \sup_{I_j} f - \inf_{I_j} f \le \Bigl(\sup_{I_j} f_n - \inf_{I_j} f_n\Bigr) + 2\varepsilon' I j sup f − I j inf f ≤ ( I j sup f n − I j inf f n ) + 2 ε ′ を得ます。両辺に Δ t j > 0 \Delta t_j > 0 Δ t j > 0 j j j ∑ j Δ t j = b − a \sum_j \Delta t_j = b-a ∑ j Δ t j = b − a P P P
U ( f , P ) − L ( f , P ) ≤ U ( f n , P ) − L ( f n , P ) + 2 ε ′ ( b − a ) = U ( f n , P ) − L ( f n , P ) + ε 2 U(f,P) - L(f,P) \le U(f_n,P) - L(f_n,P) + 2\varepsilon'(b-a)
= U(f_n,P) - L(f_n,P) + \frac{\varepsilon}{2} U ( f , P ) − L ( f , P ) ≤ U ( f n , P ) − L ( f n , P ) + 2 ε ′ ( b − a ) = U ( f n , P ) − L ( f n , P ) + 2 ε が成り立ちます。f n f_n f n U ( f n , P ) − L ( f n , P ) < ε / 2 U(f_n,P) - L(f_n,P) < \varepsilon/2 U ( f n , P ) − L ( f n , P ) < ε /2 P P P P P P U ( f , P ) − L ( f , P ) < ε U(f,P) - L(f,P) < \varepsilon U ( f , P ) − L ( f , P ) < ε ε \varepsilon ε f f f
第 3 段(誤差評価)。 d n < + ∞ d_n < +\infty d n < + ∞ x ∈ [ a , b ] x \in [a,b] x ∈ [ a , b ] − d n ≤ f n ( x ) − f ( x ) ≤ d n -d_n \le f_n(x) - f(x) \le d_n − d n ≤ f n ( x ) − f ( x ) ≤ d n ∫ a b d n d x = d n ( b − a ) \int_a^b d_n\,dx = d_n (b-a) ∫ a b d n d x = d n ( b − a )
− d n ( b − a ) ≤ ∫ a b ( f n ( x ) − f ( x ) ) d x ≤ d n ( b − a ) , -d_n (b-a) \le \int_a^b \bigl(f_n(x) - f(x)\bigr)dx \le d_n (b-a), − d n ( b − a ) ≤ ∫ a b ( f n ( x ) − f ( x ) ) d x ≤ d n ( b − a ) , すなわち ∣ ∫ a b f n − ∫ a b f ∣ ≤ ( b − a ) d n \left|\int_a^b f_n - \int_a^b f\right| \le (b-a) d_n ∫ a b f n − ∫ a b f ≤ ( b − a ) d n f f f n → ∞ n \to \infty n → ∞ 0 0 0
∎
一様収束は交換のための十分条件であって必要条件ではありません。例 5.1 の三角形の高さを n n n 1 1 1 [ 0 , 2 / n ] [0,2/n] [ 0 , 2/ n ] 1 1 1 ∥ f n ∥ [ 0 , 1 ] = 1 \|f_n\|_{[0,1]} = 1 ∥ f n ∥ [ 0 , 1 ] = 1 ∫ 0 1 f n = 1 / n → 0 \int_0^1 f_n = 1/n \to 0 ∫ 0 1 f n = 1/ n → 0
また、区間の有界性も本質的です。[ 0 , ∞ ) [0,\infty) [ 0 , ∞ ) f n ( x ) = 1 / n f_n(x) = 1/n f n ( x ) = 1/ n 0 ≤ x ≤ n 0 \le x \le n 0 ≤ x ≤ n f n ( x ) = 0 f_n(x) = 0 f n ( x ) = 0 x > n x > n x > n ∥ f n ∥ [ 0 , ∞ ) = 1 / n → 0 \|f_n\|_{[0,\infty)} = 1/n \to 0 ∥ f n ∥ [ 0 , ∞ ) = 1/ n → 0 ∫ 0 ∞ f n = 1 \int_0^{\infty} f_n = 1 ∫ 0 ∞ f n = 1 ∫ 0 ∞ 0 = 0 \int_0^\infty 0 = 0 ∫ 0 ∞ 0 = 0 定理 5.2 の誤差評価に現れる因子 ( b − a ) (b-a) ( b − a )
ここまでの判定法(命題 3.4 )には実用上の弱点があります。極限関数 f f f ∥ f n − f ∥ E \|f_n - f\|_E ∥ f n − f ∥ E
証明の方針は、数列のコーシー判定法と同じです。必要性は三角不等式だけで済みます。十分性では、まず各点 x x x ( f n ( x ) ) (f_n(x)) ( f n ( x )) R \mathbb{R} R f f f m → ∞ m \to \infty m → ∞ f n f_n f n f f f
証明(定理 6.2) (必要性)f n ⇉ f f_n \rightrightarrows f f n ⇉ f ε > 0 \varepsilon > 0 ε > 0 定義 3.2 を ε / 2 \varepsilon/2 ε /2 N N N m , n ≥ N m, n \ge N m , n ≥ N x ∈ E x \in E x ∈ E
∣ f n ( x ) − f m ( x ) ∣ ≤ ∣ f n ( x ) − f ( x ) ∣ + ∣ f ( x ) − f m ( x ) ∣ < ε 2 + ε 2 = ε |f_n(x) - f_m(x)| \le |f_n(x) - f(x)| + |f(x) - f_m(x)| < \frac{\varepsilon}{2} + \frac{\varepsilon}{2} = \varepsilon ∣ f n ( x ) − f m ( x ) ∣ ≤ ∣ f n ( x ) − f ( x ) ∣ + ∣ f ( x ) − f m ( x ) ∣ < 2 ε + 2 ε = ε です。N N N x x x 定義 6.1 が満たされます。
(十分性)( f n ) (f_n) ( f n )
第 1 段(極限関数を作る)。 各 x ∈ E x \in E x ∈ E 定義 6.1 の条件は特にその x x x ( f n ( x ) ) n (f_n(x))_n ( f n ( x ) ) n R \mathbb{R} R 実数の完備性(定理 7.3)[実数の完備性とコーシー列] )、この数列は収束します。その極限を f ( x ) f(x) f ( x ) f : E → R f \colon E \to \mathbb{R} f : E → R Q \mathbb{Q} Q
第 2 段(収束が一様であること)。 ε > 0 \varepsilon > 0 ε > 0 定義 6.1 を ε / 2 \varepsilon/2 ε /2 N N N n ≥ N n \ge N n ≥ N x ∈ E x \in E x ∈ E m ≥ N m \ge N m ≥ N
∣ f n ( x ) − f m ( x ) ∣ < ε 2 |f_n(x) - f_m(x)| < \frac{\varepsilon}{2} ∣ f n ( x ) − f m ( x ) ∣ < 2 ε で m → ∞ m \to \infty m → ∞ f m ( x ) → f ( x ) f_m(x) \to f(x) f m ( x ) → f ( x ) ∣ f n ( x ) − f ( x ) ∣ |f_n(x) - f(x)| ∣ f n ( x ) − f ( x ) ∣
∣ f n ( x ) − f ( x ) ∣ ≤ ε 2 < ε |f_n(x) - f(x)| \le \frac{\varepsilon}{2} < \varepsilon ∣ f n ( x ) − f ( x ) ∣ ≤ 2 ε < ε を得ます。N N N x x x f n ⇉ f f_n \rightrightarrows f f n ⇉ f
∎ 次の注意は、ここまでの結果を関数空間の言葉で言い直したものです。距離空間やバナッハ空間という言葉は、この記事の他の部分では使わないので、初めて読むときは飛ばして構いません。
コーシー判定法の最も便利な帰結が、次の判定法です。関数項級数の一様収束は、ほとんどの場合これで片が付きます。
系 6.4 (ワイエルシュトラスの M 判定法 ) ✓
u n : E → R u_n \colon E \to \mathbb{R} u n : E → R n ∈ N n \in \mathbb{N} n ∈ N M n ≥ 0 M_n \ge 0 M n ≥ 0
∣ u n ( x ) ∣ ≤ M n ( ∀ x ∈ E , ∀ n ∈ N ) , ∑ n = 1 ∞ M n < ∞ |u_n(x)| \le M_n \quad (\forall x \in E, \ \forall n \in \mathbb{N}), \qquad \sum_{n=1}^{\infty} M_n < \infty ∣ u n ( x ) ∣ ≤ M n ( ∀ x ∈ E , ∀ n ∈ N ) , n = 1 ∑ ∞ M n < ∞ を満たすとする。このとき級数 ∑ n = 1 ∞ u n ( x ) \sum_{n=1}^{\infty} u_n(x) ∑ n = 1 ∞ u n ( x ) x ∈ E x \in E x ∈ E s N = ∑ n = 1 N u n s_N = \sum_{n=1}^{N} u_n s N = ∑ n = 1 N u n E E E
証明(系 6.4) T N : = ∑ n = 1 N M n T_N := \sum_{n=1}^{N} M_n T N := ∑ n = 1 N M n ( T N ) (T_N) ( T N ) ε > 0 \varepsilon > 0 ε > 0 N 0 N_0 N 0 N > M ≥ N 0 N > M \ge N_0 N > M ≥ N 0 T N − T M = ∑ n = M + 1 N M n < ε T_N - T_M = \sum_{n=M+1}^{N} M_n < \varepsilon T N − T M = ∑ n = M + 1 N M n < ε
このとき、N > M ≥ N 0 N > M \ge N_0 N > M ≥ N 0 x ∈ E x \in E x ∈ E ∣ u n ( x ) ∣ ≤ M n |u_n(x)| \le M_n ∣ u n ( x ) ∣ ≤ M n
∣ s N ( x ) − s M ( x ) ∣ = ∣ ∑ n = M + 1 N u n ( x ) ∣ ≤ ∑ n = M + 1 N ∣ u n ( x ) ∣ ≤ ∑ n = M + 1 N M n < ε |s_N(x) - s_M(x)| = \left|\sum_{n=M+1}^{N} u_n(x)\right| \le \sum_{n=M+1}^{N} |u_n(x)| \le \sum_{n=M+1}^{N} M_n < \varepsilon ∣ s N ( x ) − s M ( x ) ∣ = n = M + 1 ∑ N u n ( x ) ≤ n = M + 1 ∑ N ∣ u n ( x ) ∣ ≤ n = M + 1 ∑ N M n < ε が成り立ちます。N 0 N_0 N 0 x x x ( s N ) (s_N) ( s N ) 定理 6.2 よりある関数に一様収束します。絶対収束は、各 x x x ∑ n ∣ u n ( x ) ∣ ≤ ∑ n M n < ∞ \sum_n |u_n(x)| \le \sum_n M_n < \infty ∑ n ∣ u n ( x ) ∣ ≤ ∑ n M n < ∞
∎ M n M_n M n M n = sup x ∈ E ∣ u n ( x ) ∣ = ∥ u n ∥ E M_n = \sup_{x\in E}|u_n(x)| = \|u_n\|_E M n = sup x ∈ E ∣ u n ( x ) ∣ = ∥ u n ∥ E ∑ a n x n \sum a_n x^n ∑ a n x n R R R [ − r , r ] [-r, r] [ − r , r ] 0 < r < R 0 < r < R 0 < r < R M n = ∣ a n ∣ r n M_n = |a_n| r^n M n = ∣ a n ∣ r n M M M 級数と収束判定 を参照してください)。
例 6.5 (連続だがどこでも微分できない関数 )
0 < a < 1 0 < a < 1 0 < a < 1 b b b
W ( x ) = ∑ n = 0 ∞ a n cos ( b n π x ) ( x ∈ R ) W(x) = \sum_{n=0}^{\infty} a^n \cos(b^n \pi x) \qquad (x \in \mathbb{R}) W ( x ) = n = 0 ∑ ∞ a n cos ( b n π x ) ( x ∈ R ) を考えます。∣ a n cos ( b n π x ) ∣ ≤ a n |a^n\cos(b^n \pi x)| \le a^n ∣ a n cos ( b n π x ) ∣ ≤ a n ∑ n ≥ 0 a n = 1 1 − a < ∞ \sum_{n \ge 0} a^n = \dfrac{1}{1-a} < \infty ∑ n ≥ 0 a n = 1 − a 1 < ∞ M n = a n M_n = a^n M n = a n 系 6.4 が適用でき、この級数は R \mathbb{R} R 定理 4.1 より W W W R \mathbb{R} R
ワイエルシュトラスは 1872 年、b b b a b > 1 + 3 2 π ab > 1 + \frac{3}{2}\pi ab > 1 + 2 3 π a b > 5.712 … ab > 5.712\ldots ab > 5.712 … W W W どの点でも微分可能でない ことを証明しました。たとえば a = 1 / 2 a = 1/2 a = 1/2 b = 13 b = 13 b = 13 a b = 6.5 ab = 6.5 ab = 6.5 b > 1 b > 1 b > 1 a b ≥ 1 ab \ge 1 ab ≥ 1
一様収束は連続性を保ちますが、微分可能性については何も保証しないことが、この例で極端な形で現れています。滑らかな関数(余弦関数)の一様収束する級数が、いたるところ尖った関数になりうるのです。次の節で、この現象を最小限の形に切り出します。
定理 5.2 の成功を見ると、微分についても「f n ⇉ f f_n \rightrightarrows f f n ⇉ f f n ′ → f ′ f_n' \to f' f n ′ → f ′
例 7.1 (値は一様に小さいが傾きは発散する )
f n ( x ) = sin ( n x ) n f_n(x) = \dfrac{\sin(nx)}{\sqrt{n}} f n ( x ) = n sin ( n x ) x ∈ R x \in \mathbb{R} x ∈ R ∣ sin ( n x ) ∣ ≤ 1 |\sin(nx)| \le 1 ∣ sin ( n x ) ∣ ≤ 1 x = π / ( 2 n ) x = \pi/(2n) x = π / ( 2 n ) sin ( n x ) = 1 \sin(nx) = 1 sin ( n x ) = 1
∥ f n − 0 ∥ R = 1 n ⟶ 0 \|f_n - 0\|_{\mathbb{R}} = \frac{1}{\sqrt{n}} \longrightarrow 0 ∥ f n − 0 ∥ R = n 1 ⟶ 0 であり、命題 3.4 より f n ⇉ 0 f_n \rightrightarrows 0 f n ⇉ 0
f n ′ ( x ) = n cos ( n x ) f_n'(x) = \sqrt{n}\,\cos(nx) f n ′ ( x ) = n cos ( n x ) なので、f n ′ ( 0 ) = n → + ∞ f_n'(0) = \sqrt{n} \to +\infty f n ′ ( 0 ) = n → + ∞ f = 0 f = 0 f = 0 f ′ ( 0 ) = 0 f'(0) = 0 f ′ ( 0 ) = 0
( lim n → ∞ f n ) ′ ( 0 ) = 0 , lim n → ∞ f n ′ ( 0 ) = + ∞ \Bigl(\lim_{n\to\infty} f_n\Bigr)'(0) = 0, \qquad \lim_{n \to \infty} f_n'(0) = +\infty ( n → ∞ lim f n ) ′ ( 0 ) = 0 , n → ∞ lim f n ′ ( 0 ) = + ∞ となって交換は成立しません。それどころか右辺は収束すらしません。グラフは振幅が 0 0 0
例 7.2 (なめらかな関数の一様極限が微分できなくなる )
f n ( x ) = x 2 + 1 n 2 f_n(x) = \sqrt{x^2 + \dfrac{1}{n^2}} f n ( x ) = x 2 + n 2 1 x ∈ R x \in \mathbb{R} x ∈ R f n f_n f n R \mathbb{R} R C ∞ C^\infty C ∞ A − B = A − B A + B \sqrt{A} - \sqrt{B} = \dfrac{A-B}{\sqrt{A}+\sqrt{B}} A − B = A + B A − B A = x 2 + 1 / n 2 A = x^2 + 1/n^2 A = x 2 + 1/ n 2 B = x 2 B = x^2 B = x 2 x x x
0 ≤ x 2 + 1 n 2 − ∣ x ∣ = 1 / n 2 x 2 + 1 / n 2 + ∣ x ∣ ≤ 1 / n 2 1 / n = 1 n 0 \le \sqrt{x^2 + \frac{1}{n^2}} - |x| = \frac{1/n^2}{\sqrt{x^2 + 1/n^2} + |x|} \le \frac{1/n^2}{1/n} = \frac{1}{n} 0 ≤ x 2 + n 2 1 − ∣ x ∣ = x 2 + 1/ n 2 + ∣ x ∣ 1/ n 2 ≤ 1/ n 1/ n 2 = n 1 です(分母を x 2 + 1 / n 2 ≥ 1 / n \sqrt{x^2 + 1/n^2} \ge 1/n x 2 + 1/ n 2 ≥ 1/ n ∥ f n − ∣ ⋅ ∣ ∥ R ≤ 1 / n → 0 \|f_n - |\cdot|\,\|_{\mathbb{R}} \le 1/n \to 0 ∥ f n − ∣ ⋅ ∣ ∥ R ≤ 1/ n → 0 命題 3.4 より f n ⇉ ∣ x ∣ f_n \rightrightarrows |x| f n ⇉ ∣ x ∣ R \mathbb{R} R
しかし極限 ∣ x ∣ |x| ∣ x ∣ x = 0 x = 0 x = 0 lim h → 0 + ∣ h ∣ − 0 h = 1 \lim_{h \to 0+} \frac{|h| - 0}{h} = 1 lim h → 0 + h ∣ h ∣ − 0 = 1 − 1 -1 − 1 C ∞ C^\infty C ∞ 例 6.5 は、これを全点で起こした極端版です。
正しい定理は、仮定を f n f_n f n f n ′ f_n' f n ′ f n f_n f n
定理 7.3 (項別微分(極限と微分の交換) ) ✓
a < b a < b a < b f n : [ a , b ] → R f_n \colon [a,b] \to \mathbb{R} f n : [ a , b ] → R n ∈ N n \in \mathbb{N} n ∈ N C 1 C^1 C 1 [ a , b ] [a,b] [ a , b ] f n ′ f_n' f n ′ [ a , b ] [a,b] [ a , b ]
ある点 x 0 ∈ [ a , b ] x_0 \in [a,b] x 0 ∈ [ a , b ] ( f n ( x 0 ) ) n (f_n(x_0))_n ( f n ( x 0 ) ) n
導関数の列 ( f n ′ ) (f_n') ( f n ′ ) [ a , b ] [a,b] [ a , b ] g : [ a , b ] → R g \colon [a,b] \to \mathbb{R} g : [ a , b ] → R
このとき ( f n ) (f_n) ( f n ) [ a , b ] [a,b] [ a , b ] f f f f f f C 1 C^1 C 1 f ′ = g f' = g f ′ = g
( lim n → ∞ f n ) ′ = lim n → ∞ f n ′ ( [ a , b ] 上で ) \Bigl(\lim_{n \to \infty} f_n\Bigr)' = \lim_{n \to \infty} f_n' \qquad ([a,b] \text{ 上で}) ( n → ∞ lim f n ) ′ = n → ∞ lim f n ′ ([ a , b ] 上で ) が成り立つ。
証明(定理 7.3) A : = lim n → ∞ f n ( x 0 ) A := \lim_{n\to\infty} f_n(x_0) A := lim n → ∞ f n ( x 0 )
第 1 段(g g g 各 f n ′ f_n' f n ′ f n ′ ⇉ g f_n' \rightrightarrows g f n ′ ⇉ g 定理 4.1 より g g g [ a , b ] [a,b] [ a , b ] g g g
f ( x ) : = A + ∫ x 0 x g ( t ) d t ( x ∈ [ a , b ] ) f(x) := A + \int_{x_0}^{x} g(t)\,dt \qquad (x \in [a,b]) f ( x ) := A + ∫ x 0 x g ( t ) d t ( x ∈ [ a , b ]) と定義できます。
第 2 段(f n ⇉ f f_n \rightrightarrows f f n ⇉ f 各 f n f_n f n C 1 C^1 C 1 微分積分学の基本定理(第二部)(定理 5.4)[積分の基本定理と定積分] (積分の基本定理と定積分 を参照してください)により、すべての x ∈ [ a , b ] x \in [a,b] x ∈ [ a , b ]
f n ( x ) = f n ( x 0 ) + ∫ x 0 x f n ′ ( t ) d t f_n(x) = f_n(x_0) + \int_{x_0}^{x} f_n'(t)\,dt f n ( x ) = f n ( x 0 ) + ∫ x 0 x f n ′ ( t ) d t が成り立ちます。差を取ると
∣ f n ( x ) − f ( x ) ∣ = ∣ ( f n ( x 0 ) − A ) + ∫ x 0 x ( f n ′ ( t ) − g ( t ) ) d t ∣ ≤ ∣ f n ( x 0 ) − A ∣ + ∣ ∫ x 0 x ( f n ′ ( t ) − g ( t ) ) d t ∣ ≤ ∣ f n ( x 0 ) − A ∣ + ∣ x − x 0 ∣ ⋅ ∥ f n ′ − g ∥ [ a , b ] ≤ ∣ f n ( x 0 ) − A ∣ + ( b − a ) ∥ f n ′ − g ∥ [ a , b ] \begin{aligned}
|f_n(x) - f(x)|
&= \left| \bigl(f_n(x_0) - A\bigr) + \int_{x_0}^{x} \bigl(f_n'(t) - g(t)\bigr) dt \right| \\
&\le |f_n(x_0) - A| + \left|\int_{x_0}^{x}\bigl(f_n'(t) - g(t)\bigr)dt\right| \\
&\le |f_n(x_0) - A| + |x - x_0|\cdot \|f_n' - g\|_{[a,b]} \\
&\le |f_n(x_0) - A| + (b-a)\,\|f_n' - g\|_{[a,b]}
\end{aligned} ∣ f n ( x ) − f ( x ) ∣ = ( f n ( x 0 ) − A ) + ∫ x 0 x ( f n ′ ( t ) − g ( t ) ) d t ≤ ∣ f n ( x 0 ) − A ∣ + ∫ x 0 x ( f n ′ ( t ) − g ( t ) ) d t ≤ ∣ f n ( x 0 ) − A ∣ + ∣ x − x 0 ∣ ⋅ ∥ f n ′ − g ∥ [ a , b ] ≤ ∣ f n ( x 0 ) − A ∣ + ( b − a ) ∥ f n ′ − g ∥ [ a , b ] です。3 行目では、被積分関数の絶対値が定数 ∥ f n ′ − g ∥ [ a , b ] \|f_n' - g\|_{[a,b]} ∥ f n ′ − g ∥ [ a , b ] x < x 0 x < x_0 x < x 0 x x x 0 0 0 命題 3.4 より第 2 項は 0 0 0 ∥ f n − f ∥ [ a , b ] → 0 \|f_n - f\|_{[a,b]} \to 0 ∥ f n − f ∥ [ a , b ] → 0 命題 3.4 から f n ⇉ f f_n \rightrightarrows f f n ⇉ f
第 3 段(f ′ = g f' = g f ′ = g 第 1 段より g g g [ a , b ] [a,b] [ a , b ] x ↦ ∫ x 0 x g ( t ) d t x \mapsto \int_{x_0}^{x} g(t)\,dt x ↦ ∫ x 0 x g ( t ) d t [ a , b ] [a,b] [ a , b ] g ( x ) g(x) g ( x ) A A A 0 0 0 f ′ ( x ) = g ( x ) f'(x) = g(x) f ′ ( x ) = g ( x ) x ∈ [ a , b ] x \in [a,b] x ∈ [ a , b ] f ′ = g f'= g f ′ = g f f f C 1 C^1 C 1
∎ 次の注意は、定理の仮定 f n ∈ C 1 f_n \in C^1 f n ∈ C 1
演習 8.1 標準
f n ( x ) = n x e − n x 2 f_n(x) = n x e^{-n x^2} f n ( x ) = n x e − n x 2 x ∈ [ 0 , 1 ] x \in [0,1] x ∈ [ 0 , 1 ] n ∈ N n \in \mathbb{N} n ∈ N
各点極限 f f f
∥ f n − f ∥ [ 0 , 1 ] \|f_n - f\|_{[0,1]} ∥ f n − f ∥ [ 0 , 1 ] lim n → ∞ ∫ 0 1 f n ( x ) d x \lim_{n\to\infty}\int_0^1 f_n(x)\,dx lim n → ∞ ∫ 0 1 f n ( x ) d x ∫ 0 1 f ( x ) d x \int_0^1 f(x)\,dx ∫ 0 1 f ( x ) d x 解答 1. x = 0 x = 0 x = 0 n n n f n ( 0 ) = 0 f_n(0) = 0 f n ( 0 ) = 0 x > 0 x > 0 x > 0 t = n x 2 t = n x^2 t = n x 2 t → ∞ t \to \infty t → ∞
f n ( x ) = n x e − n x 2 = t x e − t f_n(x) = n x e^{-nx^2} = \frac{t}{x}e^{-t} f n ( x ) = n x e − n x 2 = x t e − t です。t e − t → 0 t e^{-t} \to 0 t e − t → 0 t → ∞ t \to \infty t → ∞ x x x f n ( x ) → 0 f_n(x) \to 0 f n ( x ) → 0 f ≡ 0 f \equiv 0 f ≡ 0
2. f n f_n f n
f n ′ ( x ) = n e − n x 2 + n x ⋅ ( − 2 n x ) e − n x 2 = n e − n x 2 ( 1 − 2 n x 2 ) f_n'(x) = n e^{-nx^2} + nx\cdot(-2nx)e^{-nx^2} = n e^{-nx^2}\bigl(1 - 2n x^2\bigr) f n ′ ( x ) = n e − n x 2 + n x ⋅ ( − 2 n x ) e − n x 2 = n e − n x 2 ( 1 − 2 n x 2 ) です。e − n x 2 > 0 e^{-nx^2} > 0 e − n x 2 > 0 f n ′ ( x ) f_n'(x) f n ′ ( x ) 1 − 2 n x 2 1 - 2nx^2 1 − 2 n x 2 f n f_n f n x = 1 / 2 n x = 1/\sqrt{2n} x = 1/ 2 n 1 / 2 n ≤ 1 / 2 < 1 1/\sqrt{2n} \le 1/\sqrt{2} < 1 1/ 2 n ≤ 1/ 2 < 1 [ 0 , 1 ] [0,1] [ 0 , 1 ] f n ≥ 0 f_n \ge 0 f n ≥ 0
∥ f n − 0 ∥ [ 0 , 1 ] = f n ( 1 2 n ) = n ⋅ 1 2 n ⋅ e − 1 / 2 = n 2 e − 1 / 2 ⟶ + ∞ \|f_n - 0\|_{[0,1]} = f_n\!\left(\frac{1}{\sqrt{2n}}\right) = n \cdot \frac{1}{\sqrt{2n}} \cdot e^{-1/2} = \sqrt{\frac{n}{2}}\, e^{-1/2} \longrightarrow +\infty ∥ f n − 0 ∥ [ 0 , 1 ] = f n ( 2 n 1 ) = n ⋅ 2 n 1 ⋅ e − 1/2 = 2 n e − 1/2 ⟶ + ∞ となり、命題 3.4 より一様収束しません。
3. d d x ( − 1 2 e − n x 2 ) = n x e − n x 2 \dfrac{d}{dx}\left(-\dfrac{1}{2}e^{-nx^2}\right) = n x e^{-n x^2} d x d ( − 2 1 e − n x 2 ) = n x e − n x 2
∫ 0 1 n x e − n x 2 d x = [ − 1 2 e − n x 2 ] 0 1 = 1 2 ( 1 − e − n ) ⟶ 1 2 \int_0^1 n x e^{-nx^2}\,dx = \left[-\frac{1}{2}e^{-nx^2}\right]_0^1 = \frac{1}{2}\bigl(1 - e^{-n}\bigr) \longrightarrow \frac{1}{2} ∫ 0 1 n x e − n x 2 d x = [ − 2 1 e − n x 2 ] 0 1 = 2 1 ( 1 − e − n ) ⟶ 2 1 です。一方 ∫ 0 1 f = 0 \int_0^1 f = 0 ∫ 0 1 f = 0 定理 5.2 と矛盾しません。2. で見たとおり一様収束の仮定が破れているからです。例 5.1 と同じく、山が原点に寄りながら高くなり、面積が逃げていく形の反例です。
演習 8.2 標準
f n ( x ) = x 1 + n x 2 f_n(x) = \dfrac{x}{1 + n x^2} f n ( x ) = 1 + n x 2 x x ∈ R x \in \mathbb{R} x ∈ R
( f n ) (f_n) ( f n ) R \mathbb{R} R 0 0 0 f n ′ f_n' f n ′ ( lim n f n ) ′ = lim n f n ′ \bigl(\lim_n f_n\bigr)' = \lim_n f_n' ( lim n f n ) ′ = lim n f n ′ ( f n ′ ) (f_n') ( f n ′ ) 解答 1. x ≠ 0 x \neq 0 x = 0 1 + n x 2 ≥ 2 n ∣ x ∣ 1 + n x^2 \ge 2\sqrt{n}\,|x| 1 + n x 2 ≥ 2 n ∣ x ∣
∣ f n ( x ) ∣ = ∣ x ∣ 1 + n x 2 ≤ ∣ x ∣ 2 n ∣ x ∣ = 1 2 n |f_n(x)| = \frac{|x|}{1 + nx^2} \le \frac{|x|}{2\sqrt{n}\,|x|} = \frac{1}{2\sqrt{n}} ∣ f n ( x ) ∣ = 1 + n x 2 ∣ x ∣ ≤ 2 n ∣ x ∣ ∣ x ∣ = 2 n 1 です。x = 0 x = 0 x = 0 f n ( 0 ) = 0 f_n(0) = 0 f n ( 0 ) = 0 x x x ∥ f n − 0 ∥ R ≤ 1 2 n → 0 \|f_n - 0\|_{\mathbb{R}} \le \dfrac{1}{2\sqrt n} \to 0 ∥ f n − 0 ∥ R ≤ 2 n 1 → 0 命題 3.4 より f n ⇉ 0 f_n \rightrightarrows 0 f n ⇉ 0 x = 1 / n x = 1/\sqrt{n} x = 1/ n ∥ f n ∥ R = 1 2 n \|f_n\|_{\mathbb{R}} = \dfrac{1}{2\sqrt n} ∥ f n ∥ R = 2 n 1
2. 商の微分法より
f n ′ ( x ) = ( 1 + n x 2 ) − x ⋅ 2 n x ( 1 + n x 2 ) 2 = 1 − n x 2 ( 1 + n x 2 ) 2 f_n'(x) = \frac{(1 + nx^2) - x\cdot 2nx}{(1+nx^2)^2} = \frac{1 - n x^2}{(1 + n x^2)^2} f n ′ ( x ) = ( 1 + n x 2 ) 2 ( 1 + n x 2 ) − x ⋅ 2 n x = ( 1 + n x 2 ) 2 1 − n x 2 です。x = 0 x = 0 x = 0 f n ′ ( 0 ) = 1 f_n'(0) = 1 f n ′ ( 0 ) = 1 lim n f n ′ ( 0 ) = 1 \lim_n f_n'(0) = 1 lim n f n ′ ( 0 ) = 1 lim n f n = 0 \lim_n f_n = 0 lim n f n = 0 0 0 0 x = 0 x = 0 x = 0
x ≠ 0 x \neq 0 x = 0 n 2 n^2 n 2
f n ′ ( x ) = 1 − n x 2 ( 1 + n x 2 ) 2 = 1 n 2 − x 2 n ( 1 n + x 2 ) 2 ⟶ 0 x 4 = 0 f_n'(x) = \frac{1 - nx^2}{(1+nx^2)^2} = \frac{\frac{1}{n^2} - \frac{x^2}{n}}{\left(\frac{1}{n} + x^2\right)^2} \longrightarrow \frac{0}{x^4} = 0 f n ′ ( x ) = ( 1 + n x 2 ) 2 1 − n x 2 = ( n 1 + x 2 ) 2 n 2 1 − n x 2 ⟶ x 4 0 = 0 です。したがって f n ′ f_n' f n ′ h h h h ( 0 ) = 1 h(0) = 1 h ( 0 ) = 1 h ( x ) = 0 h(x) = 0 h ( x ) = 0 x ≠ 0 x \neq 0 x = 0 x = 0 x = 0 x = 0 f n ′ f_n' f n ′ 0 0 0 系 4.2 より ( f n ′ ) (f_n') ( f n ′ ) 定理 7.3 の仮定 2 が破れており、交換できないことと整合しています。
演習 8.3 標準
S ( x ) = ∑ n = 1 ∞ sin n x n 2 S(x) = \displaystyle\sum_{n=1}^{\infty} \frac{\sin nx}{n^2} S ( x ) = n = 1 ∑ ∞ n 2 sin n x
この級数は R \mathbb{R} R S S S R \mathbb{R} R
∫ 0 π S ( x ) d x \displaystyle\int_0^{\pi} S(x)\,dx ∫ 0 π S ( x ) d x ζ ( 3 ) = ∑ n ≥ 1 n − 3 \zeta(3) = \sum_{n\ge1} n^{-3} ζ ( 3 ) = ∑ n ≥ 1 n − 3 解答 1. u n ( x ) = sin n x n 2 u_n(x) = \dfrac{\sin nx}{n^2} u n ( x ) = n 2 sin n x x ∈ R x \in \mathbb{R} x ∈ R ∣ u n ( x ) ∣ ≤ 1 n 2 = : M n |u_n(x)| \le \dfrac{1}{n^2} =: M_n ∣ u n ( x ) ∣ ≤ n 2 1 =: M n ∑ n n − 2 = π 2 / 6 < ∞ \sum_n n^{-2} = \pi^2/6 < \infty ∑ n n − 2 = π 2 /6 < ∞ 系 6.4 より部分和は R \mathbb{R} R 定理 4.1 より S S S
2. 1. により部分和は [ 0 , π ] [0,\pi] [ 0 , π ] 注意 5.3 の項別積分が使えます。
∫ 0 π sin n x n 2 d x = 1 n 2 [ − cos n x n ] 0 π = 1 − cos n π n 3 = 1 − ( − 1 ) n n 3 \int_0^{\pi} \frac{\sin nx}{n^2}\,dx = \frac{1}{n^2}\left[-\frac{\cos nx}{n}\right]_0^{\pi} = \frac{1 - \cos n\pi}{n^3} = \frac{1 - (-1)^n}{n^3} ∫ 0 π n 2 sin n x d x = n 2 1 [ − n cos n x ] 0 π = n 3 1 − cos nπ = n 3 1 − ( − 1 ) n です。n n n 0 0 0 2 / n 3 2/n^3 2/ n 3
∫ 0 π S ( x ) d x = ∑ n = 1 ∞ 1 − ( − 1 ) n n 3 = 2 ∑ k = 0 ∞ 1 ( 2 k + 1 ) 3 \int_0^{\pi} S(x)\,dx = \sum_{n=1}^{\infty}\frac{1-(-1)^n}{n^3} = 2\sum_{k=0}^{\infty}\frac{1}{(2k+1)^3} ∫ 0 π S ( x ) d x = n = 1 ∑ ∞ n 3 1 − ( − 1 ) n = 2 k = 0 ∑ ∞ ( 2 k + 1 ) 3 1 です。奇数の和は、偶数部分を分離して
∑ k = 0 ∞ 1 ( 2 k + 1 ) 3 = ζ ( 3 ) − ∑ m = 1 ∞ 1 ( 2 m ) 3 = ζ ( 3 ) − 1 8 ζ ( 3 ) = 7 8 ζ ( 3 ) \sum_{k=0}^\infty \frac{1}{(2k+1)^3} = \zeta(3) - \sum_{m=1}^{\infty}\frac{1}{(2m)^3} = \zeta(3) - \frac{1}{8}\zeta(3) = \frac{7}{8}\zeta(3) k = 0 ∑ ∞ ( 2 k + 1 ) 3 1 = ζ ( 3 ) − m = 1 ∑ ∞ ( 2 m ) 3 1 = ζ ( 3 ) − 8 1 ζ ( 3 ) = 8 7 ζ ( 3 ) と計算できます。よって
∫ 0 π S ( x ) d x = 7 4 ζ ( 3 ) ≈ 7 4 × 1.2020569 ≈ 2.1036 \int_0^{\pi} S(x)\,dx = \frac{7}{4}\zeta(3) \approx \frac{7}{4}\times 1.2020569 \approx 2.1036 ∫ 0 π S ( x ) d x = 4 7 ζ ( 3 ) ≈ 4 7 × 1.2020569 ≈ 2.1036 です。
演習 8.4 難
ディニの定理(定理 4.3) の仮定について答えよ。
f n ( x ) = x n f_n(x) = x^n f n ( x ) = x n K = [ 0 , 1 ) K = [0,1) K = [ 0 , 1 ) 定理 4.3 の証明のどのステップがこの場合に破綻するかを指摘せよ。有界閉集合の上でも、単調性を落とすと結論が成り立たない例を挙げ、確認せよ。
解答 1. K = [ 0 , 1 ) K = [0,1) K = [ 0 , 1 ) f n ( x ) = x n f_n(x) = x^n f n ( x ) = x n f ≡ 0 f \equiv 0 f ≡ 0 0 ≤ x < 1 0 \le x < 1 0 ≤ x < 1 x n → 0 x^n \to 0 x n → 0 0 ≤ x < 1 0 \le x < 1 0 ≤ x < 1 x n + 1 = x ⋅ x n ≤ x n x^{n+1} = x\cdot x^n \le x^n x n + 1 = x ⋅ x n ≤ x n n n n K K K
一様収束しないことは 例 3.5 と同じ計算で分かります。0 < t < 1 0 < t < 1 0 < t < 1 x = t 1 / n ∈ [ 0 , 1 ) x = t^{1/n} \in [0,1) x = t 1/ n ∈ [ 0 , 1 ) x n = t x^n = t x n = t ∥ f n − 0 ∥ [ 0 , 1 ) = sup { x n : 0 ≤ x < 1 } = 1 \|f_n - 0\|_{[0,1)} = \sup\{x^n : 0 \le x < 1\} = 1 ∥ f n − 0 ∥ [ 0 , 1 ) = sup { x n : 0 ≤ x < 1 } = 1 0 0 0
証明のどこが壊れるかも明確です。定理 4.3 の証明では、g n k ( x k ) ≥ ε 0 g_{n_k}(x_k) \ge \varepsilon_0 g n k ( x k ) ≥ ε 0 ( x k ) (x_k) ( x k ) x 0 x_0 x 0 K K K ε 0 = 1 / 2 \varepsilon_0 = 1/2 ε 0 = 1/2 x k = ( 1 / 2 ) 1 / n k x_k = (1/2)^{1/n_k} x k = ( 1/2 ) 1/ n k x k → 1 x_k \to 1 x k → 1 1 ∉ [ 0 , 1 ) 1 \notin [0,1) 1 ∈ / [ 0 , 1 ) g m ( x 0 ) g_m(x_0) g m ( x 0 )
2. 例 5.1 の三角形の列 ( f n ) n ≥ 2 (f_n)_{n\ge2} ( f n ) n ≥ 2 K = [ 0 , 1 ] K = [0,1] K = [ 0 , 1 ] K K K f n f_n f n f ≡ 0 f \equiv 0 f ≡ 0 ∥ f n ∥ [ 0 , 1 ] = n → ∞ \|f_n\|_{[0,1]} = n \to \infty ∥ f n ∥ [ 0 , 1 ] = n → ∞ x = 1 / 4 x = 1/4 x = 1/4
f 2 ( 1 4 ) = 4 ⋅ 1 4 = 1 , f 4 ( 1 4 ) = 16 ⋅ 1 4 = 4 , f 8 ( 1 4 ) = 2 ⋅ 8 − 64 ⋅ 1 4 = 0 f_2\left(\tfrac14\right) = 4\cdot\tfrac14 = 1, \quad
f_4\left(\tfrac14\right) = 16\cdot\tfrac14 = 4, \quad
f_8\left(\tfrac14\right) = 2\cdot 8 - 64\cdot\tfrac14 = 0 f 2 ( 4 1 ) = 4 ⋅ 4 1 = 1 , f 4 ( 4 1 ) = 16 ⋅ 4 1 = 4 , f 8 ( 4 1 ) = 2 ⋅ 8 − 64 ⋅ 4 1 = 0 と増えてから減っており、n n n f 2 f_2 f 2 [ 0 , 1 / 2 ] [0,1/2] [ 0 , 1/2 ] 4 x 4x 4 x f 4 f_4 f 4 [ 0 , 1 / 4 ] [0,1/4] [ 0 , 1/4 ] 16 x 16x 16 x f 8 f_8 f 8 [ 1 / 8 , 1 / 4 ] [1/8, 1/4] [ 1/8 , 1/4 ] 16 − 64 x 16 - 64x 16 − 64 x
高木貞治『解析概論』改訂第三版、岩波書店、1961 — 第 4 章「無限級数 一様収束」。一様収束、項別積分・項別微分の古典的で簡潔な扱い。
杉浦光夫『解析入門 I』東京大学出版会、1980 — 関数列・関数項級数の一様収束を扱う章。ε \varepsilon ε N N N
W. Rudin, Principles of Mathematical Analysis , 3rd ed., McGraw-Hill, 1976 — Chapter 7 “Sequences and Series of Functions”。導関数の連続性を仮定しない項別微分定理、ディニの定理、いたるところ微分不可能な連続関数の構成が含まれる。
E. Hairer, G. Wanner, Analysis by Its History , Springer, 1996 — コーシー、アーベル、ザイデル、ワイエルシュトラスを追いながら一様収束の概念が成立する過程を扱う章がある。
N. H. Abel, “Untersuchungen über die Reihe 1 + m 1 x + m ( m − 1 ) 1 ⋅ 2 x 2 + ⋯ 1 + \frac{m}{1}x + \frac{m(m-1)}{1\cdot 2}x^2 + \cdots 1 + 1 m x + 1 ⋅ 2 m ( m − 1 ) x 2 + ⋯ Journal für die reine und angewandte Mathematik 1 (1826) — コーシーの主張に対する反例が脚注で述べられている。
G. H. Hardy, “Weierstrass’s non-differentiable function”, Transactions of the American Mathematical Society 17 (1916) — 例 6.5 の関数が a b ≥ 1 ab \ge 1 ab ≥ 1
一覧。 本文で使った反例を、どの結論が壊れるかで整理します。E E E f f f
関数列 定義域 収束の様子と ∥ f n − f ∥ \lVert f_n - f \rVert ∥ f n − f ∥ 壊れる結論 x n x^n x n [ 0 , 1 ] [0,1] [ 0 , 1 ] 各点収束のみ、∥ f n − f ∥ = 1 \lVert f_n - f \rVert = 1 ∥ f n − f ∥ = 1 極限が不連続になる 三角形(例 5.1 ) [ 0 , 1 ] [0,1] [ 0 , 1 ] 各点収束のみ、∥ f n ∥ = n \lVert f_n \rVert = n ∥ f n ∥ = n 積分と極限が交換しない n x e − n x 2 n x e^{-nx^2} n x e − n x 2 [ 0 , 1 ] [0,1] [ 0 , 1 ] 各点収束のみ、∥ f n ∥ = n / ( 2 e ) \lVert f_n \rVert = \sqrt{n/(2e)} ∥ f n ∥ = n / ( 2 e ) 積分と極限が交換しない sin ( n x ) / n \sin(nx)/\sqrt n sin ( n x ) / n R \mathbb{R} R 一様収束、∥ f n ∥ = n − 1 / 2 \lVert f_n \rVert = n^{-1/2} ∥ f n ∥ = n − 1/2 f n ′ f_n' f n ′ x 2 + n − 2 \sqrt{x^2 + n^{-2}} x 2 + n − 2 R \mathbb{R} R 一様収束、∥ f n − f ∥ ≤ n − 1 \lVert f_n - f \rVert \le n^{-1} ∥ f n − f ∥ ≤ n − 1 極限が微分不可能になる x / ( 1 + n x 2 ) x/(1+nx^2) x / ( 1 + n x 2 ) R \mathbb{R} R 一様収束、∥ f n ∥ = 1 2 n \lVert f_n \rVert = \frac{1}{2\sqrt n} ∥ f n ∥ = 2 n 1 x = 0 x=0 x = 0 lim f n ′ ≠ f ′ \lim f_n' \ne f' lim f n ′ = f ′ 高さ 1 / n 1/n 1/ n [ 0 , ∞ ) [0,\infty) [ 0 , ∞ ) 一様収束、∥ f n ∥ = n − 1 \lVert f_n \rVert = n^{-1} ∥ f n ∥ = n − 1 区間が非有界だと積分が交換しない
上 3 つは「収束が一様でない」ことが原因なので、一様収束を仮定すれば防げます。下 4 つは一様収束していてもなお壊れる現象で、微分の交換には別の仮定(定理 7.3 )が、非有界区間には別の道具が必要であることを示しています。
三角形の列と優収束定理。 注意 5.4 で触れた点を確認します。例 5.1 の f n f_n f n φ ( x ) : = sup n ≥ 2 f n ( x ) \varphi(x) := \sup_{n \ge 2} f_n(x) φ ( x ) := sup n ≥ 2 f n ( x ) 0 < x < 1 / 3 0 < x < 1/3 0 < x < 1/3 m : = ⌈ 1 / x ⌉ m := \lceil 1/x \rceil m := ⌈ 1/ x ⌉ m ≥ 4 m \ge 4 m ≥ 4 m − 1 < 1 / x ≤ m m - 1 < 1/x \le m m − 1 < 1/ x ≤ m 1 m ≤ x < 1 m − 1 ≤ 2 m \frac{1}{m} \le x < \frac{1}{m-1} \le \frac{2}{m} m 1 ≤ x < m − 1 1 ≤ m 2 m ≥ 2 m \ge 2 m ≥ 2 x x x f m f_m f m
f m ( x ) = 2 m − m 2 x = m ( 2 − m x ) , m x < m m − 1 ≤ 4 3 f_m(x) = 2m - m^2 x = m\,(2 - m x), \qquad m x < \frac{m}{m-1} \le \frac{4}{3} f m ( x ) = 2 m − m 2 x = m ( 2 − m x ) , m x < m − 1 m ≤ 3 4 です(最後は m ≥ 4 m \ge 4 m ≥ 4 2 − m x > 2 3 2 - mx > \frac{2}{3} 2 − m x > 3 2
φ ( x ) ≥ f m ( x ) > 2 3 m ≥ 2 3 x \varphi(x) \ge f_m(x) > \frac{2}{3}m \ge \frac{2}{3x} φ ( x ) ≥ f m ( x ) > 3 2 m ≥ 3 x 2 を得ます。∫ 0 1 / 3 d x x = ∞ \int_0^{1/3}\frac{dx}{x} = \infty ∫ 0 1/3 x d x = ∞ φ \varphi φ [ 0 , 1 ] [0,1] [ 0 , 1 ] n n n ∣ f n ∣ ≤ ψ |f_n| \le \psi ∣ f n ∣ ≤ ψ ψ \psi ψ ψ \psi ψ φ ≤ ψ \varphi \le \psi φ ≤ ψ ψ \psi ψ