車が東京から大阪まで平均時速 100 km で走ったなら、途中で速度計がちょうど 100 km を指した瞬間があるはずです。この当たり前に見える事実を数学の言葉で正確に述べ、証明するのがこの記事の前半です。後半では、sin や指数関数のような複雑な関数を、足し算と掛け算だけで計算できる多項式で置き換え、その誤差がどれだけ小さいかまで言い切る方法を学びます。読み終えると、導関数の符号から関数の増減を結論づけたり、近似の誤差を数字で見積もったりできるようになります。
微分係数 は 1 点だけの情報です。それを「区間全体でこうなる」という主張に翻訳する装置が平均値の定理で、微分積分学の応用のほとんどはここを経由します。最大値定理とフェルマーの補題からロルの定理が出て、ロルの定理からラグランジュとコーシーの平均値の定理が出ます。三つは同じ定理の言い換えに近い関係にあります。
コーシーの平均値の定理からロピタルの定理が導かれます。「0 / 0 0/0 0/0 g ′ ≠ 0 g' \ne 0 g ′ = 0 f ′ / g ′ f'/g' f ′ / g ′
テイラーの定理の主役は多項式ではなく剰余項です。R n ( x ) = f ( n + 1 ) ( c ) ( x − a ) n + 1 / ( n + 1 ) ! R_n(x) = f^{(n+1)}(c)(x-a)^{n+1}/(n+1)! R n ( x ) = f ( n + 1 ) ( c ) ( x − a ) n + 1 / ( n + 1 )!
e x e^x e x sin x \sin x sin x log ( 1 + x ) \log(1+x) log ( 1 + x ) − 1 < x ≤ 1 -1 < x \le 1 − 1 < x ≤ 1 0 0 0
微分係数 : 関数のグラフの 1 点での接線の傾きを、差分商の極限として定めたもの。→ 微分係数 関数の極限 : x x x a a a f ( x ) f(x) f ( x ) 関数の極限 連続性 : 点の近くで値が飛ばず、x x x f ( x ) f(x) f ( x ) 連続性 除外近傍 : 点 a a a a a a a a a 除外近傍 導関数の計算規則 : 積・商・連鎖律など、微分を計算するための基本的な規則。→ 導関数の定義と基本的な微分法 導関数 f ′ ( c ) f'(c) f ′ ( c ) c c c
f ′ f' f ′ 0 0 0 f f f f ′ f' f ′ f f f ∣ f ′ ∣ ≤ 1 |f'| \le 1 ∣ f ′ ∣ ≤ 1 f f f ∣ f ( x ) − f ( y ) ∣ ≤ ∣ x − y ∣ |f(x) - f(y)| \le |x-y| ∣ f ( x ) − f ( y ) ∣ ≤ ∣ x − y ∣
どれも「そうに決まっている」と感じますが、どれも自明ではありません。微分係数の定義に現れるのは x → c x \to c x → c x , y x, y x , y f f f
日常の言葉に直せばこうなります。東京から大阪まで 500 500 500 5 5 5 100 100 100 2 2 2
もう一つ、動機の系統があります。関数の値を実際に計算したいという要求です。sin ( 0.1 ) \sin(0.1) sin ( 0.1 ) f f f
この記事の論理の流れを先に示しておきます。
この記事の論理構成。すべては実数の連続性から出発し、ロルの定理を経由する。 微分の定義と基本的な計算規則は 導関数の定義と基本的な微分法 で扱ったものを使います。とくに「c c c c c c 微分可能ならば連続(定理 3.4)[導関数の定義と基本的な微分法] )は以下で何度も使います。
定義 2.1 (極大・極小 ) ↗
I ⊂ R I \subset \mathbb{R} I ⊂ R f : I → R f: I \to \mathbb{R} f : I → R c ∈ I c \in I c ∈ I δ > 0 \delta > 0 δ > 0 ∣ x − c ∣ < δ |x - c| < \delta ∣ x − c ∣ < δ x ∈ I x \in I x ∈ I
f ( x ) ≤ f ( c ) f(x) \le f(c) f ( x ) ≤ f ( c ) が成り立つとき、f f f c c c 極大 であるといいます。同様に、そのような δ \delta δ f ( x ) ≥ f ( c ) f(x) \ge f(c) f ( x ) ≥ f ( c ) c c c 極小 であるといいます。極大または極小であることを、極値をとるといいます。
「最大」が区間全体との比較であるのに対し、「極大」は c c c
定義 2.2 (n 回微分可能・C n C^n C n ) ↗
開区間 I I I f f f f ( 0 ) = f f^{(0)} = f f ( 0 ) = f f ( k − 1 ) f^{(k-1)} f ( k − 1 ) I I I f ( k ) = ( f ( k − 1 ) ) ′ f^{(k)} = (f^{(k-1)})' f ( k ) = ( f ( k − 1 ) ) ′ f ( n ) f^{(n)} f ( n ) I I I f f f I I I n n n f ( n ) f^{(n)} f ( n ) I I I f f f C n C^n C n n n n C n C^n C n C ∞ C^\infty C ∞
f f f n n n f ( n − 1 ) f^{(n-1)} f ( n − 1 ) f f f C n − 1 C^{n-1} C n − 1 n n n C n C^n C n f ( n ) f^{(n)} f ( n )
定理 2.3 (最大値・最小値の定理 ) ✓
a < b a < b a < b f : [ a , b ] → R f: [a,b] \to \mathbb{R} f : [ a , b ] → R [ a , b ] [a,b] [ a , b ] x M , x m ∈ [ a , b ] x_M, x_m \in [a,b] x M , x m ∈ [ a , b ] x ∈ [ a , b ] x \in [a,b] x ∈ [ a , b ]
f ( x m ) ≤ f ( x ) ≤ f ( x M ) f(x_m) \le f(x) \le f(x_M) f ( x m ) ≤ f ( x ) ≤ f ( x M ) が成り立ちます。すなわち f f f [ a , b ] [a,b] [ a , b ]
次の証明のねらいは、「値がいくらでも大きくなる」ことも「上限に届かない」ことも起こらないと示すことです。そのために、「a a a x x x f f f x x x S S S b b b
証明(定理 2.3) 実数の連続性(上限の存在、連続性公理(公理 5.1)[数とは何か] )だけを使う証明を書いておきます。ボルツァーノ・ワイエルシュトラスの定理を使う別証明は 連続関数と一様連続性 の 最大値の原理(定理 4.2)[連続関数と一様連続性] にあります。
(i) f f f [ a , b ] [a,b] [ a , b ] S = { x ∈ [ a , b ] : f は [ a , x ] 上で上に有界 } S = \{\, x \in [a,b] : f \text{ は } [a,x] \text{ 上で上に有界} \,\} S = { x ∈ [ a , b ] : f は [ a , x ] 上で上に有界 } a ∈ S a \in S a ∈ S S S S b b b s = sup S s = \sup S s = sup S s ∈ [ a , b ] s \in [a,b] s ∈ [ a , b ] f f f s s s ε = 1 \varepsilon = 1 ε = 1 δ > 0 \delta > 0 δ > 0 x ∈ [ a , b ] x \in [a,b] x ∈ [ a , b ] ∣ x − s ∣ < δ |x - s| < \delta ∣ x − s ∣ < δ f ( x ) < f ( s ) + 1 f(x) < f(s) + 1 f ( x ) < f ( s ) + 1 s = sup S s = \sup S s = sup S x 0 ∈ S x_0 \in S x 0 ∈ S x 0 > s − δ x_0 > s - \delta x 0 > s − δ f f f [ a , x 0 ] [a,x_0] [ a , x 0 ] x 0 ≤ x ≤ x 1 : = min { s + δ / 2 , b } x_0 \le x \le x_1 := \min\{s + \delta/2,\ b\} x 0 ≤ x ≤ x 1 := min { s + δ /2 , b } f ( x ) < f ( s ) + 1 f(x) < f(s) + 1 f ( x ) < f ( s ) + 1 f f f [ a , x 1 ] [a,x_1] [ a , x 1 ] x 1 ∈ S x_1 \in S x 1 ∈ S s < b s < b s < b x 1 > s x_1 > s x 1 > s s s s S S S s = b s = b s = b x 1 = b ∈ S x_1 = b \in S x 1 = b ∈ S
(ii) 最大値をとる。 (i) より M = sup { f ( x ) : x ∈ [ a , b ] } M = \sup\{f(x) : x \in [a,b]\} M = sup { f ( x ) : x ∈ [ a , b ]} x x x f ( x ) < M f(x) < M f ( x ) < M g ( x ) = 1 / ( M − f ( x ) ) g(x) = 1/(M - f(x)) g ( x ) = 1/ ( M − f ( x )) [ a , b ] [a,b] [ a , b ] 極限の四則(定理 4.2)[極限と連続性] )で、(i) より上に有界、つまり g ≤ K g \le K g ≤ K K > 0 K > 0 K > 0 f ( x ) ≤ M − 1 / K f(x) \le M - 1/K f ( x ) ≤ M − 1/ K x x x M M M f ( x M ) = M f(x_M) = M f ( x M ) = M x M x_M x M
最小値は − f -f − f
∎ 補題 2.5 (フェルマーの補題 ) ✓
I I I f : I → R f : I \to \mathbb{R} f : I → R c ∈ I c \in I c ∈ I f f f c c c c c c f ′ ( c ) = 0 f'(c) = 0 f ′ ( c ) = 0
証明(補題 2.5) 極大の場合を示せば十分です。極小の場合は − f -f − f − f -f − f c c c ( − f ) ′ ( c ) = − f ′ ( c ) = 0 (-f)'(c) = -f'(c) = 0 ( − f ) ′ ( c ) = − f ′ ( c ) = 0 f ′ ( c ) = 0 f'(c) = 0 f ′ ( c ) = 0
定義 2.1 より、ある δ 1 > 0 \delta_1 > 0 δ 1 > 0 ∣ h ∣ < δ 1 |h| < \delta_1 ∣ h ∣ < δ 1 c + h ∈ I c + h \in I c + h ∈ I f ( c + h ) ≤ f ( c ) f(c+h) \le f(c) f ( c + h ) ≤ f ( c ) I I I δ ≤ δ 1 \delta \le \delta_1 δ ≤ δ 1 ∣ h ∣ < δ |h| < \delta ∣ h ∣ < δ c + h ∈ I c + h \in I c + h ∈ I δ \delta δ
0 < h < δ 0 < h < \delta 0 < h < δ f ( c + h ) − f ( c ) ≤ 0 f(c+h) - f(c) \le 0 f ( c + h ) − f ( c ) ≤ 0 h > 0 h > 0 h > 0
f ( c + h ) − f ( c ) h ≤ 0 \frac{f(c+h) - f(c)}{h} \le 0 h f ( c + h ) − f ( c ) ≤ 0 です。h → + 0 h \to +0 h → + 0 ≤ 0 \le 0 ≤ 0 ≤ 0 \le 0 ≤ 0 f ′ ( c ) ≤ 0 f'(c) \le 0 f ′ ( c ) ≤ 0
− δ < h < 0 -\delta < h < 0 − δ < h < 0 f ( c + h ) − f ( c ) ≤ 0 f(c+h) - f(c) \le 0 f ( c + h ) − f ( c ) ≤ 0 h < 0 h < 0 h < 0
f ( c + h ) − f ( c ) h ≥ 0 \frac{f(c+h) - f(c)}{h} \ge 0 h f ( c + h ) − f ( c ) ≥ 0 となり、h → − 0 h \to -0 h → − 0 f ′ ( c ) ≥ 0 f'(c) \ge 0 f ′ ( c ) ≥ 0
f f f c c c f ′ ( c ) f'(c) f ′ ( c ) f ′ ( c ) ≤ 0 f'(c) \le 0 f ′ ( c ) ≤ 0 f ′ ( c ) ≥ 0 f'(c) \ge 0 f ′ ( c ) ≥ 0 f ′ ( c ) = 0 f'(c) = 0 f ′ ( c ) = 0
∎ I I I f ( x ) = x f(x) = x f ( x ) = x [ 0 , 1 ] [0,1] [ 0 , 1 ] x = 1 x = 1 x = 1 f ′ ( 1 ) = 1 ≠ 0 f'(1) = 1 \ne 0 f ′ ( 1 ) = 1 = 0 c c c ( a , b ) (a,b) ( a , b )
定理 3.1 (ロルの定理 ) ✓
a < b a < b a < b f : [ a , b ] → R f : [a,b] \to \mathbb{R} f : [ a , b ] → R
f f f [ a , b ] [a,b] [ a , b ] f f f ( a , b ) (a,b) ( a , b ) f ( a ) = f ( b ) f(a) = f(b) f ( a ) = f ( b ) このとき、f ′ ( c ) = 0 f'(c) = 0 f ′ ( c ) = 0 c ∈ ( a , b ) c \in (a,b) c ∈ ( a , b )
証明(定理 3.1) 仮定 1 と 定理 2.3 より、f f f [ a , b ] [a,b] [ a , b ] M = f ( x M ) M = f(x_M) M = f ( x M ) m = f ( x m ) m = f(x_m) m = f ( x m )
M = m M = m M = m x ∈ [ a , b ] x \in [a,b] x ∈ [ a , b ] m ≤ f ( x ) ≤ M = m m \le f(x) \le M = m m ≤ f ( x ) ≤ M = m f f f a < b a < b a < b ( a , b ) (a,b) ( a , b ) c c c lim h → 0 ( f ( c + h ) − f ( c ) ) / h = lim h → 0 0 / h = 0 \lim_{h\to 0}(f(c+h)-f(c))/h = \lim_{h \to 0} 0/h = 0 lim h → 0 ( f ( c + h ) − f ( c )) / h = lim h → 0 0/ h = 0 f ′ ( c ) = 0 f'(c) = 0 f ′ ( c ) = 0
M > m M > m M > m f ( a ) = f ( b ) f(a) = f(b) f ( a ) = f ( b ) M = f ( a ) M = f(a) M = f ( a ) m = f ( a ) m = f(a) m = f ( a ) M = m M = m M = m M ≠ f ( a ) M \ne f(a) M = f ( a ) m ≠ f ( a ) m \ne f(a) m = f ( a )
M ≠ f ( a ) = f ( b ) M \ne f(a) = f(b) M = f ( a ) = f ( b ) x M x_M x M f ( x M ) = M ≠ f ( a ) , f ( b ) f(x_M) = M \ne f(a), f(b) f ( x M ) = M = f ( a ) , f ( b ) x M ≠ a x_M \ne a x M = a x M ≠ b x_M \ne b x M = b c : = x M ∈ ( a , b ) c := x_M \in (a,b) c := x M ∈ ( a , b ) f ( x ) ≤ f ( c ) f(x) \le f(c) f ( x ) ≤ f ( c ) x ∈ [ a , b ] x \in [a,b] x ∈ [ a , b ] c c c ( a , b ) (a,b) ( a , b ) 定義 2.1 の δ \delta δ min { c − a , b − c } \min\lbrace c-a,\ b-c \rbrace min { c − a , b − c } f f f c c c 補題 2.5 を開区間 ( a , b ) (a,b) ( a , b ) f f f f ′ ( c ) = 0 f'(c) = 0 f ′ ( c ) = 0
m ≠ f ( a ) m \ne f(a) m = f ( a ) x m ∈ ( a , b ) x_m \in (a,b) x m ∈ ( a , b ) 補題 2.5 が適用でき、f ′ ( x m ) = 0 f'(x_m) = 0 f ′ ( x m ) = 0
∎ ロルの定理。両端の高さが等しい曲線は、内部に最大点(または最小点)をもち、そこで接線が水平になる。最大点が端点だと、この議論は成り立たない。 例 3.2 (ロルの定理の三つの仮定はどれも落とせない )
三つの仮定それぞれについて、それだけを外すと結論が壊れる例を挙げます。
仮定 2(微分可能性)を外す。 f ( x ) = ∣ x ∣ f(x) = |x| f ( x ) = ∣ x ∣ [ − 1 , 1 ] [-1,1] [ − 1 , 1 ] f f f f ( − 1 ) = f ( 1 ) = 1 f(-1) = f(1) = 1 f ( − 1 ) = f ( 1 ) = 1 x ≠ 0 x \ne 0 x = 0 f ′ ( x ) = x / ∣ x ∣ = ± 1 f'(x) = x/|x| = \pm 1 f ′ ( x ) = x /∣ x ∣ = ± 1 0 0 0 x = 0 x = 0 x = 0 1 1 1 − 1 -1 − 1
仮定 3(両端の値が等しい)を外す。 f ( x ) = x f(x) = x f ( x ) = x [ 0 , 1 ] [0,1] [ 0 , 1 ] f ( 0 ) = 0 ≠ 1 = f ( 1 ) f(0) = 0 \ne 1 = f(1) f ( 0 ) = 0 = 1 = f ( 1 ) f ′ ( x ) = 1 f'(x) = 1 f ′ ( x ) = 1 0 0 0
仮定 1(閉区間での連続性)を外す。 f ( x ) = x f(x) = x f ( x ) = x 0 ≤ x < 1 0 \le x < 1 0 ≤ x < 1 f ( 1 ) = 0 f(1) = 0 f ( 1 ) = 0 [ 0 , 1 ] [0,1] [ 0 , 1 ] f ( 0 ) = f ( 1 ) = 0 f(0) = f(1) = 0 f ( 0 ) = f ( 1 ) = 0 ( 0 , 1 ) (0,1) ( 0 , 1 ) f ′ ( x ) = 1 f'(x) = 1 f ′ ( x ) = 1 x = 1 x = 1 x = 1 x → 1 − x \to 1- x → 1 − f ( x ) → 1 ≠ 0 = f ( 1 ) f(x) \to 1 \ne 0 = f(1) f ( x ) → 1 = 0 = f ( 1 ) f ′ f' f ′ 0 0 0
定理 3.3 (ラグランジュの平均値の定理 ) ✓
a < b a < b a < b f : [ a , b ] → R f : [a,b] \to \mathbb{R} f : [ a , b ] → R [ a , b ] [a,b] [ a , b ] ( a , b ) (a,b) ( a , b )
f ( b ) − f ( a ) = f ′ ( c ) ( b − a ) f(b) - f(a) = f'(c)\,(b-a) f ( b ) − f ( a ) = f ′ ( c ) ( b − a ) を満たす c ∈ ( a , b ) c \in (a,b) c ∈ ( a , b ) f ( b ) − f ( a ) b − a = f ′ ( c ) \dfrac{f(b)-f(a)}{b-a} = f'(c) b − a f ( b ) − f ( a ) = f ′ ( c )
証明(定理 3.3) 両端を結ぶ直線(弦)を f f f
g ( x ) = f ( x ) − f ( a ) − f ( b ) − f ( a ) b − a ( x − a ) ( x ∈ [ a , b ] ) g(x) = f(x) - f(a) - \frac{f(b)-f(a)}{b-a}(x - a) \qquad (x \in [a,b]) g ( x ) = f ( x ) − f ( a ) − b − a f ( b ) − f ( a ) ( x − a ) ( x ∈ [ a , b ]) と定めます。g g g f f f [ a , b ] [a,b] [ a , b ] ( a , b ) (a,b) ( a , b ) f f f
g ( a ) = f ( a ) − f ( a ) − 0 = 0 , g ( b ) = f ( b ) − f ( a ) − f ( b ) − f ( a ) b − a ( b − a ) = 0 g(a) = f(a) - f(a) - 0 = 0, \qquad g(b) = f(b) - f(a) - \frac{f(b)-f(a)}{b-a}(b-a) = 0 g ( a ) = f ( a ) − f ( a ) − 0 = 0 , g ( b ) = f ( b ) − f ( a ) − b − a f ( b ) − f ( a ) ( b − a ) = 0 なので g ( a ) = g ( b ) g(a) = g(b) g ( a ) = g ( b ) g g g 定理 3.1 の仮定をすべて満たし、g ′ ( c ) = 0 g'(c) = 0 g ′ ( c ) = 0 c ∈ ( a , b ) c \in (a,b) c ∈ ( a , b ) ( a , b ) (a,b) ( a , b )
g ′ ( x ) = f ′ ( x ) − f ( b ) − f ( a ) b − a g'(x) = f'(x) - \frac{f(b)-f(a)}{b-a} g ′ ( x ) = f ′ ( x ) − b − a f ( b ) − f ( a ) ですから、g ′ ( c ) = 0 g'(c) = 0 g ′ ( c ) = 0 f ′ ( c ) = f ( b ) − f ( a ) b − a f'(c) = \dfrac{f(b)-f(a)}{b-a} f ′ ( c ) = b − a f ( b ) − f ( a ) b − a ≠ 0 b - a \ne 0 b − a = 0
∎ 証明で引いた 1 次関数は、( a , f ( a ) ) (a,f(a)) ( a , f ( a )) ( b , f ( b ) ) (b,f(b)) ( b , f ( b ))
平均値の定理。両端を結ぶ弦(実線)と平行な接線(破線)をもつ点 c が、開区間の内部に必ず存在する。 系 3.4 (導関数の符号と単調性 ) ✓
I ⊂ R I \subset \mathbb{R} I ⊂ R f : I → R f : I \to \mathbb{R} f : I → R I I I I I I
I I I f ′ = 0 f' = 0 f ′ = 0 f f f I I I I I I f ′ ≥ 0 f' \ge 0 f ′ ≥ 0 f f f I I I x < y ⇒ f ( x ) ≤ f ( y ) x < y \Rightarrow f(x) \le f(y) x < y ⇒ f ( x ) ≤ f ( y ) I I I f ′ > 0 f' > 0 f ′ > 0 f f f I I I x < y ⇒ f ( x ) < f ( y ) x < y \Rightarrow f(x) < f(y) x < y ⇒ f ( x ) < f ( y ) 証明(系 3.4) まず 1 と 2 と 3 に共通する準備をします。x < y x < y x < y I I I I I I [ x , y ] ⊂ I [x,y] \subset I [ x , y ] ⊂ I f f f [ x , y ] [x,y] [ x , y ] ( x , y ) (x,y) ( x , y ) I I I I I I I I I ( x , y ) (x,y) ( x , y ) 定理 3.3 が使えて、
f ( y ) − f ( x ) = f ′ ( c ) ( y − x ) , c ∈ ( x , y ) f(y) - f(x) = f'(c)(y - x), \qquad c \in (x,y) f ( y ) − f ( x ) = f ′ ( c ) ( y − x ) , c ∈ ( x , y ) を満たす c c c y − x > 0 y - x > 0 y − x > 0 f ( y ) − f ( x ) f(y)-f(x) f ( y ) − f ( x ) f ′ ( c ) f'(c) f ′ ( c )
1 の証明。内部でつねに f ′ = 0 f' = 0 f ′ = 0 x < y x < y x < y f ( y ) − f ( x ) = 0 f(y) - f(x) = 0 f ( y ) − f ( x ) = 0 f f f f f f c c c 0 0 0 f ′ ( c ) = 0 f'(c) = 0 f ′ ( c ) = 0
2 の証明。内部でつねに f ′ ≥ 0 f' \ge 0 f ′ ≥ 0 f ( y ) − f ( x ) = f ′ ( c ) ( y − x ) ≥ 0 f(y)-f(x) = f'(c)(y-x) \ge 0 f ( y ) − f ( x ) = f ′ ( c ) ( y − x ) ≥ 0 f f f c c c h ≠ 0 h \ne 0 h = 0 ( f ( c + h ) − f ( c ) ) / h ≥ 0 (f(c+h)-f(c))/h \ge 0 ( f ( c + h ) − f ( c )) / h ≥ 0 h > 0 h > 0 h > 0 ≥ 0 \ge 0 ≥ 0 h < 0 h < 0 h < 0 ≤ 0 \le 0 ≤ 0 h → 0 h \to 0 h → 0 f ′ ( c ) ≥ 0 f'(c) \ge 0 f ′ ( c ) ≥ 0
3 の証明。内部でつねに f ′ > 0 f' > 0 f ′ > 0 f ( y ) − f ( x ) = f ′ ( c ) ( y − x ) > 0 f(y) - f(x) = f'(c)(y-x) > 0 f ( y ) − f ( x ) = f ′ ( c ) ( y − x ) > 0 f ( x ) = x 3 f(x) = x^3 f ( x ) = x 3 R \mathbb{R} R x < y x < y x < y y 3 − x 3 = ( y − x ) ( y 2 + x y + x 2 ) > 0 y^3 - x^3 = (y-x)(y^2+xy+x^2) > 0 y 3 − x 3 = ( y − x ) ( y 2 + x y + x 2 ) > 0 y 2 + x y + x 2 = ( y + x / 2 ) 2 + 3 x 2 / 4 y^2 + xy + x^2 = (y + x/2)^2 + 3x^2/4 y 2 + x y + x 2 = ( y + x /2 ) 2 + 3 x 2 /4 x = y = 0 x = y = 0 x = y = 0 f ′ ( 0 ) = 0 f'(0) = 0 f ′ ( 0 ) = 0
∎ 主張 1 は「導関数が一致する二つの関数は定数の差しかない」という形で使われ、不定積分が定数の差を除いて定まることの根拠になります。この事実は 積分の基本定理と定積分 で中心的な役割を果たします。
導関数は連続とは限りません(微分可能だが導関数が連続でない例(例 7.5)[導関数の定義と基本的な微分法] )が、まったく自由でもありません。次の定理が示すように、導関数は連続関数と同じく中間の値をすべてとります。
定理 3.5 (ダルブーの定理(導関数の中間値性) ) ✓
a < b a < b a < b f : [ a , b ] → R f : [a,b] \to \mathbb{R} f : [ a , b ] → R [ a , b ] [a,b] [ a , b ] f ′ ( a ) < f ′ ( b ) f'(a) < f'(b) f ′ ( a ) < f ′ ( b ) f ′ ( a ) < γ < f ′ ( b ) f'(a) < \gamma < f'(b) f ′ ( a ) < γ < f ′ ( b ) γ \gamma γ f ′ ( c ) = γ f'(c) = \gamma f ′ ( c ) = γ c ∈ ( a , b ) c \in (a,b) c ∈ ( a , b ) f ′ ( a ) > f ′ ( b ) f'(a) > f'(b) f ′ ( a ) > f ′ ( b )
証明(定理 3.5) g ( x ) = f ( x ) − γ x g(x) = f(x) - \gamma x g ( x ) = f ( x ) − γ x g g g [ a , b ] [a,b] [ a , b ] g ′ ( x ) = f ′ ( x ) − γ g'(x) = f'(x) - \gamma g ′ ( x ) = f ′ ( x ) − γ g ′ ( a ) < 0 < g ′ ( b ) g'(a) < 0 < g'(b) g ′ ( a ) < 0 < g ′ ( b ) 定理 2.3 より g g g [ a , b ] [a,b] [ a , b ] x m x_m x m
x m ≠ a x_m \ne a x m = a g ′ ( a ) < 0 g'(a) < 0 g ′ ( a ) < 0 h → + 0 h \to +0 h → + 0 ( g ( a + h ) − g ( a ) ) / h → g ′ ( a ) < 0 (g(a+h) - g(a))/h \to g'(a) < 0 ( g ( a + h ) − g ( a )) / h → g ′ ( a ) < 0 h > 0 h > 0 h > 0 ( g ( a + h ) − g ( a ) ) / h < 0 (g(a+h)-g(a))/h < 0 ( g ( a + h ) − g ( a )) / h < 0 g ( a + h ) < g ( a ) g(a+h) < g(a) g ( a + h ) < g ( a ) a a a g ′ ( b ) > 0 g'(b) > 0 g ′ ( b ) > 0 h < 0 h < 0 h < 0 ( g ( b + h ) − g ( b ) ) / h > 0 (g(b+h)-g(b))/h > 0 ( g ( b + h ) − g ( b )) / h > 0 h < 0 h < 0 h < 0 g ( b + h ) < g ( b ) g(b+h) < g(b) g ( b + h ) < g ( b ) x m ≠ b x_m \ne b x m = b
したがって x m ∈ ( a , b ) x_m \in (a,b) x m ∈ ( a , b ) ( a , b ) (a,b) ( a , b ) 補題 2.5 より g ′ ( x m ) = 0 g'(x_m) = 0 g ′ ( x m ) = 0 f ′ ( x m ) = γ f'(x_m) = \gamma f ′ ( x m ) = γ
∎ この定理から、導関数は第一種の不連続(左右の極限が存在して異なる跳び)をもてないことが分かります。たとえば f ′ ( x ) = 0 ( x < 0 ) f'(x) = 0\ (x < 0) f ′ ( x ) = 0 ( x < 0 ) f ′ ( x ) = 1 ( x ≥ 0 ) f'(x) = 1\ (x \ge 0) f ′ ( x ) = 1 ( x ≥ 0 ) f f f
例 3.6 (平均値の定理で不等式を作る )
平均値の定理は、等式のまま使うより「f ′ f' f ′
(1) 正弦関数は 1-リプシッツである。 すべての実数 x , y x, y x , y ∣ sin x − sin y ∣ ≤ ∣ x − y ∣ |\sin x - \sin y| \le |x - y| ∣ sin x − sin y ∣ ≤ ∣ x − y ∣
x = y x = y x = y 0 0 0 x ≠ y x \ne y x = y x < y x < y x < y sin \sin sin R \mathbb{R} R [ x , y ] [x,y] [ x , y ] 定理 3.3 が使えて、ある c ∈ ( x , y ) c \in (x,y) c ∈ ( x , y )
sin y − sin x = cos ( c ) ( y − x ) \sin y - \sin x = \cos(c)\,(y - x) sin y − sin x = cos ( c ) ( y − x ) となります。∣ cos c ∣ ≤ 1 |\cos c| \le 1 ∣ cos c ∣ ≤ 1 ∣ sin y − sin x ∣ ≤ ∣ y − x ∣ |\sin y - \sin x| \le |y - x| ∣ sin y − sin x ∣ ≤ ∣ y − x ∣
(2) 対数の両側評価。 x > 0 x > 0 x > 0
x 1 + x < log ( 1 + x ) < x \frac{x}{1+x} < \log(1+x) < x 1 + x x < log ( 1 + x ) < x が成り立ちます。f ( t ) = log ( 1 + t ) f(t) = \log(1+t) f ( t ) = log ( 1 + t ) [ 0 , x ] [0,x] [ 0 , x ] ( 0 , x ) (0,x) ( 0 , x ) f ′ ( t ) = 1 / ( 1 + t ) f'(t) = 1/(1+t) f ′ ( t ) = 1/ ( 1 + t ) 定理 3.3 より、ある c ∈ ( 0 , x ) c \in (0,x) c ∈ ( 0 , x )
log ( 1 + x ) − log 1 = x 1 + c \log(1+x) - \log 1 = \frac{x}{1+c} log ( 1 + x ) − log 1 = 1 + c x です。0 < c < x 0 < c < x 0 < c < x 1 < 1 + c < 1 + x 1 < 1 + c < 1 + x 1 < 1 + c < 1 + x 1 1 + x < 1 1 + c < 1 \dfrac{1}{1+x} < \dfrac{1}{1+c} < 1 1 + x 1 < 1 + c 1 < 1 x > 0 x > 0 x > 0
x 1 + x < x 1 + c = log ( 1 + x ) < x \frac{x}{1+x} < \frac{x}{1+c} = \log(1+x) < x 1 + x x < 1 + c x = log ( 1 + x ) < x を得ます。x = 1 x = 1 x = 1 0.5 < log 2 = 0.6931 … < 1 0.5 < \log 2 = 0.6931\ldots < 1 0.5 < log 2 = 0.6931 … < 1
二つの関数の変化を比べたいことがあります。素朴には f f f g g g 定理 3.3 を適用して比を取ればよさそうですが、出てくる中間点が f f f g g g f ′ ( c 1 ) / g ′ ( c 2 ) f'(c_1)/g'(c_2) f ′ ( c 1 ) / g ′ ( c 2 ) c c c
定理 3.7 (コーシーの平均値の定理 ) ✓
a < b a < b a < b f , g : [ a , b ] → R f, g : [a,b] \to \mathbb{R} f , g : [ a , b ] → R [ a , b ] [a,b] [ a , b ] ( a , b ) (a,b) ( a , b )
( f ( b ) − f ( a ) ) g ′ ( c ) = ( g ( b ) − g ( a ) ) f ′ ( c ) \bigl(f(b) - f(a)\bigr) g'(c) = \bigl(g(b) - g(a)\bigr) f'(c) ( f ( b ) − f ( a ) ) g ′ ( c ) = ( g ( b ) − g ( a ) ) f ′ ( c ) を満たす c ∈ ( a , b ) c \in (a,b) c ∈ ( a , b ) x ∈ ( a , b ) x \in (a,b) x ∈ ( a , b ) g ′ ( x ) ≠ 0 g'(x) \ne 0 g ′ ( x ) = 0 g ( b ) ≠ g ( a ) g(b) \ne g(a) g ( b ) = g ( a )
f ( b ) − f ( a ) g ( b ) − g ( a ) = f ′ ( c ) g ′ ( c ) \frac{f(b)-f(a)}{g(b)-g(a)} = \frac{f'(c)}{g'(c)} g ( b ) − g ( a ) f ( b ) − f ( a ) = g ′ ( c ) f ′ ( c ) と書けます。
証明(定理 3.7) h ( x ) = ( f ( b ) − f ( a ) ) ( g ( x ) − g ( a ) ) − ( g ( b ) − g ( a ) ) ( f ( x ) − f ( a ) ) h(x) = \bigl(f(b)-f(a)\bigr)\bigl(g(x) - g(a)\bigr) - \bigl(g(b)-g(a)\bigr)\bigl(f(x) - f(a)\bigr) h ( x ) = ( f ( b ) − f ( a ) ) ( g ( x ) − g ( a ) ) − ( g ( b ) − g ( a ) ) ( f ( x ) − f ( a ) ) と定めます。h h h f , g f, g f , g [ a , b ] [a,b] [ a , b ] ( a , b ) (a,b) ( a , b )
h ( a ) = 0 , h ( b ) = ( f ( b ) − f ( a ) ) ( g ( b ) − g ( a ) ) − ( g ( b ) − g ( a ) ) ( f ( b ) − f ( a ) ) = 0 h(a) = 0, \qquad h(b) = \bigl(f(b)-f(a)\bigr)\bigl(g(b)-g(a)\bigr) - \bigl(g(b)-g(a)\bigr)\bigl(f(b)-f(a)\bigr) = 0 h ( a ) = 0 , h ( b ) = ( f ( b ) − f ( a ) ) ( g ( b ) − g ( a ) ) − ( g ( b ) − g ( a ) ) ( f ( b ) − f ( a ) ) = 0 なので h ( a ) = h ( b ) h(a) = h(b) h ( a ) = h ( b ) 定理 3.1 より h ′ ( c ) = 0 h'(c) = 0 h ′ ( c ) = 0 c ∈ ( a , b ) c \in (a,b) c ∈ ( a , b )
h ′ ( x ) = ( f ( b ) − f ( a ) ) g ′ ( x ) − ( g ( b ) − g ( a ) ) f ′ ( x ) h'(x) = \bigl(f(b)-f(a)\bigr) g'(x) - \bigl(g(b)-g(a)\bigr) f'(x) h ′ ( x ) = ( f ( b ) − f ( a ) ) g ′ ( x ) − ( g ( b ) − g ( a ) ) f ′ ( x ) に代入すれば第一の主張が得られます。
後半を示します。もし g ( a ) = g ( b ) g(a) = g(b) g ( a ) = g ( b ) g g g 定理 3.1 の仮定を満たすので g ′ ( ξ ) = 0 g'(\xi) = 0 g ′ ( ξ ) = 0 ξ ∈ ( a , b ) \xi \in (a,b) ξ ∈ ( a , b ) x ∈ ( a , b ) x \in (a,b) x ∈ ( a , b ) g ′ ( x ) ≠ 0 g'(x) \ne 0 g ′ ( x ) = 0 g ( b ) ≠ g ( a ) g(b) \ne g(a) g ( b ) = g ( a ) ( g ( b ) − g ( a ) ) g ′ ( c ) ≠ 0 \bigl(g(b)-g(a)\bigr) g'(c) \ne 0 ( g ( b ) − g ( a ) ) g ′ ( c ) = 0 g ′ ( c ) ≠ 0 g'(c) \ne 0 g ′ ( c ) = 0
∎ x → a x \to a x → a f ( x ) → 0 f(x) \to 0 f ( x ) → 0 g ( x ) → 0 g(x) \to 0 g ( x ) → 0 f ( x ) / g ( x ) f(x)/g(x) f ( x ) / g ( x ) 極限の四則(定理 4.2)[極限と連続性] のうち商の法則は分母の極限が 0 0 0 0 / 0 0/0 0/0
なお、この定理は 1696 年のロピタル侯爵の教科書『曲線の理解のための無限小解析』に現れたためこの名で呼ばれますが、内容はヨハン・ベルヌーイによるものと考えられています。ロピタルはベルヌーイと契約を結び、その研究成果を自分の著書で使う権利を得ていました。
定理 4.1 (ロピタルの定理(0/0 型・右側極限) ) ✓
a ∈ R a \in \mathbb{R} a ∈ R δ 0 > 0 \delta_0 > 0 δ 0 > 0 f , g f, g f , g ( a , a + δ 0 ) (a, a+\delta_0) ( a , a + δ 0 )
すべての x ∈ ( a , a + δ 0 ) x \in (a, a+\delta_0) x ∈ ( a , a + δ 0 ) g ′ ( x ) ≠ 0 g'(x) \ne 0 g ′ ( x ) = 0
lim x → a + f ( x ) = 0 \displaystyle \lim_{x \to a+} f(x) = 0 x → a + lim f ( x ) = 0 lim x → a + g ( x ) = 0 \displaystyle \lim_{x \to a+} g(x) = 0 x → a + lim g ( x ) = 0 極限 L = lim x → a + f ′ ( x ) g ′ ( x ) \displaystyle L = \lim_{x \to a+} \frac{f'(x)}{g'(x)} L = x → a + lim g ′ ( x ) f ′ ( x )
このとき、すべての x ∈ ( a , a + δ 0 ) x \in (a,a+\delta_0) x ∈ ( a , a + δ 0 ) g ( x ) ≠ 0 g(x) \ne 0 g ( x ) = 0
lim x → a + f ( x ) g ( x ) = L \lim_{x \to a+} \frac{f(x)}{g(x)} = L x → a + lim g ( x ) f ( x ) = L が成り立ちます。
証明の方針を先に述べます。f f f g g g a a a a a a 0 0 0 [ a , x ] [a,x] [ a , x ] f ( x ) / g ( x ) f(x)/g(x) f ( x ) / g ( x ) f ′ / g ′ f'/g' f ′ / g ′ x → a + x \to a+ x → a + a a a
証明(定理 4.1) 第 0 段(a a a F , G : [ a , a + δ 0 ) → R F, G : [a, a+\delta_0) \to \mathbb{R} F , G : [ a , a + δ 0 ) → R
F ( a ) = 0 , F ( x ) = f ( x ) ( x > a ) , G ( a ) = 0 , G ( x ) = g ( x ) ( x > a ) F(a) = 0,\quad F(x) = f(x)\ (x > a), \qquad G(a) = 0,\quad G(x) = g(x)\ (x > a) F ( a ) = 0 , F ( x ) = f ( x ) ( x > a ) , G ( a ) = 0 , G ( x ) = g ( x ) ( x > a ) で定めます。仮定 2 はちょうど「F F F G G G a a a ( a , a + δ 0 ) (a, a+\delta_0) ( a , a + δ 0 ) F = f F = f F = f G = g G = g G = g x ∈ ( a , a + δ 0 ) x \in (a, a+\delta_0) x ∈ ( a , a + δ 0 ) F F F G G G [ a , x ] [a,x] [ a , x ] ( a , x ) (a,x) ( a , x )
第 1 段(分母が消えないこと)。 ある x 0 ∈ ( a , a + δ 0 ) x_0 \in (a, a+\delta_0) x 0 ∈ ( a , a + δ 0 ) g ( x 0 ) = 0 g(x_0) = 0 g ( x 0 ) = 0 G ( a ) = G ( x 0 ) = 0 G(a) = G(x_0) = 0 G ( a ) = G ( x 0 ) = 0 G G G [ a , x 0 ] [a,x_0] [ a , x 0 ] ( a , x 0 ) (a,x_0) ( a , x 0 ) 定理 3.1 より G ′ ( ξ ) = g ′ ( ξ ) = 0 G'(\xi) = g'(\xi) = 0 G ′ ( ξ ) = g ′ ( ξ ) = 0 ξ ∈ ( a , x 0 ) \xi \in (a,x_0) ξ ∈ ( a , x 0 ) ( a , a + δ 0 ) (a,a+\delta_0) ( a , a + δ 0 ) g ≠ 0 g \ne 0 g = 0 f ( x ) / g ( x ) f(x)/g(x) f ( x ) / g ( x )
第 2 段(同一点での比に直す)。 x ∈ ( a , a + δ 0 ) x \in (a,a+\delta_0) x ∈ ( a , a + δ 0 ) ( a , x ) ⊂ ( a , a + δ 0 ) (a,x) \subset (a,a+\delta_0) ( a , x ) ⊂ ( a , a + δ 0 ) G ′ = g ′ ≠ 0 G' = g' \ne 0 G ′ = g ′ = 0 定理 3.7 の後半が [ a , x ] [a,x] [ a , x ] F , G F, G F , G c x ∈ ( a , x ) c_x \in (a,x) c x ∈ ( a , x )
f ( x ) g ( x ) = F ( x ) − F ( a ) G ( x ) − G ( a ) = F ′ ( c x ) G ′ ( c x ) = f ′ ( c x ) g ′ ( c x ) \frac{f(x)}{g(x)} = \frac{F(x) - F(a)}{G(x) - G(a)} = \frac{F'(c_x)}{G'(c_x)} = \frac{f'(c_x)}{g'(c_x)} g ( x ) f ( x ) = G ( x ) − G ( a ) F ( x ) − F ( a ) = G ′ ( c x ) F ′ ( c x ) = g ′ ( c x ) f ′ ( c x ) が成り立ちます。
第 3 段(ε \varepsilon ε ε > 0 \varepsilon > 0 ε > 0 δ ∈ ( 0 , δ 0 ] \delta \in (0, \delta_0] δ ∈ ( 0 , δ 0 ] a < t < a + δ a < t < a + \delta a < t < a + δ
∣ f ′ ( t ) g ′ ( t ) − L ∣ < ε \left| \frac{f'(t)}{g'(t)} - L \right| < \varepsilon g ′ ( t ) f ′ ( t ) − L < ε です。いま a < x < a + δ a < x < a + \delta a < x < a + δ c x c_x c x a < c x < x < a + δ a < c_x < x < a+\delta a < c x < x < a + δ t = c x t = c_x t = c x
∣ f ( x ) g ( x ) − L ∣ = ∣ f ′ ( c x ) g ′ ( c x ) − L ∣ < ε \left| \frac{f(x)}{g(x)} - L \right| = \left| \frac{f'(c_x)}{g'(c_x)} - L \right| < \varepsilon g ( x ) f ( x ) − L = g ′ ( c x ) f ′ ( c x ) − L < ε となります。ε > 0 \varepsilon > 0 ε > 0 lim x → a + f ( x ) / g ( x ) = L \lim_{x \to a+} f(x)/g(x) = L lim x → a + f ( x ) / g ( x ) = L
∎ 例 4.3 (不定形の計算三つ )
以下はいずれも両側極限なので、注意 4.2 に従って左右それぞれに 定理 4.1 を適用します(左右で同じ計算になるため、以下では区別せずに書きます)。
(1) lim x → 0 1 − cos x x 2 \displaystyle \lim_{x\to 0} \frac{1 - \cos x}{x^2} x → 0 lim x 2 1 − cos x f ( x ) = 1 − cos x f(x) = 1-\cos x f ( x ) = 1 − cos x g ( x ) = x 2 g(x) = x^2 g ( x ) = x 2 x ≠ 0 x \ne 0 x = 0 g ′ ( x ) = 2 x ≠ 0 g'(x) = 2x \ne 0 g ′ ( x ) = 2 x = 0 x → 0 x \to 0 x → 0 f , g → 0 f, g \to 0 f , g → 0
f ′ ( x ) g ′ ( x ) = sin x 2 x \frac{f'(x)}{g'(x)} = \frac{\sin x}{2x} g ′ ( x ) f ′ ( x ) = 2 x sin x はまた 0 / 0 0/0 0/0 f 1 = sin x f_1 = \sin x f 1 = sin x g 1 = 2 x g_1 = 2x g 1 = 2 x g 1 ′ = 2 ≠ 0 g_1' = 2 \ne 0 g 1 ′ = 2 = 0 f 1 , g 1 → 0 f_1, g_1 \to 0 f 1 , g 1 → 0 f 1 ′ / g 1 ′ = cos x / 2 → 1 / 2 f_1'/g_1' = \cos x / 2 \to 1/2 f 1 ′ / g 1 ′ = cos x /2 → 1/2 lim x → 0 sin x / ( 2 x ) = 1 / 2 \lim_{x\to0} \sin x/(2x) = 1/2 lim x → 0 sin x / ( 2 x ) = 1/2
lim x → 0 1 − cos x x 2 = 1 2 \lim_{x\to 0}\frac{1-\cos x}{x^2} = \frac{1}{2} x → 0 lim x 2 1 − cos x = 2 1 を得ます。数値で確認すると、x = 0.1 x = 0.1 x = 0.1 ( 1 − 0.99500417 ) / 0.01 = 0.4995 … (1 - 0.99500417)/0.01 = 0.4995\ldots ( 1 − 0.99500417 ) /0.01 = 0.4995 … 1 / 2 1/2 1/2
(2) lim x → 0 x − sin x x 3 \displaystyle \lim_{x \to 0}\frac{x - \sin x}{x^3} x → 0 lim x 3 x − sin x 分子分母を微分する操作を三回行います。一回目で 1 − cos x 3 x 2 \dfrac{1 - \cos x}{3x^2} 3 x 2 1 − cos x sin x 6 x \dfrac{\sin x}{6x} 6 x sin x cos x 6 \dfrac{\cos x}{6} 6 cos x x → 0 x \to 0 x → 0 0 0 0 1 − cos x 1 - \cos x 1 − cos x 3 x 2 3x^2 3 x 2 sin x \sin x sin x 6 x 6x 6 x 3 x 2 3x^2 3 x 2 6 x 6x 6 x 6 6 6 x ≠ 0 x \ne 0 x = 0 0 0 0 cos x / 6 \cos x/6 cos x /6 x → 0 x \to 0 x → 0 1 / 6 1/6 1/6
lim x → 0 x − sin x x 3 = 1 6 \lim_{x\to0}\frac{x - \sin x}{x^3} = \frac{1}{6} x → 0 lim x 3 x − sin x = 6 1 を得ます。x = 0.1 x = 0.1 x = 0.1 ( 0.1 − 0.09983342 ) / 0.001 = 0.16658 … (0.1 - 0.09983342)/0.001 = 0.16658\ldots ( 0.1 − 0.09983342 ) /0.001 = 0.16658 … 1 / 6 = 0.16666 … 1/6 = 0.16666\ldots 1/6 = 0.16666 …
(3) lim x → 0 ( 1 x − 1 sin x ) \displaystyle \lim_{x\to 0}\left(\frac{1}{x} - \frac{1}{\sin x}\right) x → 0 lim ( x 1 − sin x 1 ) これは ∞ − ∞ \infty - \infty ∞ − ∞ 0 / 0 0/0 0/0
1 x − 1 sin x = sin x − x x sin x \frac{1}{x} - \frac{1}{\sin x} = \frac{\sin x - x}{x \sin x} x 1 − sin x 1 = x sin x sin x − x 分子分母はともに x → 0 x \to 0 x → 0 0 0 0 sin x + x cos x \sin x + x\cos x sin x + x cos x 0 < ∣ x ∣ < 1 0 < |x| < 1 0 < ∣ x ∣ < 1 x x x sin x \sin x sin x cos x > 0 \cos x > 0 cos x > 0 0 0 0
cos x − 1 sin x + x cos x \frac{\cos x - 1}{\sin x + x \cos x} sin x + x cos x cos x − 1 これも 0 / 0 0/0 0/0 2 cos x − x sin x 2\cos x - x \sin x 2 cos x − x sin x ∣ x ∣ < 1 |x| < 1 ∣ x ∣ < 1
− sin x 2 cos x − x sin x → 0 2 = 0 \frac{-\sin x}{2\cos x - x \sin x} \to \frac{0}{2} = 0 2 cos x − x sin x − sin x → 2 0 = 0 よって求める極限は 0 0 0 sin x − x \sin x - x sin x − x x 3 x^3 x 3 x sin x x \sin x x sin x x 2 x^2 x 2 x x x 0 0 0
微分可能性の定義は、f f f a a a
T 1 ( x ) = f ( a ) + f ′ ( a ) ( x − a ) T_1(x) = f(a) + f'(a)(x-a) T 1 ( x ) = f ( a ) + f ′ ( a ) ( x − a ) によって、誤差が ∣ x − a ∣ |x-a| ∣ x − a ∣ 0 0 0 微分可能性と一次近似(定理 4.1)[導関数の定義と基本的な微分法] )。ではもっと精度を上げたいときはどうするか。次数を上げて 2 次、3 次の多項式を使うのが自然です。問題は二つあります。どの多項式を選ぶべきか、そして誤差はどれだけか。
定義 5.1 (テイラー多項式と剰余項 ) ↗
I I I a ∈ I a \in I a ∈ I f : I → R f : I \to \mathbb{R} f : I → R a a a n n n
T n ( x ) = ∑ k = 0 n f ( k ) ( a ) k ! ( x − a ) k = f ( a ) + f ′ ( a ) ( x − a ) + f ′ ′ ( a ) 2 ! ( x − a ) 2 + ⋯ + f ( n ) ( a ) n ! ( x − a ) n T_n(x) = \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!}(x-a)^k = f(a) + f'(a)(x-a) + \frac{f''(a)}{2!}(x-a)^2 + \cdots + \frac{f^{(n)}(a)}{n!}(x-a)^n T n ( x ) = k = 0 ∑ n k ! f ( k ) ( a ) ( x − a ) k = f ( a ) + f ′ ( a ) ( x − a ) + 2 ! f ′′ ( a ) ( x − a ) 2 + ⋯ + n ! f ( n ) ( a ) ( x − a ) n を f f f a a a n n n a = 0 a = 0 a = 0
R n ( x ) = f ( x ) − T n ( x ) R_n(x) = f(x) - T_n(x) R n ( x ) = f ( x ) − T n ( x ) を n n n
定理 5.3 (テイラーの定理(ラグランジュの剰余) ) ✓
I I I a ∈ I a \in I a ∈ I n ≥ 0 n \ge 0 n ≥ 0 f : I → R f : I \to \mathbb{R} f : I → R I I I n + 1 n+1 n + 1 x ∈ I x \in I x ∈ I x ≠ a x \ne a x = a a a a x x x c c c a < c < x a < c < x a < c < x x < c < a x < c < a x < c < a
f ( x ) = ∑ k = 0 n f ( k ) ( a ) k ! ( x − a ) k + f ( n + 1 ) ( c ) ( n + 1 ) ! ( x − a ) n + 1 f(x) = \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!}(x-a)^k + \frac{f^{(n+1)}(c)}{(n+1)!}(x-a)^{n+1} f ( x ) = k = 0 ∑ n k ! f ( k ) ( a ) ( x − a ) k + ( n + 1 )! f ( n + 1 ) ( c ) ( x − a ) n + 1 が成り立ちます。最後の項をラグランジュの剰余といいます。
n = 0 n = 0 n = 0 f ( x ) = f ( a ) + f ′ ( c ) ( x − a ) f(x) = f(a) + f'(c)(x-a) f ( x ) = f ( a ) + f ′ ( c ) ( x − a ) 定理 3.3 そのものです。テイラーの定理は平均値の定理の高次版であり、証明も平均値の定理(コーシー版)に帰着します。
証明のねらいは次のとおりです。x x x a a a t t t F ( t ) F(t) F ( t ) F ( x ) = 0 F(x) = 0 F ( x ) = 0 F ( a ) F(a) F ( a ) R n ( x ) R_n(x) R n ( x ) F F F t t t f ( x ) f(x) f ( x ) t t t R n ( x ) R_n(x) R n ( x )
証明(定理 5.3) a < x a < x a < x x < a x < a x < a [ a , x ] [a,x] [ a , x ] [ x , a ] [x,a] [ x , a ]
t ∈ [ a , x ] t \in [a,x] t ∈ [ a , x ]
F ( t ) = f ( x ) − ∑ k = 0 n f ( k ) ( t ) k ! ( x − t ) k , G ( t ) = ( x − t ) n + 1 F(t) = f(x) - \sum_{k=0}^{n} \frac{f^{(k)}(t)}{k!}(x-t)^k, \qquad G(t) = (x-t)^{n+1} F ( t ) = f ( x ) − k = 0 ∑ n k ! f ( k ) ( t ) ( x − t ) k , G ( t ) = ( x − t ) n + 1 を定めます。f f f I I I n + 1 n+1 n + 1 f ( 0 ) , … , f ( n ) f^{(0)}, \ldots, f^{(n)} f ( 0 ) , … , f ( n ) F F F G G G [ a , x ] [a,x] [ a , x ] ( a , x ) (a,x) ( a , x )
F ′ F' F ′
d d t [ f ( k ) ( t ) k ! ( x − t ) k ] = f ( k + 1 ) ( t ) k ! ( x − t ) k − f ( k ) ( t ) ( k − 1 ) ! ( x − t ) k − 1 \frac{d}{dt}\left[\frac{f^{(k)}(t)}{k!}(x-t)^k\right] = \frac{f^{(k+1)}(t)}{k!}(x-t)^k - \frac{f^{(k)}(t)}{(k-1)!}(x-t)^{k-1} d t d [ k ! f ( k ) ( t ) ( x − t ) k ] = k ! f ( k + 1 ) ( t ) ( x − t ) k − ( k − 1 )! f ( k ) ( t ) ( x − t ) k − 1 です(k = 0 k = 0 k = 0 f ′ ( t ) f'(t) f ′ ( t ) k = 0 k = 0 k = 0 n n n k k k k + 1 k+1 k + 1
d d t ∑ k = 0 n f ( k ) ( t ) k ! ( x − t ) k = f ( n + 1 ) ( t ) n ! ( x − t ) n \frac{d}{dt}\sum_{k=0}^{n} \frac{f^{(k)}(t)}{k!}(x-t)^k = \frac{f^{(n+1)}(t)}{n!}(x-t)^{n} d t d k = 0 ∑ n k ! f ( k ) ( t ) ( x − t ) k = n ! f ( n + 1 ) ( t ) ( x − t ) n が残ります。したがって
F ′ ( t ) = − f ( n + 1 ) ( t ) n ! ( x − t ) n , G ′ ( t ) = − ( n + 1 ) ( x − t ) n F'(t) = -\frac{f^{(n+1)}(t)}{n!}(x-t)^{n}, \qquad G'(t) = -(n+1)(x-t)^{n} F ′ ( t ) = − n ! f ( n + 1 ) ( t ) ( x − t ) n , G ′ ( t ) = − ( n + 1 ) ( x − t ) n です。t ∈ ( a , x ) t \in (a,x) t ∈ ( a , x ) x − t > 0 x - t > 0 x − t > 0 G ′ ( t ) ≠ 0 G'(t) \ne 0 G ′ ( t ) = 0 定理 3.7 の後半が [ a , x ] [a,x] [ a , x ] F , G F, G F , G c ∈ ( a , x ) c \in (a,x) c ∈ ( a , x )
F ( x ) − F ( a ) G ( x ) − G ( a ) = F ′ ( c ) G ′ ( c ) \frac{F(x) - F(a)}{G(x) - G(a)} = \frac{F'(c)}{G'(c)} G ( x ) − G ( a ) F ( x ) − F ( a ) = G ′ ( c ) F ′ ( c ) が成り立ちます。左辺を計算すると、F ( x ) = f ( x ) − f ( x ) = 0 F(x) = f(x) - f(x) = 0 F ( x ) = f ( x ) − f ( x ) = 0 G ( x ) = 0 G(x) = 0 G ( x ) = 0 F ( a ) = f ( x ) − T n ( x ) = R n ( x ) F(a) = f(x) - T_n(x) = R_n(x) F ( a ) = f ( x ) − T n ( x ) = R n ( x ) G ( a ) = ( x − a ) n + 1 G(a) = (x-a)^{n+1} G ( a ) = ( x − a ) n + 1
0 − R n ( x ) 0 − ( x − a ) n + 1 = R n ( x ) ( x − a ) n + 1 \frac{0 - R_n(x)}{0 - (x-a)^{n+1}} = \frac{R_n(x)}{(x-a)^{n+1}} 0 − ( x − a ) n + 1 0 − R n ( x ) = ( x − a ) n + 1 R n ( x ) です。右辺は ( x − c ) n ≠ 0 (x-c)^n \ne 0 ( x − c ) n = 0
F ′ ( c ) G ′ ( c ) = − f ( n + 1 ) ( c ) ( x − c ) n / n ! − ( n + 1 ) ( x − c ) n = f ( n + 1 ) ( c ) ( n + 1 ) ! \frac{F'(c)}{G'(c)} = \frac{-f^{(n+1)}(c)(x-c)^n/n!}{-(n+1)(x-c)^n} = \frac{f^{(n+1)}(c)}{(n+1)!} G ′ ( c ) F ′ ( c ) = − ( n + 1 ) ( x − c ) n − f ( n + 1 ) ( c ) ( x − c ) n / n ! = ( n + 1 )! f ( n + 1 ) ( c ) となります(n ! ⋅ ( n + 1 ) = ( n + 1 ) ! n! \cdot (n+1) = (n+1)! n ! ⋅ ( n + 1 ) = ( n + 1 )! ( x − a ) n + 1 (x-a)^{n+1} ( x − a ) n + 1
R n ( x ) = f ( n + 1 ) ( c ) ( n + 1 ) ! ( x − a ) n + 1 R_n(x) = \frac{f^{(n+1)}(c)}{(n+1)!}(x-a)^{n+1} R n ( x ) = ( n + 1 )! f ( n + 1 ) ( c ) ( x − a ) n + 1 となり、f ( x ) = T n ( x ) + R n ( x ) f(x) = T_n(x) + R_n(x) f ( x ) = T n ( x ) + R n ( x )
∎ 定義 5.4 (ランダウの o 記号 ) ↗
a a a φ , ψ \varphi, \psi φ , ψ ψ \psi ψ a a a 0 0 0
lim x → a φ ( x ) ψ ( x ) = 0 \lim_{x \to a} \frac{\varphi(x)}{\psi(x)} = 0 x → a lim ψ ( x ) φ ( x ) = 0 が成り立つとき、φ ( x ) = o ( ψ ( x ) ) ( x → a ) \varphi(x) = o(\psi(x))\ (x \to a) φ ( x ) = o ( ψ ( x )) ( x → a ) φ \varphi φ ψ \psi ψ
以下、a = 0 a = 0 a = 0 T n T_n T n R n R_n R n f ( k ) ( 0 ) f^{(k)}(0) f ( k ) ( 0 ) T n T_n T n f ( n + 1 ) f^{(n+1)} f ( n + 1 ) ∣ R n ( x ) ∣ |R_n(x)| ∣ R n ( x ) ∣ n → ∞ n \to \infty n → ∞ R n ( x ) → 0 R_n(x) \to 0 R n ( x ) → 0 x x x
例 6.1 (e x e^x e x
f ( x ) = e x f(x) = e^x f ( x ) = e x k k k f ( k ) ( x ) = e x f^{(k)}(x) = e^x f ( k ) ( x ) = e x f ( k ) ( 0 ) = 1 f^{(k)}(0) = 1 f ( k ) ( 0 ) = 1
T n ( x ) = ∑ k = 0 n x k k ! = 1 + x + x 2 2 ! + ⋯ + x n n ! T_n(x) = \sum_{k=0}^{n} \frac{x^k}{k!} = 1 + x + \frac{x^2}{2!} + \cdots + \frac{x^n}{n!} T n ( x ) = k = 0 ∑ n k ! x k = 1 + x + 2 ! x 2 + ⋯ + n ! x n 定理 5.3 より、0 0 0 x x x c c c R n ( x ) = e c x n + 1 / ( n + 1 ) ! R_n(x) = e^{c}x^{n+1}/(n+1)! R n ( x ) = e c x n + 1 / ( n + 1 )! c c c 0 0 0 x x x c ≤ ∣ x ∣ c \le |x| c ≤ ∣ x ∣ e t e^t e t ( e t ) ′ = e t > 0 (e^t)' = e^t > 0 ( e t ) ′ = e t > 0 系 3.4 より狭義単調増加なので e c ≤ e ∣ x ∣ e^c \le e^{|x|} e c ≤ e ∣ x ∣
∣ R n ( x ) ∣ ≤ e ∣ x ∣ ∣ x ∣ n + 1 ( n + 1 ) ! |R_n(x)| \le e^{|x|}\,\frac{|x|^{n+1}}{(n+1)!} ∣ R n ( x ) ∣ ≤ e ∣ x ∣ ( n + 1 )! ∣ x ∣ n + 1 ここで x x x a n = ∣ x ∣ n + 1 / ( n + 1 ) ! a_n = |x|^{n+1}/(n+1)! a n = ∣ x ∣ n + 1 / ( n + 1 )! 0 0 0 N N N N ≥ 2 ∣ x ∣ N \ge 2|x| N ≥ 2∣ x ∣ n ≥ N n \ge N n ≥ N
a n + 1 a n = ∣ x ∣ n + 2 ≤ ∣ x ∣ N + 2 < 1 2 \frac{a_{n+1}}{a_n} = \frac{|x|}{n+2} \le \frac{|x|}{N+2} < \frac{1}{2} a n a n + 1 = n + 2 ∣ x ∣ ≤ N + 2 ∣ x ∣ < 2 1 です。したがって n ≥ N n \ge N n ≥ N a n ≤ a N ( 1 / 2 ) n − N a_n \le a_N (1/2)^{n-N} a n ≤ a N ( 1/2 ) n − N n → ∞ n \to \infty n → ∞ 0 0 0 a n ≥ 0 a_n \ge 0 a n ≥ 0 a n → 0 a_n \to 0 a n → 0 R n ( x ) → 0 R_n(x) \to 0 R n ( x ) → 0 x x x x x x
e x = ∑ k = 0 ∞ x k k ! e^x = \sum_{k=0}^{\infty}\frac{x^k}{k!} e x = k = 0 ∑ ∞ k ! x k が成り立ちます。
数値で確かめる。 x = 1 x = 1 x = 1 n = 7 n = 7 n = 7
T 7 ( 1 ) = 1 + 1 + 0.5 + 0.1666667 + 0.0416667 + 0.0083333 + 0.0013889 + 0.0001984 = 2.7182540 T_7(1) = 1 + 1 + 0.5 + 0.1666667 + 0.0416667 + 0.0083333 + 0.0013889 + 0.0001984 = 2.7182540 T 7 ( 1 ) = 1 + 1 + 0.5 + 0.1666667 + 0.0416667 + 0.0083333 + 0.0013889 + 0.0001984 = 2.7182540 です。誤差の評価は ∣ R 7 ( 1 ) ∣ ≤ e 1 / 8 ! < 3 / 40320 = 7.44 × 10 − 5 |R_7(1)| \le e^{1}/8! < 3/40320 = 7.44 \times 10^{-5} ∣ R 7 ( 1 ) ∣ ≤ e 1 /8 ! < 3/40320 = 7.44 × 1 0 − 5 e = 2.7182818 … e = 2.7182818\ldots e = 2.7182818 … 2.79 × 10 − 5 2.79 \times 10^{-5} 2.79 × 1 0 − 5
例 6.2 (sin x のマクローリン展開 )
f ( x ) = sin x f(x) = \sin x f ( x ) = sin x cos x , − sin x , − cos x , sin x \cos x, -\sin x, -\cos x, \sin x cos x , − sin x , − cos x , sin x 4 4 4 f ( k ) ( 0 ) f^{(k)}(0) f ( k ) ( 0 ) k = 0 k = 0 k = 0 0 , 1 , 0 , − 1 0, 1, 0, -1 0 , 1 , 0 , − 1
T 2 m + 1 ( x ) = ∑ j = 0 m ( − 1 ) j ( 2 j + 1 ) ! x 2 j + 1 = x − x 3 3 ! + x 5 5 ! − ⋯ T_{2m+1}(x) = \sum_{j=0}^{m}\frac{(-1)^j}{(2j+1)!}x^{2j+1} = x - \frac{x^3}{3!} + \frac{x^5}{5!} - \cdots T 2 m + 1 ( x ) = j = 0 ∑ m ( 2 j + 1 )! ( − 1 ) j x 2 j + 1 = x − 3 ! x 3 + 5 ! x 5 − ⋯ となります。f ( n + 1 ) f^{(n+1)} f ( n + 1 ) ± sin \pm\sin ± sin ± cos \pm\cos ± cos t t t ∣ f ( n + 1 ) ( t ) ∣ ≤ 1 |f^{(n+1)}(t)| \le 1 ∣ f ( n + 1 ) ( t ) ∣ ≤ 1 定理 5.3 から
∣ R n ( x ) ∣ ≤ ∣ x ∣ n + 1 ( n + 1 ) ! |R_n(x)| \le \frac{|x|^{n+1}}{(n+1)!} ∣ R n ( x ) ∣ ≤ ( n + 1 )! ∣ x ∣ n + 1 となり、例 6.1 で示したとおり右辺は各 x x x n → ∞ n \to \infty n → ∞ 0 0 0 x x x
sin x = ∑ j = 0 ∞ ( − 1 ) j ( 2 j + 1 ) ! x 2 j + 1 \sin x = \sum_{j=0}^{\infty}\frac{(-1)^j}{(2j+1)!}x^{2j+1} sin x = j = 0 ∑ ∞ ( 2 j + 1 )! ( − 1 ) j x 2 j + 1 が成り立ちます。
数値で確かめる。 sin ( 0.1 ) \sin(0.1) sin ( 0.1 ) T 3 ( x ) = x − x 3 / 6 T_3(x) = x - x^3/6 T 3 ( x ) = x − x 3 /6
T 3 ( 0.1 ) = 0.1 − 0.001 6 = 0.0998333333 T_3(0.1) = 0.1 - \frac{0.001}{6} = 0.0998333333 T 3 ( 0.1 ) = 0.1 − 6 0.001 = 0.0998333333 です。ここで誤差評価に一工夫あります。x 4 x^4 x 4 0 0 0 T 3 = T 4 T_3 = T_4 T 3 = T 4 n = 4 n = 4 n = 4
∣ R 4 ( 0.1 ) ∣ ≤ 0.1 5 5 ! = 10 − 5 120 = 8.33 × 10 − 8 |R_4(0.1)| \le \frac{0.1^5}{5!} = \frac{10^{-5}}{120} = 8.33\times 10^{-8} ∣ R 4 ( 0.1 ) ∣ ≤ 5 ! 0. 1 5 = 120 1 0 − 5 = 8.33 × 1 0 − 8 実際 sin ( 0.1 ) = 0.0998334166 … \sin(0.1) = 0.0998334166\ldots sin ( 0.1 ) = 0.0998334166 … 8.33 × 10 − 8 8.33 \times 10^{-8} 8.33 × 1 0 − 8 n n n
sin x(実線)とマクローリン多項式 T₁(点線)、T₃(破線)、T₅(細い実線)。次数を上げるほど、原点の近くで正確に重なる範囲が広がる。 次数を上げていくと、sin x \sin x sin x
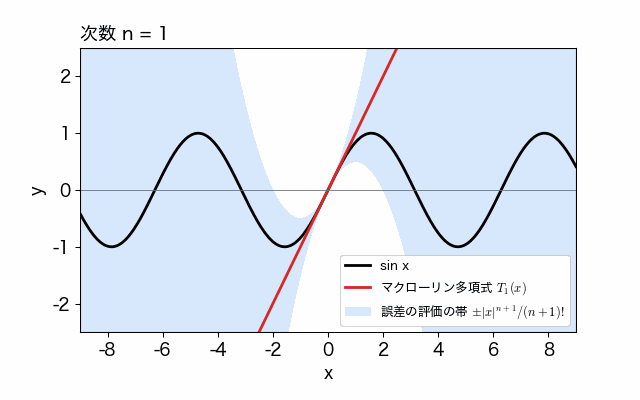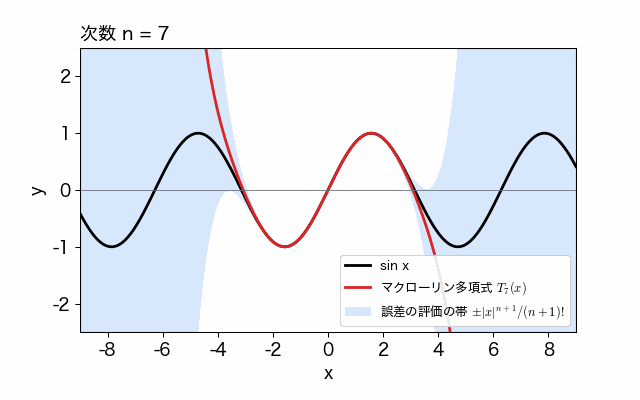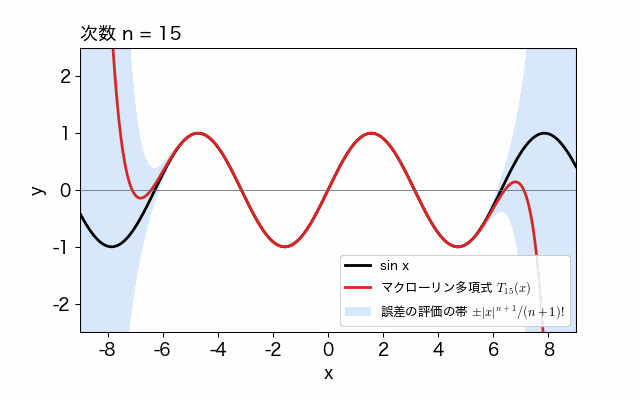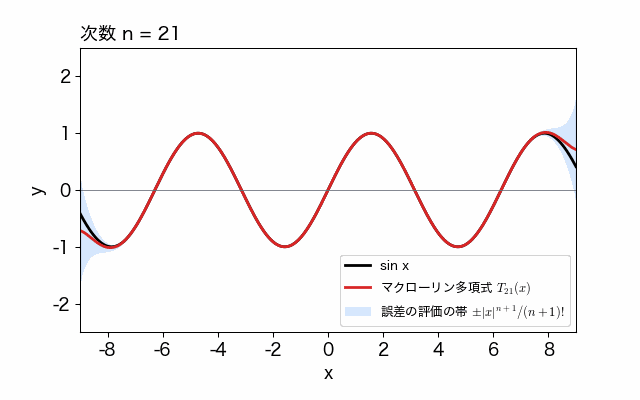
n = 1, 3, …, 21 と次数を上げたときのマクローリン多項式 T_n(赤)と、誤差の評価 |x|^(n+1)/(n+1)! を T_n の上下にとった帯(青)。sin x(黒)は常に帯の内側にある。 この例では、剰余項の評価が x x x 0 ≤ x ≤ 1 0 \le x \le 1 0 ≤ x ≤ 1 − 1 / 2 ≤ x < 0 -1/2 \le x < 0 − 1/2 ≤ x < 0 0 0 0 − 1 < x < − 1 / 2 -1 < x < -1/2 − 1 < x < − 1/2
例 6.3 (log(1+x) のマクローリン展開 )
f ( x ) = log ( 1 + x ) f(x) = \log(1+x) f ( x ) = log ( 1 + x ) ( − 1 , ∞ ) (-1, \infty) ( − 1 , ∞ ) f ′ ( x ) = ( 1 + x ) − 1 f'(x) = (1+x)^{-1} f ′ ( x ) = ( 1 + x ) − 1
f ( k ) ( x ) = ( − 1 ) k − 1 ( k − 1 ) ! ( 1 + x ) k ( k ≥ 1 ) f^{(k)}(x) = \frac{(-1)^{k-1}(k-1)!}{(1+x)^{k}} \qquad (k \ge 1) f ( k ) ( x ) = ( 1 + x ) k ( − 1 ) k − 1 ( k − 1 )! ( k ≥ 1 ) が成り立ちます(k = 1 k = 1 k = 1 ( − 1 ) k − 1 ( k − 1 ) ! ⋅ ( − k ) ( 1 + x ) − k − 1 = ( − 1 ) k k ! ( 1 + x ) − ( k + 1 ) (-1)^{k-1}(k-1)!\cdot(-k)(1+x)^{-k-1} = (-1)^{k}k!(1+x)^{-(k+1)} ( − 1 ) k − 1 ( k − 1 )! ⋅ ( − k ) ( 1 + x ) − k − 1 = ( − 1 ) k k ! ( 1 + x ) − ( k + 1 ) k + 1 k+1 k + 1 f ( 0 ) = 0 f(0) = 0 f ( 0 ) = 0 f ( k ) ( 0 ) = ( − 1 ) k − 1 ( k − 1 ) ! f^{(k)}(0) = (-1)^{k-1}(k-1)! f ( k ) ( 0 ) = ( − 1 ) k − 1 ( k − 1 )!
T n ( x ) = ∑ k = 1 n ( − 1 ) k − 1 ( k − 1 ) ! k ! x k = x − x 2 2 + x 3 3 − ⋯ + ( − 1 ) n − 1 n x n T_n(x) = \sum_{k=1}^{n}\frac{(-1)^{k-1}(k-1)!}{k!}x^k = x - \frac{x^2}{2} + \frac{x^3}{3} - \cdots + \frac{(-1)^{n-1}}{n}x^n T n ( x ) = k = 1 ∑ n k ! ( − 1 ) k − 1 ( k − 1 )! x k = x − 2 x 2 + 3 x 3 − ⋯ + n ( − 1 ) n − 1 x n です。剰余項は、0 0 0 x x x c c c
R n ( x ) = f ( n + 1 ) ( c ) ( n + 1 ) ! x n + 1 = ( − 1 ) n n ! ( 1 + c ) n + 1 ( n + 1 ) ! x n + 1 = ( − 1 ) n n + 1 ( x 1 + c ) n + 1 R_n(x) = \frac{f^{(n+1)}(c)}{(n+1)!}x^{n+1} = \frac{(-1)^{n}n!}{(1+c)^{n+1}(n+1)!}x^{n+1} = \frac{(-1)^n}{n+1}\left(\frac{x}{1+c}\right)^{n+1} R n ( x ) = ( n + 1 )! f ( n + 1 ) ( c ) x n + 1 = ( 1 + c ) n + 1 ( n + 1 )! ( − 1 ) n n ! x n + 1 = n + 1 ( − 1 ) n ( 1 + c x ) n + 1 となります。ここからが分かれ道です。
0 ≤ x ≤ 1 0 \le x \le 1 0 ≤ x ≤ 1 0 < c < x 0 < c < x 0 < c < x 1 + c > 1 1 + c > 1 1 + c > 1 ∣ x / ( 1 + c ) ∣ < x ≤ 1 |x/(1+c)| < x \le 1 ∣ x / ( 1 + c ) ∣ < x ≤ 1
∣ R n ( x ) ∣ ≤ 1 n + 1 → 0 |R_n(x)| \le \frac{1}{n+1} \to 0 ∣ R n ( x ) ∣ ≤ n + 1 1 → 0 です。x = 1 x = 1 x = 1
− 1 / 2 ≤ x < 0 -1/2 \le x < 0 − 1/2 ≤ x < 0 x < c < 0 x < c < 0 x < c < 0 1 + c > 1 + x ≥ 1 / 2 > 0 1 + c > 1 + x \ge 1/2 > 0 1 + c > 1 + x ≥ 1/2 > 0
∣ x 1 + c ∣ < ∣ x ∣ 1 + x ≤ 1 / 2 1 / 2 = 1 \left|\frac{x}{1+c}\right| < \frac{|x|}{1+x} \le \frac{1/2}{1/2} = 1 1 + c x < 1 + x ∣ x ∣ ≤ 1/2 1/2 = 1 であり、やはり ∣ R n ( x ) ∣ ≤ 1 / ( n + 1 ) → 0 |R_n(x)| \le 1/(n+1) \to 0 ∣ R n ( x ) ∣ ≤ 1/ ( n + 1 ) → 0
− 1 < x < − 1 / 2 -1 < x < -1/2 − 1 < x < − 1/2 c c c x x x 1 + c 1 + c 1 + c ∣ x / ( 1 + c ) ∣ |x/(1+c)| ∣ x / ( 1 + c ) ∣ 1 1 1 q = ∣ x ∣ / ( 1 + x ) > 1 q = |x|/(1+x) > 1 q = ∣ x ∣/ ( 1 + x ) > 1 q n + 1 / ( n + 1 ) → ∞ q^{n+1}/(n+1) \to \infty q n + 1 / ( n + 1 ) → ∞ − 1 < x < 0 -1 < x < 0 − 1 < x < 0 R n ( x ) → 0 R_n(x) \to 0 R n ( x ) → 0
以上より
log ( 1 + x ) = ∑ k = 1 ∞ ( − 1 ) k − 1 k x k ( − 1 < x ≤ 1 ) \log(1+x) = \sum_{k=1}^{\infty}\frac{(-1)^{k-1}}{k}x^{k} \qquad (-1 < x \le 1) log ( 1 + x ) = k = 1 ∑ ∞ k ( − 1 ) k − 1 x k ( − 1 < x ≤ 1 ) です。なお x > 1 x > 1 x > 1 ∣ x ∣ k / k |x|^k/k ∣ x ∣ k / k 0 0 0 一般項の必要条件(命題 3.5)[級数と収束判定] により級数そのものが発散します。
数値で確かめる。 x = 0.5 x = 0.5 x = 0.5 n = 4 n = 4 n = 4
T 4 ( 0.5 ) = 0.5 − 0.125 + 0.0416667 − 0.015625 = 0.4010417 T_4(0.5) = 0.5 - 0.125 + 0.0416667 - 0.015625 = 0.4010417 T 4 ( 0.5 ) = 0.5 − 0.125 + 0.0416667 − 0.015625 = 0.4010417 誤差の評価は ∣ R 4 ( 0.5 ) ∣ ≤ ( 1 / 5 ) ( 0.5 ) 5 = 6.25 × 10 − 3 |R_4(0.5)| \le (1/5)(0.5)^5 = 6.25\times10^{-3} ∣ R 4 ( 0.5 ) ∣ ≤ ( 1/5 ) ( 0.5 ) 5 = 6.25 × 1 0 − 3 log 1.5 = 0.4054651 … \log 1.5 = 0.4054651\ldots log 1.5 = 0.4054651 … 4.42 × 10 − 3 4.42\times10^{-3} 4.42 × 1 0 − 3
x = 1 x = 1 x = 1 T 10 ( 1 ) = 1 − 1 / 2 + 1 / 3 − ⋯ − 1 / 10 = 0.6456 … T_{10}(1) = 1 - 1/2 + 1/3 - \cdots - 1/10 = 0.6456\ldots T 10 ( 1 ) = 1 − 1/2 + 1/3 − ⋯ − 1/10 = 0.6456 … log 2 = 0.6931 … \log 2 = 0.6931\ldots log 2 = 0.6931 … ∣ R n ( 1 ) ∣ ≤ 1 / ( n + 1 ) |R_n(1)| \le 1/(n+1) ∣ R n ( 1 ) ∣ ≤ 1/ ( n + 1 ) log 1 + y 1 − y = 2 ( y + y 3 / 3 + y 5 / 5 + ⋯ ) \log\frac{1+y}{1-y} = 2(y + y^3/3 + y^5/5 + \cdots) log 1 − y 1 + y = 2 ( y + y 3 /3 + y 5 /5 + ⋯ )
関数 マクローリン展開 収束して元の関数に一致する範囲 e x e^x e x ∑ k ≥ 0 x k / k ! \sum_{k\ge0} x^k/k! ∑ k ≥ 0 x k / k ! すべての実数 sin x \sin x sin x ∑ j ≥ 0 ( − 1 ) j x 2 j + 1 / ( 2 j + 1 ) ! \sum_{j\ge0}(-1)^j x^{2j+1}/(2j+1)! ∑ j ≥ 0 ( − 1 ) j x 2 j + 1 / ( 2 j + 1 )! すべての実数 log ( 1 + x ) \log(1+x) log ( 1 + x ) ∑ k ≥ 1 ( − 1 ) k − 1 x k / k \sum_{k\ge1}(-1)^{k-1}x^k/k ∑ k ≥ 1 ( − 1 ) k − 1 x k / k − 1 < x ≤ 1 -1 < x \le 1 − 1 < x ≤ 1
演習 7.1 標準
p ( x ) = x 3 − 3 x + 1 p(x) = x^3 - 3x + 1 p ( x ) = x 3 − 3 x + 1 定理 3.1 を使ってください。)
解答 3 個以上あること。 p p p R \mathbb{R} R
p ( − 2 ) = − 8 + 6 + 1 = − 1 < 0 , p ( 0 ) = 1 > 0 , p ( 1 ) = 1 − 3 + 1 = − 1 < 0 , p ( 2 ) = 8 − 6 + 1 = 3 > 0 p(-2) = -8 + 6 + 1 = -1 < 0,\quad p(0) = 1 > 0,\quad p(1) = 1 - 3 + 1 = -1 < 0,\quad p(2) = 8 - 6 + 1 = 3 > 0 p ( − 2 ) = − 8 + 6 + 1 = − 1 < 0 , p ( 0 ) = 1 > 0 , p ( 1 ) = 1 − 3 + 1 = − 1 < 0 , p ( 2 ) = 8 − 6 + 1 = 3 > 0 です。中間値の定理より、( − 2 , 0 ) (-2,0) ( − 2 , 0 ) ( 0 , 1 ) (0,1) ( 0 , 1 ) ( 1 , 2 ) (1,2) ( 1 , 2 ) p p p
4 個以上はないこと。 相異なる実数解が 4 個あったとし、それらを r 1 < r 2 < r 3 < r 4 r_1 < r_2 < r_3 < r_4 r 1 < r 2 < r 3 < r 4 i i i p ( r i ) = p ( r i + 1 ) = 0 p(r_i) = p(r_{i+1}) = 0 p ( r i ) = p ( r i + 1 ) = 0 p p p [ r i , r i + 1 ] [r_i, r_{i+1}] [ r i , r i + 1 ] ( r i , r i + 1 ) (r_i,r_{i+1}) ( r i , r i + 1 ) 定理 3.1 より p ′ ( s i ) = 0 p'(s_i) = 0 p ′ ( s i ) = 0 s i ∈ ( r i , r i + 1 ) s_i \in (r_i, r_{i+1}) s i ∈ ( r i , r i + 1 ) i = 1 , 2 , 3 i = 1,2,3 i = 1 , 2 , 3 s 1 < r 2 < s 2 < r 3 < s 3 s_1 < r_2 < s_2 < r_3 < s_3 s 1 < r 2 < s 2 < r 3 < s 3 p ′ p' p ′ p ′ ( x ) = 3 x 2 − 3 = 3 ( x − 1 ) ( x + 1 ) p'(x) = 3x^2 - 3 = 3(x-1)(x+1) p ′ ( x ) = 3 x 2 − 3 = 3 ( x − 1 ) ( x + 1 ) x = ± 1 x = \pm 1 x = ± 1
よって解はちょうど 3 個です。
演習 7.2 標準
次の極限を求めてください。定理を適用するたびに仮定が満たされていることを確かめてください。
(1) lim x → 0 tan x − x x 3 \displaystyle \lim_{x\to0}\frac{\tan x - x}{x^3} x → 0 lim x 3 tan x − x a a a lim x → 0 ( 1 + a x ) 1 / x \displaystyle \lim_{x\to0}(1+ax)^{1/x} x → 0 lim ( 1 + a x ) 1/ x
解答 (1) f ( x ) = tan x − x f(x) = \tan x - x f ( x ) = tan x − x g ( x ) = x 3 g(x) = x^3 g ( x ) = x 3 0 < ∣ x ∣ < π / 2 0 < |x| < \pi/2 0 < ∣ x ∣ < π /2 g ′ ( x ) = 3 x 2 ≠ 0 g'(x) = 3x^2 \ne 0 g ′ ( x ) = 3 x 2 = 0 x ≠ 0 x \ne 0 x = 0 x → 0 x \to 0 x → 0 f , g → 0 f, g \to 0 f , g → 0 ( tan ) ′ = 1 / cos 2 (\tan)' = 1/\cos^2 ( tan ) ′ = 1/ cos 2
f ′ ( x ) = 1 cos 2 x − 1 = 1 − cos 2 x cos 2 x = sin 2 x cos 2 x = tan 2 x f'(x) = \frac{1}{\cos^2 x} - 1 = \frac{1 - \cos^2 x}{\cos^2 x} = \frac{\sin^2 x}{\cos^2 x} = \tan^2 x f ′ ( x ) = cos 2 x 1 − 1 = cos 2 x 1 − cos 2 x = cos 2 x sin 2 x = tan 2 x なので
f ′ ( x ) g ′ ( x ) = tan 2 x 3 x 2 = 1 3 ( tan x x ) 2 \frac{f'(x)}{g'(x)} = \frac{\tan^2 x}{3x^2} = \frac{1}{3}\left(\frac{\tan x}{x}\right)^2 g ′ ( x ) f ′ ( x ) = 3 x 2 tan 2 x = 3 1 ( x tan x ) 2 です。tan x x = sin x x ⋅ 1 cos x → 1 ⋅ 1 = 1 \dfrac{\tan x}{x} = \dfrac{\sin x}{x}\cdot\dfrac{1}{\cos x} \to 1 \cdot 1 = 1 x tan x = x sin x ⋅ cos x 1 → 1 ⋅ 1 = 1 f ′ / g ′ → 1 / 3 f'/g' \to 1/3 f ′ / g ′ → 1/3 定理 4.1 (と 注意 4.2 の両側版)より
lim x → 0 tan x − x x 3 = 1 3 \lim_{x\to0}\frac{\tan x - x}{x^3} = \frac{1}{3} x → 0 lim x 3 tan x − x = 3 1 (2) a = 0 a = 0 a = 0 1 1 1 a ≠ 0 a \ne 0 a = 0 ∣ x ∣ |x| ∣ x ∣ 1 + a x > 0 1 + ax > 0 1 + a x > 0 ( 1 + a x ) 1 / x = exp ( log ( 1 + a x ) x ) (1+ax)^{1/x} = \exp\bigl(\frac{\log(1+ax)}{x}\bigr) ( 1 + a x ) 1/ x = exp ( x l o g ( 1 + a x ) ) f ( x ) = log ( 1 + a x ) f(x) = \log(1+ax) f ( x ) = log ( 1 + a x ) g ( x ) = x g(x) = x g ( x ) = x x → 0 x \to 0 x → 0 f , g → 0 f, g \to 0 f , g → 0 g ′ = 1 ≠ 0 g' = 1 \ne 0 g ′ = 1 = 0
f ′ ( x ) g ′ ( x ) = a 1 + a x → a \frac{f'(x)}{g'(x)} = \frac{a}{1+ax} \to a g ′ ( x ) f ′ ( x ) = 1 + a x a → a です。よって log ( 1 + a x ) / x → a \log(1+ax)/x \to a log ( 1 + a x ) / x → a exp \exp exp
lim x → 0 ( 1 + a x ) 1 / x = e a \lim_{x\to0}(1+ax)^{1/x} = e^{a} x → 0 lim ( 1 + a x ) 1/ x = e a です。a = 1 a = 1 a = 1 lim x → 0 ( 1 + x ) 1 / x = e \lim_{x\to0}(1+x)^{1/x} = e lim x → 0 ( 1 + x ) 1/ x = e e e e
演習 7.3 標準
cos x \cos x cos x 0 0 0 ∣ x ∣ ≤ 0.5 |x| \le 0.5 ∣ x ∣ ≤ 0.5 cos ( 0.5 ) \cos(0.5) cos ( 0.5 ) 0.8775825619 … 0.8775825619\ldots 0.8775825619 …
解答 f ( x ) = cos x f(x) = \cos x f ( x ) = cos x 0 0 0 f ( 0 ) = 1 f(0) = 1 f ( 0 ) = 1 f ′ ( 0 ) = − sin 0 = 0 f'(0) = -\sin 0 = 0 f ′ ( 0 ) = − sin 0 = 0 f ′ ′ ( 0 ) = − cos 0 = − 1 f''(0) = -\cos 0 = -1 f ′′ ( 0 ) = − cos 0 = − 1 f ′ ′ ′ ( 0 ) = sin 0 = 0 f'''(0) = \sin 0 = 0 f ′′′ ( 0 ) = sin 0 = 0 f ( 4 ) ( 0 ) = cos 0 = 1 f^{(4)}(0) = \cos 0 = 1 f ( 4 ) ( 0 ) = cos 0 = 1
T 4 ( x ) = 1 − x 2 2 + x 4 24 T_4(x) = 1 - \frac{x^2}{2} + \frac{x^4}{24} T 4 ( x ) = 1 − 2 x 2 + 24 x 4 です。x 5 x^5 x 5 f ( 5 ) ( 0 ) = − sin 0 = 0 f^{(5)}(0) = -\sin 0 = 0 f ( 5 ) ( 0 ) = − sin 0 = 0 T 4 = T 5 T_4 = T_5 T 4 = T 5 n = 5 n = 5 n = 5 ∣ f ( 6 ) ( t ) ∣ = ∣ − cos t ∣ ≤ 1 |f^{(6)}(t)| = |-\cos t| \le 1 ∣ f ( 6 ) ( t ) ∣ = ∣ − cos t ∣ ≤ 1 定理 5.3 より
∣ R 5 ( x ) ∣ ≤ ∣ x ∣ 6 6 ! ≤ 0.5 6 720 = 0.015625 720 = 2.17 × 10 − 5 ( ∣ x ∣ ≤ 0.5 ) |R_5(x)| \le \frac{|x|^6}{6!} \le \frac{0.5^6}{720} = \frac{0.015625}{720} = 2.17\times10^{-5} \qquad (|x| \le 0.5) ∣ R 5 ( x ) ∣ ≤ 6 ! ∣ x ∣ 6 ≤ 720 0. 5 6 = 720 0.015625 = 2.17 × 1 0 − 5 ( ∣ x ∣ ≤ 0.5 ) です(n = 4 n = 4 n = 4 0.5 5 / 120 = 2.60 × 10 − 4 0.5^5/120 = 2.60\times10^{-4} 0. 5 5 /120 = 2.60 × 1 0 − 4
x = 0.5 x = 0.5 x = 0.5
T 4 ( 0.5 ) = 1 − 0.25 2 + 0.0625 24 = 1 − 0.125 + 0.0026042 = 0.8776042 T_4(0.5) = 1 - \frac{0.25}{2} + \frac{0.0625}{24} = 1 - 0.125 + 0.0026042 = 0.8776042 T 4 ( 0.5 ) = 1 − 2 0.25 + 24 0.0625 = 1 − 0.125 + 0.0026042 = 0.8776042 真の値との差は 0.8776042 − 0.8775826 = 2.16 × 10 − 5 0.8776042 - 0.8775826 = 2.16\times10^{-5} 0.8776042 − 0.8775826 = 2.16 × 1 0 − 5 2.17 × 10 − 5 2.17\times10^{-5} 2.17 × 1 0 − 5
演習 7.4 難
f : [ 0 , ∞ ) → R f : [0,\infty) \to \mathbb{R} f : [ 0 , ∞ ) → R [ 0 , ∞ ) [0,\infty) [ 0 , ∞ ) ( 0 , ∞ ) (0,\infty) ( 0 , ∞ ) f ( 0 ) = 0 f(0) = 0 f ( 0 ) = 0 f ′ f' f ′ ( 0 , ∞ ) (0,\infty) ( 0 , ∞ ) g ( x ) = f ( x ) / x g(x) = f(x)/x g ( x ) = f ( x ) / x ( 0 , ∞ ) (0,\infty) ( 0 , ∞ )
解答 0 < x < y 0 < x < y 0 < x < y
f f f [ 0 , x ] [0,x] [ 0 , x ] ( 0 , x ) (0,x) ( 0 , x ) 定理 3.3 より、ある c 1 ∈ ( 0 , x ) c_1 \in (0,x) c 1 ∈ ( 0 , x )
f ( x ) − f ( 0 ) = f ′ ( c 1 ) x f(x) - f(0) = f'(c_1)\,x f ( x ) − f ( 0 ) = f ′ ( c 1 ) x です。f ( 0 ) = 0 f(0) = 0 f ( 0 ) = 0 f ( x ) x = f ′ ( c 1 ) \dfrac{f(x)}{x} = f'(c_1) x f ( x ) = f ′ ( c 1 )
同様に f f f [ x , y ] [x,y] [ x , y ] ( x , y ) (x,y) ( x , y ) c 2 ∈ ( x , y ) c_2 \in (x,y) c 2 ∈ ( x , y )
f ( y ) − f ( x ) = f ′ ( c 2 ) ( y − x ) f(y) - f(x) = f'(c_2)\,(y-x) f ( y ) − f ( x ) = f ′ ( c 2 ) ( y − x ) です。ここで c 1 < x < c 2 c_1 < x < c_2 c 1 < x < c 2 f ′ f' f ′ f ′ ( c 1 ) ≤ f ′ ( c 2 ) f'(c_1) \le f'(c_2) f ′ ( c 1 ) ≤ f ′ ( c 2 ) y − x > 0 y - x > 0 y − x > 0
f ( y ) = f ( x ) + f ′ ( c 2 ) ( y − x ) ≥ f ( x ) + f ′ ( c 1 ) ( y − x ) = f ( x ) + f ( x ) x ( y − x ) = f ( x ) x y f(y) = f(x) + f'(c_2)(y-x) \ge f(x) + f'(c_1)(y-x) = f(x) + \frac{f(x)}{x}(y-x) = \frac{f(x)}{x}\,y f ( y ) = f ( x ) + f ′ ( c 2 ) ( y − x ) ≥ f ( x ) + f ′ ( c 1 ) ( y − x ) = f ( x ) + x f ( x ) ( y − x ) = x f ( x ) y となります。両辺を y > 0 y > 0 y > 0
f ( y ) y ≥ f ( x ) x \frac{f(y)}{y} \ge \frac{f(x)}{x} y f ( y ) ≥ x f ( x ) すなわち g ( y ) ≥ g ( x ) g(y) \ge g(x) g ( y ) ≥ g ( x ) 0 < x < y 0 < x < y 0 < x < y g g g
なお f ′ f' f ′ f f f f ( x ) / x f(x)/x f ( x ) / x
高木貞治『解析概論』改訂第三版、岩波書店、1983 — 第 2 章(微分法)。平均値の定理からテイラーの公式までの古典的な扱い。
杉浦光夫『解析入門 I』東京大学出版会、1980 — 第 II 章(微分法)。剰余項の各種の形(ラグランジュ型・コーシー型・積分型)が丁寧に比較されています。
W. Rudin, Principles of Mathematical Analysis , 3rd ed., McGraw-Hill, 1976 — Chapter 5 (Differentiation)。ロピタルの定理を 0 / 0 0/0 0/0 ∞ / ∞ \infty/\infty ∞/∞
M. Spivak, Calculus , 4th ed., Publish or Perish, 2008 — Chapter 20 (Approximation by Polynomial Functions)。テイラーの定理の複数の証明と、剰余項の意味の議論。
E. Hairer, G. Wanner, Analysis by Its History , Springer, 1996 — Chapter II。テイラー展開とロピタルの定理が生まれた歴史的経緯が原典に即して解説されています。
例 6.3 で残した − 1 < x < − 1 / 2 -1 < x < -1/2 − 1 < x < − 1/2 f f f a a a x x x C n + 1 C^{n+1} C n + 1 f ( n + 1 ) f^{(n+1)} f ( n + 1 )
微分積分学の基本定理(積分の基本定理と定積分 の ニュートン–ライプニッツの公式(定理 5.4)[積分の基本定理と定積分] )より
f ( x ) − f ( a ) = ∫ a x f ′ ( t ) d t f(x) - f(a) = \int_a^x f'(t)\,dt f ( x ) − f ( a ) = ∫ a x f ′ ( t ) d t です。ここで t t t − ( x − t ) -(x-t) − ( x − t ) 1 1 1 部分積分(定理 6.2)[積分の基本定理と定積分] を行うと
∫ a x f ′ ( t ) d t = [ − ( x − t ) f ′ ( t ) ] a x + ∫ a x ( x − t ) f ′ ′ ( t ) d t = ( x − a ) f ′ ( a ) + ∫ a x ( x − t ) f ′ ′ ( t ) d t \int_a^x f'(t)\,dt = \Bigl[-(x-t)f'(t)\Bigr]_a^x + \int_a^x (x-t)f''(t)\,dt = (x-a)f'(a) + \int_a^x (x-t)f''(t)\,dt ∫ a x f ′ ( t ) d t = [ − ( x − t ) f ′ ( t ) ] a x + ∫ a x ( x − t ) f ′′ ( t ) d t = ( x − a ) f ′ ( a ) + ∫ a x ( x − t ) f ′′ ( t ) d t となります。同じ操作を繰り返すと、帰納法により
f ( x ) = ∑ k = 0 n f ( k ) ( a ) k ! ( x − a ) k + 1 n ! ∫ a x ( x − t ) n f ( n + 1 ) ( t ) d t f(x) = \sum_{k=0}^{n}\frac{f^{(k)}(a)}{k!}(x-a)^k + \frac{1}{n!}\int_a^x (x-t)^n f^{(n+1)}(t)\,dt f ( x ) = k = 0 ∑ n k ! f ( k ) ( a ) ( x − a ) k + n ! 1 ∫ a x ( x − t ) n f ( n + 1 ) ( t ) d t が得られます。帰納段階は、− ( x − t ) n + 1 / ( n + 1 ) ! -(x-t)^{n+1}/(n+1)! − ( x − t ) n + 1 / ( n + 1 )! ( x − t ) n / n ! (x-t)^n/n! ( x − t ) n / n ! t t t
1 n ! ∫ a x ( x − t ) n f ( n + 1 ) ( t ) d t = f ( n + 1 ) ( a ) ( n + 1 ) ! ( x − a ) n + 1 + 1 ( n + 1 ) ! ∫ a x ( x − t ) n + 1 f ( n + 2 ) ( t ) d t \frac{1}{n!}\int_a^x (x-t)^n f^{(n+1)}(t)\,dt = \frac{f^{(n+1)}(a)}{(n+1)!}(x-a)^{n+1} + \frac{1}{(n+1)!}\int_a^x (x-t)^{n+1}f^{(n+2)}(t)\,dt n ! 1 ∫ a x ( x − t ) n f ( n + 1 ) ( t ) d t = ( n + 1 )! f ( n + 1 ) ( a ) ( x − a ) n + 1 + ( n + 1 )! 1 ∫ a x ( x − t ) n + 1 f ( n + 2 ) ( t ) d t です。最後の積分が積分形の剰余項です。
これを f ( x ) = log ( 1 + x ) f(x) = \log(1+x) f ( x ) = log ( 1 + x ) a = 0 a = 0 a = 0 − 1 < x < 0 -1 < x < 0 − 1 < x < 0 f ( n + 1 ) ( t ) = ( − 1 ) n n ! / ( 1 + t ) n + 1 f^{(n+1)}(t) = (-1)^n n!/(1+t)^{n+1} f ( n + 1 ) ( t ) = ( − 1 ) n n ! / ( 1 + t ) n + 1
R n ( x ) = 1 n ! ∫ 0 x ( x − t ) n ( − 1 ) n n ! ( 1 + t ) n + 1 d t = ( − 1 ) n ∫ 0 x ( x − t 1 + t ) n d t 1 + t R_n(x) = \frac{1}{n!}\int_0^x (x-t)^n \frac{(-1)^n n!}{(1+t)^{n+1}}\,dt = (-1)^n\int_0^x \left(\frac{x-t}{1+t}\right)^n \frac{dt}{1+t} R n ( x ) = n ! 1 ∫ 0 x ( x − t ) n ( 1 + t ) n + 1 ( − 1 ) n n ! d t = ( − 1 ) n ∫ 0 x ( 1 + t x − t ) n 1 + t d t です。x < t < 0 x < t < 0 x < t < 0 1 + t > 1 + x > 0 1 + t > 1 + x > 0 1 + t > 1 + x > 0
∣ x − t 1 + t ∣ = t − x 1 + t ≤ ∣ x ∣ \left|\frac{x-t}{1+t}\right| = \frac{t-x}{1+t} \le |x| 1 + t x − t = 1 + t t − x ≤ ∣ x ∣ が成り立ちます。実際、この不等式は t − x ≤ ∣ x ∣ ( 1 + t ) = − x ( 1 + t ) t - x \le |x|(1+t) = -x(1+t) t − x ≤ ∣ x ∣ ( 1 + t ) = − x ( 1 + t ) t ( 1 + x ) ≤ 0 t(1+x) \le 0 t ( 1 + x ) ≤ 0 t ≤ 0 t \le 0 t ≤ 0 1 + x > 0 1 + x > 0 1 + x > 0
∣ R n ( x ) ∣ ≤ ∫ x 0 ∣ x ∣ n d t 1 + t = ∣ x ∣ n [ log ( 1 + t ) ] x 0 = ∣ x ∣ n ( − log ( 1 + x ) ) |R_n(x)| \le \int_x^0 |x|^n\frac{dt}{1+t} = |x|^n\bigl[\log(1+t)\bigr]_x^0 = |x|^n\bigl(-\log(1+x)\bigr) ∣ R n ( x ) ∣ ≤ ∫ x 0 ∣ x ∣ n 1 + t d t = ∣ x ∣ n [ log ( 1 + t ) ] x 0 = ∣ x ∣ n ( − log ( 1 + x ) ) となります。∣ x ∣ < 1 |x| < 1 ∣ x ∣ < 1 ∣ x ∣ n → 0 |x|^n \to 0 ∣ x ∣ n → 0 − log ( 1 + x ) -\log(1+x) − log ( 1 + x ) n n n R n ( x ) → 0 R_n(x) \to 0 R n ( x ) → 0 − 1 < x < 0 -1 < x < 0 − 1 < x < 0 例 6.3 の主張が完成しました。
積分形からラグランジュ形を導くこともできます。f ( n + 1 ) f^{(n+1)} f ( n + 1 ) 積分の平均値の定理(命題 4.3)[積分の基本定理と定積分] が使えて、a a a x x x c c c
1 n ! ∫ a x ( x − t ) n f ( n + 1 ) ( t ) d t = f ( n + 1 ) ( c ) n ! ∫ a x ( x − t ) n d t = f ( n + 1 ) ( c ) ( n + 1 ) ! ( x − a ) n + 1 \frac{1}{n!}\int_a^x (x-t)^n f^{(n+1)}(t)\,dt = \frac{f^{(n+1)}(c)}{n!}\int_a^x (x-t)^n\,dt = \frac{f^{(n+1)}(c)}{(n+1)!}(x-a)^{n+1} n ! 1 ∫ a x ( x − t ) n f ( n + 1 ) ( t ) d t = n ! f ( n + 1 ) ( c ) ∫ a x ( x − t ) n d t = ( n + 1 )! f ( n + 1 ) ( c ) ( x − a ) n + 1 となるからです。ただし積分形は f ( n + 1 ) f^{(n+1)} f ( n + 1 ) 定理 5.3 のほうが仮定は弱いことに注意してください。