平面や空間で「点から直線へ垂線を下ろす」と、その直線上でいちばん近い点が見つかります。この記事は、同じことが無限次元の空間(関数の空間など)でもできるのか、できるなら何が必要か、を調べます。答えは「空間に穴がなければ(完備なら)できる」で、そこから、ベクトルを座標のように成分へ分けて扱う方法や、無限に続く列の中から収束するものを取り出す方法が得られます。読み終えると、関数を無限次元のベクトルとして直交分解する、という量子力学や偏微分方程式の基本の見方が使えるようになります。
Hilbert 空間とは、内積から定まるノルム(長さ)について完備 (穴がない)な内積空間です。量子力学の状態空間 L 2 ( R 3 ) L^2(\mathbb{R}^3) L 2 ( R 3 )
射影定理 : 閉部分空間 M M M x x x M M M H = M ⊕ M ⊥ \mathcal{H} = M \oplus M^\perp H = M ⊕ M ⊥ リースの表現定理 : 有界線形汎関数 φ \varphi φ φ ( x ) = ⟨ y , x ⟩ \varphi(x) = \langle y, x\rangle φ ( x ) = ⟨ y , x ⟩ ⟨ y ∣ \langle y| ⟨ y ∣ 弱収束 : 可分な Hilbert 空間の有界列は弱収束する部分列を持ちます。無限次元では有界閉集合はノルム位相でコンパクトにならないので、その代わりとして弱位相を使います。正規直交基底 はツォルンの補題(極大なものの存在を保証する集合論の道具)で必ず存在し、パーセバルの等式 ∥ x ∥ 2 = ∑ α ∣ ⟨ e α , x ⟩ ∣ 2 \|x\|^2 = \sum_\alpha |\langle e_\alpha, x\rangle|^2 ∥ x ∥ 2 = ∑ α ∣ ⟨ e α , x ⟩ ∣ 2 ℓ 2 \ell^2 ℓ 2
完備性・コーシー列 : 互いの距離がいくらでも小さくなる列(コーシー列)が、必ず空間の中の点に収束する性質。→ 完備性 、コーシー列 部分空間・基底 : ベクトル空間の中でそれ自身がベクトル空間になっている部分と、すべてのベクトルを一通りに表せる基準の組。→ 部分空間 、基底 凸集合 : 集合の中の 2 点を結ぶ線分が、いつも集合の中に入っている集合。コンパクト : 有界な閉集合なら、そこから取った点列が必ず収束する部分列を持つ、という性質(有限次元での姿)。→ コンパクト 部分列 : 列から項を無限個、順序を保って選んで作る列。→ 部分列 可算・非可算 : 自然数と一対一に番号づけできるかどうか。→ 非可算 有限次元の線形代数で、内積空間の議論を支えていたのは「部分空間への直交射影がいつでも作れる」ことでした(内積空間とグラム・シュミット直交化 を参照してください)。最小二乗法も、スペクトル定理も、固有ベクトルによる展開も、最終的にはこの射影の存在に帰着します。
ところが量子力学や偏微分方程式で扱う空間は無限次元です。波動関数の空間 L 2 ( R d ) L^2(\mathbb{R}^d) L 2 ( R d ) 本当に存在するか が自明ではなくなります。最小化列を取れば距離の下限には近づけますが、その列の極限が空間の中にあるかどうかは空間の完備性に依存します。これは Q \mathbb{Q} Q 2 \sqrt{2} 2 Q \mathbb{Q} Q 実数の完備性とコーシー列 )。
20 世紀初頭、Hilbert は積分方程式の研究で二乗総和可能な数列の空間 ℓ 2 \ell^2 ℓ 2
この章では、係数体は複素数体 C \mathbb{C} C
定義 2.1 (内積空間 ) ↗
複素ベクトル空間 V V V ⟨ ⋅ , ⋅ ⟩ : V × V → C \langle\cdot,\cdot\rangle : V\times V\to\mathbb{C} ⟨ ⋅ , ⋅ ⟩ : V × V → C 内積 といい、組 ( V , ⟨ ⋅ , ⋅ ⟩ ) (V,\langle\cdot,\cdot\rangle) ( V , ⟨ ⋅ , ⋅ ⟩) 内積空間 (前 Hilbert 空間)という。すべての x , y , z ∈ V x,y,z\in V x , y , z ∈ V α , β ∈ C \alpha,\beta\in\mathbb{C} α , β ∈ C
⟨ x , α y + β z ⟩ = α ⟨ x , y ⟩ + β ⟨ x , z ⟩ \langle x, \alpha y + \beta z\rangle = \alpha\langle x,y\rangle + \beta\langle x,z\rangle ⟨ x , α y + β z ⟩ = α ⟨ x , y ⟩ + β ⟨ x , z ⟩ ⟨ y , x ⟩ = ⟨ x , y ⟩ ‾ \langle y, x\rangle = \overline{\langle x, y\rangle} ⟨ y , x ⟩ = ⟨ x , y ⟩ ⟨ x , x ⟩ ≥ 0 \langle x, x\rangle \ge 0 ⟨ x , x ⟩ ≥ 0 ⟨ x , x ⟩ = 0 \langle x,x\rangle = 0 ⟨ x , x ⟩ = 0 x = 0 x = 0 x = 0 1 と 2 から、第 1 変数については共役線形 ⟨ α x + β y , z ⟩ = α ˉ ⟨ x , z ⟩ + β ˉ ⟨ y , z ⟩ \langle \alpha x + \beta y, z\rangle = \bar\alpha\langle x,z\rangle + \bar\beta\langle y,z\rangle ⟨ α x + β y , z ⟩ = α ˉ ⟨ x , z ⟩ + β ˉ ⟨ y , z ⟩ ∥ x ∥ = ⟨ x , x ⟩ 1 / 2 \|x\| = \langle x,x\rangle^{1/2} ∥ x ∥ = ⟨ x , x ⟩ 1/2
この記事では物理の慣習に合わせ、第 1 変数について共役線形 とします。数学の多くの教科書は逆なので、文献を読むときは注意してください。
命題 2.2 (コーシー・シュワルツの不等式と三角不等式 ) ✓
内積空間 V V V x , y x, y x , y
∣ ⟨ x , y ⟩ ∣ ≤ ∥ x ∥ ∥ y ∥ |\langle x, y\rangle| \le \|x\|\,\|y\| ∣ ⟨ x , y ⟩ ∣ ≤ ∥ x ∥ ∥ y ∥ が成り立ち、等号は x x x y y y ∥ x + y ∥ ≤ ∥ x ∥ + ∥ y ∥ \|x+y\| \le \|x\| + \|y\| ∥ x + y ∥ ≤ ∥ x ∥ + ∥ y ∥ ∥ ⋅ ∥ \|\cdot\| ∥ ⋅ ∥ V V V
証明(命題 2.2) x = 0 x = 0 x = 0 0 0 0 x ≠ 0 x\ne 0 x = 0 λ = ⟨ x , y ⟩ / ∥ x ∥ 2 \lambda = \langle x, y\rangle / \|x\|^2 λ = ⟨ x , y ⟩ /∥ x ∥ 2
0 ≤ ∥ y − λ x ∥ 2 = ∥ y ∥ 2 − λ ⟨ y , x ⟩ − λ ˉ ⟨ x , y ⟩ + ∣ λ ∣ 2 ∥ x ∥ 2 = ∥ y ∥ 2 − ∣ ⟨ x , y ⟩ ∣ 2 ∥ x ∥ 2 0 \le \|y - \lambda x\|^2 = \|y\|^2 - \lambda\langle y, x\rangle - \bar\lambda\langle x, y\rangle + |\lambda|^2\|x\|^2 = \|y\|^2 - \frac{|\langle x,y\rangle|^2}{\|x\|^2} 0 ≤ ∥ y − λ x ∥ 2 = ∥ y ∥ 2 − λ ⟨ y , x ⟩ − λ ˉ ⟨ x , y ⟩ + ∣ λ ∣ 2 ∥ x ∥ 2 = ∥ y ∥ 2 − ∥ x ∥ 2 ∣ ⟨ x , y ⟩ ∣ 2 となり、不等式が出ます。等号は y = λ x y = \lambda x y = λ x
∥ x + y ∥ 2 = ∥ x ∥ 2 + 2 R e ⟨ x , y ⟩ + ∥ y ∥ 2 ≤ ∥ x ∥ 2 + 2 ∥ x ∥ ∥ y ∥ + ∥ y ∥ 2 = ( ∥ x ∥ + ∥ y ∥ ) 2 \|x+y\|^2 = \|x\|^2 + 2\,\mathrm{Re}\,\langle x,y\rangle + \|y\|^2 \le \|x\|^2 + 2\|x\|\|y\| + \|y\|^2 = (\|x\|+\|y\|)^2 ∥ x + y ∥ 2 = ∥ x ∥ 2 + 2 Re ⟨ x , y ⟩ + ∥ y ∥ 2 ≤ ∥ x ∥ 2 + 2∥ x ∥∥ y ∥ + ∥ y ∥ 2 = ( ∥ x ∥ + ∥ y ∥ ) 2 から従います。斉次性 ∥ α x ∥ = ∣ α ∣ ∥ x ∥ \|\alpha x\| = |\alpha|\|x\| ∥ α x ∥ = ∣ α ∣∥ x ∥ ⟨ α x , α x ⟩ = α ˉ α ⟨ x , x ⟩ \langle\alpha x,\alpha x\rangle = \bar\alpha\alpha\langle x,x\rangle ⟨ α x , α x ⟩ = α ˉ α ⟨ x , x ⟩
∎ コーシー・シュワルツの不等式から、∣ ⟨ x , y ⟩ − ⟨ x ′ , y ′ ⟩ ∣ ≤ ∥ x − x ′ ∥ ∥ y ∥ + ∥ x ′ ∥ ∥ y − y ′ ∥ |\langle x,y\rangle - \langle x',y'\rangle| \le \|x-x'\|\|y\| + \|x'\|\|y-y'\| ∣ ⟨ x , y ⟩ − ⟨ x ′ , y ′ ⟩ ∣ ≤ ∥ x − x ′ ∥∥ y ∥ + ∥ x ′ ∥∥ y − y ′ ∥ 内積はノルム位相について連続 です。以後これを断りなく使います。
命題 2.3 (平行四辺形則と分極恒等式 ) ✓
内積空間 V V V x , y x,y x , y
∥ x + y ∥ 2 + ∥ x − y ∥ 2 = 2 ∥ x ∥ 2 + 2 ∥ y ∥ 2 , ⟨ x , y ⟩ = 1 4 ( ∥ x + y ∥ 2 − ∥ x − y ∥ 2 − i ∥ x + i y ∥ 2 + i ∥ x − i y ∥ 2 ) \|x+y\|^2 + \|x-y\|^2 = 2\|x\|^2 + 2\|y\|^2,
\qquad
\langle x, y\rangle = \frac14\bigl(\|x+y\|^2 - \|x-y\|^2 - i\|x+iy\|^2 + i\|x-iy\|^2\bigr) ∥ x + y ∥ 2 + ∥ x − y ∥ 2 = 2∥ x ∥ 2 + 2∥ y ∥ 2 , ⟨ x , y ⟩ = 4 1 ( ∥ x + y ∥ 2 − ∥ x − y ∥ 2 − i ∥ x + i y ∥ 2 + i ∥ x − i y ∥ 2 ) が成り立つ(右の式が分極恒等式。第 1 変数について共役線形の規約に対応する形である)。
証明(命題 2.3) ∥ x ± y ∥ 2 = ∥ x ∥ 2 ± 2 R e ⟨ x , y ⟩ + ∥ y ∥ 2 \|x\pm y\|^2 = \|x\|^2 \pm 2\,\mathrm{Re}\langle x,y\rangle + \|y\|^2 ∥ x ± y ∥ 2 = ∥ x ∥ 2 ± 2 Re ⟨ x , y ⟩ + ∥ y ∥ 2 ∥ x + y ∥ 2 − ∥ x − y ∥ 2 = 4 R e ⟨ x , y ⟩ \|x+y\|^2 - \|x-y\|^2 = 4\,\mathrm{Re}\langle x,y\rangle ∥ x + y ∥ 2 − ∥ x − y ∥ 2 = 4 Re ⟨ x , y ⟩ y y y i y iy i y ⟨ x , i y ⟩ = i ⟨ x , y ⟩ \langle x, iy\rangle = i\langle x,y\rangle ⟨ x , i y ⟩ = i ⟨ x , y ⟩ R e ⟨ x , i y ⟩ = − I m ⟨ x , y ⟩ \mathrm{Re}\langle x, iy\rangle = -\mathrm{Im}\langle x,y\rangle Re ⟨ x , i y ⟩ = − Im ⟨ x , y ⟩ ∥ x + i y ∥ 2 − ∥ x − i y ∥ 2 = − 4 I m ⟨ x , y ⟩ \|x+iy\|^2 - \|x-iy\|^2 = -4\,\mathrm{Im}\langle x,y\rangle ∥ x + i y ∥ 2 − ∥ x − i y ∥ 2 = − 4 Im ⟨ x , y ⟩ ⟨ x , y ⟩ = R e + i I m \langle x,y\rangle = \mathrm{Re} + i\,\mathrm{Im} ⟨ x , y ⟩ = Re + i Im
∎ 分極恒等式は「ノルムを保つ線形写像は内積も保つ」ことを示すのに使います(定理 6.8 の証明)。平行四辺形則のほうは、次節の射影定理の証明の心臓部です。
定義 2.5 (Hilbert 空間・可分性 ) ↗
内積空間 H \mathcal{H} H ∥ x ∥ = ⟨ x , x ⟩ 1 / 2 \|x\| = \langle x,x\rangle^{1/2} ∥ x ∥ = ⟨ x , x ⟩ 1/2 d ( x , y ) = ∥ x − y ∥ d(x,y) = \|x-y\| d ( x , y ) = ∥ x − y ∥ H \mathcal{H} H Hilbert 空間 という。Hilbert 空間(より一般に距離空間)が可分 であるとは、可算な稠密部分集合をもつことをいう。
例 2.6 (ℓ² と L² )
(1) ℓ 2 = { x = ( x n ) n ∈ N : x n ∈ C , ∑ n ∣ x n ∣ 2 < ∞ } \ell^2 = \{ x = (x_n)_{n\in\mathbb{N}} : x_n\in\mathbb{C},\ \sum_n |x_n|^2 < \infty\} ℓ 2 = { x = ( x n ) n ∈ N : x n ∈ C , ∑ n ∣ x n ∣ 2 < ∞ } ⟨ x , y ⟩ = ∑ n x n ‾ y n \langle x,y\rangle = \sum_n \overline{x_n}\,y_n ⟨ x , y ⟩ = ∑ n x n y n ∑ ∣ x n ‾ y n ∣ ≤ ∥ x ∥ ∥ y ∥ \sum|\overline{x_n}y_n| \le \|x\|\|y\| ∑ ∣ x n y n ∣ ≤ ∥ x ∥∥ y ∥ N \mathbb{N} N L 2 L^2 L 2 L^p空間と関数解析への導入 )。有限個の有理数(実部・虚部とも有理数)成分だけが 0 0 0 ℓ 2 \ell^2 ℓ 2
(2) 測度空間 ( X , μ ) (X,\mu) ( X , μ ) L 2 ( X , μ ) L^2(X,\mu) L 2 ( X , μ ) ⟨ f , g ⟩ = ∫ X f ‾ g d μ \langle f, g\rangle = \int_X \overline{f}\,g\,d\mu ⟨ f , g ⟩ = ∫ X f g d μ X X X R d \mathbb{R}^d R d μ \mu μ
(3) 非可分な例として、非可算集合 I I I ℓ 2 ( I ) = { x : I → C : ∑ i ∈ I ∣ x ( i ) ∣ 2 < ∞ } \ell^2(I) = \{x : I\to\mathbb{C} : \sum_{i\in I}|x(i)|^2 < \infty\} ℓ 2 ( I ) = { x : I → C : ∑ i ∈ I ∣ x ( i ) ∣ 2 < ∞ } i ≠ j i\ne j i = j ∥ δ i − δ j ∥ = 2 \|\delta_i - \delta_j\| = \sqrt{2} ∥ δ i − δ j ∥ = 2 2 / 2 \sqrt2/2 2 /2 B ( δ i , 2 / 2 ) B(\delta_i, \sqrt2/2) B ( δ i , 2 /2 )
定義 3.1 (閉部分空間・直交補空間 ) ↗
Hilbert 空間 H \mathcal{H} H M M M 閉部分空間 という。部分集合 S ⊂ H S\subset\mathcal{H} S ⊂ H
S ⊥ = { x ∈ H : ⟨ s , x ⟩ = 0 for all s ∈ S } S^\perp = \{ x\in\mathcal{H} : \langle s, x\rangle = 0 \ \text{for all } s\in S\} S ⊥ = { x ∈ H : ⟨ s , x ⟩ = 0 for all s ∈ S } を S S S 直交補空間 という。⟨ x , y ⟩ = 0 \langle x, y\rangle = 0 ⟨ x , y ⟩ = 0 x ⊥ y x\perp y x ⊥ y
命題 3.2
任意の部分集合 S ⊂ H S\subset\mathcal{H} S ⊂ H S ⊥ S^\perp S ⊥ S ⊥ = ( s p a n S ‾ ) ⊥ S^\perp = (\overline{\mathrm{span}\,S})^\perp S ⊥ = ( span S ) ⊥ S ∩ S ⊥ ⊂ { 0 } S\cap S^\perp\subset\{0\} S ∩ S ⊥ ⊂ { 0 }
証明(命題 3.2) 各 s s s x ↦ ⟨ s , x ⟩ x\mapsto\langle s,x\rangle x ↦ ⟨ s , x ⟩ S ⊥ S^\perp S ⊥ x ⊥ S x\perp S x ⊥ S x ⊥ s p a n S x\perp\mathrm{span}\,S x ⊥ span S x ⊥ s p a n S ‾ x\perp\overline{\mathrm{span}\,S} x ⊥ span S S ⊂ s p a n S ‾ S\subset\overline{\mathrm{span}\,S} S ⊂ span S x ∈ S ∩ S ⊥ x\in S\cap S^\perp x ∈ S ∩ S ⊥ ⟨ x , x ⟩ = 0 \langle x,x\rangle = 0 ⟨ x , x ⟩ = 0 x = 0 x=0 x = 0
∎ まず、完備性を使わずに成り立つ「最近点の特徴づけ」を分けておきます。後で反例を作るときに、どこまでが完備性なしで言えるかを明確にしたいからです。直感的には、p p p p p p x x x p p p k k k p p p k k k x x x
補題 3.3 (最近点の変分的特徴づけ ) ✓
V V V K ⊂ V K\subset V K ⊂ V x ∈ V x\in V x ∈ V p ∈ K p\in K p ∈ K ∥ x − p ∥ = inf k ∈ K ∥ x − k ∥ \|x - p\| = \inf_{k\in K}\|x - k\| ∥ x − p ∥ = inf k ∈ K ∥ x − k ∥ k ∈ K k\in K k ∈ K R e ⟨ x − p , k − p ⟩ ≤ 0 \mathrm{Re}\,\langle x - p, k - p\rangle \le 0 Re ⟨ x − p , k − p ⟩ ≤ 0 K = M K = M K = M x − p ∈ M ⊥ x - p\in M^\perp x − p ∈ M ⊥
証明(補題 3.3) k ∈ K k\in K k ∈ K t ∈ ( 0 , 1 ] t\in(0,1] t ∈ ( 0 , 1 ] p + t ( k − p ) ∈ K p + t(k-p)\in K p + t ( k − p ) ∈ K
∥ x − p − t ( k − p ) ∥ 2 = ∥ x − p ∥ 2 − 2 t R e ⟨ x − p , k − p ⟩ + t 2 ∥ k − p ∥ 2 . \|x - p - t(k-p)\|^2 = \|x-p\|^2 - 2t\,\mathrm{Re}\langle x-p, k-p\rangle + t^2\|k-p\|^2 . ∥ x − p − t ( k − p ) ∥ 2 = ∥ x − p ∥ 2 − 2 t Re ⟨ x − p , k − p ⟩ + t 2 ∥ k − p ∥ 2 . p p p ≥ ∥ x − p ∥ 2 \ge\|x-p\|^2 ≥ ∥ x − p ∥ 2 2 R e ⟨ x − p , k − p ⟩ ≤ t ∥ k − p ∥ 2 2\,\mathrm{Re}\langle x-p,k-p\rangle \le t\|k-p\|^2 2 Re ⟨ x − p , k − p ⟩ ≤ t ∥ k − p ∥ 2 t ∈ ( 0 , 1 ] t\in(0,1] t ∈ ( 0 , 1 ] t → 0 t\to0 t → 0 t = 1 t=1 t = 1 ∥ x − k ∥ 2 ≥ ∥ x − p ∥ 2 \|x-k\|^2 \ge \|x-p\|^2 ∥ x − k ∥ 2 ≥ ∥ x − p ∥ 2
K = M K=M K = M k − p k - p k − p M M M m m m − m -m − m i m im im − i m -im − im R e ⟨ x − p , m ⟩ = 0 \mathrm{Re}\langle x-p,m\rangle = 0 Re ⟨ x − p , m ⟩ = 0 I m ⟨ x − p , m ⟩ = 0 \mathrm{Im}\langle x-p, m\rangle = 0 Im ⟨ x − p , m ⟩ = 0 ⟨ m , x − p ⟩ = 0 \langle m, x-p\rangle = 0 ⟨ m , x − p ⟩ = 0 x − p ∈ M ⊥ x-p\in M^\perp x − p ∈ M ⊥
∎ 定理 3.4 (射影定理 ) ✓
H \mathcal{H} H
K ⊂ H K\subset\mathcal{H} K ⊂ H x ∈ H x\in\mathcal{H} x ∈ H ∥ x − p ∥ = inf k ∈ K ∥ x − k ∥ \|x - p\| = \inf_{k\in K}\|x-k\| ∥ x − p ∥ = inf k ∈ K ∥ x − k ∥ p ∈ K p\in K p ∈ K M ⊂ H M\subset\mathcal{H} M ⊂ H x ∈ H x\in\mathcal{H} x ∈ H x = p + q x = p + q x = p + q p ∈ M p\in M p ∈ M q ∈ M ⊥ q\in M^\perp q ∈ M ⊥ p p p M M M x x x H = M ⊕ M ⊥ \mathcal{H} = M\oplus M^\perp H = M ⊕ M ⊥ 証明(定理 3.4) 1(存在). d = inf k ∈ K ∥ x − k ∥ d = \inf_{k\in K}\|x-k\| d = inf k ∈ K ∥ x − k ∥ ∥ x − k n ∥ → d \|x - k_n\|\to d ∥ x − k n ∥ → d k n ∈ K k_n\in K k n ∈ K 命題 2.3 )を x − k n x - k_n x − k n x − k m x - k_m x − k m
∥ k n − k m ∥ 2 = 2 ∥ x − k n ∥ 2 + 2 ∥ x − k m ∥ 2 − 4 ∥ x − k n + k m 2 ∥ 2 . \|k_n - k_m\|^2 = 2\|x-k_n\|^2 + 2\|x-k_m\|^2 - 4\Bigl\|x - \tfrac{k_n+k_m}{2}\Bigr\|^2 . ∥ k n − k m ∥ 2 = 2∥ x − k n ∥ 2 + 2∥ x − k m ∥ 2 − 4 x − 2 k n + k m 2 . K K K ( k n + k m ) / 2 ∈ K (k_n+k_m)/2\in K ( k n + k m ) /2 ∈ K ≥ 4 d 2 \ge 4d^2 ≥ 4 d 2
∥ k n − k m ∥ 2 ≤ 2 ∥ x − k n ∥ 2 + 2 ∥ x − k m ∥ 2 − 4 d 2 → n , m → ∞ 2 d 2 + 2 d 2 − 4 d 2 = 0 \|k_n - k_m\|^2 \le 2\|x-k_n\|^2 + 2\|x-k_m\|^2 - 4d^2 \xrightarrow[n,m\to\infty]{} 2d^2 + 2d^2 - 4d^2 = 0 ∥ k n − k m ∥ 2 ≤ 2∥ x − k n ∥ 2 + 2∥ x − k m ∥ 2 − 4 d 2 n , m → ∞ 2 d 2 + 2 d 2 − 4 d 2 = 0 となり、( k n ) (k_n) ( k n ) H \mathcal{H} H p p p K K K p ∈ K p\in K p ∈ K ∥ x − p ∥ = d \|x-p\| = d ∥ x − p ∥ = d
1(一意性). p , p ′ ∈ K p, p'\in K p , p ′ ∈ K k n = p k_n = p k n = p k m = p ′ k_m = p' k m = p ′ ∥ p − p ′ ∥ 2 ≤ 2 d 2 + 2 d 2 − 4 d 2 = 0 \|p - p'\|^2 \le 2d^2 + 2d^2 - 4d^2 = 0 ∥ p − p ′ ∥ 2 ≤ 2 d 2 + 2 d 2 − 4 d 2 = 0
2. 閉部分空間は閉凸集合なので、1 から最近点 p ∈ M p\in M p ∈ M 補題 3.3 により q = x − p ∈ M ⊥ q = x - p\in M^\perp q = x − p ∈ M ⊥ p + q = p ′ + q ′ p + q = p' + q' p + q = p ′ + q ′ p − p ′ = q ′ − q ∈ M ∩ M ⊥ = { 0 } p - p' = q' - q\in M\cap M^\perp = \{0\} p − p ′ = q ′ − q ∈ M ∩ M ⊥ = { 0 } 命題 3.2 )。
∎ M 0 x p = P_M x k q = x − p ∈ M^⊥ 射影定理の幾何。閉部分空間 M の中で x に最も近い点 p = P_M x では、残り q = x − p が M に直交する。M の他の点 k までの距離(破線)は ‖x − p‖ より長い。 証明で「完備性」「閉性」「平行四辺形則(すなわち内積)」の 3 つを使ったことに注意してください。どれを外しても結論は壊れます。完備性を外したときの反例は 例 3.8 、内積を外したとき(一般の Banach 空間)の一意性の破れは演習 演習 7.2 で扱います。
定義 3.5 (直交射影 ) ↗
閉部分空間 M ⊂ H M\subset\mathcal{H} M ⊂ H 定理 3.4 の分解 x = p + q x = p+q x = p + q p p p P M x P_M x P M x P M : H → H P_M:\mathcal{H}\to\mathcal{H} P M : H → H M M M 直交射影 という。
命題 3.6 (直交射影の性質 ) ✓
M M M H \mathcal{H} H P = P M P = P_M P = P M
P P P ∥ P x ∥ ≤ ∥ x ∥ \|Px\|\le\|x\| ∥ P x ∥ ≤ ∥ x ∥ M ≠ { 0 } M\ne\{0\} M = { 0 } 1 1 1 P 2 = P P^2 = P P 2 = P R a n ( P ) = M \mathrm{Ran}(P) = M Ran ( P ) = M K e r ( P ) = M ⊥ \mathrm{Ker}(P) = M^\perp Ker ( P ) = M ⊥ すべての x , y x,y x , y ⟨ P x , y ⟩ = ⟨ x , P y ⟩ \langle Px, y\rangle = \langle x, Py\rangle ⟨ P x , y ⟩ = ⟨ x , P y ⟩
P M ⊥ = 1 − P M P_{M^\perp} = 1 - P_M P M ⊥ = 1 − P M 証明(命題 3.6) 1: x = P x + ( x − P x ) x = Px + (x - Px) x = P x + ( x − P x ) y = P y + ( y − P y ) y = Py + (y-Py) y = P y + ( y − P y ) α x + β y = ( α P x + β P y ) + ( α ( x − P x ) + β ( y − P y ) ) \alpha x + \beta y = (\alpha Px+\beta Py) + (\alpha(x-Px)+\beta(y-Py)) α x + β y = ( α P x + β P y ) + ( α ( x − P x ) + β ( y − P y )) M ⊕ M ⊥ M\oplus M^\perp M ⊕ M ⊥ P ( α x + β y ) = α P x + β P y P(\alpha x+\beta y) = \alpha Px + \beta Py P ( α x + β y ) = α P x + β P y ∥ x ∥ 2 = ∥ P x ∥ 2 + ∥ x − P x ∥ 2 \|x\|^2 = \|Px\|^2 + \|x-Px\|^2 ∥ x ∥ 2 = ∥ P x ∥ 2 + ∥ x − P x ∥ 2 ∥ P x ∥ ≤ ∥ x ∥ \|Px\|\le\|x\| ∥ P x ∥ ≤ ∥ x ∥ x ∈ M ∖ { 0 } x\in M\setminus\{0\} x ∈ M ∖ { 0 } x ∈ M x\in M x ∈ M x = x + 0 x = x + 0 x = x + 0 P x = x Px = x P x = x P 2 = P P^2 = P P 2 = P R a n ( P ) = M \mathrm{Ran}(P) = M Ran ( P ) = M x ∈ M ⊥ x\in M^\perp x ∈ M ⊥ 0 + x 0 + x 0 + x P x = 0 Px = 0 P x = 0 P x = 0 Px = 0 P x = 0 x = x − P x ∈ M ⊥ x = x - Px\in M^\perp x = x − P x ∈ M ⊥ ⟨ P x , y ⟩ = ⟨ P x , P y + ( y − P y ) ⟩ = ⟨ P x , P y ⟩ \langle Px, y\rangle = \langle Px, Py + (y - Py)\rangle = \langle Px, Py\rangle ⟨ P x , y ⟩ = ⟨ P x , P y + ( y − P y )⟩ = ⟨ P x , P y ⟩ ⟨ x , P y ⟩ = ⟨ P x , P y ⟩ \langle x, Py\rangle = \langle Px, Py\rangle ⟨ x , P y ⟩ = ⟨ P x , P y ⟩ x = ( x − P x ) + P x x = (x - Px) + Px x = ( x − P x ) + P x M ⊥ ⊕ M M^\perp\oplus M M ⊥ ⊕ M M ⊂ ( M ⊥ ) ⊥ M\subset(M^\perp)^\perp M ⊂ ( M ⊥ ) ⊥ M ⊥ ⊕ ( M ⊥ ) ⊥ M^\perp\oplus(M^\perp)^\perp M ⊥ ⊕ ( M ⊥ ) ⊥ M ⊥ M^\perp M ⊥ 定理 3.4 の一意性から P M ⊥ x = x − P x P_{M^\perp}x = x - Px P M ⊥ x = x − P x
∎ 系 3.7 (二重直交補空間と稠密性の判定 ) ✓
Hilbert 空間 H \mathcal{H} H M M M ( M ⊥ ) ⊥ = M ‾ (M^\perp)^\perp = \overline{M} ( M ⊥ ) ⊥ = M M M M H \mathcal{H} H M ⊥ = { 0 } M^\perp = \{0\} M ⊥ = { 0 }
証明(系 3.7) 命題 3.2 より M ⊥ = M ‾ ⊥ M^\perp = \overline{M}^\perp M ⊥ = M ⊥ M M M M ⊂ M ⊥ ⊥ M\subset M^{\perp\perp} M ⊂ M ⊥⊥ x ∈ M ⊥ ⊥ x\in M^{\perp\perp} x ∈ M ⊥⊥ 定理 3.4 で x = p + q x = p + q x = p + q p ∈ M p\in M p ∈ M q ∈ M ⊥ q\in M^\perp q ∈ M ⊥ q = x − p ∈ M ⊥ ⊥ q = x - p\in M^{\perp\perp} q = x − p ∈ M ⊥⊥ M ⊂ M ⊥ ⊥ M\subset M^{\perp\perp} M ⊂ M ⊥⊥ q ∈ M ⊥ q\in M^\perp q ∈ M ⊥ q ∈ M ⊥ ∩ M ⊥ ⊥ = { 0 } q\in M^\perp\cap M^{\perp\perp} = \{0\} q ∈ M ⊥ ∩ M ⊥⊥ = { 0 } x = p ∈ M x = p\in M x = p ∈ M M ‾ = H ⟺ M ⊥ ⊥ = H ⟺ M ⊥ = { 0 } \overline{M} = \mathcal{H}\iff M^{\perp\perp} = \mathcal{H}\iff M^\perp = \{0\} M = H ⟺ M ⊥⊥ = H ⟺ M ⊥ = { 0 } M ⊥ ≠ { 0 } M^\perp\ne\{0\} M ⊥ = { 0 } 0 ≠ y ∈ M ⊥ 0\ne y\in M^\perp 0 = y ∈ M ⊥ y ∉ M ⊥ ⊥ y\notin M^{\perp\perp} y ∈ / M ⊥⊥
∎ 稠密性の判定「M ⊥ = { 0 } M^\perp = \{0\} M ⊥ = { 0 }
次の例は、射影定理の仮定から完備性を外すと何が壊れるかを示します。狙いは、「有限個の成分しか持たない数列」という穴だらけの空間の中に、M M M 0 0 0 M ⊥ = { 0 } M^\perp = \{0\} M ⊥ = { 0 } M M M ℓ 2 \ell^2 ℓ 2 V V V a = ( 1 / n ) a = (1/n) a = ( 1/ n ) a a a M M M
例 3.8 (完備でない内積空間で射影定理が破れる )
V = c 00 V = c_{00} V = c 00 0 0 0 ℓ 2 \ell^2 ℓ 2 V V V ∑ n ≤ N n − 1 δ n \sum_{n\le N} n^{-1}\delta_n ∑ n ≤ N n − 1 δ n ℓ 2 \ell^2 ℓ 2 ℓ 2 \ell^2 ℓ 2 ( 1 / n ) n (1/n)_n ( 1/ n ) n V V V
a = ( 1 / n ) n ∈ N ∈ ℓ 2 a = (1/n)_{n\in\mathbb{N}}\in\ell^2 a = ( 1/ n ) n ∈ N ∈ ℓ 2
M = { x ∈ V : ∑ n = 1 ∞ x n n = 0 } = { x ∈ V : ⟨ a , x ⟩ = 0 } M = \Bigl\{ x\in V : \sum_{n=1}^\infty \frac{x_n}{n} = 0\Bigr\} = \{x\in V : \langle a, x\rangle = 0\} M = { x ∈ V : n = 1 ∑ ∞ n x n = 0 } = { x ∈ V : ⟨ a , x ⟩ = 0 } と定めます。x ↦ ⟨ a , x ⟩ x\mapsto\langle a, x\rangle x ↦ ⟨ a , x ⟩ V V V M M M V V V 閉 部分空間です。δ 1 ∉ M \delta_1\notin M δ 1 ∈ / M M ≠ V M\ne V M = V
主張: V V V M ⊥ = { y ∈ V : y ⊥ M } M^\perp = \{y\in V : y\perp M\} M ⊥ = { y ∈ V : y ⊥ M } { 0 } \{0\} { 0 } n ≠ m n\ne m n = m n δ n − m δ m ∈ M n\delta_n - m\delta_m\in M n δ n − m δ m ∈ M ∑ x k / k = 1 − 1 = 0 \sum x_k/k = 1 - 1 = 0 ∑ x k / k = 1 − 1 = 0 y ∈ M ⊥ y\in M^\perp y ∈ M ⊥ 0 = ⟨ n δ n − m δ m , y ⟩ = n y n − m y m 0 = \langle n\delta_n - m\delta_m, y\rangle = n y_n - m y_m 0 = ⟨ n δ n − m δ m , y ⟩ = n y n − m y m n y n n y_n n y n n n n c c c y ∈ V y\in V y ∈ V 0 0 0 c = 0 c = 0 c = 0 y = 0 y = 0 y = 0
したがって M ⊕ M ⊥ = M ≠ V M\oplus M^\perp = M\ne V M ⊕ M ⊥ = M = V 定理 3.4 の 2 は成り立ちません。さらに x = δ 1 x = \delta_1 x = δ 1 M M M p p p 補題 3.3 (これは完備性なしで成り立ちます)により δ 1 − p ∈ M ⊥ = { 0 } \delta_1 - p\in M^\perp = \{0\} δ 1 − p ∈ M ⊥ = { 0 } δ 1 = p ∈ M \delta_1 = p\in M δ 1 = p ∈ M M ⊥ ⊥ = V ≠ M M^{\perp\perp} = V\ne M M ⊥⊥ = V = M 系 3.7 も破れています。
ℓ 2 \ell^2 ℓ 2 δ 1 \delta_1 δ 1 M ‾ ℓ 2 = { a } ⊥ \overline{M}^{\ell^2} = \{a\}^\perp M ℓ 2 = { a } ⊥ δ 1 − ⟨ a , δ 1 ⟩ a / ∥ a ∥ 2 \delta_1 - \langle a,\delta_1\rangle a/\|a\|^2 δ 1 − ⟨ a , δ 1 ⟩ a /∥ a ∥ 2 V V V
定義 4.1 (有界線形汎関数・双対空間 ) ↗
Hilbert 空間 H \mathcal{H} H φ : H → C \varphi:\mathcal{H}\to\mathbb{C} φ : H → C C ≥ 0 C\ge0 C ≥ 0 ∣ φ ( x ) ∣ ≤ C ∥ x ∥ |\varphi(x)|\le C\|x\| ∣ φ ( x ) ∣ ≤ C ∥ x ∥ x x x 有界線形汎関数 という。そのような C C C ∥ φ ∥ \|\varphi\| ∥ φ ∥ H ∗ \mathcal{H}^* H ∗ 双対空間 という。
線形汎関数が有界であることと連続であることは同値です(一般のノルム空間で Banach 空間の基本定理 の章で証明します)。y ∈ H y\in\mathcal{H} y ∈ H φ y ( x ) = ⟨ y , x ⟩ \varphi_y(x) = \langle y, x\rangle φ y ( x ) = ⟨ y , x ⟩ ∥ φ y ∥ ≤ ∥ y ∥ \|\varphi_y\|\le\|y\| ∥ φ y ∥ ≤ ∥ y ∥ x = y x = y x = y ∥ φ y ∥ = ∥ y ∥ \|\varphi_y\| = \|y\| ∥ φ y ∥ = ∥ y ∥ 有界線形汎関数はこれで尽きる ことを主張します。
定理 4.2 (リースの表現定理 ) ✓
H \mathcal{H} H φ ∈ H ∗ \varphi\in\mathcal{H}^* φ ∈ H ∗ x ∈ H x\in\mathcal{H} x ∈ H
φ ( x ) = ⟨ y φ , x ⟩ \varphi(x) = \langle y_\varphi, x\rangle φ ( x ) = ⟨ y φ , x ⟩ を満たす y φ ∈ H y_\varphi\in\mathcal{H} y φ ∈ H ∥ y φ ∥ = ∥ φ ∥ \|y_\varphi\| = \|\varphi\| ∥ y φ ∥ = ∥ φ ∥ φ ↦ y φ \varphi\mapsto y_\varphi φ ↦ y φ H ∗ → H \mathcal{H}^*\to\mathcal{H} H ∗ → H
証明(定理 4.2) 一意性. ⟨ y , x ⟩ = ⟨ y ′ , x ⟩ \langle y, x\rangle = \langle y', x\rangle ⟨ y , x ⟩ = ⟨ y ′ , x ⟩ x x x x = y − y ′ x = y - y' x = y − y ′ ∥ y − y ′ ∥ 2 = 0 \|y-y'\|^2 = 0 ∥ y − y ′ ∥ 2 = 0
存在. φ = 0 \varphi = 0 φ = 0 y φ = 0 y_\varphi = 0 y φ = 0 φ ≠ 0 \varphi\ne0 φ = 0 N = K e r ( φ ) N = \mathrm{Ker}(\varphi) N = Ker ( φ ) φ \varphi φ ∣ φ ( x ) − φ ( x ′ ) ∣ ≤ ∥ φ ∥ ∥ x − x ′ ∥ |\varphi(x) - \varphi(x')|\le\|\varphi\|\|x - x'\| ∣ φ ( x ) − φ ( x ′ ) ∣ ≤ ∥ φ ∥∥ x − x ′ ∥ N N N φ ≠ 0 \varphi\ne0 φ = 0 N ≠ H N\ne\mathcal{H} N = H 定理 3.4 により H = N ⊕ N ⊥ \mathcal{H} = N\oplus N^\perp H = N ⊕ N ⊥ N ⊥ ≠ { 0 } N^\perp\ne\{0\} N ⊥ = { 0 } z ∈ N ⊥ z\in N^\perp z ∈ N ⊥ ∥ z ∥ = 1 \|z\| = 1 ∥ z ∥ = 1 z ∉ N z\notin N z ∈ / N N ∩ N ⊥ = { 0 } N\cap N^\perp = \{0\} N ∩ N ⊥ = { 0 } φ ( z ) ≠ 0 \varphi(z)\ne0 φ ( z ) = 0
任意の x x x
φ ( x − φ ( x ) φ ( z ) z ) = φ ( x ) − φ ( x ) = 0 \varphi\Bigl(x - \frac{\varphi(x)}{\varphi(z)}z\Bigr) = \varphi(x) - \varphi(x) = 0 φ ( x − φ ( z ) φ ( x ) z ) = φ ( x ) − φ ( x ) = 0 なので x − ( φ ( x ) / φ ( z ) ) z ∈ N x - (\varphi(x)/\varphi(z))z\in N x − ( φ ( x ) / φ ( z )) z ∈ N z z z
0 = ⟨ z , x − φ ( x ) φ ( z ) z ⟩ = ⟨ z , x ⟩ − φ ( x ) φ ( z ) , 0 = \Bigl\langle z,\ x - \frac{\varphi(x)}{\varphi(z)}z\Bigr\rangle = \langle z, x\rangle - \frac{\varphi(x)}{\varphi(z)}, 0 = ⟨ z , x − φ ( z ) φ ( x ) z ⟩ = ⟨ z , x ⟩ − φ ( z ) φ ( x ) , すなわち φ ( x ) = φ ( z ) ⟨ z , x ⟩ \varphi(x) = \varphi(z)\langle z, x\rangle φ ( x ) = φ ( z ) ⟨ z , x ⟩ y φ = φ ( z ) ‾ z y_\varphi = \overline{\varphi(z)}\,z y φ = φ ( z ) z ⟨ y φ , x ⟩ = φ ( z ) ⟨ z , x ⟩ = φ ( x ) \langle y_\varphi, x\rangle = \varphi(z)\langle z,x\rangle = \varphi(x) ⟨ y φ , x ⟩ = φ ( z ) ⟨ z , x ⟩ = φ ( x )
等長性・共役線形性・全射性. 上で見たとおり ∥ φ y ∥ = ∥ y ∥ \|\varphi_y\| = \|y\| ∥ φ y ∥ = ∥ y ∥ ∥ φ ∥ = ∥ y φ ∥ \|\varphi\| = \|y_\varphi\| ∥ φ ∥ = ∥ y φ ∥ φ α y + β y ′ = α ˉ φ y + β ˉ φ y ′ \varphi_{\alpha y + \beta y'} = \bar\alpha\varphi_y + \bar\beta\varphi_{y'} φ α y + β y ′ = α ˉ φ y + β ˉ φ y ′ y α φ + β ψ = α ˉ y φ + β ˉ y ψ y_{\alpha\varphi+\beta\psi} = \bar\alpha y_\varphi + \bar\beta y_\psi y α φ + β ψ = α ˉ y φ + β ˉ y ψ y y y y = y φ y y = y_{\varphi_y} y = y φ y
∎ 物理の記法では、φ ∈ H ∗ \varphi\in\mathcal{H}^* φ ∈ H ∗ ⟨ y φ ∣ \langle y_\varphi| ⟨ y φ ∣ x x x ∣ x ⟩ |x\rangle ∣ x ⟩ φ ( x ) = ⟨ y φ ∣ x ⟩ \varphi(x) = \langle y_\varphi | x\rangle φ ( x ) = ⟨ y φ ∣ x ⟩
定義 5.1 (弱収束 ) ↗
Hilbert 空間 H \mathcal{H} H ( x n ) (x_n) ( x n ) x ∈ H x\in\mathcal{H} x ∈ H y ∈ H y\in\mathcal{H} y ∈ H ⟨ y , x n ⟩ → ⟨ y , x ⟩ \langle y, x_n\rangle\to\langle y, x\rangle ⟨ y , x n ⟩ → ⟨ y , x ⟩ ( x n ) (x_n) ( x n ) x x x 弱収束する といい、x n ⇀ x x_n\rightharpoonup x x n ⇀ x w - lim x n = x \mathrm{w}\text{-}\lim x_n = x w - lim x n = x ∥ x n − x ∥ → 0 \|x_n - x\|\to0 ∥ x n − x ∥ → 0 強収束 ともいう。
リースの表現定理により、弱収束は「すべての有界線形汎関数 φ \varphi φ φ ( x n ) → φ ( x ) \varphi(x_n)\to\varphi(x) φ ( x n ) → φ ( x )
例 5.2 (弱収束するが強収束しない列 )
ℓ 2 \ell^2 ℓ 2 δ n \delta_n δ n y ∈ ℓ 2 y\in\ell^2 y ∈ ℓ 2 ⟨ y , δ n ⟩ = y n ‾ → 0 \langle y,\delta_n\rangle = \overline{y_n}\to0 ⟨ y , δ n ⟩ = y n → 0 ∑ ∣ y n ∣ 2 < ∞ \sum|y_n|^2<\infty ∑ ∣ y n ∣ 2 < ∞ 0 0 0 δ n ⇀ 0 \delta_n\rightharpoonup0 δ n ⇀ 0 ∥ δ n ∥ = 1 \|\delta_n\| = 1 ∥ δ n ∥ = 1 1 1 1 0 0 0 ψ ( ⋅ − n v ) \psi(\cdot - n v) ψ ( ⋅ − n v )
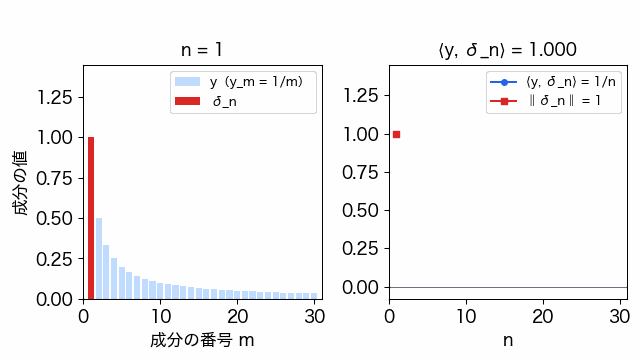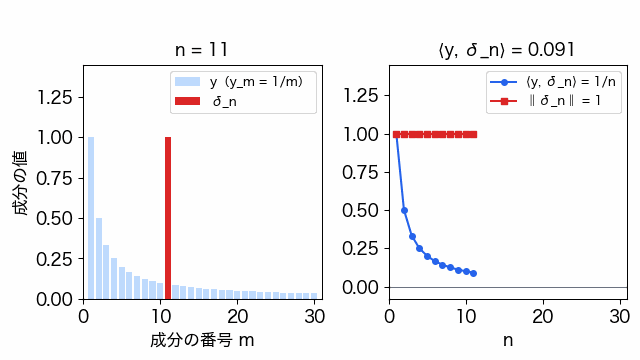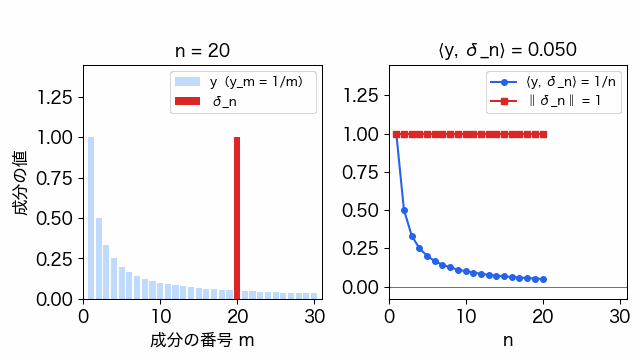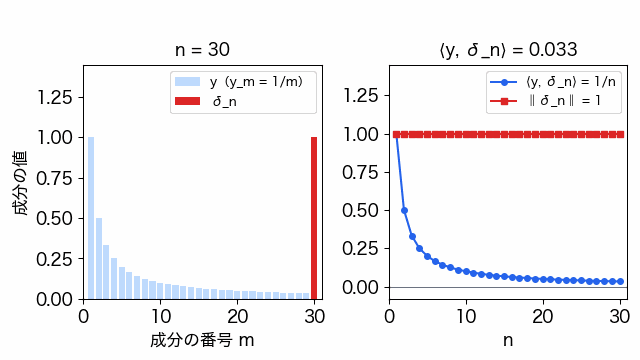
y = ( 1 / m ) m ∈ N y = (1/m)_{m\in\mathbb{N}} y = ( 1/ m ) m ∈ N n n n δ n \delta_n δ n y y y ⟨ y , δ n ⟩ = 1 / n \langle y,\delta_n\rangle = 1/n ⟨ y , δ n ⟩ = 1/ n 0 0 0 ∥ δ n ∥ \|\delta_n\| ∥ δ n ∥ 1 1 1
標準基底 δ_n(赤)が右へ逃げていくと、y との内積 ⟨y, δ_n⟩ は 1/n で 0 に近づくが、ノルム ‖δ_n‖ は 1 のまま。 命題 5.3 (弱極限の基本性質 ) ✓
Hilbert 空間 H \mathcal{H} H x n ⇀ x x_n\rightharpoonup x x n ⇀ x
弱極限は一意である。
∥ x ∥ ≤ lim inf n → ∞ ∥ x n ∥ \|x\|\le\liminf_{n\to\infty}\|x_n\| ∥ x ∥ ≤ lim inf n → ∞ ∥ x n ∥ x n → x x_n\to x x n → x x n ⇀ x x_n\rightharpoonup x x n ⇀ x ∥ x n ∥ → ∥ x ∥ \|x_n\|\to\|x\| ∥ x n ∥ → ∥ x ∥ 証明(命題 5.3) 1: x n ⇀ x x_n\rightharpoonup x x n ⇀ x x n ⇀ x ′ x_n\rightharpoonup x' x n ⇀ x ′ y y y ⟨ y , x − x ′ ⟩ = 0 \langle y, x - x'\rangle = 0 ⟨ y , x − x ′ ⟩ = 0 y = x − x ′ y = x - x' y = x − x ′ x = x ′ x = x' x = x ′ ∥ x ∥ 2 = lim n ⟨ x , x n ⟩ ≤ lim inf n ∥ x ∥ ∥ x n ∥ \|x\|^2 = \lim_n\langle x, x_n\rangle\le\liminf_n\|x\|\|x_n\| ∥ x ∥ 2 = lim n ⟨ x , x n ⟩ ≤ lim inf n ∥ x ∥∥ x n ∥ x ≠ 0 x\ne0 x = 0 ∥ x ∥ \|x\| ∥ x ∥ x = 0 x = 0 x = 0 ∣ ∥ x n ∥ − ∥ x ∥ ∣ ≤ ∥ x n − x ∥ |\|x_n\| - \|x\||\le\|x_n - x\| ∣∥ x n ∥ − ∥ x ∥∣ ≤ ∥ x n − x ∥
∥ x n − x ∥ 2 = ∥ x n ∥ 2 − 2 R e ⟨ x , x n ⟩ + ∥ x ∥ 2 → ∥ x ∥ 2 − 2 ∥ x ∥ 2 + ∥ x ∥ 2 = 0. \|x_n - x\|^2 = \|x_n\|^2 - 2\,\mathrm{Re}\langle x, x_n\rangle + \|x\|^2\to\|x\|^2 - 2\|x\|^2 + \|x\|^2 = 0 . ∥ x n − x ∥ 2 = ∥ x n ∥ 2 − 2 Re ⟨ x , x n ⟩ + ∥ x ∥ 2 → ∥ x ∥ 2 − 2∥ x ∥ 2 + ∥ x ∥ 2 = 0. ∎ 有限次元では有界列は収束部分列を持ちます(ボルツァーノ・ワイエルシュトラス)。無限次元では 例 5.2 の ( δ n ) (\delta_n) ( δ n ) 2 \sqrt2 2 コンパクト性 の言葉でいえば、閉単位球はノルム位相でコンパクトでない)。その代わりに次が成り立ちます。
次の定理の証明の方針は次のとおりです。まず可算個の「見本の方向」d k d_k d k k k k d k d_k d k k k k k k k
定理 5.5 (有界列の弱収束部分列 ) ✓
H \mathcal{H} H ( x n ) (x_n) ( x n ) sup n ∥ x n ∥ ≤ C < ∞ \sup_n\|x_n\|\le C<\infty sup n ∥ x n ∥ ≤ C < ∞ ( x n j ) (x_{n_j}) ( x n j ) x x x ∥ x ∥ ≤ C \|x\|\le C ∥ x ∥ ≤ C
証明(定理 5.5) ステップ 1(対角線論法). 可算稠密集合 { d 1 , d 2 , … } \{d_1, d_2,\ldots\} { d 1 , d 2 , … } ( ⟨ x n , d 1 ⟩ ) n (\langle x_n, d_1\rangle)_n (⟨ x n , d 1 ⟩ ) n ∣ ⟨ x n , d 1 ⟩ ∣ ≤ C ∥ d 1 ∥ |\langle x_n,d_1\rangle|\le C\|d_1\| ∣ ⟨ x n , d 1 ⟩ ∣ ≤ C ∥ d 1 ∥ ( ⟨ x n , d 2 ⟩ ) (\langle x_n, d_2\rangle) (⟨ x n , d 2 ⟩) k k k k k k ( x n j ) (x_{n_j}) ( x n j ) k k k ( ⟨ x n j , d k ⟩ ) j (\langle x_{n_j}, d_k\rangle)_j (⟨ x n j , d k ⟩ ) j k k k
ステップ 2(全 y y y 任意の y ∈ H y\in\mathcal{H} y ∈ H ε > 0 \varepsilon>0 ε > 0 ∥ y − d k ∥ < ε \|y - d_k\|<\varepsilon ∥ y − d k ∥ < ε d k d_k d k
∣ ⟨ x n i , y ⟩ − ⟨ x n j , y ⟩ ∣ ≤ ∣ ⟨ x n i − x n j , y − d k ⟩ ∣ + ∣ ⟨ x n i , d k ⟩ − ⟨ x n j , d k ⟩ ∣ ≤ 2 C ε + ∣ ⟨ x n i , d k ⟩ − ⟨ x n j , d k ⟩ ∣ |\langle x_{n_i}, y\rangle - \langle x_{n_j}, y\rangle|\le|\langle x_{n_i} - x_{n_j}, y - d_k\rangle| + |\langle x_{n_i}, d_k\rangle - \langle x_{n_j}, d_k\rangle| \le 2C\varepsilon + |\langle x_{n_i}, d_k\rangle - \langle x_{n_j}, d_k\rangle| ∣ ⟨ x n i , y ⟩ − ⟨ x n j , y ⟩ ∣ ≤ ∣ ⟨ x n i − x n j , y − d k ⟩ ∣ + ∣ ⟨ x n i , d k ⟩ − ⟨ x n j , d k ⟩ ∣ ≤ 2 C ε + ∣ ⟨ x n i , d k ⟩ − ⟨ x n j , d k ⟩ ∣ で、右辺第 2 項は i , j → ∞ i,j\to\infty i , j → ∞ 0 0 0 ( ⟨ x n j , y ⟩ ) j (\langle x_{n_j}, y\rangle)_j (⟨ x n j , y ⟩ ) j
ステップ 3(極限の表現). φ ( y ) = lim j ⟨ x n j , y ⟩ \varphi(y) = \lim_j\langle x_{n_j}, y\rangle φ ( y ) = lim j ⟨ x n j , y ⟩ φ \varphi φ y y y ∣ φ ( y ) ∣ ≤ C ∥ y ∥ |\varphi(y)|\le C\|y\| ∣ φ ( y ) ∣ ≤ C ∥ y ∥ 定理 4.2 により φ ( y ) = ⟨ x , y ⟩ \varphi(y) = \langle x, y\rangle φ ( y ) = ⟨ x , y ⟩ x x x ∥ x ∥ = ∥ φ ∥ ≤ C \|x\| = \|\varphi\|\le C ∥ x ∥ = ∥ φ ∥ ≤ C ⟨ y , x n j ⟩ → ⟨ y , x ⟩ \langle y, x_{n_j}\rangle\to\langle y, x\rangle ⟨ y , x n j ⟩ → ⟨ y , x ⟩ y y y x n j ⇀ x x_{n_j}\rightharpoonup x x n j ⇀ x
∎ 系 5.6 (有界列の弱収束部分列(可分性なし) ) ✓
H \mathcal{H} H ( x n ) (x_n) ( x n ) sup n ∥ x n ∥ ≤ C \sup_n\|x_n\|\le C sup n ∥ x n ∥ ≤ C x x x ∥ x ∥ ≤ C \|x\|\le C ∥ x ∥ ≤ C
証明(系 5.6) H 0 = s p a n ‾ { x n } \mathcal{H}_0 = \overline{\mathrm{span}}\{x_n\} H 0 = span { x n } ∑ k c k x k \sum_k c_kx_k ∑ k c k x k H 0 \mathcal{H}_0 H 0 H 0 \mathcal{H}_0 H 0 定理 5.5 を H 0 \mathcal{H}_0 H 0 ( x n j ) (x_{n_j}) ( x n j ) x ∈ H 0 x\in\mathcal{H}_0 x ∈ H 0 ∥ x ∥ ≤ C \|x\|\le C ∥ x ∥ ≤ C z ∈ H 0 z\in\mathcal{H}_0 z ∈ H 0 ⟨ z , x n j ⟩ → ⟨ z , x ⟩ \langle z, x_{n_j}\rangle\to\langle z, x\rangle ⟨ z , x n j ⟩ → ⟨ z , x ⟩ y ∈ H y\in\mathcal{H} y ∈ H 定理 3.4 により y = P H 0 y + y ′ y = P_{\mathcal{H}_0}y + y' y = P H 0 y + y ′ y ′ ∈ H 0 ⊥ y'\in\mathcal{H}_0^\perp y ′ ∈ H 0 ⊥ x n j , x ∈ H 0 x_{n_j}, x\in\mathcal{H}_0 x n j , x ∈ H 0 ⟨ y ′ , x n j ⟩ = 0 = ⟨ y ′ , x ⟩ \langle y', x_{n_j}\rangle = 0 = \langle y', x\rangle ⟨ y ′ , x n j ⟩ = 0 = ⟨ y ′ , x ⟩ ⟨ y , x n j ⟩ → ⟨ y , x ⟩ \langle y, x_{n_j}\rangle\to\langle y, x\rangle ⟨ y , x n j ⟩ → ⟨ y , x ⟩
∎ 定義 6.1 (正規直交系・正規直交基底 ) ↗
Hilbert 空間 H \mathcal{H} H { e α } α ∈ A \{e_\alpha\}_{\alpha\in A} { e α } α ∈ A ⟨ e α , e β ⟩ = δ α β \langle e_\alpha, e_\beta\rangle = \delta_{\alpha\beta} ⟨ e α , e β ⟩ = δ α β 正規直交系 という。正規直交系が包含関係について極大であるとき(すなわち、これを真に含む正規直交系が存在しないとき)、正規直交基底 (完全正規直交系)という。⟨ e α , x ⟩ \langle e_\alpha, x\rangle ⟨ e α , x ⟩ x x x e α e_\alpha e α
正規直交基底は線形代数の意味の基底(ハメル基底。有限個の一次結合だけですべてのベクトルを表す基底のこと)ではありません。無限次元 Hilbert 空間では、一般の元は基底ベクトルの有限 一次結合では書けず、収束する無限和でしか書けません。
定理 6.2 (ベッセルの不等式 ) ✓
{ e α } α ∈ A \{e_\alpha\}_{\alpha\in A} { e α } α ∈ A H \mathcal{H} H x ∈ H x\in\mathcal{H} x ∈ H ⟨ e α , x ⟩ ≠ 0 \langle e_\alpha, x\rangle\ne0 ⟨ e α , x ⟩ = 0 α \alpha α
∑ α ∈ A ∣ ⟨ e α , x ⟩ ∣ 2 ≤ ∥ x ∥ 2 \sum_{\alpha\in A}|\langle e_\alpha, x\rangle|^2\le\|x\|^2 α ∈ A ∑ ∣ ⟨ e α , x ⟩ ∣ 2 ≤ ∥ x ∥ 2 が成り立つ。ここで左辺は有限部分和の上限である。
証明(定理 6.2) 有限部分集合 F ⊂ A F\subset A F ⊂ A x F = ∑ α ∈ F ⟨ e α , x ⟩ e α x_F = \sum_{\alpha\in F}\langle e_\alpha,x\rangle e_\alpha x F = ∑ α ∈ F ⟨ e α , x ⟩ e α ⟨ e β , x − x F ⟩ = 0 \langle e_\beta, x - x_F\rangle = 0 ⟨ e β , x − x F ⟩ = 0 β ∈ F \beta\in F β ∈ F x − x F ⊥ x F x - x_F\perp x_F x − x F ⊥ x F
∥ x ∥ 2 = ∥ x F ∥ 2 + ∥ x − x F ∥ 2 ≥ ∥ x F ∥ 2 = ∑ α ∈ F ∣ ⟨ e α , x ⟩ ∣ 2 . \|x\|^2 = \|x_F\|^2 + \|x - x_F\|^2\ge\|x_F\|^2 = \sum_{\alpha\in F}|\langle e_\alpha, x\rangle|^2 . ∥ x ∥ 2 = ∥ x F ∥ 2 + ∥ x − x F ∥ 2 ≥ ∥ x F ∥ 2 = α ∈ F ∑ ∣ ⟨ e α , x ⟩ ∣ 2 . F F F m ∈ N m\in\mathbb{N} m ∈ N ∣ ⟨ e α , x ⟩ ∣ > 1 / m |\langle e_\alpha, x\rangle|>1/m ∣ ⟨ e α , x ⟩ ∣ > 1/ m α \alpha α m 2 ∥ x ∥ 2 m^2\|x\|^2 m 2 ∥ x ∥ 2 m m m 0 0 0
∎ 次の定理の証明は、「正規直交系を、これ以上大きくできなくなるまで広げる」ことを、ツォルンの補題(選択公理と Zorn の補題 の章に定義があります)で保証するものです。有限次元で、直交するベクトルを足せなくなるまで足せば基底になるのと同じ発想です。ツォルンの補題は、順序のついた集合のどの鎖にも上界があれば極大元が存在する、という主張なので、鎖の合併が上界になることを確かめれば十分です。
定理 6.3 (正規直交基底の存在 ) ✓
H ≠ { 0 } \mathcal{H}\ne\{0\} H = { 0 } H \mathcal{H} H
証明(定理 6.3) 与えられた正規直交系 S 0 S_0 S 0 S \mathcal{S} S S \mathcal{S} S { S λ } \{S_\lambda\} { S λ } S = ⋃ λ S λ S = \bigcup_\lambda S_\lambda S = ⋃ λ S λ e , e ′ ∈ S e,e'\in S e , e ′ ∈ S S λ S_\lambda S λ ⟨ e , e ′ ⟩ = δ \langle e, e'\rangle = \delta ⟨ e , e ′ ⟩ = δ H ≠ { 0 } \mathcal{H}\ne\{0\} H = { 0 } x ≠ 0 x\ne0 x = 0 S 0 = { x / ∥ x ∥ } S_0 = \{x/\|x\|\} S 0 = { x /∥ x ∥ }
∎ 次の定理は、「極大」という捉えにくい条件が、直交補空間が 0 0 0
定理 6.4 (正規直交基底の特徴づけ(パーセバルの等式) ) ✓
{ e α } α ∈ A \{e_\alpha\}_{\alpha\in A} { e α } α ∈ A H \mathcal{H} H
{ e α } \{e_\alpha\} { e α } { e α } ⊥ = { 0 } \{e_\alpha\}^\perp = \{0\} { e α } ⊥ = { 0 } s p a n { e α } \mathrm{span}\{e_\alpha\} span { e α } H \mathcal{H} H 任意の x ∈ H x\in\mathcal{H} x ∈ H x = ∑ α ∈ A ⟨ e α , x ⟩ e α x = \sum_{\alpha\in A}\langle e_\alpha, x\rangle e_\alpha x = ∑ α ∈ A ⟨ e α , x ⟩ e α 0 0 0
任意の x ∈ H x\in\mathcal{H} x ∈ H ∥ x ∥ 2 = ∑ α ∈ A ∣ ⟨ e α , x ⟩ ∣ 2 \|x\|^2 = \sum_{\alpha\in A}|\langle e_\alpha, x\rangle|^2 ∥ x ∥ 2 = ∑ α ∈ A ∣ ⟨ e α , x ⟩ ∣ 2
任意の x , y ∈ H x,y\in\mathcal{H} x , y ∈ H ⟨ x , y ⟩ = ∑ α ∈ A ⟨ e α , x ⟩ ‾ ⟨ e α , y ⟩ \langle x, y\rangle = \sum_{\alpha\in A}\overline{\langle e_\alpha, x\rangle}\langle e_\alpha, y\rangle ⟨ x , y ⟩ = ∑ α ∈ A ⟨ e α , x ⟩ ⟨ e α , y ⟩
証明(定理 6.4) 1⇒2. 0 ≠ z ⊥ { e α } 0\ne z\perp\{e_\alpha\} 0 = z ⊥ { e α } { e α } ∪ { z / ∥ z ∥ } \{e_\alpha\}\cup\{z/\|z\|\} { e α } ∪ { z /∥ z ∥ }
2⇒3. 系 3.7 を M = s p a n { e α } M = \mathrm{span}\{e_\alpha\} M = span { e α } M ⊥ = { e α } ⊥ = { 0 } M^\perp = \{e_\alpha\}^\perp = \{0\} M ⊥ = { e α } ⊥ = { 0 } M M M
3⇒4. x x x 0 0 0 α 1 , α 2 , … \alpha_1,\alpha_2,\ldots α 1 , α 2 , … 定理 6.2 )、s N = ∑ k ≤ N ⟨ e α k , x ⟩ e α k s_N = \sum_{k\le N}\langle e_{\alpha_k}, x\rangle e_{\alpha_k} s N = ∑ k ≤ N ⟨ e α k , x ⟩ e α k N < N ′ N<N' N < N ′ ∥ s N ′ − s N ∥ 2 = ∑ N < k ≤ N ′ ∣ ⟨ e α k , x ⟩ ∣ 2 \|s_{N'} - s_N\|^2 = \sum_{N<k\le N'}|\langle e_{\alpha_k},x\rangle|^2 ∥ s N ′ − s N ∥ 2 = ∑ N < k ≤ N ′ ∣ ⟨ e α k , x ⟩ ∣ 2 0 0 0 ( s N ) (s_N) ( s N ) 完備性 により極限 s s s β \beta β ⟨ e β , x − s ⟩ = 0 \langle e_\beta, x - s\rangle = 0 ⟨ e β , x − s ⟩ = 0 β \beta β ⟨ e β , x ⟩ − ⟨ e β , x ⟩ \langle e_\beta,x\rangle - \langle e_\beta, x\rangle ⟨ e β , x ⟩ − ⟨ e β , x ⟩ 0 − 0 0 - 0 0 − 0 x − s ∈ { e α } ⊥ = ( s p a n ‾ { e α } ) ⊥ = H ⊥ = { 0 } x - s\in\{e_\alpha\}^\perp = (\overline{\mathrm{span}}\{e_\alpha\})^\perp = \mathcal{H}^\perp = \{0\} x − s ∈ { e α } ⊥ = ( span { e α } ) ⊥ = H ⊥ = { 0 } 命題 3.2 )で x = s x = s x = s x x x
4⇒6. s N → x s_N\to x s N → x y y y t N → y t_N\to y t N → y ⟨ x , y ⟩ = lim N ⟨ s N , t N ⟩ = lim N ∑ k ≤ N ⟨ e α k , x ⟩ ‾ ⟨ e α k , y ⟩ \langle x, y\rangle = \lim_N\langle s_N, t_N\rangle = \lim_N\sum_{k\le N}\overline{\langle e_{\alpha_k}, x\rangle}\langle e_{\alpha_k}, y\rangle ⟨ x , y ⟩ = lim N ⟨ s N , t N ⟩ = lim N ∑ k ≤ N ⟨ e α k , x ⟩ ⟨ e α k , y ⟩
6⇒5. y = x y = x y = x
5⇒1. 極大でなければ、z z z ∥ z ∥ = 1 \|z\| = 1 ∥ z ∥ = 1 α \alpha α z ⊥ e α z\perp e_\alpha z ⊥ e α 1 = ∥ z ∥ 2 ≠ ∑ ∣ ⟨ e α , z ⟩ ∣ 2 = 0 1 = \|z\|^2\ne\sum|\langle e_\alpha, z\rangle|^2 = 0 1 = ∥ z ∥ 2 = ∑ ∣ ⟨ e α , z ⟩ ∣ 2 = 0
∎ 例 6.5 (フーリエ基底 )
L 2 ( − π , π ) L^2(-\pi,\pi) L 2 ( − π , π ) e n ( t ) = ( 2 π ) − 1 / 2 e i n t e_n(t) = (2\pi)^{-1/2}e^{int} e n ( t ) = ( 2 π ) − 1/2 e in t n ∈ Z n\in\mathbb{Z} n ∈ Z m ≠ n m\ne n m = n ∫ − π π e i ( n − m ) t d t = 0 \int_{-\pi}^{\pi}e^{i(n-m)t}dt = 0 ∫ − π π e i ( n − m ) t d t = 0 L 2 L^2 L 2 L 2 L^2 L 2 定理 6.4 の 5 は古典的なパーセバルの等式 ∫ − π π ∣ f ∣ 2 d t = 2 π ∑ n ∣ c n ∣ 2 \int_{-\pi}^{\pi}|f|^2dt = 2\pi\sum_n|c_n|^2 ∫ − π π ∣ f ∣ 2 d t = 2 π ∑ n ∣ c n ∣ 2 c n = ( 2 π ) − 1 ∫ − π π f ( t ) e − i n t d t c_n = (2\pi)^{-1}\int_{-\pi}^{\pi} f(t)e^{-int}dt c n = ( 2 π ) − 1 ∫ − π π f ( t ) e − in t d t
定義 6.6 (ユニタリ写像・ユニタリ同値 ) ↗
Hilbert 空間 H 1 , H 2 \mathcal{H}_1,\mathcal{H}_2 H 1 , H 2 U : H 1 → H 2 U:\mathcal{H}_1\to\mathcal{H}_2 U : H 1 → H 2 x , y x,y x , y ⟨ U x , U y ⟩ = ⟨ x , y ⟩ \langle Ux, Uy\rangle = \langle x,y\rangle ⟨ U x , U y ⟩ = ⟨ x , y ⟩ ユニタリ写像 という。ユニタリ写像が存在するとき H 1 \mathcal{H}_1 H 1 H 2 \mathcal{H}_2 H 2 ユニタリ同値 であるという。
命題 6.7 (可分性と可算基底 ) ✓
Hilbert 空間 H \mathcal{H} H
H \mathcal{H} H H \mathcal{H} H さらに H \mathcal{H} H H \mathcal{H} H
証明(命題 6.7) 1⇒2. 可算稠密集合 { d k } \{d_k\} { d k } ( d k ′ ) (d'_k) ( d k ′ ) s p a n { d k ′ } = s p a n { d k } \mathrm{span}\{d'_k\} = \mathrm{span}\{d_k\} span { d k ′ } = span { d k } ( e k ) (e_k) ( e k ) N N N s p a n { e 1 , … , e N } = s p a n { d 1 ′ , … , d N ′ } \mathrm{span}\{e_1,\ldots,e_N\} = \mathrm{span}\{d'_1,\ldots,d'_N\} span { e 1 , … , e N } = span { d 1 ′ , … , d N ′ } 内積空間とグラム・シュミット直交化 )。s p a n { e k } ⊃ { d k } \mathrm{span}\{e_k\}\supset\{d_k\} span { e k } ⊃ { d k } 定理 6.4 の 3⇒1 から ( e k ) (e_k) ( e k )
2⇒1. { e k } \{e_k\} { e k } 定理 6.4 の 3 により稠密です。
後半. 正規直交基底 { e α } \{e_\alpha\} { e α } ∥ e α − e β ∥ = 2 \|e_\alpha - e_\beta\| = \sqrt2 ∥ e α − e β ∥ = 2 B ( e α , 2 / 2 ) B(e_\alpha,\sqrt2/2) B ( e α , 2 /2 )
∎ 定理 6.8 (可分な無限次元 Hilbert 空間の分類 ) ✓
H \mathcal{H} H ( e n ) n ∈ N (e_n)_{n\in\mathbb{N}} ( e n ) n ∈ N
U : H → ℓ 2 , U x = ( ⟨ e n , x ⟩ ) n ∈ N U:\mathcal{H}\to\ell^2,\qquad Ux = \bigl(\langle e_n, x\rangle\bigr)_{n\in\mathbb{N}} U : H → ℓ 2 , U x = ( ⟨ e n , x ⟩ ) n ∈ N はユニタリ写像である。とくに、可分な無限次元 Hilbert 空間はすべて互いにユニタリ同値であり、ℓ 2 \ell^2 ℓ 2
証明(定理 6.8) 命題 6.7 より正規直交基底は可算で、H \mathcal{H} H H \mathcal{H} H N \mathbb{N} N
well-defined かつ等長. パーセバルの等式(定理 6.4 の 5)から ∑ n ∣ ⟨ e n , x ⟩ ∣ 2 = ∥ x ∥ 2 < ∞ \sum_n|\langle e_n, x\rangle|^2 = \|x\|^2<\infty ∑ n ∣ ⟨ e n , x ⟩ ∣ 2 = ∥ x ∥ 2 < ∞ U x ∈ ℓ 2 Ux\in\ell^2 U x ∈ ℓ 2 ∥ U x ∥ = ∥ x ∥ \|Ux\| = \|x\| ∥ U x ∥ = ∥ x ∥ U U U
内積を保つ. 命題 2.3 の分極恒等式で ⟨ x , y ⟩ \langle x, y\rangle ⟨ x , y ⟩ U U U ⟨ U x , U y ⟩ = ⟨ x , y ⟩ \langle Ux, Uy\rangle = \langle x,y\rangle ⟨ U x , U y ⟩ = ⟨ x , y ⟩ 定理 6.4 の 6 からも直接わかります)。
全射. c = ( c n ) ∈ ℓ 2 c = (c_n)\in\ell^2 c = ( c n ) ∈ ℓ 2 s N = ∑ n ≤ N c n e n s_N = \sum_{n\le N}c_ne_n s N = ∑ n ≤ N c n e n N < N ′ N<N' N < N ′ ∥ s N ′ − s N ∥ 2 = ∑ N < n ≤ N ′ ∣ c n ∣ 2 → 0 \|s_{N'} - s_N\|^2 = \sum_{N<n\le N'}|c_n|^2\to0 ∥ s N ′ − s N ∥ 2 = ∑ N < n ≤ N ′ ∣ c n ∣ 2 → 0 H \mathcal{H} H 完備性 から極限 x x x ⟨ e m , x ⟩ = lim N ⟨ e m , s N ⟩ = c m \langle e_m, x\rangle = \lim_N\langle e_m, s_N\rangle = c_m ⟨ e m , x ⟩ = lim N ⟨ e m , s N ⟩ = c m U x = c Ux = c U x = c
後半は、ユニタリ写像の合成と逆写像がまたユニタリであることから従います。
∎ 演習 7.1 易
L 2 ( − 1 , 1 ) L^2(-1,1) L 2 ( − 1 , 1 ) f ( t ) = t 2 f(t) = t^2 f ( t ) = t 2 M = s p a n { 1 , t } M = \mathrm{span}\{1, t\} M = span { 1 , t } P M f P_Mf P M f inf g ∈ M ∥ f − g ∥ \inf_{g\in M}\|f - g\| inf g ∈ M ∥ f − g ∥
解答 1 1 1 t t t ∫ − 1 1 t d t = 0 \int_{-1}^1 t\,dt = 0 ∫ − 1 1 t d t = 0 ∥ 1 ∥ 2 = 2 \|1\|^2 = 2 ∥1 ∥ 2 = 2 ∥ t ∥ 2 = 2 / 3 \|t\|^2 = 2/3 ∥ t ∥ 2 = 2/3
P M f = ⟨ 1 , t 2 ⟩ ∥ 1 ∥ 2 ⋅ 1 + ⟨ t , t 2 ⟩ ∥ t ∥ 2 t = 2 / 3 2 + 0 = 1 3 . P_Mf = \frac{\langle 1, t^2\rangle}{\|1\|^2}\cdot1 + \frac{\langle t, t^2\rangle}{\|t\|^2}\,t = \frac{2/3}{2} + 0 = \frac13 . P M f = ∥1 ∥ 2 ⟨ 1 , t 2 ⟩ ⋅ 1 + ∥ t ∥ 2 ⟨ t , t 2 ⟩ t = 2 2/3 + 0 = 3 1 . 実際 t 2 − 1 / 3 t^2 - 1/3 t 2 − 1/3 1 1 1 t t t 補題 3.3 により最近点です。距離の 2 乗は
∫ − 1 1 ( t 2 − 1 3 ) 2 d t = 2 5 − 4 9 + 2 9 = 8 45 \int_{-1}^1\Bigl(t^2 - \frac13\Bigr)^2dt = \frac25 - \frac49 + \frac29 = \frac{8}{45} ∫ − 1 1 ( t 2 − 3 1 ) 2 d t = 5 2 − 9 4 + 9 2 = 45 8 なので、距離は 8 / 45 = 2 10 / 15 \sqrt{8/45} = 2\sqrt{10}/15 8/45 = 2 10 /15 t 2 − 1 / 3 t^2 - 1/3 t 2 − 1/3
演習 7.2 易
R 2 \mathbb{R}^2 R 2 ∥ ( a , b ) ∥ ∞ = max ( ∣ a ∣ , ∣ b ∣ ) \|(a,b)\|_\infty = \max(|a|,|b|) ∥ ( a , b ) ∥ ∞ = max ( ∣ a ∣ , ∣ b ∣ ) M = { ( t , 0 ) : t ∈ R } M = \{(t, 0) : t\in\mathbb{R}\} M = {( t , 0 ) : t ∈ R } x = ( 0 , 1 ) x = (0,1) x = ( 0 , 1 ) x x x M M M 定理 3.4 の証明のどこが使えなくなっているかも答えてください。
解答 ∥ x − ( t , 0 ) ∥ ∞ = max ( ∣ t ∣ , 1 ) \|x - (t,0)\|_\infty = \max(|t|, 1) ∥ x − ( t , 0 ) ∥ ∞ = max ( ∣ t ∣ , 1 ) 1 1 1 ∣ t ∣ ≤ 1 |t|\le1 ∣ t ∣ ≤ 1 ( t , 0 ) (t,0) ( t , 0 ) 命題 2.3 による ∥ k n − k m ∥ \|k_n - k_m\| ∥ k n − k m ∥ 注意 2.4 で見たとおりこのノルムは平行四辺形則を満たしません。存在のほうは有限次元のコンパクト性から別に従いますが、一意性は内積の構造に依存しています。
演習 7.3 標準
Hilbert 空間 H \mathcal{H} H P P P P 2 = P P^2 = P P 2 = P x , y x,y x , y ⟨ P x , y ⟩ = ⟨ x , P y ⟩ \langle Px, y\rangle = \langle x, Py\rangle ⟨ P x , y ⟩ = ⟨ x , P y ⟩ M = R a n ( P ) M = \mathrm{Ran}(P) M = Ran ( P ) P = P M P = P_M P = P M P P P
解答 まず M = R a n ( P ) = K e r ( 1 − P ) M = \mathrm{Ran}(P) = \mathrm{Ker}(1-P) M = Ran ( P ) = Ker ( 1 − P ) x = P z x = Pz x = P z ( 1 − P ) x = P z − P 2 z = 0 (1-P)x = Pz - P^2z = 0 ( 1 − P ) x = P z − P 2 z = 0 ( 1 − P ) x = 0 (1-P)x = 0 ( 1 − P ) x = 0 x = P x ∈ R a n ( P ) x = Px\in\mathrm{Ran}(P) x = P x ∈ Ran ( P ) K e r ( 1 − P ) \mathrm{Ker}(1-P) Ker ( 1 − P ) x n ∈ M x_n\in M x n ∈ M x n → x x_n\to x x n → x y y y
⟨ ( 1 − P ) x , y ⟩ = ⟨ x , ( 1 − P ) y ⟩ = lim n ⟨ x n , ( 1 − P ) y ⟩ = lim n ⟨ ( 1 − P ) x n , y ⟩ = 0 \langle (1-P)x, y\rangle = \langle x, (1-P)y\rangle = \lim_n\langle x_n, (1-P)y\rangle = \lim_n\langle (1-P)x_n, y\rangle = 0 ⟨( 1 − P ) x , y ⟩ = ⟨ x , ( 1 − P ) y ⟩ = n lim ⟨ x n , ( 1 − P ) y ⟩ = n lim ⟨( 1 − P ) x n , y ⟩ = 0 (1 番目と 3 番目の等号は仮定の対称性、2 番目は内積の連続性)なので ( 1 − P ) x = 0 (1-P)x = 0 ( 1 − P ) x = 0 x ∈ M x\in M x ∈ M M M M
任意の x x x x = P x + ( x − P x ) x = Px + (x - Px) x = P x + ( x − P x ) P x ∈ M Px\in M P x ∈ M P y ∈ M Py\in M P y ∈ M
⟨ P y , x − P x ⟩ = ⟨ y , P x − P 2 x ⟩ = 0 \langle Py, x - Px\rangle = \langle y, Px - P^2x\rangle = 0 ⟨ P y , x − P x ⟩ = ⟨ y , P x − P 2 x ⟩ = 0 なので x − P x ∈ M ⊥ x - Px\in M^\perp x − P x ∈ M ⊥ 定理 3.4 の分解の一意性から P x = P M x Px = P_Mx P x = P M x P P P ∥ P ∥ ≤ 1 \|P\|\le1 ∥ P ∥ ≤ 1 命題 3.6 を参照してください。)
演習 7.4 標準
( e k ) k ∈ N (e_k)_{k\in\mathbb{N}} ( e k ) k ∈ N H \mathcal{H} H
(a) 有界列 ( x n ) (x_n) ( x n ) x ∈ H x\in\mathcal{H} x ∈ H k k k ⟨ e k , x n ⟩ → ⟨ e k , x ⟩ \langle e_k, x_n\rangle\to\langle e_k, x\rangle ⟨ e k , x n ⟩ → ⟨ e k , x ⟩ x n ⇀ x x_n\rightharpoonup x x n ⇀ x
(b) 有界性の仮定を外すと (a) が成り立たないことを、H = ℓ 2 \mathcal{H} = \ell^2 H = ℓ 2 x n = n δ n x_n = n\delta_n x n = n δ n
解答 (a) sup n ∥ x n ∥ ≤ C \sup_n\|x_n\|\le C sup n ∥ x n ∥ ≤ C ∥ x ∥ ≤ C \|x\|\le C ∥ x ∥ ≤ C C C C y ∈ H y\in\mathcal{H} y ∈ H ε > 0 \varepsilon>0 ε > 0 定理 6.4 の 4 により、ある N N N y N = ∑ k ≤ N ⟨ e k , y ⟩ e k y_N = \sum_{k\le N}\langle e_k, y\rangle e_k y N = ∑ k ≤ N ⟨ e k , y ⟩ e k ∥ y − y N ∥ < ε \|y - y_N\|<\varepsilon ∥ y − y N ∥ < ε
∣ ⟨ y , x n − x ⟩ ∣ ≤ ∣ ⟨ y − y N , x n − x ⟩ ∣ + ∑ k ≤ N ∣ ⟨ e k , y ⟩ ∣ ∣ ⟨ e k , x n ⟩ − ⟨ e k , x ⟩ ∣ ≤ 2 C ε + ∑ k ≤ N ∣ ⟨ e k , y ⟩ ∣ ∣ ⟨ e k , x n − x ⟩ ∣ . |\langle y, x_n - x\rangle|\le|\langle y - y_N, x_n - x\rangle| + \sum_{k\le N}|\langle e_k, y\rangle|\,|\langle e_k, x_n\rangle - \langle e_k, x\rangle|\le2C\varepsilon + \sum_{k\le N}|\langle e_k,y\rangle|\,|\langle e_k, x_n - x\rangle| . ∣ ⟨ y , x n − x ⟩ ∣ ≤ ∣ ⟨ y − y N , x n − x ⟩ ∣ + k ≤ N ∑ ∣ ⟨ e k , y ⟩ ∣ ∣ ⟨ e k , x n ⟩ − ⟨ e k , x ⟩ ∣ ≤ 2 C ε + k ≤ N ∑ ∣ ⟨ e k , y ⟩ ∣ ∣ ⟨ e k , x n − x ⟩ ∣. 右辺第 2 項は有限和で、仮定から n → ∞ n\to\infty n → ∞ 0 0 0 ε \varepsilon ε ⟨ y , x n ⟩ → ⟨ y , x ⟩ \langle y, x_n\rangle\to\langle y,x\rangle ⟨ y , x n ⟩ → ⟨ y , x ⟩
(b) 各 k k k ⟨ δ k , n δ n ⟩ = 0 \langle\delta_k, n\delta_n\rangle = 0 ⟨ δ k , n δ n ⟩ = 0 n > k n>k n > k 0 0 0 y = ( 1 / m ) m ∈ N ∈ ℓ 2 y = (1/m)_{m\in\mathbb{N}}\in\ell^2 y = ( 1/ m ) m ∈ N ∈ ℓ 2 ⟨ y , n δ n ⟩ = n ⋅ ( 1 / n ) = 1 \langle y, n\delta_n\rangle = n\cdot(1/n) = 1 ⟨ y , n δ n ⟩ = n ⋅ ( 1/ n ) = 1 n δ n ⇀ 0 n\delta_n\rightharpoonup0 n δ n ⇀ 0 ∥ n δ n ∥ = n \|n\delta_n\| = n ∥ n δ n ∥ = n 注意 5.4 によりどんな点にも弱収束しません。
M. Reed, B. Simon, Methods of Modern Mathematical Physics I: Functional Analysis , revised and enlarged edition, Academic Press, 1980 — Chapter II(Hilbert 空間)。
黒田成俊『関数解析』共立出版、1980 — Hilbert 空間の章。
新井朝雄『ヒルベルト空間と量子力学』改訂増補版、共立出版、2014 — 第 1 章。
W. Rudin, Real and Complex Analysis , 3rd edition, McGraw-Hill, 1987 — Chapter 4(Elementary Hilbert Space Theory)。
J. von Neumann, Mathematische Grundlagen der Quantenmechanik , Springer, 1932 — Kapitel II。
執筆: Claude Code(Opus 5.5)、Claude Code(Sonnet 5.5)・監査 3 回(Claude Code)・最終 2026-10-12