平面上の 2 本の曲線が何か所で交わるかは、ふつうは点を数えれば分かります。ところが、2 本が接しているときや、同じ曲線どうしを交わらせるときには、「何点で交わるか」が曖昧になります。この記事では、交わりの数を点の個数としてではなく、ある量の差として最初から定義し、どんな場合にも使える「交点数」を作ります。読み終えると、曲面上の曲線の種数や、特異点が爆発でほどける様子を、数の計算で追えるようになります。
曲面 は代数閉体 k k k 2 2 2 可逆層 L , M \mathcal{L}, \mathcal{M} L , M 交点数 を ( L . M ) = χ ( O X ) − χ ( L − 1 ) − χ ( M − 1 ) + χ ( L − 1 ⊗ M − 1 ) (\mathcal{L}.\mathcal{M}) = \chi(\mathcal{O}_X) - \chi(\mathcal{L}^{-1}) - \chi(\mathcal{M}^{-1}) + \chi(\mathcal{L}^{-1} \otimes \mathcal{M}^{-1}) ( L . M ) = χ ( O X ) − χ ( L − 1 ) − χ ( M − 1 ) + χ ( L − 1 ⊗ M − 1 ) Pic X \operatorname{Pic} X Pic X 共通成分をもたない有効因子 C , D C, D C , D C . D = ∑ P ( C . D ) P C.D = \sum_P (C.D)_P C . D = ∑ P ( C . D ) P ( C . D ) P = ℓ ( O P / ( f , g ) ) (C.D)_P = \ell(\mathcal{O}_P/(f, g)) ( C . D ) P = ℓ ( O P / ( f , g )) C C C C . D = deg O X ( D ) ∣ C C.D = \deg \mathcal{O}_X(D)|_C C . D = deg O X ( D ) ∣ C
曲面の Riemann–Roch χ ( O X ( D ) ) = 1 2 D . ( D − K ) + χ ( O X ) \chi(\mathcal{O}_X(D)) = \tfrac{1}{2}D.(D - K) + \chi(\mathcal{O}_X) χ ( O X ( D )) = 2 1 D . ( D − K ) + χ ( O X ) 随伴公式 2 p a ( C ) − 2 = C . ( C + K ) 2p_a(C) - 2 = C.(C + K) 2 p a ( C ) − 2 = C . ( C + K ) P 2 \mathbb{P}^2 P 2 d , e d, e d , e d e de d e Bézout )。Hodge 指数定理 : H H H 豊富 で D . H = 0 D.H = 0 D . H = 0 D 2 ≤ 0 D^2 \le 0 D 2 ≤ 0 D D D 0 0 0 ( 1 , ρ − 1 ) (1, \rho - 1) ( 1 , ρ − 1 ) 1 点 P P P 爆発 π : X ~ → X \pi\colon \tilde{X} \to X π : X ~ → X E ≅ P 1 E \cong \mathbb{P}^1 E ≅ P 1 E 2 = − 1 E^2 = -1 E 2 = − 1 Pic X ~ ≅ Pic X ⊕ Z E \operatorname{Pic}\tilde{X} \cong \operatorname{Pic} X \oplus \mathbb{Z}E Pic X ~ ≅ Pic X ⊕ Z E K X ~ = π ∗ K X + E K_{\tilde{X}} = \pi^*K_X + E K X ~ = π ∗ K X + E m m m m ( m − 1 ) / 2 m(m-1)/2 m ( m − 1 ) /2
Euler 標数 : コホモロジーの次元の交代和 ∑ i ( − 1 ) i dim H i \sum_i (-1)^i\dim H^i ∑ i ( − 1 ) i dim H i Euler 標数 可逆層 : 局所的には構造層と同じ形をしている層(直線束に当たるもの)。→ 可逆層 正則局所環 : 極大イデアルが次元の個数の元で生成される局所環。→ 正則局所環 正則列 : 各元が、それまでの元で割った環の上で零因子にならないような元の列。→ 正則列 豊富な因子 : 何倍かすると射影空間への埋め込みを与える因子。→ 豊富 種数と標準因子 : 曲線の「穴の数」と、微分形式の因子。→ 種数・標準因子 平面上の 2 直線は 1 点で交わり、直線と円錐曲線は(重複度を込め、無限遠も数えて)2 点で交わります。「次数 d d d e e e d e de d e C . C C.C C . C
古典的な方法は、C C C Euler 標数 の交代和で定義 してしまうのです。この定義は可逆層の同型類だけで決まるので、線形同値で変わらないことは定義から明白で、自己交点数も同じ式で定まります。証明すべきことは、この数が双線形であることと、交わりが有限個の点のときに局所的な重複度の和に一致することです。前者は曲線上の層の Euler 標数の計算に、後者は正則列の Koszul 複体に帰着します。
交点数が手に入ると、曲面の幾何の基本公式が次々に出ます。Serre 双対と合わせると曲面の Riemann–Roch が出て、そこから随伴公式(曲面上の曲線の種数)と Hodge 指数定理(交点形式の符号)が従います。最後に、曲面の双有理幾何の基本操作である 1 点の爆発を座標で構成し、交点数がどう変わるかを計算します。
k k k 曲面 は k k k 2 2 2 曲線 は非特異な射影的整 1 1 1 X X X P P P O P \mathcal{O}_P O P 2 2 2 正則局所環 で(定理 2.4[次元・正規性・非特異性と微分の層] 、定義 6.1[Cohen–Macaulay 環と正則局所環] )、一意分解整域です(定理 8.5[Cohen–Macaulay 環と正則局所環] )。したがって Weil 因子と Cartier 因子は一致し(定理 4.2[因子と直線束] )、D ↦ O X ( D ) D \mapsto \mathcal{O}_X(D) D ↦ O X ( D ) Pic X \operatorname{Pic} X Pic X 定理 4.4[因子と直線束] )。
有効因子 D D D O X ( − D ) \mathcal{O}_X(-D) O X ( − D ) P P P O X ( − D ) \mathcal{O}_X(-D) O X ( − D ) f ∈ O P f \in \mathcal{O}_P f ∈ O P D D D P P P 局所方程式 といいます。D D D f f f 0 0 0 曲面上の曲線 ともいいます。これは特異点をもっても、可約でも、被約でなくてもかまいません。可逆層 M \mathcal{M} M M ∣ D = M ⊗ O D \mathcal{M}|_D = \mathcal{M} \otimes \mathcal{O}_D M ∣ D = M ⊗ O D X X X D D D 系 8.4[層コホモロジー] )。連接層 F \mathcal{F} F χ ( F ) = ∑ i ( − 1 ) i dim k H i ( X , F ) \chi(\mathcal{F}) = \sum_i (-1)^i\dim_k H^i(X, \mathcal{F}) χ ( F ) = ∑ i ( − 1 ) i dim k H i ( X , F ) 定理 6.2[Čech コホモロジーと射影空間のコホモロジー] )、短完全列について加法的です(命題 7.2[Čech コホモロジーと射影空間のコホモロジー] )。
次の補題は、2 つの曲線の局所方程式 f , g f, g f , g f , g f, g f , g g g g f f f
補題 2.1 (互いに素な 2 元は正則列 ) ✓
( O , m ) (\mathcal{O}, \mathfrak{m}) ( O , m ) 2 2 2 f , g ∈ O f, g \in \mathcal{O} f , g ∈ O 0 0 0
g g g O / ( f ) → O / ( f ) \mathcal{O}/(f) \to \mathcal{O}/(f) O / ( f ) → O / ( f ) O / ( f , g ) \mathcal{O}/(f, g) O / ( f , g ) f f f g g g 0 0 0 0 0 0 証明(補題 2.1) (1) g h ∈ ( f ) gh \in (f) g h ∈ ( f ) O \mathcal{O} O f f f g g g f ∣ g h f \mid gh f ∣ g h f ∣ h f \mid h f ∣ h
(2) 一方が単元なら ( f , g ) = O (f, g) = \mathcal{O} ( f , g ) = O ( f , g ) ⊆ m (f, g) \subseteq \mathfrak{m} ( f , g ) ⊆ m 0 0 0 ( f , g ) (f, g) ( f , g ) p \mathfrak{p} p p ≠ 0 \mathfrak{p} \ne 0 p = 0 p \mathfrak{p} p 1 1 1 p \mathfrak{p} p ( π ) (\pi) ( π ) 補題 8.1[Cohen–Macaulay 環と正則局所環] )、π \pi π f f f g g g dim O = 2 \dim \mathcal{O} = 2 dim O = 2 p \mathfrak{p} p 2 2 2 p = m \mathfrak{p} = \mathfrak{m} p = m O / ( f , g ) \mathcal{O}/(f, g) O / ( f , g ) 0 0 0 定理 6.3[Noether 環と Artin 環] )、有限の長さをもちます(命題 5.2[Noether 環と Artin 環] )。
∎ (1) は f , g f, g f , g 正則列 (定義 7.1[Tor・Ext と深さ] )であることを言っています。このとき Koszul 複体 0 → O → O 2 → O → O / ( f , g ) → 0 0 \to \mathcal{O} \to \mathcal{O}^2 \to \mathcal{O} \to \mathcal{O}/(f, g) \to 0 0 → O → O 2 → O → O / ( f , g ) → 0 定理 8.3[Tor・Ext と深さ] )、これを層にしたものが §1 で触れた完全列 0 → O ( − C − D ) → O ( − C ) ⊕ O ( − D ) → O X → O C ∩ D → 0 0 \to \mathcal{O}(-C - D) \to \mathcal{O}(-C) \oplus \mathcal{O}(-D) \to \mathcal{O}_X \to \mathcal{O}_{C \cap D} \to 0 0 → O ( − C − D ) → O ( − C ) ⊕ O ( − D ) → O X → O C ∩ D → 0 g g g O C \mathcal{O}_C O C
定義 2.2 (局所交点数・横断的な交わり ) ↗
C , D C, D C , D X X X P P P f , g ∈ O P f, g \in \mathcal{O}_P f , g ∈ O P C , D C, D C , D
( C . D ) P = ℓ O P ( O P / ( f , g ) ) (C.D)_P = \ell_{\mathcal{O}_P}\big( \mathcal{O}_P/(f, g) \big) ( C . D ) P = ℓ O P ( O P / ( f , g ) ) を C C C D D D P P P 局所交点数 という。これは P ∈ C ∩ D P \in C \cap D P ∈ C ∩ D ( C . D ) P = 1 (C.D)_P = 1 ( C . D ) P = 1 ( f , g ) = m P (f, g) = \mathfrak{m}_P ( f , g ) = m P C C C D D D P P P 横断的に交わる という。C ∩ D C \cap D C ∩ D O X ( − C ) + O X ( − D ) \mathcal{O}_X(-C) + \mathcal{O}_X(-D) O X ( − C ) + O X ( − D )
局所方程式は単元倍を除いて決まるので、( C . D ) P (C.D)_P ( C . D ) P C ∩ D C \cap D C ∩ D C ∩ D C \cap D C ∩ D X X X 1 1 1 C C C D D D 0 0 0
補題 2.3 (有限個の点に台をもつ層の Euler 標数 ) ✓
C , D C, D C , D X X X N \mathcal{N} N H i ( X , N ⊗ O C ∩ D ) = 0 H^i(X, \mathcal{N} \otimes \mathcal{O}_{C \cap D}) = 0 H i ( X , N ⊗ O C ∩ D ) = 0 i > 0 i > 0 i > 0
χ ( N ⊗ O C ∩ D ) = dim k H 0 ( X , N ⊗ O C ∩ D ) = ∑ P ( C . D ) P \chi(\mathcal{N} \otimes \mathcal{O}_{C \cap D}) = \dim_k H^0(X, \mathcal{N} \otimes \mathcal{O}_{C \cap D}) = \sum_{P} (C.D)_P χ ( N ⊗ O C ∩ D ) = dim k H 0 ( X , N ⊗ O C ∩ D ) = P ∑ ( C . D ) P である。
証明(補題 2.3) F = N ⊗ O C ∩ D \mathcal{F} = \mathcal{N} \otimes \mathcal{O}_{C \cap D} F = N ⊗ O C ∩ D P 1 , … , P r P_1, \ldots, P_r P 1 , … , P r F P i ≅ O P i / ( f , g ) \mathcal{F}_{P_i} \cong \mathcal{O}_{P_i}/(f, g) F P i ≅ O P i / ( f , g ) F → ⨁ i ( F P i を値とする P i の摩天楼層 ) \mathcal{F} \to \bigoplus_i (\mathcal{F}_{P_i} \text{ を値とする } P_i \text{ の摩天楼層}) F → ⨁ i ( F P i を値とする P i の摩天楼層 ) 命題 3.2[層] )。摩天楼層は脆弱なので高次コホモロジーは消え(定理 4.4[層コホモロジー] )、H 0 ( X , F ) = ⨁ i F P i H^0(X, \mathcal{F}) = \bigoplus_i \mathcal{F}_{P_i} H 0 ( X , F ) = ⨁ i F P i O P \mathcal{O}_P O P O P / m P = k \mathcal{O}_P/\mathfrak{m}_P = k O P / m P = k k k k 命題 5.5[Noether 環と Artin 環] )、dim k F P i = ( C . D ) P i \dim_k \mathcal{F}_{P_i} = (C.D)_{P_i} dim k F P i = ( C . D ) P i
∎ 定義 3.1 (交点数 ) ↗
曲面 X X X L , M \mathcal{L}, \mathcal{M} L , M
( L . M ) = χ ( O X ) − χ ( L − 1 ) − χ ( M − 1 ) + χ ( L − 1 ⊗ M − 1 ) (\mathcal{L}.\mathcal{M}) = \chi(\mathcal{O}_X) - \chi(\mathcal{L}^{-1}) - \chi(\mathcal{M}^{-1}) + \chi(\mathcal{L}^{-1} \otimes \mathcal{M}^{-1}) ( L . M ) = χ ( O X ) − χ ( L − 1 ) − χ ( M − 1 ) + χ ( L − 1 ⊗ M − 1 ) を交点数 という。因子 C , D C, D C , D C . D = ( O X ( C ) . O X ( D ) ) C.D = (\mathcal{O}_X(C).\mathcal{O}_X(D)) C . D = ( O X ( C ) . O X ( D )) D 2 = D . D D^2 = D.D D 2 = D . D 自己交点数 という。
定義から ( L . M ) = ( M . L ) (\mathcal{L}.\mathcal{M}) = (\mathcal{M}.\mathcal{L}) ( L . M ) = ( M . L ) C . D C.D C . D C , D C, D C , D
証明(補題 3.2) 完全列 0 → O X ( − D ) → O X → O D → 0 0 \to \mathcal{O}_X(-D) \to \mathcal{O}_X \to \mathcal{O}_D \to 0 0 → O X ( − D ) → O X → O D → 0 χ ( O X ) − χ ( O X ( − D ) ) = χ ( O D ) \chi(\mathcal{O}_X) - \chi(\mathcal{O}_X(-D)) = \chi(\mathcal{O}_D) χ ( O X ) − χ ( O X ( − D )) = χ ( O D ) M − 1 \mathcal{M}^{-1} M − 1 χ ( M − 1 ) − χ ( M − 1 ( − D ) ) = χ ( M − 1 ∣ D ) \chi(\mathcal{M}^{-1}) - \chi(\mathcal{M}^{-1}(-D)) = \chi(\mathcal{M}^{-1}|_D) χ ( M − 1 ) − χ ( M − 1 ( − D )) = χ ( M − 1 ∣ D )
∎ 補題 3.3 (切断を掛ける完全列 ) ✓
D D D X X X M \mathcal{M} M s s s M \mathcal{M} M 0 0 0 s s s E E E D D D L \mathcal{L} L
0 → L ∣ D → s ( L ⊗ M ) ∣ D → ( L ⊗ M ) ⊗ O D ∩ E → 0 0 \to \mathcal{L}|_D \xrightarrow{\ s\ } (\mathcal{L} \otimes \mathcal{M})|_D \to (\mathcal{L} \otimes \mathcal{M}) \otimes \mathcal{O}_{D \cap E} \to 0 0 → L ∣ D s ( L ⊗ M ) ∣ D → ( L ⊗ M ) ⊗ O D ∩ E → 0 は完全で、χ ( ( L ⊗ M ) ∣ D ) − χ ( L ∣ D ) = ∑ P ( D . E ) P \chi((\mathcal{L} \otimes \mathcal{M})|_D) - \chi(\mathcal{L}|_D) = \sum_P (D.E)_P χ (( L ⊗ M ) ∣ D ) − χ ( L ∣ D ) = ∑ P ( D . E ) P L \mathcal{L} L
証明(補題 3.3) 点 P P P L \mathcal{L} L M \mathcal{M} M s s s E E E g g g
0 → O P / ( f ) → g O P / ( f ) → O P / ( f , g ) → 0 0 \to \mathcal{O}_P/(f) \xrightarrow{\ g\ } \mathcal{O}_P/(f) \to \mathcal{O}_P/(f, g) \to 0 0 → O P / ( f ) g O P / ( f ) → O P / ( f , g ) → 0 (f f f D D D g g g 補題 2.1 の (1) により単射で、余核は O P / ( f , g ) \mathcal{O}_P/(f, g) O P / ( f , g ) 補題 2.3 から後半を得ます。
∎ 次の補題は、交点数が双線形であることを示すための道具で、ほしい切断を「たまたま悪い場所を通らないように選べる」ことを言っています。証明は、有限個の真部分空間で全体のベクトル空間は覆えない、という事実に帰着します。
補題 3.4 (成分を避ける切断 ) ✓
N \mathcal{N} N X X X D D D x 1 , … , x r x_1, \ldots, x_r x 1 , … , x r x i x_i x i s s s D D D
証明(補題 3.4) D D D x 1 , … , x r x_1, \ldots, x_r x 1 , … , x r x 1 , … , x r ′ x_1, \ldots, x_{r'} x 1 , … , x r ′ V = H 0 ( X , N ) V = H^0(X, \mathcal{N}) V = H 0 ( X , N ) V i = { s ∈ V : s ( x i ) = 0 } V_i = \{ s \in V : s(x_i) = 0 \} V i = { s ∈ V : s ( x i ) = 0 } N \mathcal{N} N r ′ r' r ′ V = ⋃ V i V = \bigcup V_i V = ⋃ V i v ∈ V 1 ∖ ⋃ i > 1 V i v \in V_1 \setminus \bigcup_{i > 1}V_i v ∈ V 1 ∖ ⋃ i > 1 V i w ∉ V 1 w \notin V_1 w ∈ / V 1 w + c v w + cv w + c v c ∈ k c \in k c ∈ k V 1 V_1 V 1 V i V_i V i i > 1 i > 1 i > 1 v v v x i x_i x i s s s s s s x i x_i x i x i x_i x i D D D
∎ 次の定理の証明の見通しは三段です。まず、有効因子 D D D M \mathcal{M} M χ ( M ∣ D ) − χ ( O D ) \chi(\mathcal{M}|_D) - \chi(\mathcal{O}_D) χ ( M ∣ D ) − χ ( O D )
定理 3.5 (交点形式 ) ✓
X X X
( L . M ) (\mathcal{L}.\mathcal{M}) ( L . M ) Pic X × Pic X → Z \operatorname{Pic} X \times \operatorname{Pic} X \to \mathbb{Z} Pic X × Pic X → Z C . D C.D C . D 有効因子 D D D M \mathcal{M} M ( O X ( D ) . M ) = χ ( M ∣ D ) − χ ( O D ) (\mathcal{O}_X(D).\mathcal{M}) = \chi(\mathcal{M}|_D) - \chi(\mathcal{O}_D) ( O X ( D ) . M ) = χ ( M ∣ D ) − χ ( O D )
証明(定理 3.5) X X X O X ( 1 ) \mathcal{O}_X(1) O X ( 1 ) M \mathcal{M} M n n n M ( n ) \mathcal{M}(n) M ( n ) O X ( n ) \mathcal{O}_X(n) O X ( n ) 定理 9.5[準連接層・連接層と直線束] )。
第 1 段:有効因子 D D D φ D ( M ) = χ ( M ∣ D ) − χ ( O D ) \varphi_D(\mathcal{M}) = \chi(\mathcal{M}|_D) - \chi(\mathcal{O}_D) φ D ( M ) = χ ( M ∣ D ) − χ ( O D ) Pic X → Z \operatorname{Pic} X \to \mathbb{Z} Pic X → Z G G G L \mathcal{L} L φ D ( L ⊗ M ) = φ D ( L ) + φ D ( M ) \varphi_D(\mathcal{L} \otimes \mathcal{M}) = \varphi_D(\mathcal{L}) + \varphi_D(\mathcal{M}) φ D ( L ⊗ M ) = φ D ( L ) + φ D ( M ) M \mathcal{M} M G G G Pic X \operatorname{Pic} X Pic X M ∈ G \mathcal{M} \in G M ∈ G L = M − 1 \mathcal{L} = \mathcal{M}^{-1} L = M − 1 0 = φ D ( O X ) = φ D ( M − 1 ) + φ D ( M ) 0 = \varphi_D(\mathcal{O}_X) = \varphi_D(\mathcal{M}^{-1}) + \varphi_D(\mathcal{M}) 0 = φ D ( O X ) = φ D ( M − 1 ) + φ D ( M ) φ D ( L ) = φ D ( L ⊗ M − 1 ) + φ D ( M ) \varphi_D(\mathcal{L}) = \varphi_D(\mathcal{L} \otimes \mathcal{M}^{-1}) + \varphi_D(\mathcal{M}) φ D ( L ) = φ D ( L ⊗ M − 1 ) + φ D ( M ) φ D ( L ⊗ M − 1 ) = φ D ( L ) + φ D ( M − 1 ) \varphi_D(\mathcal{L} \otimes \mathcal{M}^{-1}) = \varphi_D(\mathcal{L}) + \varphi_D(\mathcal{M}^{-1}) φ D ( L ⊗ M − 1 ) = φ D ( L ) + φ D ( M − 1 ) M − 1 ∈ G \mathcal{M}^{-1} \in G M − 1 ∈ G
M \mathcal{M} M 補題 3.4 により零点の因子が D D D 補題 3.3 により χ ( ( L ⊗ M ) ∣ D ) − χ ( L ∣ D ) \chi((\mathcal{L} \otimes \mathcal{M})|_D) - \chi(\mathcal{L}|_D) χ (( L ⊗ M ) ∣ D ) − χ ( L ∣ D ) L \mathcal{L} L L = O X \mathcal{L} = \mathcal{O}_X L = O X φ D ( M ) \varphi_D(\mathcal{M}) φ D ( M ) φ D ( L ⊗ M ) − φ D ( L ) = φ D ( M ) \varphi_D(\mathcal{L} \otimes \mathcal{M}) - \varphi_D(\mathcal{L}) = \varphi_D(\mathcal{M}) φ D ( L ⊗ M ) − φ D ( L ) = φ D ( M ) M ∈ G \mathcal{M} \in G M ∈ G M \mathcal{M} M M ( n ) ⊗ O X ( n ) − 1 \mathcal{M}(n) \otimes \mathcal{O}_X(n)^{-1} M ( n ) ⊗ O X ( n ) − 1 G G G G = Pic X G = \operatorname{Pic} X G = Pic X
第 2 段:(2)。 補題 3.2 と第 1 段から ( O X ( D ) . M ) = − φ D ( M − 1 ) = φ D ( M ) (\mathcal{O}_X(D).\mathcal{M}) = -\varphi_D(\mathcal{M}^{-1}) = \varphi_D(\mathcal{M}) ( O X ( D ) . M ) = − φ D ( M − 1 ) = φ D ( M ) L \mathcal{L} L 0 0 0 L ≅ O X ( D ) \mathcal{L} \cong \mathcal{O}_X(D) L ≅ O X ( D ) D D D M ↦ ( L . M ) \mathcal{M} \mapsto (\mathcal{L}.\mathcal{M}) M ↦ ( L . M )
第 3 段:双線形性。 3 つの可逆層について
s ( L 1 , L 2 , M ) = ( L 1 ⊗ L 2 . M ) − ( L 1 . M ) − ( L 2 . M ) s(\mathcal{L}_1, \mathcal{L}_2, \mathcal{M}) = (\mathcal{L}_1 \otimes \mathcal{L}_2.\mathcal{M}) - (\mathcal{L}_1.\mathcal{M}) - (\mathcal{L}_2.\mathcal{M}) s ( L 1 , L 2 , M ) = ( L 1 ⊗ L 2 . M ) − ( L 1 . M ) − ( L 2 . M ) とおきます。定義を代入すると、a = L 1 − 1 a = \mathcal{L}_1^{-1} a = L 1 − 1 b = L 2 − 1 b = \mathcal{L}_2^{-1} b = L 2 − 1 c = M − 1 c = \mathcal{M}^{-1} c = M − 1
s = − χ ( O X ) + χ ( a ) + χ ( b ) + χ ( c ) − χ ( a ⊗ b ) − χ ( a ⊗ c ) − χ ( b ⊗ c ) + χ ( a ⊗ b ⊗ c ) s = -\chi(\mathcal{O}_X) + \chi(a) + \chi(b) + \chi(c) - \chi(a \otimes b) - \chi(a \otimes c) - \chi(b \otimes c) + \chi(a \otimes b \otimes c) s = − χ ( O X ) + χ ( a ) + χ ( b ) + χ ( c ) − χ ( a ⊗ b ) − χ ( a ⊗ c ) − χ ( b ⊗ c ) + χ ( a ⊗ b ⊗ c ) で、s s s M \mathcal{M} M 0 0 0 s ( L 1 , L 2 , M ) = 0 s(\mathcal{L}_1, \mathcal{L}_2, \mathcal{M}) = 0 s ( L 1 , L 2 , M ) = 0 s s s 0 0 0 s = 0 s = 0 s = 0
任意の M \mathcal{M} M M = A ⊗ B − 1 \mathcal{M} = \mathcal{A} \otimes \mathcal{B}^{-1} M = A ⊗ B − 1 A = M ( n ) \mathcal{A} = \mathcal{M}(n) A = M ( n ) B = O X ( n ) \mathcal{B} = \mathcal{O}_X(n) B = O X ( n ) A , B \mathcal{A}, \mathcal{B} A , B 0 0 0 L \mathcal{L} L s ( M , B , L ) = 0 s(\mathcal{M}, \mathcal{B}, \mathcal{L}) = 0 s ( M , B , L ) = 0 ( A . L ) = ( M . L ) + ( B . L ) (\mathcal{A}.\mathcal{L}) = (\mathcal{M}.\mathcal{L}) + (\mathcal{B}.\mathcal{L}) ( A . L ) = ( M . L ) + ( B . L )
( M . L ) = ( A . L ) − ( B . L ) (\mathcal{M}.\mathcal{L}) = (\mathcal{A}.\mathcal{L}) - (\mathcal{B}.\mathcal{L}) ( M . L ) = ( A . L ) − ( B . L ) です。右辺の 2 項は第 2 段により L \mathcal{L} L
∎ 定義の右辺は、4 つの Euler 標数の「2 階の差分」です。χ ( O X ( D ) ) \chi(\mathcal{O}_X(D)) χ ( O X ( D )) D D D χ ( M ∣ D ) − χ ( O D ) \chi(\mathcal{M}|_D) - \chi(\mathcal{O}_D) χ ( M ∣ D ) − χ ( O D ) M \mathcal{M} M D D D
命題 3.6 (交点数は局所交点数の和 ) ✓
C , D C, D C , D X X X
C . D = ∑ P ∈ C ∩ D ( C . D ) P C.D = \sum_{P \in C \cap D} (C.D)_P C . D = P ∈ C ∩ D ∑ ( C . D ) P である。とくに C . D ≥ 0 C.D \ge 0 C . D ≥ 0 C . D C.D C . D
証明(命題 3.6) 定理 3.5 の (2) により C . D = χ ( O X ( D ) ∣ C ) − χ ( O C ) C.D = \chi(\mathcal{O}_X(D)|_C) - \chi(\mathcal{O}_C) C . D = χ ( O X ( D ) ∣ C ) − χ ( O C ) O X ( D ) \mathcal{O}_X(D) O X ( D ) D D D 1 1 1 補題 3.3 を L = O X \mathcal{L} = \mathcal{O}_X L = O X M = O X ( D ) \mathcal{M} = \mathcal{O}_X(D) M = O X ( D ) ∑ P ( C . D ) P \sum_P (C.D)_P ∑ P ( C . D ) P
∎ 命題 3.7 (非特異曲線との交点数 ) ✓
C C C X X X D D D C . D = deg ( O X ( D ) ∣ C ) C.D = \deg\big( \mathcal{O}_X(D)|_C \big) C . D = deg ( O X ( D ) ∣ C )
証明(命題 3.7) C C C 定理 3.5 の (2) により C . D = χ ( O X ( D ) ∣ C ) − χ ( O C ) C.D = \chi(\mathcal{O}_X(D)|_C) - \chi(\mathcal{O}_C) C . D = χ ( O X ( D ) ∣ C ) − χ ( O C ) N \mathcal{N} N χ ( N ) = deg N + 1 − g \chi(\mathcal{N}) = \deg \mathcal{N} + 1 - g χ ( N ) = deg N + 1 − g 補題 6.3[曲線と Riemann–Roch の定理] )なので、右辺は deg ( O X ( D ) ∣ C ) \deg(\mathcal{O}_X(D)|_C) deg ( O X ( D ) ∣ C )
∎ 仮定「共通成分をもたない」を落とすと 命題 3.6 は意味を失います。その場合でも C . D C.D C . D E 2 = − 1 E^2 = -1 E 2 = − 1
曲面 X X X ω X = ∧ 2 Ω X / k \omega_X = \wedge^2\Omega_{X/k} ω X = ∧ 2 Ω X / k 定理 7.3[次元・正規性・非特異性と微分の層] )、O X ( K ) ≅ ω X \mathcal{O}_X(K) \cong \omega_X O X ( K ) ≅ ω X K = K X K = K_X K = K X 標準因子 といいます。
次の定理は、交点数の定義の右辺に現れる Euler 標数の差を、Serre 双対で χ ( L ) = χ ( L − 1 ⊗ ω X ) \chi(\mathcal{L}) = \chi(\mathcal{L}^{-1} \otimes \omega_X) χ ( L ) = χ ( L − 1 ⊗ ω X ) χ ( O X ( D ) ) \chi(\mathcal{O}_X(D)) χ ( O X ( D ))
定理 4.1 (曲面の Riemann–Roch ) ✓
曲面 X X X D D D
χ ( O X ( D ) ) = 1 2 D . ( D − K ) + χ ( O X ) \chi(\mathcal{O}_X(D)) = \frac{1}{2}D.(D - K) + \chi(\mathcal{O}_X) χ ( O X ( D )) = 2 1 D . ( D − K ) + χ ( O X ) が成り立つ。
証明(定理 4.1) L = O X ( D ) \mathcal{L} = \mathcal{O}_X(D) L = O X ( D ) L − 1 \mathcal{L}^{-1} L − 1 L ⊗ ω X − 1 \mathcal{L} \otimes \omega_X^{-1} L ⊗ ω X − 1
( L − 1 . L ⊗ ω X − 1 ) = χ ( O X ) − χ ( L ) − χ ( L − 1 ⊗ ω X ) + χ ( ω X ) (\mathcal{L}^{-1}.\mathcal{L} \otimes \omega_X^{-1}) = \chi(\mathcal{O}_X) - \chi(\mathcal{L}) - \chi(\mathcal{L}^{-1} \otimes \omega_X) + \chi(\omega_X) ( L − 1 . L ⊗ ω X − 1 ) = χ ( O X ) − χ ( L ) − χ ( L − 1 ⊗ ω X ) + χ ( ω X ) です。X X X 2 2 2 系 6.5[Cohen–Macaulay 環と正則局所環] )、双対化層は ω X \omega_X ω X 定理 7.3[Ext 層と Serre 双対] )。Serre 双対(定理 6.4[Ext 層と Serre 双対] )により、局所自由層 E \mathcal{E} E dim H i ( X , E ) = dim H 2 − i ( X , E ∨ ⊗ ω X ) \dim H^i(X, \mathcal{E}) = \dim H^{2-i}(X, \mathcal{E}^{\vee} \otimes \omega_X) dim H i ( X , E ) = dim H 2 − i ( X , E ∨ ⊗ ω X ) ( − 1 ) i = ( − 1 ) 2 − i (-1)^i = (-1)^{2-i} ( − 1 ) i = ( − 1 ) 2 − i χ ( E ) = χ ( E ∨ ⊗ ω X ) \chi(\mathcal{E}) = \chi(\mathcal{E}^{\vee} \otimes \omega_X) χ ( E ) = χ ( E ∨ ⊗ ω X ) χ ( ω X ) = χ ( O X ) \chi(\omega_X) = \chi(\mathcal{O}_X) χ ( ω X ) = χ ( O X ) χ ( L − 1 ⊗ ω X ) = χ ( L ) \chi(\mathcal{L}^{-1} \otimes \omega_X) = \chi(\mathcal{L}) χ ( L − 1 ⊗ ω X ) = χ ( L ) 2 χ ( O X ) − 2 χ ( L ) 2\chi(\mathcal{O}_X) - 2\chi(\mathcal{L}) 2 χ ( O X ) − 2 χ ( L ) 定理 3.5 )により − D . ( D − K ) -D.(D - K) − D . ( D − K )
∎ 定理 4.2 (随伴公式 ) ✓
C C C X X X 0 0 0 p a ( C ) = 1 − χ ( O C ) p_a(C) = 1 - \chi(\mathcal{O}_C) p a ( C ) = 1 − χ ( O C ) 算術種数 という。このとき
2 p a ( C ) − 2 = C . ( C + K ) 2p_a(C) - 2 = C.(C + K) 2 p a ( C ) − 2 = C . ( C + K ) が成り立つ。C C C p a ( C ) p_a(C) p a ( C ) C C C g g g 2 g − 2 = C . ( C + K ) 2g - 2 = C.(C + K) 2 g − 2 = C . ( C + K )
証明(定理 4.2) χ ( O C ) = χ ( O X ) − χ ( O X ( − C ) ) \chi(\mathcal{O}_C) = \chi(\mathcal{O}_X) - \chi(\mathcal{O}_X(-C)) χ ( O C ) = χ ( O X ) − χ ( O X ( − C )) 定理 4.1 を D = − C D = -C D = − C χ ( O X ( − C ) ) = 1 2 ( − C ) . ( − C − K ) + χ ( O X ) = 1 2 C . ( C + K ) + χ ( O X ) \chi(\mathcal{O}_X(-C)) = \tfrac{1}{2}(-C).(-C - K) + \chi(\mathcal{O}_X) = \tfrac{1}{2}C.(C + K) + \chi(\mathcal{O}_X) χ ( O X ( − C )) = 2 1 ( − C ) . ( − C − K ) + χ ( O X ) = 2 1 C . ( C + K ) + χ ( O X ) χ ( O C ) = − 1 2 C . ( C + K ) \chi(\mathcal{O}_C) = -\tfrac{1}{2}C.(C + K) χ ( O C ) = − 2 1 C . ( C + K ) 2 p a ( C ) − 2 = − 2 χ ( O C ) = C . ( C + K ) 2p_a(C) - 2 = -2\chi(\mathcal{O}_C) = C.(C + K) 2 p a ( C ) − 2 = − 2 χ ( O C ) = C . ( C + K ) C C C H 0 ( C , O C ) = k H^0(C, \mathcal{O}_C) = k H 0 ( C , O C ) = k 定理 8.3[分離射・固有射と付値判定法] )と種数の定義から χ ( O C ) = 1 − g \chi(\mathcal{O}_C) = 1 - g χ ( O C ) = 1 − g
∎ 非特異な C C C 定理 9.1[次元・正規性・非特異性と微分の層] の同型 ω C ≅ ( ω X ⊗ O X ( C ) ) ∣ C \omega_C \cong (\omega_X \otimes \mathcal{O}_X(C))|_C ω C ≅ ( ω X ⊗ O X ( C )) ∣ C 命題 3.7 で計算しても同じ式 2 g − 2 = ( K + C ) . C 2g - 2 = (K + C).C 2 g − 2 = ( K + C ) . C C C C p a ( C ) p_a(C) p a ( C ) C . ( C + K ) C.(C + K) C . ( C + K )
例 4.3 (P 1 × P 1 \mathbb{P}^1 \times \mathbb{P}^1 P 1 × P 1 ( a , b ) (a, b) ( a , b )
X = P 1 × P 1 X = \mathbb{P}^1 \times \mathbb{P}^1 X = P 1 × P 1 補題 7.1 )で P 3 \mathbb{P}^3 P 3 x w = y z xw = yz x w = y z Pic X ≅ Z 2 \operatorname{Pic} X \cong \mathbb{Z}^2 Pic X ≅ Z 2 F 1 = { p t } × P 1 F_1 = \{\mathrm{pt}\} \times \mathbb{P}^1 F 1 = { pt } × P 1 F 2 = P 1 × { p t } F_2 = \mathbb{P}^1 \times \{\mathrm{pt}\} F 2 = P 1 × { pt } 例 3.8[因子と直線束] )。同じ射影の相異なるファイバーは交わらないので F 1 2 = F 2 2 = 0 F_1^2 = F_2^2 = 0 F 1 2 = F 2 2 = 0 F 1 F_1 F 1 F 2 F_2 F 2 F 1 . F 2 = 1 F_1.F_2 = 1 F 1 . F 2 = 1 命題 3.6 )。交点形式の行列は ( 0 1 1 0 ) \begin{pmatrix} 0 & 1 \\ 1 & 0 \end{pmatrix} ( 0 1 1 0 ) ( a , b ) (a, b) ( a , b ) ( a ′ , b ′ ) (a', b') ( a ′ , b ′ ) a b ′ + a ′ b ab' + a'b a b ′ + a ′ b
標準因子を随伴公式から求めます。K = α F 1 + β F 2 K = \alpha F_1 + \beta F_2 K = α F 1 + β F 2 F 1 ≅ P 1 F_1 \cong \mathbb{P}^1 F 1 ≅ P 1 − 2 = F 1 . ( F 1 + K ) = β -2 = F_1.(F_1 + K) = \beta − 2 = F 1 . ( F 1 + K ) = β α = − 2 \alpha = -2 α = − 2 K K K ( − 2 , − 2 ) (-2, -2) ( − 2 , − 2 ) ( a , b ) (a, b) ( a , b ) C C C a , b ≥ 1 a, b \ge 1 a , b ≥ 1
2 p a ( C ) − 2 = ( a , b ) . ( a − 2 , b − 2 ) = a ( b − 2 ) + b ( a − 2 ) , p a ( C ) = ( a − 1 ) ( b − 1 ) 2p_a(C) - 2 = (a, b).(a - 2, b - 2) = a(b - 2) + b(a - 2), \qquad p_a(C) = (a - 1)(b - 1) 2 p a ( C ) − 2 = ( a , b ) . ( a − 2 , b − 2 ) = a ( b − 2 ) + b ( a − 2 ) , p a ( C ) = ( a − 1 ) ( b − 1 ) です。( 1 , b ) (1, b) ( 1 , b ) 0 0 0 ( 2 , b ) (2, b) ( 2 , b ) b − 1 b - 1 b − 1 ( 3 , 3 ) (3, 3) ( 3 , 3 ) 4 4 4 4 4 4 ( 3 , 3 ) (3, 3) ( 3 , 3 )
例 4.4 (3 次曲面の上の直線は自己交点数 − 1 -1 − 1 )
X ⊆ P 3 X \subseteq \mathbb{P}^3 X ⊆ P 3 ω X ≅ O X ( 3 − 4 ) = O X ( − 1 ) \omega_X \cong \mathcal{O}_X(3 - 4) = \mathcal{O}_X(-1) ω X ≅ O X ( 3 − 4 ) = O X ( − 1 ) 定理 9.1[次元・正規性・非特異性と微分の層] )。X X X L ≅ P 1 L \cong \mathbb{P}^1 L ≅ P 1 L . K = deg O X ( − 1 ) ∣ L = − 1 L.K = \deg \mathcal{O}_X(-1)|_L = -1 L . K = deg O X ( − 1 ) ∣ L = − 1 命題 3.7 )で、随伴公式から − 2 = L 2 + L . K = L 2 − 1 -2 = L^2 + L.K = L^2 - 1 − 2 = L 2 + L . K = L 2 − 1 L 2 = − 1 L^2 = -1 L 2 = − 1 命題 3.6 により、L L L L ′ L' L ′ L L L L . L ′ ≥ 0 L.L' \ge 0 L . L ′ ≥ 0 L ′ ≥ L L' \ge L L ′ ≥ L L ′ − L L' - L L ′ − L 0 0 0 0 0 0
定理 5.1 (Bézout の定理 ) ✓
P 2 = P k 2 \mathbb{P}^2 = \mathbb{P}^2_k P 2 = P k 2 Pic P 2 \operatorname{Pic}\mathbb{P}^2 Pic P 2 H H H H 2 = 1 H^2 = 1 H 2 = 1 d d d C C C e e e D D D C . D = d e C.D = de C . D = d e C C C D D D
∑ P ∈ C ∩ D ( C . D ) P = d e \sum_{P \in C \cap D} (C.D)_P = de P ∈ C ∩ D ∑ ( C . D ) P = d e である。とくに P 2 \mathbb{P}^2 P 2
証明(定理 5.1) P 2 \mathbb{P}^2 P 2 3 3 3 Spec k [ u , v ] \operatorname{Spec} k[u, v] Spec k [ u , v ] 2 2 2 定理 6.3[アフィンスキームとスキーム] )。Pic P 2 ≅ Z \operatorname{Pic}\mathbb{P}^2 \cong \mathbb{Z} Pic P 2 ≅ Z d d d d H dH d H 系 3.6[因子と直線束] )。直線 L 1 = V ( x 0 ) L_1 = V(x_0) L 1 = V ( x 0 ) L 2 = V ( x 1 ) L_2 = V(x_1) L 2 = V ( x 1 ) P = ( 0 : 0 : 1 ) P = (0 : 0 : 1) P = ( 0 : 0 : 1 ) x 0 / x 2 x_0/x_2 x 0 / x 2 x 1 / x 2 x_1/x_2 x 1 / x 2 m P \mathfrak{m}_P m P ( L 1 . L 2 ) P = 1 (L_1.L_2)_P = 1 ( L 1 . L 2 ) P = 1 命題 3.6 により H 2 = L 1 . L 2 = 1 H^2 = L_1.L_2 = 1 H 2 = L 1 . L 2 = 1 定理 3.5 )から C . D = d e H 2 = d e C.D = de\,H^2 = de C . D = d e H 2 = d e 命題 3.6 により左辺は局所交点数の和です。d e ≥ 1 de \ge 1 d e ≥ 1 C ∩ D C \cap D C ∩ D
∎ 「重複度を込めて d e de d e ( C . D ) P = ℓ ( O P / ( f , g ) ) (C.D)_P = \ell(\mathcal{O}_P/(f, g)) ( C . D ) P = ℓ ( O P / ( f , g ))
定義 6.1 (数値的同値 ) ↗
曲面 X X X D D D 数値的に 0 0 0 であるとは、すべての因子 E E E D . E = 0 D.E = 0 D . E = 0 D ≡ 0 D \equiv 0 D ≡ 0 0 0 0 Pic X \operatorname{Pic} X Pic X Num X \operatorname{Num} X Num X Num X \operatorname{Num} X Num X
n D ≡ 0 nD \equiv 0 n D ≡ 0 n ≠ 0 n \ne 0 n = 0 D ≡ 0 D \equiv 0 D ≡ 0 Num X \operatorname{Num} X Num X
次の補題は Hodge 指数定理の証明の準備で、(1) 豊富な因子は曲線と正に交わる、(3) D 2 > 0 D^2 > 0 D 2 > 0 D D D N \mathcal{N} N N \mathcal{N} N n 2 n^2 n 2
補題 6.2 (豊富な因子の正値性 ) ✓
X X X
H H H C C C 0 0 0 H . C > 0 H.C > 0 H . C > 0 H 2 > 0 H^2 > 0 H 2 > 0 N \mathcal{N} N E E E ( N . O X ( E ) ) ≥ 0 (\mathcal{N}.\mathcal{O}_X(E)) \ge 0 ( N . O X ( E )) ≥ 0 D D D N \mathcal{N} N D 2 > 0 D^2 > 0 D 2 > 0 ( O X ( D ) . N ) > 0 (\mathcal{O}_X(D).\mathcal{N}) > 0 ( O X ( D ) . N ) > 0 E E E ( N . O X ( E ) ) ≥ 0 (\mathcal{N}.\mathcal{O}_X(E)) \ge 0 ( N . O X ( E )) ≥ 0 N \mathcal{N} N n n n l ( n D ) = dim H 0 ( X , O X ( n D ) ) > 0 l(nD) = \dim H^0(X, \mathcal{O}_X(nD)) > 0 l ( n D ) = dim H 0 ( X , O X ( n D )) > 0 n D nD n D 0 0 0 証明(補題 6.2) (1) ある m > 0 m > 0 m > 0 m H mH m H 定理 6.4[因子と直線束] )。閉はめ込み i : X → P N i\colon X \to \mathbb{P}^N i : X → P N i ∗ O ( 1 ) ≅ O X ( m H ) i^*\mathcal{O}(1) \cong \mathcal{O}_X(mH) i ∗ O ( 1 ) ≅ O X ( m H ) O X ( m H ) \mathcal{O}_X(mH) O X ( m H ) 補題 3.4 の証明と同じ議論を 1 次式の空間に使って、零点の因子 H ′ ∼ m H H' \sim mH H ′ ∼ m H C C C ℓ \ell ℓ H ′ ∩ C = ∅ H' \cap C = \emptyset H ′ ∩ C = ∅ C C C C 1 C_1 C 1 1 1 1 X ∩ D + ( ℓ ) X \cap D_+(\ell) X ∩ D + ( ℓ ) 定理 8.3[分離射・固有射と付値判定法] )C 1 C_1 C 1 命題 3.6 により m ( H . C ) = H ′ . C = ∑ P ( H ′ . C ) P ≥ 1 m(H.C) = H'.C = \sum_P (H'.C)_P \ge 1 m ( H . C ) = H ′ . C = ∑ P ( H ′ . C ) P ≥ 1 H ′ = 0 H' = 0 H ′ = 0 X = X ∩ D + ( ℓ ) X = X \cap D_+(\ell) X = X ∩ D + ( ℓ ) X X X H ′ H' H ′ C = H ′ C = H' C = H ′ m H 2 = H . H ′ > 0 mH^2 = H.H' > 0 m H 2 = H . H ′ > 0
(2) E = 0 E = 0 E = 0 0 0 0 補題 3.4 により、零点の因子 N ′ N' N ′ E E E 命題 3.6 から ( N . O X ( E ) ) = N ′ . E ≥ 0 (\mathcal{N}.\mathcal{O}_X(E)) = N'.E \ge 0 ( N . O X ( E )) = N ′ . E ≥ 0
(3) 定理 4.1 により
χ ( O X ( n D ) ) = n 2 2 D 2 − n 2 D . K + χ ( O X ) \chi(\mathcal{O}_X(nD)) = \frac{n^2}{2}D^2 - \frac{n}{2}D.K + \chi(\mathcal{O}_X) χ ( O X ( n D )) = 2 n 2 D 2 − 2 n D . K + χ ( O X ) で、D 2 > 0 D^2 > 0 D 2 > 0 n → ∞ n \to \infty n → ∞ X X X 2 2 2 i > 2 i > 2 i > 2 H i = 0 H^i = 0 H i = 0 定理 6.5[層コホモロジー] )、χ ≤ dim H 0 + dim H 2 \chi \le \dim H^0 + \dim H^2 χ ≤ dim H 0 + dim H 2 定理 6.4[Ext 層と Serre 双対] )により dim H 2 ( X , O X ( n D ) ) = l ( K − n D ) \dim H^2(X, \mathcal{O}_X(nD)) = l(K - nD) dim H 2 ( X , O X ( n D )) = l ( K − n D ) l ( K − n D ) > 0 l(K - nD) > 0 l ( K − n D ) > 0 K − n D K - nD K − n D E E E ( N . O X ( K ) ) − n ( N . O X ( D ) ) = ( N . O X ( E ) ) ≥ 0 (\mathcal{N}.\mathcal{O}_X(K)) - n(\mathcal{N}.\mathcal{O}_X(D)) = (\mathcal{N}.\mathcal{O}_X(E)) \ge 0 ( N . O X ( K )) − n ( N . O X ( D )) = ( N . O X ( E )) ≥ 0 n ≤ ( N . O X ( K ) ) / ( N . O X ( D ) ) n \le (\mathcal{N}.\mathcal{O}_X(K))/(\mathcal{N}.\mathcal{O}_X(D)) n ≤ ( N . O X ( K )) / ( N . O X ( D )) n n n H 2 = 0 H^2 = 0 H 2 = 0 l ( n D ) ≥ χ ( O X ( n D ) ) > 0 l(nD) \ge \chi(\mathcal{O}_X(nD)) > 0 l ( n D ) ≥ χ ( O X ( n D )) > 0 E n ∼ n D E_n \sim nD E n ∼ n D E n 2 = n 2 D 2 > 0 E_n^2 = n^2D^2 > 0 E n 2 = n 2 D 2 > 0 0 0 0
∎ 定理 6.3 (Hodge 指数定理 ) ✓
X X X H H H
因子 D D D D . H = 0 D.H = 0 D . H = 0 D 2 ≤ 0 D^2 \le 0 D 2 ≤ 0
D . H = 0 D.H = 0 D . H = 0 D 2 = 0 D^2 = 0 D 2 = 0 D ≡ 0 D \equiv 0 D ≡ 0 N N N H H H Num X \operatorname{Num} X Num X ρ \rho ρ N ⊗ R N \otimes \mathbb{R} N ⊗ R 1 1 1 ρ − 1 \rho - 1 ρ − 1 証明(定理 6.3) (1) D . H = 0 D.H = 0 D . H = 0 D 2 > 0 D^2 > 0 D 2 > 0 H H H H H H O X ( 1 ) = O X ( H ) \mathcal{O}_X(1) = \mathcal{O}_X(H) O X ( 1 ) = O X ( H ) n n n N = O X ( D + n H ) \mathcal{N} = \mathcal{O}_X(D + nH) N = O X ( D + n H ) 定理 9.5[準連接層・連接層と直線束] )。( O X ( D ) . N ) = D 2 + n D . H = D 2 > 0 (\mathcal{O}_X(D).\mathcal{N}) = D^2 + n\,D.H = D^2 > 0 ( O X ( D ) . N ) = D 2 + n D . H = D 2 > 0 補題 6.2 の (2) により N \mathcal{N} N 0 0 0 n ′ > 0 n' > 0 n ′ > 0 n ′ D n'D n ′ D 0 0 0 E E E 補題 6.2 の (1) により H . E > 0 H.E > 0 H . E > 0 H . E = n ′ H . D = 0 H.E = n'\,H.D = 0 H . E = n ′ H . D = 0
(2) D . H = 0 D.H = 0 D . H = 0 D 2 = 0 D^2 = 0 D 2 = 0 D ≢ 0 D \not\equiv 0 D ≡ 0 D . E ≠ 0 D.E \ne 0 D . E = 0 E E E E ′ = ( H 2 ) E − ( E . H ) H E' = (H^2)E - (E.H)H E ′ = ( H 2 ) E − ( E . H ) H E ′ . H = 0 E'.H = 0 E ′ . H = 0 D . E ′ = ( H 2 ) ( D . E ) ≠ 0 D.E' = (H^2)(D.E) \ne 0 D . E ′ = ( H 2 ) ( D . E ) = 0 H 2 > 0 H^2 > 0 H 2 > 0 補題 6.2 の (1))。整数 n n n D ′ = n D + E ′ D' = nD + E' D ′ = n D + E ′ D ′ . H = 0 D'.H = 0 D ′ . H = 0
D ′ 2 = n 2 D 2 + 2 n D . E ′ + E ′ 2 = 2 n D . E ′ + E ′ 2 D'^2 = n^2D^2 + 2n\,D.E' + E'^2 = 2n\,D.E' + E'^2 D ′2 = n 2 D 2 + 2 n D . E ′ + E ′2 = 2 n D . E ′ + E ′2 です。D . E ′ ≠ 0 D.E' \ne 0 D . E ′ = 0 n n n D ′ 2 > 0 D'^2 > 0 D ′2 > 0
(3) N N N ρ \rho ρ N Q = N ⊗ Q N_{\mathbb{Q}} = N \otimes \mathbb{Q} N Q = N ⊗ Q H 2 > 0 H^2 > 0 H 2 > 0 Q H \mathbb{Q}H Q H H ⊥ H^{\perp} H ⊥ H ⊥ H^{\perp} H ⊥ N N N D D D D . H = 0 D.H = 0 D . H = 0 D 2 ≤ 0 D^2 \le 0 D 2 ≤ 0 D D D Num X \operatorname{Num} X Num X 0 0 0 H ⊥ H^{\perp} H ⊥ Q \mathbb{Q} Q R \mathbb{R} R H ⊥ ⊗ R H^{\perp} \otimes \mathbb{R} H ⊥ ⊗ R v 2 = 0 v^2 = 0 v 2 = 0 v v v 0 0 0 0 0 0 Q \mathbb{Q} Q H ⊥ ⊗ R H^{\perp} \otimes \mathbb{R} H ⊥ ⊗ R H H H ( 1 , ρ − 1 ) (1, \rho - 1) ( 1 , ρ − 1 )
∎ H の方向 H の直交補空間 D² > 0 D² < 0 D² < 0
交点形式の符号 (1, 1)(ρ = 2 の場合)。縦軸が H の方向(D² > 0)、横軸が H の直交補空間(D² < 0)で、破線の上で D² = 0 仮定「H H H P 1 × P 1 \mathbb{P}^1 \times \mathbb{P}^1 P 1 × P 1 例 4.3 の記号)で H = F 1 − F 2 H = F_1 - F_2 H = F 1 − F 2 D = F 1 + F 2 D = F_1 + F_2 D = F 1 + F 2 D . H = 0 D.H = 0 D . H = 0 D 2 = 2 > 0 D^2 = 2 > 0 D 2 = 2 > 0 H = F 1 H = F_1 H = F 1 D = F 1 D = F_1 D = F 1 D . H = 0 D.H = 0 D . H = 0 D 2 = 0 D^2 = 0 D 2 = 0 D . F 2 = 1 D.F_2 = 1 D . F 2 = 1 D ≢ 0 D \not\equiv 0 D ≡ 0 H = F 1 + F 2 H = F_1 + F_2 H = F 1 + F 2 H ⊥ H^{\perp} H ⊥ F 1 − F 2 F_1 - F_2 F 1 − F 2 ( F 1 − F 2 ) 2 = − 2 < 0 (F_1 - F_2)^2 = -2 < 0 ( F 1 − F 2 ) 2 = − 2 < 0 ( 1 , 1 ) (1, 1) ( 1 , 1 )
補題 7.1 (Segre 埋め込み ) ✓
P k n × k P k m \mathbb{P}^n_k \times_k \mathbb{P}^m_k P k n × k P k m ( x i ) (x_i) ( x i ) ( y j ) (y_j) ( y j ) P k ( n + 1 ) ( m + 1 ) − 1 \mathbb{P}^{(n+1)(m+1)-1}_k P k ( n + 1 ) ( m + 1 ) − 1 ( z i j ) (z_{ij}) ( z ij ) z i j ↦ x i y j z_{ij} \mapsto x_iy_j z ij ↦ x i y j σ : P n × P m → P ( n + 1 ) ( m + 1 ) − 1 \sigma\colon \mathbb{P}^n \times \mathbb{P}^m \to \mathbb{P}^{(n+1)(m+1)-1} σ : P n × P m → P ( n + 1 ) ( m + 1 ) − 1 k k k
証明(補題 7.1) アフィン開集合 D + ( x i ) × D + ( y j ) = Spec k [ x a / x i , y b / y j ] D_+(x_i) \times D_+(y_j) = \operatorname{Spec} k[x_a/x_i,\ y_b/y_j] D + ( x i ) × D + ( y j ) = Spec k [ x a / x i , y b / y j ] D + ( z i j ) = Spec k [ z a b / z i j ] D_+(z_{ij}) = \operatorname{Spec} k[z_{ab}/z_{ij}] D + ( z ij ) = Spec k [ z ab / z ij ] z a b / z i j ↦ ( x a / x i ) ( y b / y j ) z_{ab}/z_{ij} \mapsto (x_a/x_i)(y_b/y_j) z ab / z ij ↦ ( x a / x i ) ( y b / y j ) D + ( x i ) × D + ( y j ) D_+(x_i) \times D_+(y_j) D + ( x i ) × D + ( y j ) D + ( x i ′ ) × D + ( y j ′ ) D_+(x_{i'}) \times D_+(y_{j'}) D + ( x i ′ ) × D + ( y j ′ ) z a b / z i j = ( z a b / z i ′ j ′ ) ( z i ′ j ′ / z i j ) z_{ab}/z_{ij} = (z_{ab}/z_{i'j'})(z_{i'j'}/z_{ij}) z ab / z ij = ( z ab / z i ′ j ′ ) ( z i ′ j ′ / z ij ) ( x a y b ) / ( x i y j ) = ( ( x a y b ) / ( x i ′ y j ′ ) ) ( ( x i ′ y j ′ ) / ( x i y j ) ) (x_ay_b)/(x_iy_j) = \big((x_ay_b)/(x_{i'}y_{j'})\big)\big((x_{i'}y_{j'})/(x_iy_j)\big) ( x a y b ) / ( x i y j ) = ( ( x a y b ) / ( x i ′ y j ′ ) ) ( ( x i ′ y j ′ ) / ( x i y j ) ) σ \sigma σ 定理 5.1[アフィンスキームとスキーム] )。D + ( x a ) × D + ( y b ) D_+(x_a) \times D_+(y_b) D + ( x a ) × D + ( y b ) D + ( z i j ) D_+(z_{ij}) D + ( z ij ) ( x i / x a ) ( y j / y b ) (x_i/x_a)(y_j/y_b) ( x i / x a ) ( y j / y b ) D + ( x i ) × D + ( y j ) D_+(x_i) \times D_+(y_j) D + ( x i ) × D + ( y j ) σ − 1 ( D + ( z i j ) ) = D + ( x i ) × D + ( y j ) \sigma^{-1}(D_+(z_{ij})) = D_+(x_i) \times D_+(y_j) σ − 1 ( D + ( z ij )) = D + ( x i ) × D + ( y j ) k [ z a b / z i j ] → k [ x a / x i , y b / y j ] k[z_{ab}/z_{ij}] \to k[x_a/x_i,\ y_b/y_j] k [ z ab / z ij ] → k [ x a / x i , y b / y j ] z a j / z i j ↦ x a / x i z_{aj}/z_{ij} \mapsto x_a/x_i z aj / z ij ↦ x a / x i z i b / z i j ↦ y b / y j z_{ib}/z_{ij} \mapsto y_b/y_j z ib / z ij ↦ y b / y j D + ( z i j ) D_+(z_{ij}) D + ( z ij ) σ \sigma σ σ \sigma σ 命題 6.1[スキームの性質と射] )、後半が従います。
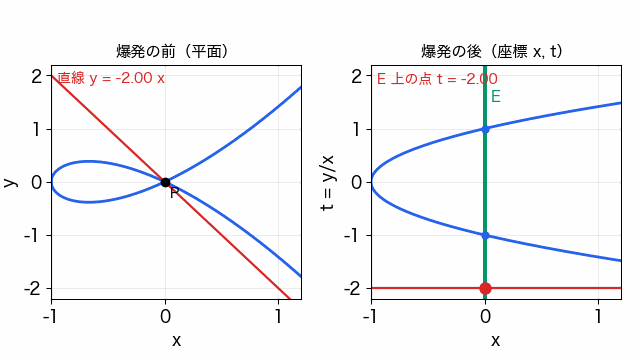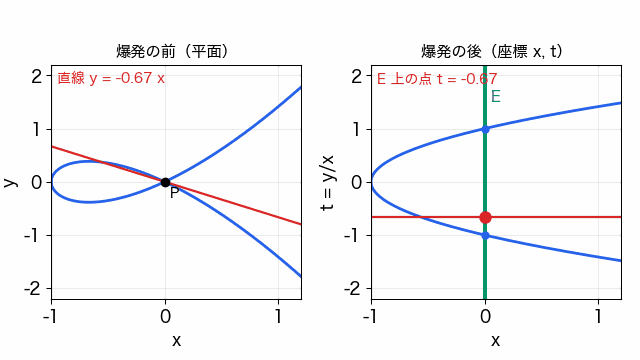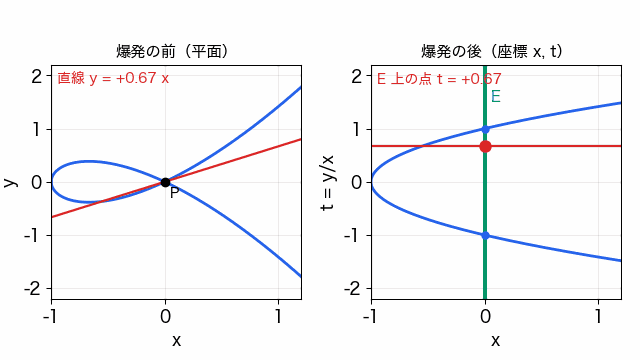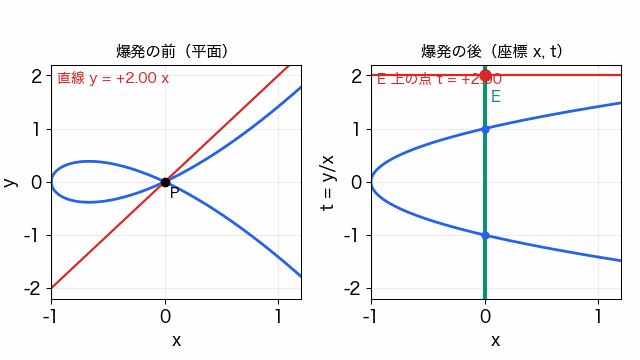
∎ 爆発の局所的な形を先に調べます。平面の原点を通る直線は傾きごとに分かれていて、爆発は、原点を「傾きの全体」である P 1 \mathbb{P}^1 P 1
左右の図を見比べてください。原点を通る直線の傾き c c c t = y / x t = y/x t = y / x t = c t = c t = c E E E ( 0 , c ) (0, c) ( 0 , c ) c = ± 1 c = \pm 1 c = ± 1 E E E
傾き c の直線を動かしたときの爆発。原点を通る直線は、爆発の後の座標近傍で E の点 t = c を通る別々の水平線になり、曲線 y² = x²(x + 1) の 2 つの枝は t = ±1 で E と交わる 補題 7.2 (爆発の座標近傍 ) ✓
A A A k k k m \mathfrak{m} m A m A_{\mathfrak{m}} A m 2 2 2 x , y ∈ A x, y \in A x , y ∈ A m = ( x , y ) A \mathfrak{m} = (x, y)A m = ( x , y ) A U = Spec A U = \operatorname{Spec} A U = Spec A P P P m \mathfrak{m} m P A 1 \mathbb{P}^1_A P A 1 T 0 , T 1 T_0, T_1 T 0 , T 1 U ~ = V ( x T 1 − y T 0 ) \tilde{U} = V(xT_1 - yT_0) U ~ = V ( x T 1 − y T 0 ) π : U ~ → U \pi\colon \tilde{U} \to U π : U ~ → U
U ~ \tilde{U} U ~ U 1 = Spec A 1 U_1 = \operatorname{Spec} A_1 U 1 = Spec A 1 A 1 = A [ t ] / ( x t − y ) A_1 = A[t]/(xt - y) A 1 = A [ t ] / ( x t − y ) t = T 1 / T 0 t = T_1/T_0 t = T 1 / T 0 U 2 = Spec A 2 U_2 = \operatorname{Spec} A_2 U 2 = Spec A 2 A 2 = A [ s ] / ( x − y s ) A_2 = A[s]/(x - ys) A 2 = A [ s ] / ( x − y s ) s = T 0 / T 1 s = T_0/T_1 s = T 0 / T 1 A 1 A_1 A 1 Frac A \operatorname{Frac} A Frac A A [ y / x ] A[y/x] A [ y / x ] A 2 A_2 A 2 A [ x / y ] A[x/y] A [ x / y ] U ~ \tilde{U} U ~ π \pi π U ∖ { P } U \setminus \{P\} U ∖ { P } E = π − 1 ( P ) E = \pi^{-1}(P) E = π − 1 ( P ) P k 1 \mathbb{P}^1_k P k 1 U 1 U_1 U 1 x x x U 2 U_2 U 2 y y y A 1 / x A 1 = k [ t ] A_1/xA_1 = k[t] A 1 / x A 1 = k [ t ] A 2 / y A 2 = k [ s ] A_2/yA_2 = k[s] A 2 / y A 2 = k [ s ] E E E Q Q Q O U ~ , Q \mathcal{O}_{\tilde{U},Q} O U ~ , Q 2 2 2 Q ∈ U 1 Q \in U_1 Q ∈ U 1 t = c t = c t = c ( x , t − c ) (x, t - c) ( x , t − c ) 証明(補題 7.2) (1) D + ( T 0 ) D_+(T_0) D + ( T 0 ) D + ( T 1 ) D_+(T_1) D + ( T 1 ) A 1 , A 2 A_1, A_2 A 1 , A 2 y y y A / x A A/xA A / x A 定理 5.3[加群・完全列・中山の補題] )。極大イデアル n \mathfrak{n} n x x x ( A / x A ) n = 0 (A/xA)_{\mathfrak{n}} = 0 ( A / x A ) n = 0 x ∈ n x \in \mathfrak{n} x ∈ n y ∉ n y \notin \mathfrak{n} y ∈ / n y y y x , y ∈ n x, y \in \mathfrak{n} x , y ∈ n n = m \mathfrak{n} = \mathfrak{m} n = m x , y x, y x , y A m A_{\mathfrak{m}} A m π \pi π m A m ⊆ ( π ) \mathfrak{m}A_{\mathfrak{m}} \subseteq (\pi) m A m ⊆ ( π ) 2 2 2 補題 2.1 により単射です。
A [ t ] → A [ y / x ] A[t] \to A[y/x] A [ t ] → A [ y / x ] t ↦ y / x t \mapsto y/x t ↦ y / x ( x t − y ) (xt - y) ( x t − y ) F ( t ) = ∑ i ≤ d a i t i F(t) = \sum_{i \le d} a_it^i F ( t ) = ∑ i ≤ d a i t i F ( y / x ) = 0 F(y/x) = 0 F ( y / x ) = 0 d d d d = 0 d = 0 d = 0 F = a 0 = 0 F = a_0 = 0 F = a 0 = 0 d ≥ 1 d \ge 1 d ≥ 1 x d F ( y / x ) = a d y d + x ( ⋯ ) = 0 x^dF(y/x) = a_dy^d + x(\cdots) = 0 x d F ( y / x ) = a d y d + x ( ⋯ ) = 0 a d y d ∈ x A a_dy^d \in xA a d y d ∈ x A y y y A / x A A/xA A / x A a d = x b a_d = xb a d = x b F − b t d − 1 ( x t − y ) F - bt^{d-1}(xt - y) F − b t d − 1 ( x t − y ) d d d y / x y/x y / x ( x t − y ) (xt - y) ( x t − y ) A 2 A_2 A 2 A 1 , A 2 A_1, A_2 A 1 , A 2 U 1 ∩ U 2 U_1 \cap U_2 U 1 ∩ U 2 U ~ \tilde{U} U ~ x x x D ( x ) ⊆ U D(x) \subseteq U D ( x ) ⊆ U U 2 U_2 U 2 x = y s x = ys x = y s s s s U 1 U_1 U 1 π − 1 ( D ( x ) ) = Spec ( A 1 ) x = Spec A x [ t ] / ( t − y / x ) = D ( x ) \pi^{-1}(D(x)) = \operatorname{Spec} (A_1)_x = \operatorname{Spec} A_x[t]/(t - y/x) = D(x) π − 1 ( D ( x )) = Spec ( A 1 ) x = Spec A x [ t ] / ( t − y / x ) = D ( x ) D ( y ) D(y) D ( y ) D ( x ) ∪ D ( y ) = U ∖ { P } D(x) \cup D(y) = U \setminus \{P\} D ( x ) ∪ D ( y ) = U ∖ { P }
(2) P A 1 \mathbb{P}^1_A P A 1 V ( x , y ) = P A / m 1 = P k 1 V(x, y) = \mathbb{P}^1_{A/\mathfrak{m}} = \mathbb{P}^1_k V ( x , y ) = P A / m 1 = P k 1 x T 1 − y T 0 xT_1 - yT_0 x T 1 − y T 0 E = P k 1 E = \mathbb{P}^1_k E = P k 1 A 1 A_1 A 1 y = x t y = xt y = x t ( x , y ) A 1 = x A 1 (x, y)A_1 = xA_1 ( x , y ) A 1 = x A 1 A 1 / x A 1 = A [ t ] / ( x , y ) = k [ t ] A_1/xA_1 = A[t]/(x, y) = k[t] A 1 / x A 1 = A [ t ] / ( x , y ) = k [ t ] x x x A 1 A_1 A 1 0 0 0 U 2 U_2 U 2
(3) Q ∈ E ∩ U 1 Q \in E \cap U_1 Q ∈ E ∩ U 1 t = c t = c t = c Q Q Q ( x , t − c ) (x, t - c) ( x , t − c ) A 1 A_1 A 1 k k k Frac A \operatorname{Frac} A Frac A 2 2 2 dim O U ~ , Q = 2 \dim \mathcal{O}_{\tilde{U},Q} = 2 dim O U ~ , Q = 2 定理 2.4[次元・正規性・非特異性と微分の層] )。極大イデアルが 2 2 2 定義 6.1[Cohen–Macaulay 環と正則局所環] )。U 2 U_2 U 2
∎ 定理 7.3 (1 点の爆発 ) ✓
X X X P P P X ~ \tilde{X} X ~ π : X ~ → X \pi\colon \tilde{X} \to X π : X ~ → X E = π − 1 ( P ) E = \pi^{-1}(P) E = π − 1 ( P )
π \pi π X ~ ∖ E → X ∖ { P } \tilde{X} \setminus E \to X \setminus \{P\} X ~ ∖ E → X ∖ { P } E E E P 1 \mathbb{P}^1 P 1 例外曲線 )で、P P P U U U π − 1 ( U ) → U \pi^{-1}(U) \to U π − 1 ( U ) → U 補題 7.2 の U ~ → U \tilde{U} \to U U ~ → U C C C X X X m m m C C C P P P 重複度 (局所方程式 f f f m P m \mathfrak{m}_P^m m P m m ≥ 0 m \ge 0 m ≥ 0 π ∗ C = C ~ + m E \pi^*C = \tilde{C} + mE π ∗ C = C ~ + m E C ~ \tilde{C} C ~ 固有変換 )は E E E C ~ . E = m \tilde{C}.E = m C ~ . E = m X X X C , D C, D C , D π ∗ C . π ∗ D = C . D \pi^*C.\pi^*D = C.D π ∗ C . π ∗ D = C . D π ∗ C . E = 0 \pi^*C.E = 0 π ∗ C . E = 0 E 2 = − 1 E^2 = -1 E 2 = − 1 ( L , n ) ↦ π ∗ L ⊗ O X ~ ( n E ) (\mathcal{L}, n) \mapsto \pi^*\mathcal{L} \otimes \mathcal{O}_{\tilde{X}}(nE) ( L , n ) ↦ π ∗ L ⊗ O X ~ ( n E ) Pic X ⊕ Z → Pic X ~ \operatorname{Pic} X \oplus \mathbb{Z} \to \operatorname{Pic}\tilde{X} Pic X ⊕ Z → Pic X ~ K X ~ ∼ π ∗ K X + E K_{\tilde{X}} \sim \pi^*K_X + E K X ~ ∼ π ∗ K X + E ここで π ∗ C \pi^*C π ∗ C C C C π \pi π O X ~ ( π ∗ C ) ≅ π ∗ O X ( C ) \mathcal{O}_{\tilde{X}}(\pi^*C) \cong \pi^*\mathcal{O}_X(C) O X ~ ( π ∗ C ) ≅ π ∗ O X ( C )
証明(定理 7.3) 構成。 閉はめ込み X ⊆ P N X \subseteq \mathbb{P}^N X ⊆ P N P = ( 1 : 0 : ⋯ : 0 ) P = (1 : 0 : \cdots : 0) P = ( 1 : 0 : ⋯ : 0 ) x i / x 0 x_i/x_0 x i / x 0 1 ≤ i ≤ N 1 \le i \le N 1 ≤ i ≤ N P N \mathbb{P}^N P N P P P X X X m P ⊆ O X , P \mathfrak{m}_P \subseteq \mathcal{O}_{X,P} m P ⊆ O X , P m P / m P 2 \mathfrak{m}_P/\mathfrak{m}_P^2 m P / m P 2 2 2 2 x 1 , … , x N x_1, \ldots, x_N x 1 , … , x N x = x 1 / x 0 x = x_1/x_0 x = x 1 / x 0 y = x 2 / x 0 y = x_2/x_0 y = x 2 / x 0 m P / m P 2 \mathfrak{m}_P/\mathfrak{m}_P^2 m P / m P 2 定理 3.5[加群・完全列・中山の補題] )により m P = ( x , y ) O X , P \mathfrak{m}_P = (x, y)\mathcal{O}_{X,P} m P = ( x , y ) O X , P P P P U = Spec A ⊆ X ∩ D + ( x 0 ) U = \operatorname{Spec} A \subseteq X \cap D_+(x_0) U = Spec A ⊆ X ∩ D + ( x 0 ) P P P m ⊆ A \mathfrak{m} \subseteq A m ⊆ A ( x , y ) A (x, y)A ( x , y ) A x i / x 0 = a i x + b i y x_i/x_0 = a_ix + b_iy x i / x 0 = a i x + b i y a i , b i ∈ A a_i, b_i \in A a i , b i ∈ A a 1 = b 2 = 1 a_1 = b_2 = 1 a 1 = b 2 = 1 b 1 = a 2 = 0 b_1 = a_2 = 0 b 1 = a 2 = 0 O X , P \mathcal{O}_{X,P} O X , P A A A m \mathfrak{m} m
切断 x 1 , … , x N x_1, \ldots, x_N x 1 , … , x N X ∖ { P } X \setminus \{P\} X ∖ { P } O X ( 1 ) \mathcal{O}_X(1) O X ( 1 ) q 0 : X ∖ { P } → P N − 1 q_0\colon X \setminus \{P\} \to \mathbb{P}^{N-1} q 0 : X ∖ { P } → P N − 1 定理 5.1[因子と直線束] )。そのグラフ Γ ⊆ ( X ∖ { P } ) × P N − 1 \Gamma \subseteq (X \setminus \{P\}) \times \mathbb{P}^{N-1} Γ ⊆ ( X ∖ { P }) × P N − 1 命題 8.2[分離射・固有射と付値判定法] )、X ∖ { P } X \setminus \{P\} X ∖ { P } X ~ \tilde{X} X ~ Γ \Gamma Γ X × P N − 1 X \times \mathbb{P}^{N-1} X × P N − 1 定理 4.3[スキームの性質と射] )を入れたものとし、π \pi π X × P N − 1 X \times \mathbb{P}^{N-1} X × P N − 1 補題 7.1 )なので X ~ \tilde{X} X ~ Γ \Gamma Γ π − 1 ( X ∖ { P } ) \pi^{-1}(X \setminus \{P\}) π − 1 ( X ∖ { P }) Γ \Gamma Γ ( X ∖ { P } ) × P N − 1 (X \setminus \{P\}) \times \mathbb{P}^{N-1} ( X ∖ { P }) × P N − 1 Γ \Gamma Γ π \pi π
P P P 補題 7.2 の U ~ ⊆ P A 1 \tilde{U} \subseteq \mathbb{P}^1_A U ~ ⊆ P A 1 ℓ i = a i T 0 + b i T 1 \ell_i = a_iT_0 + b_iT_1 ℓ i = a i T 0 + b i T 1 ℓ 1 = T 0 \ell_1 = T_0 ℓ 1 = T 0 ℓ 2 = T 1 \ell_2 = T_1 ℓ 2 = T 1 j : P A 1 → P A N − 1 = U × P N − 1 j\colon \mathbb{P}^1_A \to \mathbb{P}^{N-1}_A = U \times \mathbb{P}^{N-1} j : P A 1 → P A N − 1 = U × P N − 1 ( T 0 : T 1 ) ↦ ( ℓ 1 : ⋯ : ℓ N ) (T_0 : T_1) \mapsto (\ell_1 : \cdots : \ell_N) ( T 0 : T 1 ) ↦ ( ℓ 1 : ⋯ : ℓ N ) j j j P A N − 1 \mathbb{P}^{N-1}_A P A N − 1 z 1 , … , z N z_1, \ldots, z_N z 1 , … , z N j − 1 ( D + ( z i ) ) = D + ( ℓ i ) j^{-1}(D_+(z_i)) = D_+(\ell_i) j − 1 ( D + ( z i )) = D + ( ℓ i ) A [ z 1 / z i , … , z N / z i ] → A [ T 0 / ℓ i , T 1 / ℓ i ] A[z_1/z_i, \ldots, z_N/z_i] \to A[T_0/\ell_i,\ T_1/\ell_i] A [ z 1 / z i , … , z N / z i ] → A [ T 0 / ℓ i , T 1 / ℓ i ] z 1 / z i ↦ T 0 / ℓ i z_1/z_i \mapsto T_0/\ell_i z 1 / z i ↦ T 0 / ℓ i z 2 / z i ↦ T 1 / ℓ i z_2/z_i \mapsto T_1/\ell_i z 2 / z i ↦ T 1 / ℓ i 定理 6.3[アフィンスキームとスキーム] )。よって j ( U ~ ) j(\tilde{U}) j ( U ~ ) U × P N − 1 U \times \mathbb{P}^{N-1} U × P N − 1 U 1 U_1 U 1 x ℓ i = a i x + b i x t = a i x + b i y = x i / x 0 x\ell_i = a_ix + b_ixt = a_ix + b_iy = x_i/x_0 x ℓ i = a i x + b i x t = a i x + b i y = x i / x 0 U 2 U_2 U 2 y ℓ i = a i y s + b i y = x i / x 0 y\ell_i = a_iys + b_iy = x_i/x_0 y ℓ i = a i y s + b i y = x i / x 0 x x x y y y U ~ ∖ E \tilde{U} \setminus E U ~ ∖ E ( ℓ 1 : ⋯ : ℓ N ) = ( x 1 : ⋯ : x N ) (\ell_1 : \cdots : \ell_N) = (x_1 : \cdots : x_N) ( ℓ 1 : ⋯ : ℓ N ) = ( x 1 : ⋯ : x N ) j j j U ~ ∖ E ≅ U ∖ { P } \tilde{U} \setminus E \cong U \setminus \{P\} U ~ ∖ E ≅ U ∖ { P } Γ ∩ π − 1 ( U ) \Gamma \cap \pi^{-1}(U) Γ ∩ π − 1 ( U ) U ~ ∖ E \tilde{U} \setminus E U ~ ∖ E U ~ \tilde{U} U ~ j ( U ~ ) j(\tilde{U}) j ( U ~ ) Γ ∩ π − 1 ( U ) \Gamma \cap \pi^{-1}(U) Γ ∩ π − 1 ( U ) U × P N − 1 U \times \mathbb{P}^{N-1} U × P N − 1 X ~ ∩ π − 1 ( U ) \tilde{X} \cap \pi^{-1}(U) X ~ ∩ π − 1 ( U ) U U U π − 1 ( U ) ≅ U ~ \pi^{-1}(U) \cong \tilde{U} π − 1 ( U ) ≅ U ~
X ~ \tilde{X} X ~ Γ ≅ X ∖ { P } \Gamma \cong X \setminus \{P\} Γ ≅ X ∖ { P } π − 1 ( U ) ≅ U ~ \pi^{-1}(U) \cong \tilde{U} π − 1 ( U ) ≅ U ~ 補題 7.2 の (3) により E E E K ( X ) K(X) K ( X ) 2 2 2 X ~ \tilde{X} X ~
(2) f ≠ 0 f \ne 0 f = 0 定理 5.1[完備化と Artin–Rees の補題] )により m m m U U U C ∩ U = V ( f ) C \cap U = V(f) C ∩ U = V ( f ) f = ∑ i + j = m c i j x i y j f = \sum_{i+j=m} c_{ij}x^iy^j f = ∑ i + j = m c ij x i y j c i j ∈ A c_{ij} \in A c ij ∈ A U 1 U_1 U 1 y = x t y = xt y = x t
π # f = x m f 1 , f 1 = ∑ i + j = m c i j t j ∈ A 1 \pi^{\#}f = x^m f_1, \qquad f_1 = \sum_{i+j=m} c_{ij}t^j \in A_1 π # f = x m f 1 , f 1 = i + j = m ∑ c ij t j ∈ A 1 で、f 1 f_1 f 1 A 1 / x A 1 = k [ t ] A_1/xA_1 = k[t] A 1 / x A 1 = k [ t ] f ˉ 1 = ∑ c i j ( P ) t j \bar{f}_1 = \sum c_{ij}(P)t^j f ˉ 1 = ∑ c ij ( P ) t j c i j ( P ) c_{ij}(P) c ij ( P ) 0 0 0 c i j ∈ m c_{ij} \in \mathfrak{m} c ij ∈ m f ∈ m m + 1 f \in \mathfrak{m}^{m+1} f ∈ m m + 1 m m m f ˉ ( T 0 , T 1 ) = ∑ c i j ( P ) T 0 i T 1 j \bar{f}(T_0, T_1) = \sum c_{ij}(P)T_0^iT_1^j f ˉ ( T 0 , T 1 ) = ∑ c ij ( P ) T 0 i T 1 j 0 0 0 m m m U 2 U_2 U 2 π # f = y m f 2 \pi^{\#}f = y^mf_2 π # f = y m f 2 f ˉ 2 = ∑ c i j ( P ) s i \bar{f}_2 = \sum c_{ij}(P)s^i f ˉ 2 = ∑ c ij ( P ) s i x x x U 1 U_1 U 1 y y y U 2 U_2 U 2 E E E C ~ = π ∗ C − m E \tilde{C} = \pi^*C - mE C ~ = π ∗ C − m E π − 1 ( U ) \pi^{-1}(U) π − 1 ( U ) f 1 , f 2 f_1, f_2 f 1 , f 2 f ˉ 1 ( t ) = f ˉ ( 1 , t ) \bar{f}_1(t) = \bar{f}(1, t) f ˉ 1 ( t ) = f ˉ ( 1 , t ) 0 0 0 f 1 f_1 f 1 E E E x x x C ~ \tilde{C} C ~ E E E 命題 3.6 により C ~ . E = ∑ Q ( C ~ . E ) Q \tilde{C}.E = \sum_Q (\tilde{C}.E)_Q C ~ . E = ∑ Q ( C ~ . E ) Q t = c t = c t = c Q Q Q
( C ~ . E ) Q = ℓ ( O X ~ , Q / ( f 1 , x ) ) = ℓ ( k [ t ] ( t − c ) / ( f ˉ 1 ) ) (\tilde{C}.E)_Q = \ell\big( \mathcal{O}_{\tilde{X},Q}/(f_1, x) \big) = \ell\big( k[t]_{(t - c)}/(\bar{f}_1) \big) ( C ~ . E ) Q = ℓ ( O X ~ , Q / ( f 1 , x ) ) = ℓ ( k [ t ] ( t − c ) / ( f ˉ 1 ) ) は f ˉ 1 \bar{f}_1 f ˉ 1 c c c s = 0 s = 0 s = 0 f ˉ 2 \bar{f}_2 f ˉ 2 0 0 0 m m m f ˉ \bar{f} f ˉ P 1 \mathbb{P}^1 P 1 k k k m m m
(3) X X X O X ( 1 ) \mathcal{O}_X(1) O X ( 1 ) L \mathcal{L} L L ( n ) \mathcal{L}(n) L ( n ) O X ( n ) \mathcal{O}_X(n) O X ( n ) 補題 3.4 により、どちらも P P P C C C P P P π ∗ C . π ∗ M = C . M \pi^*C.\pi^*\mathcal{M} = C.\mathcal{M} π ∗ C . π ∗ M = C . M M \mathcal{M} M π ∗ C . E = 0 \pi^*C.E = 0 π ∗ C . E = 0 π ∗ C \pi^*C π ∗ C X ~ ∖ E \tilde{X} \setminus E X ~ ∖ E π \pi π π ∗ C \pi^*C π ∗ C C C C ( π ∗ M ) ∣ π ∗ C (\pi^*\mathcal{M})|_{\pi^*C} ( π ∗ M ) ∣ π ∗ C M ∣ C \mathcal{M}|_C M ∣ C 定理 3.5 の (2) により
( O X ~ ( π ∗ C ) . π ∗ M ) = χ ( π ∗ M ∣ π ∗ C ) − χ ( O π ∗ C ) = χ ( M ∣ C ) − χ ( O C ) = ( O X ( C ) . M ) (\mathcal{O}_{\tilde{X}}(\pi^*C).\pi^*\mathcal{M}) = \chi(\pi^*\mathcal{M}|_{\pi^*C}) - \chi(\mathcal{O}_{\pi^*C}) = \chi(\mathcal{M}|_C) - \chi(\mathcal{O}_C) = (\mathcal{O}_X(C).\mathcal{M}) ( O X ~ ( π ∗ C ) . π ∗ M ) = χ ( π ∗ M ∣ π ∗ C ) − χ ( O π ∗ C ) = χ ( M ∣ C ) − χ ( O C ) = ( O X ( C ) . M ) です。また π ∗ C ∩ E = ∅ \pi^*C \cap E = \emptyset π ∗ C ∩ E = ∅ 命題 3.6 により π ∗ C . E = 0 \pi^*C.E = 0 π ∗ C . E = 0
E 2 E^2 E 2 x 1 x_1 x 1 X X X O X ( 1 ) \mathcal{O}_X(1) O X ( 1 ) 0 0 0 x = x 1 / x 0 ≠ 0 x = x_1/x_0 \ne 0 x = x 1 / x 0 = 0 P P P C 0 C_0 C 0 P P P m 0 ≥ 1 m_0 \ge 1 m 0 ≥ 1 0 = π ∗ C 0 . E = C ~ 0 . E + m 0 E 2 = m 0 + m 0 E 2 0 = \pi^*C_0.E = \tilde{C}_0.E + m_0E^2 = m_0 + m_0E^2 0 = π ∗ C 0 . E = C ~ 0 . E + m 0 E 2 = m 0 + m 0 E 2 E 2 = − 1 E^2 = -1 E 2 = − 1
(4) 余次元 2 2 2 E E E Z → Pic X ~ → Pic ( X ~ ∖ E ) → 0 \mathbb{Z} \to \operatorname{Pic}\tilde{X} \to \operatorname{Pic}(\tilde{X} \setminus E) \to 0 Z → Pic X ~ → Pic ( X ~ ∖ E ) → 0 1 ↦ O ( E ) 1 \mapsto \mathcal{O}(E) 1 ↦ O ( E ) 定理 3.4[因子と直線束] )。X ~ \tilde{X} X ~ N \mathcal{N} N N ∣ X ~ ∖ E \mathcal{N}|_{\tilde{X} \setminus E} N ∣ X ~ ∖ E X ∖ { P } X \setminus \{P\} X ∖ { P } X X X L \mathcal{L} L N ⊗ π ∗ L − 1 \mathcal{N} \otimes \pi^*\mathcal{L}^{-1} N ⊗ π ∗ L − 1 X ~ ∖ E \tilde{X} \setminus E X ~ ∖ E O ( n E ) \mathcal{O}(nE) O ( n E ) π ∗ L ⊗ O ( n E ) ≅ O X ~ \pi^*\mathcal{L} \otimes \mathcal{O}(nE) \cong \mathcal{O}_{\tilde{X}} π ∗ L ⊗ O ( n E ) ≅ O X ~ E E E − n = 0 -n = 0 − n = 0 π ∗ L \pi^*\mathcal{L} π ∗ L L ∣ X ∖ { P } \mathcal{L}|_{X \setminus \{P\}} L ∣ X ∖ { P } L \mathcal{L} L
(5) π \pi π X ~ ∖ E \tilde{X} \setminus E X ~ ∖ E ω X ~ \omega_{\tilde{X}} ω X ~ π ∗ ω X \pi^*\omega_X π ∗ ω X ω X ~ ≅ π ∗ ω X ⊗ O ( n E ) \omega_{\tilde{X}} \cong \pi^*\omega_X \otimes \mathcal{O}(nE) ω X ~ ≅ π ∗ ω X ⊗ O ( n E ) E ≅ P 1 E \cong \mathbb{P}^1 E ≅ P 1 0 0 0 定理 4.2 )と (3) から
− 2 = E . ( E + K X ~ ) = E 2 + π ∗ K X . E + n E 2 = − 1 − n -2 = E.(E + K_{\tilde{X}}) = E^2 + \pi^*K_X.E + nE^2 = -1 - n − 2 = E . ( E + K X ~ ) = E 2 + π ∗ K X . E + n E 2 = − 1 − n で、n = 1 n = 1 n = 1
∎ 1 点 P の爆発。P を通る各方向が例外曲線 E の 1 点に対応し、結節点をもつ曲線 C の固有変換は E と 2 点で横断的に交わる非特異な曲線になる 系 7.4 (爆発と算術種数 ) ✓
定理 7.3 の状況で、C C C X X X m m m P P P
p a ( C ~ ) = p a ( C ) − m ( m − 1 ) 2 p_a(\tilde{C}) = p_a(C) - \dfrac{m(m - 1)}{2} p a ( C ~ ) = p a ( C ) − 2 m ( m − 1 ) C C C P 2 \mathbb{P}^2 P 2 d d d P 1 , … , P r P_1, \ldots, P_r P 1 , … , P r 通常特異点 (重複度 m i m_i m i 定理 7.3 の証明の 2 元斉次式 f ˉ \bar{f} f ˉ m i m_i m i P 1 , … , P r P_1, \ldots, P_r P 1 , … , P r g = ( d − 1 ) ( d − 2 ) 2 − ∑ i = 1 r m i ( m i − 1 ) 2 g = \frac{(d-1)(d-2)}{2} - \sum_{i=1}^{r}\frac{m_i(m_i - 1)}{2} g = 2 ( d − 1 ) ( d − 2 ) − i = 1 ∑ r 2 m i ( m i − 1 ) である。
証明(系 7.4) (1) C ~ = π ∗ C − m E \tilde{C} = \pi^*C - mE C ~ = π ∗ C − m E K X ~ = π ∗ K X + E K_{\tilde{X}} = \pi^*K_X + E K X ~ = π ∗ K X + E 定理 7.3 の (3) から
2 p a ( C ~ ) − 2 = ( π ∗ C − m E ) . ( π ∗ ( C + K X ) − ( m − 1 ) E ) = C . ( C + K X ) + m ( m − 1 ) E 2 = 2 p a ( C ) − 2 − m ( m − 1 ) 2p_a(\tilde{C}) - 2 = (\pi^*C - mE).(\pi^*(C + K_X) - (m - 1)E) = C.(C + K_X) + m(m - 1)E^2 = 2p_a(C) - 2 - m(m - 1) 2 p a ( C ~ ) − 2 = ( π ∗ C − m E ) . ( π ∗ ( C + K X ) − ( m − 1 ) E ) = C . ( C + K X ) + m ( m − 1 ) E 2 = 2 p a ( C ) − 2 − m ( m − 1 ) です。
(2) P 2 \mathbb{P}^2 P 2 K = − 3 H K = -3H K = − 3 H 定理 8.1[次元・正規性・非特異性と微分の層] )なので、随伴公式と 定理 5.1 から 2 p a ( C ) − 2 = d ( d − 3 ) 2p_a(C) - 2 = d(d - 3) 2 p a ( C ) − 2 = d ( d − 3 ) p a ( C ) = ( d − 1 ) ( d − 2 ) / 2 p_a(C) = (d-1)(d-2)/2 p a ( C ) = ( d − 1 ) ( d − 2 ) /2 P 1 P_1 P 1 C ~ \tilde{C} C ~ X ~ ∖ E ≅ X ∖ { P 1 } \tilde{X} \setminus E \cong X \setminus \{P_1\} X ~ ∖ E ≅ X ∖ { P 1 } C C C E E E C ∖ { P 1 } C \setminus \{P_1\} C ∖ { P 1 } 1 1 1 f ˉ \bar{f} f ˉ C ~ \tilde{C} C ~ E E E m 1 m_1 m 1 Q Q Q ( C ~ . E ) Q = 1 (\tilde{C}.E)_Q = 1 ( C ~ . E ) Q = 1 C ~ \tilde{C} C ~ f 1 f_1 f 1 E E E m Q \mathfrak{m}_Q m Q f 1 ∉ m Q 2 f_1 \notin \mathfrak{m}_Q^2 f 1 ∈ / m Q 2 O C ~ , Q = O X ~ , Q / ( f 1 ) \mathcal{O}_{\tilde{C},Q} = \mathcal{O}_{\tilde{X},Q}/(f_1) O C ~ , Q = O X ~ , Q / ( f 1 ) 命題 6.4[Cohen–Macaulay 環と正則局所環] )。E E E C ~ \tilde{C} C ~ C ∖ { P 1 } C \setminus \{P_1\} C ∖ { P 1 } C ~ \tilde{C} C ~ P 2 , … , P r P_2, \ldots, P_r P 2 , … , P r r r r C r C_r C r r r r p a ( C r ) = p a ( C ) − ∑ i m i ( m i − 1 ) / 2 p_a(C_r) = p_a(C) - \sum_i m_i(m_i - 1)/2 p a ( C r ) = p a ( C ) − ∑ i m i ( m i − 1 ) /2 定理 4.2 )ので主張を得ます。
∎ 例 7.5 (結節 3 次曲線と尖点 3 次曲線の解消 )
結節 3 次曲線 y 2 = x 2 ( x + 1 ) y^2 = x^2(x + 1) y 2 = x 2 ( x + 1 ) 2 2 2 2 2 2 f ˉ = T 1 2 − T 0 2 \bar{f} = T_1^2 - T_0^2 f ˉ = T 1 2 − T 0 2 U 1 U_1 U 1 y = x t y = xt y = x t x 2 t 2 = x 2 ( x + 1 ) x^2t^2 = x^2(x + 1) x 2 t 2 = x 2 ( x + 1 ) t 2 = x + 1 t^2 = x + 1 t 2 = x + 1 E E E x = 0 x = 0 x = 0 t = ± 1 t = \pm 1 t = ± 1 ( 3 − 1 ) ( 3 − 2 ) / 2 − 1 = 0 (3-1)(3-2)/2 - 1 = 0 ( 3 − 1 ) ( 3 − 2 ) /2 − 1 = 0 P 1 \mathbb{P}^1 P 1
尖点 3 次曲線 y 2 = x 3 y^2 = x^3 y 2 = x 3 2 2 2 f ˉ = T 1 2 \bar{f} = T_1^2 f ˉ = T 1 2 t 2 = x t^2 = x t 2 = x E E E t = 0 t = 0 t = 0 2 2 2 t 2 = x t^2 = x t 2 = x 系 7.4 の (1) から算術種数は 1 − 1 = 0 1 - 1 = 0 1 − 1 = 0
例 7.6 (射影平面の 1 点爆発と直線の束 )
X ~ \tilde{X} X ~ P 2 \mathbb{P}^2 P 2 P P P Pic X ~ = Z π ∗ H ⊕ Z E \operatorname{Pic}\tilde{X} = \mathbb{Z}\pi^*H \oplus \mathbb{Z}E Pic X ~ = Z π ∗ H ⊕ Z E ( π ∗ H ) 2 = 1 (\pi^*H)^2 = 1 ( π ∗ H ) 2 = 1 π ∗ H . E = 0 \pi^*H.E = 0 π ∗ H . E = 0 E 2 = − 1 E^2 = -1 E 2 = − 1 − 3 π ∗ H + E -3\pi^*H + E − 3 π ∗ H + E P P P L L L L ~ = π ∗ H − E \tilde{L} = \pi^*H - E L ~ = π ∗ H − E L ~ 2 = 1 − 1 = 0 \tilde{L}^2 = 1 - 1 = 0 L ~ 2 = 1 − 1 = 0 P P P E E E q : X ~ → P 1 q\colon \tilde{X} \to \mathbb{P}^1 q : X ~ → P 1 N = 2 N = 2 N = 2 X ~ \tilde{X} X ~ P 1 \mathbb{P}^1 P 1 E E E q q q − 1 -1 − 1
演習 8.1 易
A 2 \mathbb{A}^2 A 2 P P P y = x 2 y = x^2 y = x 2 y = 0 y = 0 y = 0 y 2 = x 3 y^2 = x^3 y 2 = x 3 x = 0 x = 0 x = 0 y 2 = x 3 y^2 = x^3 y 2 = x 3 y = 0 y = 0 y = 0
解答 O = k [ x , y ] ( x , y ) \mathcal{O} = k[x, y]_{(x, y)} O = k [ x , y ] ( x , y ) O / ( y − x 2 , y ) = O / ( x 2 , y ) ≅ k [ x ] / ( x 2 ) \mathcal{O}/(y - x^2, y) = \mathcal{O}/(x^2, y) \cong k[x]/(x^2) O / ( y − x 2 , y ) = O / ( x 2 , y ) ≅ k [ x ] / ( x 2 ) 2 2 2 O / ( y 2 − x 3 , x ) = O / ( y 2 , x ) ≅ k [ y ] / ( y 2 ) \mathcal{O}/(y^2 - x^3, x) = \mathcal{O}/(y^2, x) \cong k[y]/(y^2) O / ( y 2 − x 3 , x ) = O / ( y 2 , x ) ≅ k [ y ] / ( y 2 ) 2 2 2 O / ( y 2 − x 3 , y ) = O / ( x 3 , y ) ≅ k [ x ] / ( x 3 ) \mathcal{O}/(y^2 - x^3, y) = \mathcal{O}/(x^3, y) \cong k[x]/(x^3) O / ( y 2 − x 3 , y ) = O / ( x 3 , y ) ≅ k [ x ] / ( x 3 ) 3 3 3 2 2 2 y = 0 y = 0 y = 0 3 3 3
演習 8.2 標準
X = P 1 × P 1 X = \mathbb{P}^1 \times \mathbb{P}^1 X = P 1 × P 1 ( a , b ) (a, b) ( a , b ) C C C a , b ≥ 1 a, b \ge 1 a , b ≥ 1 C → P 1 C \to \mathbb{P}^1 C → P 1 a = 2 a = 2 a = 2 2 2 2 例 4.3 の種数と整合することを確かめよ。
解答 例 4.3 の記号で、C ∼ a F 1 + b F 2 C \sim aF_1 + bF_2 C ∼ a F 1 + b F 2 F 1 = { p t } × P 1 F_1 = \{\mathrm{pt}\} \times \mathbb{P}^1 F 1 = { pt } × P 1 p 1 p_1 p 1 F 1 F_1 F 1 p 1 ∣ C p_1|_C p 1 ∣ C deg O X ( F 1 ) ∣ C = C . F 1 = b \deg \mathcal{O}_X(F_1)|_C = C.F_1 = b deg O X ( F 1 ) ∣ C = C . F 1 = b 命題 3.7 )なので、次数は b b b a a a a = 2 a = 2 a = 2 C → P 1 C \to \mathbb{P}^1 C → P 1 2 2 2 ( 2 − 1 ) ( b − 1 ) = b − 1 (2 - 1)(b - 1) = b - 1 ( 2 − 1 ) ( b − 1 ) = b − 1 2 ( b − 1 ) − 2 = 2 ⋅ ( − 2 ) + deg R 2(b - 1) - 2 = 2 \cdot (-2) + \deg R 2 ( b − 1 ) − 2 = 2 ⋅ ( − 2 ) + deg R deg R = 2 b \deg R = 2b deg R = 2 b 2 b = 2 g + 2 2b = 2g + 2 2 b = 2 g + 2 g = b − 1 g = b - 1 g = b − 1
演習 8.3 標準
曲面 X X X P P P π : X ~ → X \pi\colon \tilde{X} \to X π : X ~ → X P P P m , m ′ m, m' m , m ′ C , D C, D C , D C ~ . D ~ = C . D − m m ′ \tilde{C}.\tilde{D} = C.D - mm' C ~ . D ~ = C . D − m m ′ C C C D D D P P P E E E
解答 C ~ = π ∗ C − m E \tilde{C} = \pi^*C - mE C ~ = π ∗ C − m E D ~ = π ∗ D − m ′ E \tilde{D} = \pi^*D - m'E D ~ = π ∗ D − m ′ E 定理 7.3 の (3) から
C ~ . D ~ = π ∗ C . π ∗ D − m ′ π ∗ C . E − m π ∗ D . E + m m ′ E 2 = C . D − m m ′ \tilde{C}.\tilde{D} = \pi^*C.\pi^*D - m'\,\pi^*C.E - m\,\pi^*D.E + mm'E^2 = C.D - mm' C ~ . D ~ = π ∗ C . π ∗ D − m ′ π ∗ C . E − m π ∗ D . E + m m ′ E 2 = C . D − m m ′ です。m = m ′ = 1 m = m' = 1 m = m ′ = 1 ( C . D ) P = 1 (C.D)_P = 1 ( C . D ) P = 1 P P P 1 − 1 = 0 1 - 1 = 0 1 − 1 = 0 x , y x, y x , y π # x = x ⋅ 1 \pi^{\#}x = x \cdot 1 π # x = x ⋅ 1 π # y = x ⋅ t \pi^{\#}y = x \cdot t π # y = x ⋅ t U 1 U_1 U 1 C ~ \tilde{C} C ~ U 1 U_1 U 1 U 2 U_2 U 2 s = 0 s = 0 s = 0 D ~ \tilde{D} D ~ t = 0 t = 0 t = 0 E E E
演習 8.4 標準
H H H X X X D D D ( D . H ) 2 ≥ D 2 H 2 (D.H)^2 \ge D^2 H^2 ( D . H ) 2 ≥ D 2 H 2 ( H 2 ) D − ( D . H ) H ≡ 0 (H^2)D - (D.H)H \equiv 0 ( H 2 ) D − ( D . H ) H ≡ 0
解答 D ′ = ( H 2 ) D − ( D . H ) H D' = (H^2)D - (D.H)H D ′ = ( H 2 ) D − ( D . H ) H D ′ . H = ( H 2 ) ( D . H ) − ( D . H ) ( H 2 ) = 0 D'.H = (H^2)(D.H) - (D.H)(H^2) = 0 D ′ . H = ( H 2 ) ( D . H ) − ( D . H ) ( H 2 ) = 0 定理 6.3 の (1) により
0 ≥ D ′ 2 = ( H 2 ) 2 D 2 − 2 ( H 2 ) ( D . H ) 2 + ( D . H ) 2 H 2 = ( H 2 ) ( ( H 2 ) D 2 − ( D . H ) 2 ) 0 \ge D'^2 = (H^2)^2D^2 - 2(H^2)(D.H)^2 + (D.H)^2H^2 = (H^2)\big( (H^2)D^2 - (D.H)^2 \big) 0 ≥ D ′2 = ( H 2 ) 2 D 2 − 2 ( H 2 ) ( D . H ) 2 + ( D . H ) 2 H 2 = ( H 2 ) ( ( H 2 ) D 2 − ( D . H ) 2 ) で、H 2 > 0 H^2 > 0 H 2 > 0 ( D . H ) 2 ≥ D 2 H 2 (D.H)^2 \ge D^2H^2 ( D . H ) 2 ≥ D 2 H 2 D ′ 2 = 0 D'^2 = 0 D ′2 = 0 D ′ ≡ 0 D' \equiv 0 D ′ ≡ 0 ( 1 , ρ − 1 ) (1, \rho - 1) ( 1 , ρ − 1 )
R. Hartshorne, Algebraic Geometry , Graduate Texts in Mathematics 52, Springer, 1977 — 第 V 章 §1(曲面上の交叉理論、Hodge 指数定理)、§3(1 点の爆発)。
A. Beauville, Complex Algebraic Surfaces , 2nd ed., London Mathematical Society Student Texts 34, Cambridge University Press, 1996 — 第 I 章(Euler 標数による交点数の定義、Riemann–Roch)、第 II 章(爆発)。
D. Mumford, Lectures on Curves on an Algebraic Surface , Annals of Mathematics Studies 59, Princeton University Press, 1966 — 交点数を Euler 標数で定義する講。
W. Fulton, Intersection Theory , 2nd ed., Ergebnisse der Mathematik und ihrer Grenzgebiete (3) 2, Springer, 1998 — 第 7 章(交叉重複度)、第 15 章(Riemann–Roch)。
L. Bădescu, Algebraic Surfaces , Universitext, Springer, 2001 — 第 1 章・第 2 章(交点数、Hodge 指数定理)。
執筆: Claude Code(Opus 5.5)、Claude Code(Sonnet 5.5)・監査 2 回(Claude Code)・最終 2026-10-12