波や熱の広がりを計算機で追うには、時間と空間を細かい格子に区切り、微分を引き算と割り算に置き換えます。ところが、格子をどれだけ細かくしても、置き換え方によっては計算結果が厳密解に近づかず、かえって発散してしまいます。この記事は、「どんな置き換えなら格子を細かくするほど正しい答えに近づくのか」を、整合性と安定性という 2 つの性質で見分ける方法を示します。読み終えると、与えられた差分スキームが使ってよいものかどうかを、計算で判定できるようになります。
差分スキーム u n + 1 = C ( Δ t ) u n u^{n+1} = C(\Delta t)u^n u n + 1 = C ( Δ t ) u n e n + 1 = C ( Δ t ) e n + Δ t τ n e^{n+1} = C(\Delta t)e^n + \Delta t\,\tau^n e n + 1 = C ( Δ t ) e n + Δ t τ n τ n \tau^n τ n 局所打ち切り誤差 )です。冪 C ( Δ t ) n C(\Delta t)^n C ( Δ t ) n 安定 )なら、誤差は打ち切り誤差の K T KT K T
Lax の同等定理 : 適切な線形初期値問題に対する整合的なスキームについて、収束することと安定であることは同値です。「安定 ⇒ \Rightarrow ⇒ ⇒ \Rightarrow ⇒ 一様有界性原理 (作用素の列が各点で有界なら、ノルムも有界になるという定理)から出ます。定数係数のスカラーのスキームは、半離散 Fourier 変換で増幅因子 g ( θ ) g(\theta) g ( θ ) ℓ 2 \ell^2 ℓ 2 max θ ∣ g ∣ ≤ 1 + C Δ t \max_\theta|g| \le 1 + C\Delta t max θ ∣ g ∣ ≤ 1 + C Δ t スペクトル半径 (固有値の絶対値の最大)についての同じ条件は必要条件にとどまります。
陽的スキームが収束するには、数値的な依存領域が方程式の依存領域を含まなければなりません(CFL 条件 )。移流方程式 u t + a u x = 0 u_t + au_x = 0 u t + a u x = 0 ∣ a ∣ Δ t / h ≤ 1 |a|\Delta t/h \le 1 ∣ a ∣Δ t / h ≤ 1
風上差分と Lax–Friedrichs は 1 次精度で、誤差の先頭項は拡散(数値粘性。計算のせいで生じる見かけの拡散)です。Lax–Wendroff は 2 次精度で、誤差の先頭項は 3 階微分(分散)なので不連続の近くで振動します。単調性を保つ線形スキームは高々 1 次精度です(Godunov)。
Banach 空間 : ノルムが定まり、コーシー列がすべて収束する線形空間。→ Banach 空間 スペクトル半径 : 行列の固有値の絶対値の最大。→ スペクトル半径 ユニタリ写像 : 内積(したがってノルム)を保つ、全射の線形写像。→ ユニタリ写像 正規行列 : 自分の随伴行列と交換できる行列。ユニタリ行列に対角化でき、冪のノルムがスペクトル半径の冪になります。→ 正規行列 Fourier 係数 : 周期関数を三角関数の和に展開したときの各項の係数。→ Fourier 係数 偏微分方程式 u t = L u u_t = Lu u t = Lu ( u ( x + h ) − u ( x ) ) / h (u(x+h) - u(x))/h ( u ( x + h ) − u ( x )) / h u x u_x u x O ( h ) O(h) O ( h ) h h h Δ t \Delta t Δ t
実際にはそうなりません。移流方程式 u t + u x = 0 u_t + u_x = 0 u t + u x = 0 Δ t \Delta t Δ t h h h Δ t / h \Delta t/h Δ t / h 10 69 10^{69} 1 0 69 T / Δ t T/\Delta t T /Δ t
したがって、スキームには 2 つの性質が要ります。1 回のステップで方程式を正しく近似していること(整合性 )と、ステップをくり返しても誤差が増幅されないこと(安定性 )です。この 2 つがあれば収束し、しかも整合的なスキームでは安定性は収束のために必要でもある、というのが Lax の同等定理です。線形方程式 A x = b A\boldsymbol{x} = \boldsymbol{b} A x = b 行列のノルムと線形方程式の条件数 )の、発展方程式版にあたります。打ち切り誤差が後退誤差、安定性の定数 K K K
この章では、まず抽象的な枠組みで同等定理を証明し、次に安定性を調べる道具(von Neumann 解析)を作り、移流方程式の代表的な 4 つのスキームに適用します。この枠組みは、次章以降の拡散方程式・有限要素法・スペクトル法でも同じ形で使います。
定義 2.1 (格子と格子関数 ) ↗
格子幅 h > 0 h > 0 h > 0 x j = j h x_j = jh x j = j h j ∈ Z j \in \mathbb{Z} j ∈ Z 格子点 、集合 h Z = { x j } h\mathbb{Z} = \{x_j\} h Z = { x j } 格子 という。格子上の複素数値の関数 v = ( v j ) j ∈ Z v = (v_j)_{j\in\mathbb{Z}} v = ( v j ) j ∈ Z 格子関数 という。
∥ v ∥ h = ( h ∑ j ∈ Z ∣ v j ∣ 2 ) 1 / 2 , ∥ v ∥ ∞ = sup j ∣ v j ∣ \|v\|_h = \Bigl(h\sum_{j\in\mathbb{Z}}|v_j|^2\Bigr)^{1/2},\qquad \|v\|_\infty = \sup_{j}|v_j| ∥ v ∥ h = ( h j ∈ Z ∑ ∣ v j ∣ 2 ) 1/2 , ∥ v ∥ ∞ = j sup ∣ v j ∣ を離散 ℓ 2 \ell^2 ℓ 2 ∥ v ∥ h < ∞ \|v\|_h < \infty ∥ v ∥ h < ∞ ℓ 2 ( h Z ) \ell^2(h\mathbb{Z}) ℓ 2 ( h Z ) 1 1 1 h = 1 / N h = 1/N h = 1/ N N N N v j + N = v j v_{j+N} = v_j v j + N = v j C N \mathbb{C}^N C N j = 0 , … , N − 1 j = 0, \ldots, N-1 j = 0 , … , N − 1 Δ t > 0 \Delta t > 0 Δ t > 0 t n = n Δ t t_n = n\Delta t t n = n Δ t t n t_n t n u n = ( u j n ) j u^n = (u^n_j)_j u n = ( u j n ) j
重み h h h v j = f ( x j ) v_j = f(x_j) v j = f ( x j ) ∥ v ∥ h 2 \|v\|_h^2 ∥ v ∥ h 2 ∫ ∣ f ∣ 2 d x \int|f|^2dx ∫ ∣ f ∣ 2 d x h h h
定義 2.2 (前進・後退・中心差分 ) ↗
関数 f f f h > 0 h > 0 h > 0
D + f ( x ) = f ( x + h ) − f ( x ) h , D − f ( x ) = f ( x ) − f ( x − h ) h , D 0 f ( x ) = f ( x + h ) − f ( x − h ) 2 h D_+f(x) = \frac{f(x+h) - f(x)}{h},\quad D_-f(x) = \frac{f(x) - f(x-h)}{h},\quad D_0f(x) = \frac{f(x+h) - f(x-h)}{2h} D + f ( x ) = h f ( x + h ) − f ( x ) , D − f ( x ) = h f ( x ) − f ( x − h ) , D 0 f ( x ) = 2 h f ( x + h ) − f ( x − h ) を前進差分 ・後退差分 ・中心差分 といい、D + D − f ( x ) = f ( x + h ) − 2 f ( x ) + f ( x − h ) h 2 D_+D_-f(x) = \dfrac{f(x+h) - 2f(x) + f(x-h)}{h^2} D + D − f ( x ) = h 2 f ( x + h ) − 2 f ( x ) + f ( x − h ) 2 階中心差分 という。差分商と、それが近似する導関数との差を、その差分商の打ち切り誤差 という。
補題 2.3 (差分商の打ち切り誤差 ) ✓
f f f [ x − h , x + h ] [x-h, x+h] [ x − h , x + h ] M k = sup [ x − h , x + h ] ∣ f ( k ) ∣ M_k = \sup_{[x-h,x+h]}|f^{(k)}| M k = sup [ x − h , x + h ] ∣ f ( k ) ∣
f f f C 2 C^2 C 2 ∣ D ± f ( x ) − f ′ ( x ) ∣ ≤ h 2 M 2 |D_\pm f(x) - f'(x)| \le \dfrac{h}{2}M_2 ∣ D ± f ( x ) − f ′ ( x ) ∣ ≤ 2 h M 2 f f f C 3 C^3 C 3 ∣ D 0 f ( x ) − f ′ ( x ) ∣ ≤ h 2 6 M 3 |D_0f(x) - f'(x)| \le \dfrac{h^2}{6}M_3 ∣ D 0 f ( x ) − f ′ ( x ) ∣ ≤ 6 h 2 M 3 f f f C 4 C^4 C 4 ∣ D + D − f ( x ) − f ′ ′ ( x ) ∣ ≤ h 2 12 M 4 |D_+D_-f(x) - f''(x)| \le \dfrac{h^2}{12}M_4 ∣ D + D − f ( x ) − f ′′ ( x ) ∣ ≤ 12 h 2 M 4 証明(補題 2.3) 定理 5.3[平均値の定理とテイラーの定理] を点 x x x
1. n = 1 n = 1 n = 1 x x x x ± h x \pm h x ± h c ± c_\pm c ± f ( x ± h ) = f ( x ) ± h f ′ ( x ) + h 2 2 f ′ ′ ( c ± ) f(x \pm h) = f(x) \pm hf'(x) + \frac{h^2}{2}f''(c_\pm) f ( x ± h ) = f ( x ) ± h f ′ ( x ) + 2 h 2 f ′′ ( c ± ) D ± f ( x ) − f ′ ( x ) = ± h 2 f ′ ′ ( c ± ) D_\pm f(x) - f'(x) = \pm\frac{h}{2}f''(c_\pm) D ± f ( x ) − f ′ ( x ) = ± 2 h f ′′ ( c ± ) h 2 M 2 \frac{h}{2}M_2 2 h M 2
2. n = 2 n = 2 n = 2 f ( x ± h ) = f ( x ) ± h f ′ ( x ) + h 2 2 f ′ ′ ( x ) ± h 3 6 f ′ ′ ′ ( c ± ) f(x\pm h) = f(x) \pm hf'(x) + \frac{h^2}{2}f''(x) \pm \frac{h^3}{6}f'''(c_\pm) f ( x ± h ) = f ( x ) ± h f ′ ( x ) + 2 h 2 f ′′ ( x ) ± 6 h 3 f ′′′ ( c ± )
f ( x + h ) − f ( x − h ) = 2 h f ′ ( x ) + h 3 6 ( f ′ ′ ′ ( c + ) + f ′ ′ ′ ( c − ) ) f(x+h) - f(x-h) = 2hf'(x) + \frac{h^3}{6}\bigl(f'''(c_+) + f'''(c_-)\bigr) f ( x + h ) − f ( x − h ) = 2 h f ′ ( x ) + 6 h 3 ( f ′′′ ( c + ) + f ′′′ ( c − ) ) となり、2 h 2h 2 h ∣ D 0 f ( x ) − f ′ ( x ) ∣ ≤ h 2 12 ⋅ 2 M 3 = h 2 6 M 3 |D_0f(x) - f'(x)| \le \frac{h^2}{12}\cdot 2M_3 = \frac{h^2}{6}M_3 ∣ D 0 f ( x ) − f ′ ( x ) ∣ ≤ 12 h 2 ⋅ 2 M 3 = 6 h 2 M 3
3. n = 3 n = 3 n = 3 f ( x ± h ) = f ( x ) ± h f ′ ( x ) + h 2 2 f ′ ′ ( x ) ± h 3 6 f ′ ′ ′ ( x ) + h 4 24 f ( 4 ) ( c ± ) f(x\pm h) = f(x) \pm hf'(x) + \frac{h^2}{2}f''(x) \pm \frac{h^3}{6}f'''(x) + \frac{h^4}{24}f^{(4)}(c_\pm) f ( x ± h ) = f ( x ) ± h f ′ ( x ) + 2 h 2 f ′′ ( x ) ± 6 h 3 f ′′′ ( x ) + 24 h 4 f ( 4 ) ( c ± )
f ( x + h ) − 2 f ( x ) + f ( x − h ) = h 2 f ′ ′ ( x ) + h 4 24 ( f ( 4 ) ( c + ) + f ( 4 ) ( c − ) ) f(x+h) - 2f(x) + f(x-h) = h^2f''(x) + \frac{h^4}{24}\bigl(f^{(4)}(c_+) + f^{(4)}(c_-)\bigr) f ( x + h ) − 2 f ( x ) + f ( x − h ) = h 2 f ′′ ( x ) + 24 h 4 ( f ( 4 ) ( c + ) + f ( 4 ) ( c − ) ) となり、h 2 h^2 h 2 ∣ D + D − f ( x ) − f ′ ′ ( x ) ∣ ≤ h 2 24 ⋅ 2 M 4 = h 2 12 M 4 |D_+D_-f(x) - f''(x)| \le \frac{h^2}{24}\cdot 2M_4 = \frac{h^2}{12}M_4 ∣ D + D − f ( x ) − f ′′ ( x ) ∣ ≤ 24 h 2 ⋅ 2 M 4 = 12 h 2 M 4
∎ 中心差分が 2 次なのは、対称性で偶数次(あるいは奇数次)の項が打ち消し合うからです。浮動小数点演算では h h h Richardson 補外の章 で扱っています。この章では丸め誤差は扱わず、打ち切り誤差とその積み上がり方だけを調べます。
この節は、次の節の同等定理を述べるための準備で、「解が一意に存在し、初期値に連続に依存する」という当たり前の条件を、抽象的な言葉で言い直します。熱方程式や移流方程式のような具体的な方程式は、どれも次の定義の E ( t ) E(t) E ( t ) t t t E ( t ) u 0 E(t)u_0 E ( t ) u 0 t t t X X X Banach 空間 )で、B ( X ) \mathcal{B}(X) B ( X ) X X X X X X
定義 3.1 (適切な線形初期値問題 ) ↗
X X X X X X E ( t ) E(t) E ( t ) t ≥ 0 t \ge 0 t ≥ 0 定義 4.1[1 径数ユニタリ群と強連続半群] )が与えられたとき、その生成子を L L L
d u d t = L u ( 0 ≤ t ≤ T ) , u ( 0 ) = u 0 \frac{du}{dt} = Lu\quad(0 \le t \le T),\qquad u(0) = u_0 d t d u = Lu ( 0 ≤ t ≤ T ) , u ( 0 ) = u 0 は適切 であるといい、E ( t ) E(t) E ( t ) 解作用素 、u ( t ) = E ( t ) u 0 u(t) = E(t)u_0 u ( t ) = E ( t ) u 0 u 0 ∈ X u_0 \in X u 0 ∈ X u 0 u_0 u 0 解 という。
命題 4.2[1 径数ユニタリ群と強連続半群] の 1 から、定数 M ≥ 1 M \ge 1 M ≥ 1 ω ∈ R \omega \in \mathbb{R} ω ∈ R ∥ E ( t ) ∥ ≤ M e ω t \|E(t)\| \le Me^{\omega t} ∥ E ( t ) ∥ ≤ M e ω t 0 ≤ t ≤ T 0 \le t \le T 0 ≤ t ≤ T ∥ E ( t ) ∥ ≤ K E : = M e ∣ ω ∣ T \|E(t)\| \le K_E := Me^{|\omega|T} ∥ E ( t ) ∥ ≤ K E := M e ∣ ω ∣ T u 0 ∈ D ( L ) u_0 \in D(L) u 0 ∈ D ( L ) u ( t ) = E ( t ) u 0 u(t) = E(t)u_0 u ( t ) = E ( t ) u 0 u ′ = L u u' = Lu u ′ = Lu u 0 ∉ D ( L ) u_0 \notin D(L) u 0 ∈ / D ( L ) E ( t ) u 0 E(t)u_0 E ( t ) u 0
定義 3.2 (1 段の線形差分スキーム ) ↗
Δ t 0 > 0 \Delta t_0 > 0 Δ t 0 > 0 0 < Δ t ≤ Δ t 0 0 < \Delta t \le \Delta t_0 0 < Δ t ≤ Δ t 0 C ( Δ t ) ∈ B ( X ) C(\Delta t) \in \mathcal{B}(X) C ( Δ t ) ∈ B ( X ) 0 < δ ≤ Δ t 0 0 < \delta \le \Delta t_0 0 < δ ≤ Δ t 0 sup δ ≤ Δ t ≤ Δ t 0 ∥ C ( Δ t ) ∥ < ∞ \sup_{\delta \le \Delta t \le \Delta t_0}\|C(\Delta t)\| < \infty sup δ ≤ Δ t ≤ Δ t 0 ∥ C ( Δ t ) ∥ < ∞ 1 段の線形差分スキーム という。u 0 = u 0 u^0 = u_0 u 0 = u 0 u n + 1 = C ( Δ t ) u n u^{n+1} = C(\Delta t)u^n u n + 1 = C ( Δ t ) u n u n = C ( Δ t ) n u 0 u^n = C(\Delta t)^nu_0 u n = C ( Δ t ) n u 0 t n = n Δ t t_n = n\Delta t t n = n Δ t h h h Δ t \Delta t Δ t h = h ( Δ t ) h = h(\Delta t) h = h ( Δ t ) Δ t → 0 \Delta t \to 0 Δ t → 0 h → 0 h \to 0 h → 0
h h h Δ t \Delta t Δ t Δ t / h = λ \Delta t/h = \lambda Δ t / h = λ Δ t / h 2 = μ \Delta t/h^2 = \mu Δ t / h 2 = μ B 1 u n + 1 = B 0 u n B_1u^{n+1} = B_0u^n B 1 u n + 1 = B 0 u n C = B 1 − 1 B 0 C = B_1^{-1}B_0 C = B 1 − 1 B 0
定義 3.3 (局所打ち切り誤差・整合性・精度の次数 ) ↗
初期値 u 0 ∈ X u_0 \in X u 0 ∈ X u ( t ) = E ( t ) u 0 u(t) = E(t)u_0 u ( t ) = E ( t ) u 0
τ ( t , Δ t ) = u ( t + Δ t ) − C ( Δ t ) u ( t ) Δ t ( 0 ≤ t ≤ T − Δ t ) \tau(t, \Delta t) = \frac{u(t + \Delta t) - C(\Delta t)u(t)}{\Delta t}\qquad(0 \le t \le T - \Delta t) τ ( t , Δ t ) = Δ t u ( t + Δ t ) − C ( Δ t ) u ( t ) ( 0 ≤ t ≤ T − Δ t ) をスキームの局所打ち切り誤差 という。X X X D D D u 0 ∈ D u_0 \in D u 0 ∈ D
sup 0 ≤ t ≤ T − Δ t ∥ τ ( t , Δ t ) ∥ → 0 ( Δ t → 0 ) \sup_{0 \le t \le T - \Delta t}\|\tau(t, \Delta t)\| \to 0\qquad(\Delta t \to 0) 0 ≤ t ≤ T − Δ t sup ∥ τ ( t , Δ t ) ∥ → 0 ( Δ t → 0 ) となるとき、スキームは整合的 であるという。初期値のあるクラスについて、定数 c c c u 0 u_0 u 0 sup t ∥ τ ( t , Δ t ) ∥ ≤ c ( Δ t p + h q ) \sup_t\|\tau(t,\Delta t)\| \le c(\Delta t^p + h^q) sup t ∥ τ ( t , Δ t ) ∥ ≤ c ( Δ t p + h q ) p p p q q q 精度 をもつという。
整合性の定義で稠密な部分空間 D D D D D D
τ \tau τ Δ t \Delta t Δ t Δ t \Delta t Δ t u t = L u u_t = Lu u t = Lu 補題 2.3 )がそのまま現れます。
定義 3.4 (安定性と収束 ) ↗
スキーム C ( Δ t ) C(\Delta t) C ( Δ t ) 安定 であるとは、定数 K K K
∥ C ( Δ t ) n ∥ ≤ K ( 0 < Δ t ≤ Δ t 0 , n ≥ 0 , n Δ t ≤ T ) \|C(\Delta t)^n\| \le K\qquad(0 < \Delta t \le \Delta t_0,\ n \ge 0,\ n\Delta t \le T) ∥ C ( Δ t ) n ∥ ≤ K ( 0 < Δ t ≤ Δ t 0 , n ≥ 0 , n Δ t ≤ T ) が成り立つことをいう。スキームが収束する とは、任意の u 0 ∈ X u_0 \in X u 0 ∈ X t ∈ [ 0 , T ] t \in [0, T] t ∈ [ 0 , T ] Δ t j → 0 \Delta t_j \to 0 Δ t j → 0 n j Δ t j ≤ T n_j\Delta t_j \le T n j Δ t j ≤ T n j Δ t j → t n_j\Delta t_j \to t n j Δ t j → t ( Δ t j , n j ) (\Delta t_j, n_j) ( Δ t j , n j )
∥ C ( Δ t j ) n j u 0 − E ( t ) u 0 ∥ → 0 ( j → ∞ ) \|C(\Delta t_j)^{n_j}u_0 - E(t)u_0\| \to 0\qquad(j \to \infty) ∥ C ( Δ t j ) n j u 0 − E ( t ) u 0 ∥ → 0 ( j → ∞ ) となることをいう。
安定性は、スキームだけの性質で、方程式にも解にもよりません。また、∥ C ( Δ t ) ∥ ≤ 1 \|C(\Delta t)\| \le 1 ∥ C ( Δ t ) ∥ ≤ 1 n ≤ T / Δ t n \le T/\Delta t n ≤ T /Δ t Δ t \Delta t Δ t ∥ C ( Δ t ) ∥ ≤ 1 + c Δ t \|C(\Delta t)\| \le 1 + c\Delta t ∥ C ( Δ t ) ∥ ≤ 1 + c Δ t ∥ C n ∥ ≤ ( 1 + c Δ t ) n ≤ e c n Δ t ≤ e c T \|C^n\| \le (1 + c\Delta t)^n \le e^{cn\Delta t} \le e^{cT} ∥ C n ∥ ≤ ( 1 + c Δ t ) n ≤ e c n Δ t ≤ e c T
誤差の積み上がり方を、空間によらない形の補題にしておきます。X X X ℓ 2 ( h Z ) \ell^2(h\mathbb{Z}) ℓ 2 ( h Z ) C N \mathbb{C}^N C N
補題 4.1 (誤差の漸化式 ) ✓
Y Y Y C ∈ B ( Y ) C \in \mathcal{B}(Y) C ∈ B ( Y ) Δ t > 0 \Delta t > 0 Δ t > 0 N ≥ 1 N \ge 1 N ≥ 1 ∥ C n ∥ ≤ K \|C^n\| \le K ∥ C n ∥ ≤ K 0 ≤ n ≤ N 0 \le n \le N 0 ≤ n ≤ N Y Y Y w 0 , w 1 , … , w N w^0, w^1, \ldots, w^N w 0 , w 1 , … , w N τ n = ( w n + 1 − C w n ) / Δ t \tau^n = (w^{n+1} - Cw^n)/\Delta t τ n = ( w n + 1 − C w n ) /Δ t 0 ≤ n < N 0 \le n < N 0 ≤ n < N u 0 ∈ Y u^0 \in Y u 0 ∈ Y u n = C n u 0 u^n = C^nu^0 u n = C n u 0 e n = w n − u n e^n = w^n - u^n e n = w n − u n
e n + 1 = C e n + Δ t τ n , ∥ e n ∥ ≤ K ∥ e 0 ∥ + K n Δ t max 0 ≤ k < n ∥ τ k ∥ ( 0 ≤ n ≤ N ) e^{n+1} = Ce^n + \Delta t\,\tau^n,\qquad \|e^n\| \le K\|e^0\| + K\,n\Delta t\max_{0 \le k < n}\|\tau^k\|\qquad(0 \le n \le N) e n + 1 = C e n + Δ t τ n , ∥ e n ∥ ≤ K ∥ e 0 ∥ + K n Δ t 0 ≤ k < n max ∥ τ k ∥ ( 0 ≤ n ≤ N ) を満たす。
証明(補題 4.1) τ n \tau^n τ n w n + 1 = C w n + Δ t τ n w^{n+1} = Cw^n + \Delta t\,\tau^n w n + 1 = C w n + Δ t τ n u n + 1 = C u n u^{n+1} = Cu^n u n + 1 = C u n e n + 1 = C e n + Δ t τ n e^{n+1} = Ce^n + \Delta t\,\tau^n e n + 1 = C e n + Δ t τ n n n n
e n = C n e 0 + Δ t ∑ k = 0 n − 1 C n − 1 − k τ k e^n = C^ne^0 + \Delta t\sum_{k=0}^{n-1}C^{n-1-k}\tau^k e n = C n e 0 + Δ t k = 0 ∑ n − 1 C n − 1 − k τ k です(n = 0 n = 0 n = 0 n n n e n + 1 = C n + 1 e 0 + Δ t ∑ k = 0 n − 1 C n − k τ k + Δ t τ n e^{n+1} = C^{n+1}e^0 + \Delta t\sum_{k=0}^{n-1}C^{n-k}\tau^k + \Delta t\,\tau^n e n + 1 = C n + 1 e 0 + Δ t ∑ k = 0 n − 1 C n − k τ k + Δ t τ n n + 1 n+1 n + 1 0 ≤ n − 1 − k ≤ N 0 \le n - 1 - k \le N 0 ≤ n − 1 − k ≤ N ∥ C n − 1 − k ∥ ≤ K \|C^{n-1-k}\| \le K ∥ C n − 1 − k ∥ ≤ K ∥ e n ∥ ≤ K ∥ e 0 ∥ + Δ t ⋅ n ⋅ K max k ∥ τ k ∥ \|e^n\| \le K\|e^0\| + \Delta t\cdot n\cdot K\max_k\|\tau^k\| ∥ e n ∥ ≤ K ∥ e 0 ∥ + Δ t ⋅ n ⋅ K max k ∥ τ k ∥
∎ w n w^n w n t n t_n t n τ n \tau^n τ n T / Δ t T/\Delta t T /Δ t Δ t τ \Delta t\,\tau Δ t τ K K K Δ t τ \Delta t\,\tau Δ t τ O ( Δ t p + 1 ) O(\Delta t^{p+1}) O ( Δ t p + 1 ) O ( Δ t p ) O(\Delta t^p) O ( Δ t p )
次の定理の証明は 2 段に分かれます。まず滑らかな初期値では、上の補題の右辺がそのまま誤差の上界になります。次に一般の初期値は、滑らかな v v v u 0 u_0 u 0 v v v ε \varepsilon ε v v v
定理 4.2 (整合性と安定性から収束が従う ) ✓
適切な線形初期値問題(定義 3.1 )に対するスキーム C ( Δ t ) C(\Delta t) C ( Δ t ) u 0 u_0 u 0 sup t ∥ τ ( t , Δ t ) ∥ ≤ c ( Δ t p + h q ) \sup_t\|\tau(t,\Delta t)\| \le c(\Delta t^p + h^q) sup t ∥ τ ( t , Δ t ) ∥ ≤ c ( Δ t p + h q ) K K K
∥ u ( t n ) − C ( Δ t ) n u 0 ∥ ≤ K T c ( Δ t p + h q ) ( n Δ t ≤ T ) \|u(t_n) - C(\Delta t)^nu_0\| \le KTc\,(\Delta t^p + h^q)\qquad(n\Delta t \le T) ∥ u ( t n ) − C ( Δ t ) n u 0 ∥ ≤ K T c ( Δ t p + h q ) ( n Δ t ≤ T ) が成り立つ。
証明(定理 4.2) 滑らかな初期値. u 0 ∈ X u_0 \in X u 0 ∈ X u ( t ) = E ( t ) u 0 u(t) = E(t)u_0 u ( t ) = E ( t ) u 0 w n = u ( t n ) w^n = u(t_n) w n = u ( t n ) N = ⌊ T / Δ t ⌋ N = \lfloor T/\Delta t\rfloor N = ⌊ T /Δ t ⌋ τ n = ( w n + 1 − C ( Δ t ) w n ) / Δ t = τ ( t n , Δ t ) \tau^n = (w^{n+1} - C(\Delta t)w^n)/\Delta t = \tau(t_n, \Delta t) τ n = ( w n + 1 − C ( Δ t ) w n ) /Δ t = τ ( t n , Δ t ) ∥ C ( Δ t ) n ∥ ≤ K \|C(\Delta t)^n\| \le K ∥ C ( Δ t ) n ∥ ≤ K n ≤ N n \le N n ≤ N 補題 4.1 を u 0 = u 0 u^0 = u_0 u 0 = u 0 e 0 = 0 e^0 = 0 e 0 = 0
∥ u ( t n ) − C ( Δ t ) n u 0 ∥ ≤ K n Δ t sup 0 ≤ t ≤ T − Δ t ∥ τ ( t , Δ t ) ∥ ≤ K T sup t ∥ τ ( t , Δ t ) ∥ \|u(t_n) - C(\Delta t)^nu_0\| \le K\,n\Delta t\sup_{0\le t\le T-\Delta t}\|\tau(t,\Delta t)\| \le KT\sup_t\|\tau(t,\Delta t)\| ∥ u ( t n ) − C ( Δ t ) n u 0 ∥ ≤ K n Δ t 0 ≤ t ≤ T − Δ t sup ∥ τ ( t , Δ t ) ∥ ≤ K T t sup ∥ τ ( t , Δ t ) ∥ です。sup t ∥ τ ∥ ≤ c ( Δ t p + h q ) \sup_t\|\tau\| \le c(\Delta t^p + h^q) sup t ∥ τ ∥ ≤ c ( Δ t p + h q ) u 0 ∈ D u_0 \in D u 0 ∈ D Δ t → 0 \Delta t \to 0 Δ t → 0 0 0 0
一般の初期値. u 0 ∈ X u_0 \in X u 0 ∈ X t ∈ [ 0 , T ] t \in [0,T] t ∈ [ 0 , T ] ( Δ t j , n j ) (\Delta t_j, n_j) ( Δ t j , n j ) s j = n j Δ t j s_j = n_j\Delta t_j s j = n j Δ t j ε > 0 \varepsilon > 0 ε > 0 D D D ∥ u 0 − v ∥ < ε \|u_0 - v\| < \varepsilon ∥ u 0 − v ∥ < ε v ∈ D v \in D v ∈ D
C ( Δ t j ) n j u 0 − E ( t ) u 0 = C ( Δ t j ) n j ( u 0 − v ) + ( C ( Δ t j ) n j v − E ( s j ) v ) + ( E ( s j ) v − E ( t ) v ) + E ( t ) ( v − u 0 ) C(\Delta t_j)^{n_j}u_0 - E(t)u_0 = C(\Delta t_j)^{n_j}(u_0 - v) + \bigl(C(\Delta t_j)^{n_j}v - E(s_j)v\bigr) + \bigl(E(s_j)v - E(t)v\bigr) + E(t)(v - u_0) C ( Δ t j ) n j u 0 − E ( t ) u 0 = C ( Δ t j ) n j ( u 0 − v ) + ( C ( Δ t j ) n j v − E ( s j ) v ) + ( E ( s j ) v − E ( t ) v ) + E ( t ) ( v − u 0 ) と分けます。第 1 項のノルムは安定性から K ε K\varepsilon K ε K E ε K_E\varepsilon K E ε K T sup t ∥ τ v ( t , Δ t j ) ∥ KT\sup_t\|\tau_v(t,\Delta t_j)\| K T sup t ∥ τ v ( t , Δ t j ) ∥ τ v \tau_v τ v v v v v ∈ D v \in D v ∈ D j → ∞ j \to \infty j → ∞ 0 0 0 t ↦ E ( t ) v t \mapsto E(t)v t ↦ E ( t ) v s j → t s_j \to t s j → t 0 0 0
lim sup j → ∞ ∥ C ( Δ t j ) n j u 0 − E ( t ) u 0 ∥ ≤ ( K + K E ) ε \limsup_{j\to\infty}\|C(\Delta t_j)^{n_j}u_0 - E(t)u_0\| \le (K + K_E)\varepsilon j → ∞ lim sup ∥ C ( Δ t j ) n j u 0 − E ( t ) u 0 ∥ ≤ ( K + K E ) ε で、ε \varepsilon ε 0 0 0
∎ 一般の初期値では収束はしますが、速さは保証されません。次数つきの評価には解の滑らかさが要ります(§9 で、角のある初期値では観測される次数が落ちることを見ます)。
逆向きの定理は、対偶で示します。つまり、安定でないスキームには、作用素のノルムの増え方が速すぎて、ある初期値で解が暴れてしまう例が必ず作れる、という流れです。「ノルムは大きいが各初期値では大丈夫」という状況を許さないのが、一様有界性原理です。
定理 4.3 (収束するスキームは安定である ) ✓
適切な線形初期値問題に対するスキーム C ( Δ t ) C(\Delta t) C ( Δ t )
証明(定理 4.3) 安定でないと仮定します。すると各 j ≥ 1 j \ge 1 j ≥ 1 0 < Δ t j ≤ Δ t 0 0 < \Delta t_j \le \Delta t_0 0 < Δ t j ≤ Δ t 0 n j Δ t j ≤ T n_j\Delta t_j \le T n j Δ t j ≤ T ∥ C ( Δ t j ) n j ∥ > j \|C(\Delta t_j)^{n_j}\| > j ∥ C ( Δ t j ) n j ∥ > j ( Δ t j , n j ) (\Delta t_j, n_j) ( Δ t j , n j ) T j = C ( Δ t j ) n j ∈ B ( X ) T_j = C(\Delta t_j)^{n_j} \in \mathcal{B}(X) T j = C ( Δ t j ) n j ∈ B ( X ) sup j ∥ T j ∥ = ∞ \sup_j\|T_j\| = \infty sup j ∥ T j ∥ = ∞ X X X 定理 5.1[Banach 空間の基本定理] の対偶から、sup j ∥ T j u 0 ∥ = ∞ \sup_j\|T_ju_0\| = \infty sup j ∥ T j u 0 ∥ = ∞ u 0 ∈ X u_0 \in X u 0 ∈ X ∥ T j u 0 ∥ → ∞ \|T_ju_0\| \to \infty ∥ T j u 0 ∥ → ∞ Δ t j ∈ ( 0 , Δ t 0 ] \Delta t_j \in (0, \Delta t_0] Δ t j ∈ ( 0 , Δ t 0 ] n j Δ t j ∈ [ 0 , T ] n_j\Delta t_j \in [0, T] n j Δ t j ∈ [ 0 , T ] Δ t j → δ ∈ [ 0 , Δ t 0 ] \Delta t_j \to \delta \in [0, \Delta t_0] Δ t j → δ ∈ [ 0 , Δ t 0 ] n j Δ t j → t ∈ [ 0 , T ] n_j\Delta t_j \to t \in [0, T] n j Δ t j → t ∈ [ 0 , T ]
δ = 0 \delta = 0 δ = 0 T j u 0 = C ( Δ t j ) n j u 0 → E ( t ) u 0 T_ju_0 = C(\Delta t_j)^{n_j}u_0 \to E(t)u_0 T j u 0 = C ( Δ t j ) n j u 0 → E ( t ) u 0 ∥ T j u 0 ∥ \|T_ju_0\| ∥ T j u 0 ∥ ∥ T j u 0 ∥ → ∞ \|T_ju_0\| \to \infty ∥ T j u 0 ∥ → ∞
δ > 0 \delta > 0 δ > 0 j j j Δ t j ≥ δ / 2 \Delta t_j \ge \delta/2 Δ t j ≥ δ /2 n j ≤ T / Δ t j ≤ 2 T / δ n_j \le T/\Delta t_j \le 2T/\delta n j ≤ T /Δ t j ≤ 2 T / δ 定義 3.2 )から m : = sup δ / 2 ≤ Δ t ≤ Δ t 0 ∥ C ( Δ t ) ∥ < ∞ m := \sup_{\delta/2 \le \Delta t \le \Delta t_0}\|C(\Delta t)\| < \infty m := sup δ /2 ≤ Δ t ≤ Δ t 0 ∥ C ( Δ t ) ∥ < ∞ ∥ T j u 0 ∥ ≤ ∥ C ( Δ t j ) ∥ n j ∥ u 0 ∥ ≤ max ( 1 , m ) 2 T / δ ∥ u 0 ∥ \|T_ju_0\| \le \|C(\Delta t_j)\|^{n_j}\|u_0\| \le \max(1, m)^{2T/\delta}\|u_0\| ∥ T j u 0 ∥ ≤ ∥ C ( Δ t j ) ∥ n j ∥ u 0 ∥ ≤ max ( 1 , m ) 2 T / δ ∥ u 0 ∥ ∥ T j u 0 ∥ → ∞ \|T_ju_0\| \to \infty ∥ T j u 0 ∥ → ∞
どちらの場合も矛盾するので、スキームは安定です。
∎ この証明は整合性を使っていません。収束の定義が「すべての初期値について」であることが効いています。滑らかな初期値についてだけ収束する不安定なスキームは存在しますが、丸め誤差は滑らかではないので、実際の計算では役に立ちません。
定理 4.4 (Lax の同等定理 ) ✓
適切な線形初期値問題に対する整合的な 1 段の線形差分スキームについて、安定であることと収束することは同値である。
証明(定理 4.4) 安定なら収束することは 定理 4.2 、収束するなら安定であることは 定理 4.3 です。
∎ 安定性の定義は冪 C n C^n C n C C C
補題 5.1 (半離散 Fourier 変換 ) ✓
v ∈ ℓ 2 ( h Z ) v \in \ell^2(h\mathbb{Z}) v ∈ ℓ 2 ( h Z )
v ^ ( ξ ) = h ∑ j ∈ Z v j e − i x j ξ ( − π h ≤ ξ ≤ π h ) \hat v(\xi) = h\sum_{j\in\mathbb{Z}}v_je^{-ix_j\xi}\qquad\Bigl(-\frac{\pi}{h} \le \xi \le \frac{\pi}{h}\Bigr) v ^ ( ξ ) = h j ∈ Z ∑ v j e − i x j ξ ( − h π ≤ ξ ≤ h π ) とおく(和は L 2 ( − π / h , π / h ) L^2(-\pi/h, \pi/h) L 2 ( − π / h , π / h )
∫ − π / h π / h ∣ v ^ ( ξ ) ∣ 2 d ξ = 2 π ∥ v ∥ h 2 \displaystyle\int_{-\pi/h}^{\pi/h}|\hat v(\xi)|^2d\xi = 2\pi\|v\|_h^2 ∫ − π / h π / h ∣ v ^ ( ξ ) ∣ 2 d ξ = 2 π ∥ v ∥ h 2 v ↦ ( 2 π ) − 1 / 2 v ^ v \mapsto (2\pi)^{-1/2}\hat v v ↦ ( 2 π ) − 1/2 v ^ ℓ 2 ( h Z ) \ell^2(h\mathbb{Z}) ℓ 2 ( h Z ) L 2 ( − π / h , π / h ) L^2(-\pi/h, \pi/h) L 2 ( − π / h , π / h ) 平行移動 ( S v ) j = v j + 1 (Sv)_j = v_{j+1} ( S v ) j = v j + 1 S v ^ ( ξ ) = e i h ξ v ^ ( ξ ) \widehat{Sv}(\xi) = e^{ih\xi}\hat v(\xi) S v ( ξ ) = e ih ξ v ^ ( ξ )
証明(補題 5.1) 定理 5.1[フーリエ級数] から、F ↦ ( F ^ ( n ) ) n ∈ Z F \mapsto (\hat F(n))_{n\in\mathbb{Z}} F ↦ ( F ^ ( n ) ) n ∈ Z L 2 ( T ) L^2(\mathbb{T}) L 2 ( T ) 1 2 π ∫ − π π F ˉ G d θ \frac{1}{2\pi}\int_{-\pi}^{\pi}\bar FG\,d\theta 2 π 1 ∫ − π π F ˉ G d θ ℓ 2 ( Z ) \ell^2(\mathbb{Z}) ℓ 2 ( Z ) S N F → F S_NF \to F S N F → F L 2 L^2 L 2 定義 2.1[フーリエ級数] のものです。
1. v ∈ ℓ 2 ( h Z ) v \in \ell^2(h\mathbb{Z}) v ∈ ℓ 2 ( h Z ) F ^ ( n ) = v − n \hat F(n) = v_{-n} F ^ ( n ) = v − n n ∈ Z n \in \mathbb{Z} n ∈ Z F ∈ L 2 ( T ) F \in L^2(\mathbb{T}) F ∈ L 2 ( T ) F = lim N ∑ ∣ n ∣ ≤ N v − n e i n θ = ∑ j v j e − i j θ F = \lim_N\sum_{|n|\le N}v_{-n}e^{in\theta} = \sum_jv_je^{-ij\theta} F = lim N ∑ ∣ n ∣ ≤ N v − n e in θ = ∑ j v j e − ij θ L 2 L^2 L 2 1 2 π ∫ − π π ∣ F ∣ 2 d θ = ∑ j ∣ v j ∣ 2 \frac{1}{2\pi}\int_{-\pi}^{\pi}|F|^2d\theta = \sum_j|v_j|^2 2 π 1 ∫ − π π ∣ F ∣ 2 d θ = ∑ j ∣ v j ∣ 2 x j ξ = j ⋅ h ξ x_j\xi = j\cdot h\xi x j ξ = j ⋅ h ξ v ^ ( ξ ) = h F ( h ξ ) \hat v(\xi) = hF(h\xi) v ^ ( ξ ) = h F ( h ξ ) θ = h ξ \theta = h\xi θ = h ξ
∫ − π / h π / h ∣ v ^ ( ξ ) ∣ 2 d ξ = h 2 ∫ − π π ∣ F ( θ ) ∣ 2 d θ h = 2 π h ∑ j ∣ v j ∣ 2 = 2 π ∥ v ∥ h 2 \int_{-\pi/h}^{\pi/h}|\hat v(\xi)|^2d\xi = h^2\int_{-\pi}^{\pi}|F(\theta)|^2\frac{d\theta}{h} = 2\pi h\sum_j|v_j|^2 = 2\pi\|v\|_h^2 ∫ − π / h π / h ∣ v ^ ( ξ ) ∣ 2 d ξ = h 2 ∫ − π π ∣ F ( θ ) ∣ 2 h d θ = 2 π h j ∑ ∣ v j ∣ 2 = 2 π ∥ v ∥ h 2 です。上への写像であることを示します。G ∈ L 2 ( − π / h , π / h ) G \in L^2(-\pi/h, \pi/h) G ∈ L 2 ( − π / h , π / h ) F ( θ ) = G ( θ / h ) / h F(\theta) = G(\theta/h)/h F ( θ ) = G ( θ / h ) / h L 2 ( T ) L^2(\mathbb{T}) L 2 ( T ) v j = F ^ ( − j ) v_j = \hat F(-j) v j = F ^ ( − j ) v ∈ ℓ 2 ( h Z ) v \in \ell^2(h\mathbb{Z}) v ∈ ℓ 2 ( h Z ) v ^ = h F ( h ⋅ ) = G \hat v = hF(h\,\cdot) = G v ^ = h F ( h ⋅ ) = G
2. S v Sv S v F S F_S F S F ^ S ( n ) = ( S v ) − n = v − n + 1 = F ^ ( n − 1 ) \hat F_S(n) = (Sv)_{-n} = v_{-n+1} = \hat F(n-1) F ^ S ( n ) = ( S v ) − n = v − n + 1 = F ^ ( n − 1 ) e i θ F e^{i\theta}F e i θ F 1 2 π ∫ F ( θ ) e i θ e − i n θ d θ = F ^ ( n − 1 ) \frac{1}{2\pi}\int F(\theta)e^{i\theta}e^{-in\theta}d\theta = \hat F(n-1) 2 π 1 ∫ F ( θ ) e i θ e − in θ d θ = F ^ ( n − 1 ) F S = e i θ F F_S = e^{i\theta}F F S = e i θ F S v ^ ( ξ ) = h F S ( h ξ ) = e i h ξ v ^ ( ξ ) \widehat{Sv}(\xi) = hF_S(h\xi) = e^{ih\xi}\hat v(\xi) S v ( ξ ) = h F S ( h ξ ) = e ih ξ v ^ ( ξ )
∎ この補題の中身は、格子上の数列を周期 2 π 2\pi 2 π Fourier 級数 の Parseval の等式と同じだ、ということです。変数変換が現れるのは、格子幅 h h h θ = h ξ \theta = h\xi θ = h ξ v ↦ v ^ v \mapsto \hat v v ↦ v ^ ユニタリ写像 )で、スキームの冪のノルムを波数ごとの掛け算で計算できます。
波数 ξ \xi ξ [ − π / h , π / h ] [-\pi/h, \pi/h] [ − π / h , π / h ] e i x j ξ e^{ix_j\xi} e i x j ξ e i x j ( ξ + 2 π / h ) e^{ix_j(\xi + 2\pi/h)} e i x j ( ξ + 2 π / h ) θ = h ξ ∈ [ − π , π ] \theta = h\xi \in [-\pi, \pi] θ = h ξ ∈ [ − π , π ] θ = ± π \theta = \pm\pi θ = ± π v j = ( − 1 ) j v_j = (-1)^j v j = ( − 1 ) j
定義 5.2 (定数係数のスキームと増幅因子 ) ↗
整数 l , r ≥ 0 l, r \ge 0 l , r ≥ 0 j j j a k = a k ( Δ t , h ) a_k = a_k(\Delta t, h) a k = a k ( Δ t , h ) − l ≤ k ≤ r -l \le k \le r − l ≤ k ≤ r
( C v ) j = ∑ k = − l r a k v j + k (Cv)_j = \sum_{k=-l}^{r}a_kv_{j+k} ( C v ) j = k = − l ∑ r a k v j + k と書けるスキームを定数係数の陽的スキーム といい、g ( θ ) = ∑ k = − l r a k e i k θ g(\theta) = \sum_{k=-l}^{r}a_ke^{ik\theta} g ( θ ) = ∑ k = − l r a k e ik θ θ ∈ [ − π , π ] \theta \in [-\pi, \pi] θ ∈ [ − π , π ] 増幅因子 (シンボル)という。g g g Δ t \Delta t Δ t h h h g ( θ , Δ t ) g(\theta, \Delta t) g ( θ , Δ t )
v j = e i j θ v_j = e^{ij\theta} v j = e ij θ ( C v ) j = ∑ k a k e i ( j + k ) θ = g ( θ ) v j (Cv)_j = \sum_ka_ke^{i(j+k)\theta} = g(\theta)v_j ( C v ) j = ∑ k a k e i ( j + k ) θ = g ( θ ) v j g ( θ ) g(\theta) g ( θ ) θ / h \theta/h θ / h 補題 5.1 の 2 から C = ∑ k a k S k C = \sum_ka_kS^k C = ∑ k a k S k C v ^ ( ξ ) = g ( h ξ ) v ^ ( ξ ) \widehat{Cv}(\xi) = g(h\xi)\hat v(\xi) C v ( ξ ) = g ( h ξ ) v ^ ( ξ )
補題 5.3 (掛け算作用素のノルム ) ✓
定数係数の陽的スキーム C C C ℓ 2 ( h Z ) \ell^2(h\mathbb{Z}) ℓ 2 ( h Z ) n ≥ 0 n \ge 0 n ≥ 0 ∥ C n ∥ = ( max θ ∈ [ − π , π ] ∣ g ( θ ) ∣ ) n \|C^n\| = \bigl(\max_{\theta\in[-\pi,\pi]}|g(\theta)|\bigr)^n ∥ C n ∥ = ( max θ ∈ [ − π , π ] ∣ g ( θ ) ∣ ) n 1 1 1 h = 1 / N h = 1/N h = 1/ N C N \mathbb{C}^N C N N N N θ m = 2 π m / N \theta_m = 2\pi m/N θ m = 2 π m / N ∥ C n ∥ = ( max 0 ≤ m < N ∣ g ( θ m ) ∣ ) n ≤ ( max θ ∣ g ( θ ) ∣ ) n \|C^n\| = \bigl(\max_{0\le m<N}|g(\theta_m)|\bigr)^n \le \bigl(\max_\theta|g(\theta)|\bigr)^n ∥ C n ∥ = ( max 0 ≤ m < N ∣ g ( θ m ) ∣ ) n ≤ ( max θ ∣ g ( θ ) ∣ ) n
証明(補題 5.3) G = max θ ∣ g ( θ ) ∣ G = \max_\theta|g(\theta)| G = max θ ∣ g ( θ ) ∣ g g g [ − π , π ] [-\pi,\pi] [ − π , π ]
ℓ 2 ( h Z ) \ell^2(h\mathbb{Z}) ℓ 2 ( h Z ) C n v ^ = g ( h ξ ) n v ^ \widehat{C^nv} = g(h\xi)^n\hat v C n v = g ( h ξ ) n v ^ 補題 5.1 の 1 から
2 π ∥ C n v ∥ h 2 = ∫ − π / h π / h ∣ g ( h ξ ) ∣ 2 n ∣ v ^ ( ξ ) ∣ 2 d ξ ≤ G 2 n ⋅ 2 π ∥ v ∥ h 2 2\pi\|C^nv\|_h^2 = \int_{-\pi/h}^{\pi/h}|g(h\xi)|^{2n}|\hat v(\xi)|^2d\xi \le G^{2n}\cdot 2\pi\|v\|_h^2 2 π ∥ C n v ∥ h 2 = ∫ − π / h π / h ∣ g ( h ξ ) ∣ 2 n ∣ v ^ ( ξ ) ∣ 2 d ξ ≤ G 2 n ⋅ 2 π ∥ v ∥ h 2 で、∥ C n ∥ ≤ G n \|C^n\| \le G^n ∥ C n ∥ ≤ G n ∣ g ( θ 0 ) ∣ = G |g(\theta_0)| = G ∣ g ( θ 0 ) ∣ = G θ 0 \theta_0 θ 0 ε > 0 \varepsilon > 0 ε > 0 g g g ∣ θ − θ 0 ∣ < δ |\theta - \theta_0| < \delta ∣ θ − θ 0 ∣ < δ ∣ g ( θ ) ∣ > G − ε |g(\theta)| > G - \varepsilon ∣ g ( θ ) ∣ > G − ε δ > 0 \delta > 0 δ > 0 I = { ξ ∈ [ − π / h , π / h ] : ∣ h ξ − θ 0 ∣ < δ } I = \{\xi \in [-\pi/h, \pi/h] : |h\xi - \theta_0| < \delta\} I = { ξ ∈ [ − π / h , π / h ] : ∣ h ξ − θ 0 ∣ < δ } 1 I 1_I 1 I L 2 ( − π / h , π / h ) L^2(-\pi/h,\pi/h) L 2 ( − π / h , π / h ) 補題 5.1 の 1 から v ^ = 1 I \hat v = 1_I v ^ = 1 I v ∈ ℓ 2 ( h Z ) v \in \ell^2(h\mathbb{Z}) v ∈ ℓ 2 ( h Z )
2 π ∥ C n v ∥ h 2 = ∫ I ∣ g ( h ξ ) ∣ 2 n d ξ ≥ ( G − ε ) 2 n ∫ I d ξ = ( G − ε ) 2 n ⋅ 2 π ∥ v ∥ h 2 2\pi\|C^nv\|_h^2 = \int_I|g(h\xi)|^{2n}d\xi \ge (G - \varepsilon)^{2n}\int_I d\xi = (G-\varepsilon)^{2n}\cdot2\pi\|v\|_h^2 2 π ∥ C n v ∥ h 2 = ∫ I ∣ g ( h ξ ) ∣ 2 n d ξ ≥ ( G − ε ) 2 n ∫ I d ξ = ( G − ε ) 2 n ⋅ 2 π ∥ v ∥ h 2 (G − ε < 0 G - \varepsilon < 0 G − ε < 0 ∥ C n ∥ ≥ ( G − ε ) n \|C^n\| \ge (G - \varepsilon)^n ∥ C n ∥ ≥ ( G − ε ) n ε → 0 \varepsilon \to 0 ε → 0 ∥ C n ∥ ≥ G n \|C^n\| \ge G^n ∥ C n ∥ ≥ G n
周期格子の場合. φ j ( m ) = e i j θ m \varphi^{(m)}_j = e^{ij\theta_m} φ j ( m ) = e ij θ m 0 ≤ m < N 0 \le m < N 0 ≤ m < N m ≠ m ′ m \ne m' m = m ′ ω = e i ( θ m − θ m ′ ) ≠ 1 \omega = e^{i(\theta_m - \theta_{m'})} \ne 1 ω = e i ( θ m − θ m ′ ) = 1 ω N = 1 \omega^N = 1 ω N = 1
h ∑ j = 0 N − 1 φ j ( m ′ ) ‾ φ j ( m ) = h ∑ j = 0 N − 1 ω j = h ω N − 1 ω − 1 = 0 h\sum_{j=0}^{N-1}\overline{\varphi^{(m')}_j}\varphi^{(m)}_j = h\sum_{j=0}^{N-1}\omega^j = h\,\frac{\omega^N - 1}{\omega - 1} = 0 h j = 0 ∑ N − 1 φ j ( m ′ ) φ j ( m ) = h j = 0 ∑ N − 1 ω j = h ω − 1 ω N − 1 = 0 で、m = m ′ m = m' m = m ′ h N = 1 hN = 1 h N = 1 { φ ( m ) } \{\varphi^{(m)}\} { φ ( m ) } h ∑ j v ˉ j w j h\sum_j\bar v_jw_j h ∑ j v ˉ j w j C N \mathbb{C}^N C N e i ( j + k ) θ m e^{i(j+k)\theta_m} e i ( j + k ) θ m j + k j + k j + k N N N C φ ( m ) = g ( θ m ) φ ( m ) C\varphi^{(m)} = g(\theta_m)\varphi^{(m)} C φ ( m ) = g ( θ m ) φ ( m ) v = ∑ m c m φ ( m ) v = \sum_mc_m\varphi^{(m)} v = ∑ m c m φ ( m ) ∥ C n v ∥ h 2 = ∑ m ∣ g ( θ m ) ∣ 2 n ∣ c m ∣ 2 ≤ max m ∣ g ( θ m ) ∣ 2 n ∥ v ∥ h 2 \|C^nv\|_h^2 = \sum_m|g(\theta_m)|^{2n}|c_m|^2 \le \max_m|g(\theta_m)|^{2n}\|v\|_h^2 ∥ C n v ∥ h 2 = ∑ m ∣ g ( θ m ) ∣ 2 n ∣ c m ∣ 2 ≤ max m ∣ g ( θ m ) ∣ 2 n ∥ v ∥ h 2 m m m φ ( m ) \varphi^{(m)} φ ( m )
∎ 補題 5.4 (冪の有界性から 1 ステップの評価へ ) ✓
K ≥ 1 K \ge 1 K ≥ 1 0 < Δ t 0 ≤ T 0 < \Delta t_0 \le T 0 < Δ t 0 ≤ T 0 < Δ t ≤ Δ t 0 0 < \Delta t \le \Delta t_0 0 < Δ t ≤ Δ t 0 ρ ≥ 0 \rho \ge 0 ρ ≥ 0 n Δ t ≤ T n\Delta t \le T n Δ t ≤ T n ≥ 0 n \ge 0 n ≥ 0 ρ n ≤ K \rho^n \le K ρ n ≤ K ρ ≤ 1 + C 0 Δ t \rho \le 1 + C_0\Delta t ρ ≤ 1 + C 0 Δ t C 0 = ( K 2 Δ t 0 / T − 1 ) / Δ t 0 C_0 = (K^{2\Delta t_0/T} - 1)/\Delta t_0 C 0 = ( K 2Δ t 0 / T − 1 ) /Δ t 0 Δ t \Delta t Δ t ρ \rho ρ
証明(補題 5.4) n = ⌊ T / Δ t ⌋ n = \lfloor T/\Delta t\rfloor n = ⌊ T /Δ t ⌋ T / Δ t ≥ 1 T/\Delta t \ge 1 T /Δ t ≥ 1 n ≥ 1 n \ge 1 n ≥ 1 y ≥ 1 y \ge 1 y ≥ 1 ⌊ y ⌋ ≥ y / 2 \lfloor y\rfloor \ge y/2 ⌊ y ⌋ ≥ y /2 1 ≤ y < 2 1 \le y < 2 1 ≤ y < 2 ⌊ y ⌋ = 1 ≥ y / 2 \lfloor y\rfloor = 1 \ge y/2 ⌊ y ⌋ = 1 ≥ y /2 y ≥ 2 y \ge 2 y ≥ 2 ⌊ y ⌋ ≥ y − 1 ≥ y / 2 \lfloor y\rfloor \ge y - 1 \ge y/2 ⌊ y ⌋ ≥ y − 1 ≥ y /2 n ≥ T / ( 2 Δ t ) n \ge T/(2\Delta t) n ≥ T / ( 2Δ t ) ρ n ≤ K \rho^n \le K ρ n ≤ K K ≥ 1 K \ge 1 K ≥ 1 ρ ≤ K 1 / n ≤ K 2 Δ t / T = e c Δ t \rho \le K^{1/n} \le K^{2\Delta t/T} = e^{c\Delta t} ρ ≤ K 1/ n ≤ K 2Δ t / T = e c Δ t c = 2 ln K / T ≥ 0 c = 2\ln K/T \ge 0 c = 2 ln K / T ≥ 0 s ↦ e c s s \mapsto e^{cs} s ↦ e cs [ 0 , Δ t 0 ] [0, \Delta t_0] [ 0 , Δ t 0 ] e c Δ t ≤ 1 + e c Δ t 0 − 1 Δ t 0 Δ t = 1 + C 0 Δ t e^{c\Delta t} \le 1 + \frac{e^{c\Delta t_0} - 1}{\Delta t_0}\Delta t = 1 + C_0\Delta t e c Δ t ≤ 1 + Δ t 0 e c Δ t 0 − 1 Δ t = 1 + C 0 Δ t
∎ 定理 5.5 (von Neumann の安定性条件 ) ✓
定数係数の陽的スキーム C ( Δ t ) C(\Delta t) C ( Δ t ) 0 < Δ t ≤ Δ t 0 ≤ T 0 < \Delta t \le \Delta t_0 \le T 0 < Δ t ≤ Δ t 0 ≤ T h = h ( Δ t ) h = h(\Delta t) h = h ( Δ t )
スキームは ℓ 2 ( h Z ) \ell^2(h\mathbb{Z}) ℓ 2 ( h Z )
定数 C 0 ≥ 0 C_0 \ge 0 C 0 ≥ 0 0 < Δ t ≤ Δ t 0 0 < \Delta t \le \Delta t_0 0 < Δ t ≤ Δ t 0 max θ ∈ [ − π , π ] ∣ g ( θ , Δ t ) ∣ ≤ 1 + C 0 Δ t \max_{\theta\in[-\pi,\pi]}|g(\theta, \Delta t)| \le 1 + C_0\Delta t max θ ∈ [ − π , π ] ∣ g ( θ , Δ t ) ∣ ≤ 1 + C 0 Δ t
特に、g g g Δ t \Delta t Δ t a k a_k a k max θ ∣ g ( θ ) ∣ ≤ 1 \max_\theta|g(\theta)| \le 1 max θ ∣ g ( θ ) ∣ ≤ 1
証明(定理 5.5) G ( Δ t ) = max θ ∣ g ( θ , Δ t ) ∣ G(\Delta t) = \max_\theta|g(\theta, \Delta t)| G ( Δ t ) = max θ ∣ g ( θ , Δ t ) ∣ 補題 5.3 から ∥ C ( Δ t ) n ∥ = G ( Δ t ) n \|C(\Delta t)^n\| = G(\Delta t)^n ∥ C ( Δ t ) n ∥ = G ( Δ t ) n
2 ⇒ \Rightarrow ⇒ n Δ t ≤ T n\Delta t \le T n Δ t ≤ T ∥ C ( Δ t ) n ∥ ≤ ( 1 + C 0 Δ t ) n ≤ e C 0 n Δ t ≤ e C 0 T \|C(\Delta t)^n\| \le (1 + C_0\Delta t)^n \le e^{C_0n\Delta t} \le e^{C_0T} ∥ C ( Δ t ) n ∥ ≤ ( 1 + C 0 Δ t ) n ≤ e C 0 n Δ t ≤ e C 0 T 1 + s ≤ e s 1 + s \le e^s 1 + s ≤ e s 補題 5.3 の不等式から同じ評価が成り立ちます。
1 ⇒ \Rightarrow ⇒ 安定性の定数を K K K n = 0 n = 0 n = 0 K ≥ 1 K \ge 1 K ≥ 1 n Δ t ≤ T n\Delta t \le T n Δ t ≤ T G ( Δ t ) n = ∥ C ( Δ t ) n ∥ ≤ K G(\Delta t)^n = \|C(\Delta t)^n\| \le K G ( Δ t ) n = ∥ C ( Δ t ) n ∥ ≤ K 補題 5.4 から G ( Δ t ) ≤ 1 + C 0 Δ t G(\Delta t) \le 1 + C_0\Delta t G ( Δ t ) ≤ 1 + C 0 Δ t
g g g Δ t \Delta t Δ t max ∣ g ∣ ≤ 1 \max|g| \le 1 max ∣ g ∣ ≤ 1 C 0 = 0 C_0 = 0 C 0 = 0 Δ t → 0 \Delta t \to 0 Δ t → 0 max ∣ g ∣ ≤ 1 \max|g| \le 1 max ∣ g ∣ ≤ 1
∎ 1 + C 0 Δ t 1 + C_0\Delta t 1 + C 0 Δ t u t = u u_t = u u t = u ∣ g ∣ ≤ 1 |g| \le 1 ∣ g ∣ ≤ 1
連立の方程式では、a k a_k a k m m m A k A_k A k 増幅行列 G ( θ ) = ∑ k A k e i k θ G(\theta) = \sum_kA_ke^{ik\theta} G ( θ ) = ∑ k A k e ik θ C m \mathbb{C}^m C m ∥ v ∥ h 2 = h ∑ j ∣ v j ∣ 2 \|v\|_h^2 = h\sum_j|v_j|^2 ∥ v ∥ h 2 = h ∑ j ∣ v j ∣ 2 ∣ ⋅ ∣ |\cdot| ∣ ⋅ ∣ 補題 5.1 を成分ごとに使えば、C v ^ ( ξ ) = G ( h ξ ) v ^ ( ξ ) \widehat{Cv}(\xi) = G(h\xi)\hat v(\xi) C v ( ξ ) = G ( h ξ ) v ^ ( ξ ) ∫ ∣ v ^ ∣ 2 d ξ = 2 π ∥ v ∥ h 2 \int|\hat v|^2d\xi = 2\pi\|v\|_h^2 ∫ ∣ v ^ ∣ 2 d ξ = 2 π ∥ v ∥ h 2
補題 5.6 (増幅行列による下からの評価 ) ✓
( C v ) j = ∑ k = − l r A k v j + k (Cv)_j = \sum_{k=-l}^{r}A_kv_{j+k} ( C v ) j = ∑ k = − l r A k v j + k A k ∈ M m ( C ) A_k \in M_m(\mathbb{C}) A k ∈ M m ( C ) G ( θ ) = ∑ k A k e i k θ G(\theta) = \sum_kA_ke^{ik\theta} G ( θ ) = ∑ k A k e ik θ θ 0 ∈ [ − π , π ] \theta_0 \in [-\pi,\pi] θ 0 ∈ [ − π , π ] ∣ w ∣ = 1 |w| = 1 ∣ w ∣ = 1 w ∈ C m w \in \mathbb{C}^m w ∈ C m n ≥ 0 n \ge 0 n ≥ 0 ℓ 2 ( h Z ; C m ) \ell^2(h\mathbb{Z};\mathbb{C}^m) ℓ 2 ( h Z ; C m ) ∥ C n ∥ ≥ ∣ G ( θ 0 ) n w ∣ \|C^n\| \ge |G(\theta_0)^nw| ∥ C n ∥ ≥ ∣ G ( θ 0 ) n w ∣
証明(補題 5.6) θ ↦ G ( θ ) n w \theta \mapsto G(\theta)^nw θ ↦ G ( θ ) n w ε > 0 \varepsilon > 0 ε > 0 δ > 0 \delta > 0 δ > 0 ∣ θ − θ 0 ∣ < δ |\theta - \theta_0| < \delta ∣ θ − θ 0 ∣ < δ ∣ G ( θ ) n w ∣ > ∣ G ( θ 0 ) n w ∣ − ε |G(\theta)^nw| > |G(\theta_0)^nw| - \varepsilon ∣ G ( θ ) n w ∣ > ∣ G ( θ 0 ) n w ∣ − ε 補題 5.3 の証明と同じ区間 I I I v ^ = 1 I w \hat v = 1_Iw v ^ = 1 I w v v v 補題 5.1 を使う)。C n v ^ ( ξ ) = G ( h ξ ) n w 1 I ( ξ ) \widehat{C^nv}(\xi) = G(h\xi)^nw\,1_I(\xi) C n v ( ξ ) = G ( h ξ ) n w 1 I ( ξ )
2 π ∥ C n v ∥ h 2 = ∫ I ∣ G ( h ξ ) n w ∣ 2 d ξ ≥ ( ∣ G ( θ 0 ) n w ∣ − ε ) 2 ∫ I d ξ = ( ∣ G ( θ 0 ) n w ∣ − ε ) 2 ⋅ 2 π ∥ v ∥ h 2 2\pi\|C^nv\|_h^2 = \int_I|G(h\xi)^nw|^2d\xi \ge \bigl(|G(\theta_0)^nw| - \varepsilon\bigr)^2\int_Id\xi = \bigl(|G(\theta_0)^nw| - \varepsilon\bigr)^2\cdot2\pi\|v\|_h^2 2 π ∥ C n v ∥ h 2 = ∫ I ∣ G ( h ξ ) n w ∣ 2 d ξ ≥ ( ∣ G ( θ 0 ) n w ∣ − ε ) 2 ∫ I d ξ = ( ∣ G ( θ 0 ) n w ∣ − ε ) 2 ⋅ 2 π ∥ v ∥ h 2 (括弧の中が負のときは自明)です。ε → 0 \varepsilon \to 0 ε → 0
∎ 系 5.7 (連立のスキームの必要条件 ) ✓
補題 5.6 の連立のスキームが ℓ 2 \ell^2 ℓ 2 0 < Δ t ≤ Δ t 0 ≤ T 0 < \Delta t \le \Delta t_0 \le T 0 < Δ t ≤ Δ t 0 ≤ T C 0 C_0 C 0 定義 5.1[行列のノルムと線形方程式の条件数] )は ρ ( G ( θ , Δ t ) ) ≤ 1 + C 0 Δ t \rho(G(\theta, \Delta t)) \le 1 + C_0\Delta t ρ ( G ( θ , Δ t )) ≤ 1 + C 0 Δ t θ \theta θ Δ t \Delta t Δ t
証明(系 5.7) θ 0 \theta_0 θ 0 G ( θ 0 ) G(\theta_0) G ( θ 0 ) μ \mu μ ∣ μ ∣ = ρ ( G ( θ 0 ) ) |\mu| = \rho(G(\theta_0)) ∣ μ ∣ = ρ ( G ( θ 0 )) w w w ∣ w ∣ = 1 |w| = 1 ∣ w ∣ = 1 G ( θ 0 ) n w = μ n w G(\theta_0)^nw = \mu^nw G ( θ 0 ) n w = μ n w 補題 5.6 と安定性から ρ ( G ( θ 0 ) ) n = ∣ μ ∣ n ≤ ∥ C n ∥ ≤ K \rho(G(\theta_0))^n = |\mu|^n \le \|C^n\| \le K ρ ( G ( θ 0 ) ) n = ∣ μ ∣ n ≤ ∥ C n ∥ ≤ K n Δ t ≤ T n\Delta t \le T n Δ t ≤ T 補題 5.4 から ρ ( G ( θ 0 ) ) ≤ 1 + C 0 Δ t \rho(G(\theta_0)) \le 1 + C_0\Delta t ρ ( G ( θ 0 )) ≤ 1 + C 0 Δ t C 0 C_0 C 0 θ 0 \theta_0 θ 0
∎ スカラーの場合と違い、この条件は十分ではありません。定理 5.2[行列のノルムと線形方程式の条件数] のとおり ρ ( G ) ≤ ∥ G ∥ \rho(G) \le \|G\| ρ ( G ) ≤ ∥ G ∥ ρ ( G ) = 1 \rho(G) = 1 ρ ( G ) = 1 ∥ G n ∥ \|G^n\| ∥ G n ∥ n n n
例 5.8 (スペクトル半径が 1 でも不安定な連立スキーム )
方程式 u t = 0 u_t = 0 u t = 0 v t = 0 v_t = 0 v t = 0
u j n + 1 = u j n + ( v j + 1 n − 2 v j n + v j − 1 n ) , v j n + 1 = v j n u^{n+1}_j = u^n_j + (v^n_{j+1} - 2v^n_j + v^n_{j-1}),\qquad v^{n+1}_j = v^n_j u j n + 1 = u j n + ( v j + 1 n − 2 v j n + v j − 1 n ) , v j n + 1 = v j n を、Δ t / h = λ \Delta t/h = \lambda Δ t / h = λ ( u ( x ) , v ( x ) ) (u(x), v(x)) ( u ( x ) , v ( x )) − ( v ( x + h ) − 2 v ( x ) + v ( x − h ) ) / Δ t -(v(x+h) - 2v(x) + v(x-h))/\Delta t − ( v ( x + h ) − 2 v ( x ) + v ( x − h )) /Δ t v ( x ± h ) = v ( x ) ± h v ′ ( x ) + h 2 2 v ′ ′ ( c ± ) v(x\pm h) = v(x) \pm hv'(x) + \frac{h^2}{2}v''(c_\pm) v ( x ± h ) = v ( x ) ± h v ′ ( x ) + 2 h 2 v ′′ ( c ± ) h 2 sup ∣ v ′ ′ ∣ / Δ t = ( h / λ ) sup ∣ v ′ ′ ∣ h^2\sup|v''|/\Delta t = (h/\lambda)\sup|v''| h 2 sup ∣ v ′′ ∣/Δ t = ( h / λ ) sup ∣ v ′′ ∣
G ( θ ) = ( 1 2 cos θ − 2 0 1 ) , G ( θ ) n = ( 1 − 4 n sin 2 ( θ / 2 ) 0 1 ) G(\theta) = \begin{pmatrix}1 & 2\cos\theta - 2\\ 0 & 1\end{pmatrix},\qquad G(\theta)^n = \begin{pmatrix}1 & -4n\sin^2(\theta/2)\\ 0 & 1\end{pmatrix} G ( θ ) = ( 1 0 2 cos θ − 2 1 ) , G ( θ ) n = ( 1 0 − 4 n sin 2 ( θ /2 ) 1 ) で、固有値は 1 1 1 ρ ( G ( θ ) ) = 1 \rho(G(\theta)) = 1 ρ ( G ( θ )) = 1 θ 0 = π \theta_0 = \pi θ 0 = π w = ( 0 , 1 ) T w = (0, 1)^{\mathsf{T}} w = ( 0 , 1 ) T ∣ G ( π ) n w ∣ = 16 n 2 + 1 ≥ 4 n |G(\pi)^nw| = \sqrt{16n^2 + 1} \ge 4n ∣ G ( π ) n w ∣ = 16 n 2 + 1 ≥ 4 n 補題 5.6 から ∥ C n ∥ ≥ 4 n \|C^n\| \ge 4n ∥ C n ∥ ≥ 4 n n = ⌊ T / Δ t ⌋ n = \lfloor T/\Delta t\rfloor n = ⌊ T /Δ t ⌋ Δ t → 0 \Delta t \to 0 Δ t → 0 G ( θ ) G(\theta) G ( θ )
ここからは移流方程式 u t + a u x = 0 u_t + au_x = 0 u t + a u x = 0 a ∈ R a \in \mathbb{R} a ∈ R
補題 6.1 (移流方程式の解 ) ✓
u 0 ∈ C 1 ( R ) u_0 \in C^1(\mathbb{R}) u 0 ∈ C 1 ( R ) u ( x , t ) = u 0 ( x − a t ) u(x,t) = u_0(x - at) u ( x , t ) = u 0 ( x − a t ) u t + a u x = 0 u_t + au_x = 0 u t + a u x = 0 x ∈ R x \in \mathbb{R} x ∈ R t ≥ 0 t \ge 0 t ≥ 0 u ( x , 0 ) = u 0 ( x ) u(x, 0) = u_0(x) u ( x , 0 ) = u 0 ( x ) C 1 C^1 C 1 u 0 ∈ C m u_0 \in C^m u 0 ∈ C m ∂ t i ∂ x j u = ( − a ) i u 0 ( i + j ) ( x − a t ) \partial_t^i\partial_x^ju = (-a)^iu_0^{(i+j)}(x - at) ∂ t i ∂ x j u = ( − a ) i u 0 ( i + j ) ( x − a t ) i + j ≤ m i + j \le m i + j ≤ m
証明(補題 6.1) 連鎖律から ∂ t i ∂ x j [ u 0 ( x − a t ) ] = ( − a ) i u 0 ( i + j ) ( x − a t ) \partial_t^i\partial_x^j[u_0(x - at)] = (-a)^iu_0^{(i+j)}(x-at) ∂ t i ∂ x j [ u 0 ( x − a t )] = ( − a ) i u 0 ( i + j ) ( x − a t ) u t + a u x = − a u 0 ′ + a u 0 ′ = 0 u_t + au_x = -au_0' + au_0' = 0 u t + a u x = − a u 0 ′ + a u 0 ′ = 0 u ( x , 0 ) = u 0 ( x ) u(x,0) = u_0(x) u ( x , 0 ) = u 0 ( x ) u u u C 1 C^1 C 1 x 0 ∈ R x_0 \in \mathbb{R} x 0 ∈ R ϕ ( t ) = u ( x 0 + a t , t ) \phi(t) = u(x_0 + at, t) ϕ ( t ) = u ( x 0 + a t , t ) ϕ ′ ( t ) = a u x + u t = 0 \phi'(t) = au_x + u_t = 0 ϕ ′ ( t ) = a u x + u t = 0 ϕ ( t ) = ϕ ( 0 ) = u 0 ( x 0 ) \phi(t) = \phi(0) = u_0(x_0) ϕ ( t ) = ϕ ( 0 ) = u 0 ( x 0 ) x = x 0 + a t x = x_0 + at x = x 0 + a t u ( x , t ) = u 0 ( x − a t ) u(x,t) = u_0(x - at) u ( x , t ) = u 0 ( x − a t )
∎ 直線 x = x 0 + a t x = x_0 + at x = x 0 + a t 特性曲線 で、解はその上で一定です。一般の準線形 1 階方程式での同じ構成が 定理 6.1[安定性・力学系・特性曲線法] です。
定義 6.2 (依存領域と CFL 数 ) ↗
移流方程式の解の点 ( x , t ) (x,t) ( x , t ) x − a t x - at x − a t { x − a t } \{x - at\} { x − a t } ( x , t ) (x,t) ( x , t ) 依存領域 という。定数係数の陽的スキーム u j n + 1 = ∑ k = − l r a k u j + k n u^{n+1}_j = \sum_{k=-l}^{r}a_ku^n_{j+k} u j n + 1 = ∑ k = − l r a k u j + k n u j n u^n_j u j n u j − n l 0 , … , u j + n r 0 u^0_{j-nl}, \ldots, u^0_{j+nr} u j − n l 0 , … , u j + n r 0 [ x j − n l h , x j + n r h ] [x_j - nlh,\ x_j + nrh] [ x j − n l h , x j + n r h ] ( x j , t n ) (x_j, t_n) ( x j , t n ) 数値的な依存領域 という。λ = Δ t / h \lambda = \Delta t/h λ = Δ t / h ν = a Δ t / h = a λ \nu = a\Delta t/h = a\lambda ν = a Δ t / h = aλ CFL 数 (Courant 数)という。
λ \lambda λ n h = t n / λ nh = t_n/\lambda nh = t n / λ [ x − l t / λ , x + r t / λ ] [x - lt/\lambda,\ x + rt/\lambda] [ x − l t / λ , x + r t / λ ]
(x, t) (x, t) x − at x − at x − t/λ x + t/λ x − t/λ x + t/λ |ν| ≤ 1(ν = 0.6) |ν| > 1(ν = 1.4) 3 点スキーム(l = r = 1)の数値的な依存領域(三角形の底辺)と特性曲線。左は |ν| ≤ 1 で、特性曲線の足が底辺の中にある。右は |ν| > 1 で、足が底辺の外に出る。右の場合、足の近くの初期値を変えても数値解は変わらないので、収束しえない。 定理 6.3 (Courant–Friedrichs–Lewy の条件 ) ✓
a ∈ R a \in \mathbb{R} a ∈ R λ > 0 \lambda > 0 λ > 0 u t + a u x = 0 u_t + au_x = 0 u t + a u x = 0 u j n + 1 = ∑ k = − l r a k u j + k n u^{n+1}_j = \sum_{k=-l}^{r}a_ku^n_{j+k} u j n + 1 = ∑ k = − l r a k u j + k n Δ t = 1 / n \Delta t = 1/n Δ t = 1/ n h = Δ t / λ h = \Delta t/\lambda h = Δ t / λ u j 0 = u 0 ( x j ) u^0_j = u_0(x_j) u j 0 = u 0 ( x j ) a k a_k a k n n n − a λ ∉ [ − l , r ] -a\lambda \notin [-l, r] − aλ ∈ / [ − l , r ] ( 0 , 1 ) (0, 1) ( 0 , 1 ) C 4 C^4 C 4 u 0 u_0 u 0 c > 0 c > 0 c > 0 n ≥ 1 n \ge 1 n ≥ 1
u 0 n = 0 , u ( 0 , 1 ) ≥ c , ( h ∑ j ∣ u ( x j , 1 ) − u j n ∣ 2 ) 1 / 2 ≥ c u^n_0 = 0,\qquad u(0, 1) \ge c,\qquad \Bigl(h\sum_j|u(x_j, 1) - u^n_j|^2\Bigr)^{1/2} \ge c u 0 n = 0 , u ( 0 , 1 ) ≥ c , ( h j ∑ ∣ u ( x j , 1 ) − u j n ∣ 2 ) 1/2 ≥ c が成り立つ。したがって、スキームが収束するには − l ≤ − a λ ≤ r -l \le -a\lambda \le r − l ≤ − aλ ≤ r l = r = 1 l = r = 1 l = r = 1 ∣ ν ∣ = ∣ a ∣ Δ t / h ≤ 1 |\nu| = |a|\Delta t/h \le 1 ∣ ν ∣ = ∣ a ∣Δ t / h ≤ 1
証明(定理 6.3) J = [ − l / λ , r / λ ] J = [-l/\lambda,\ r/\lambda] J = [ − l / λ , r / λ ] − a ∉ J -a \notin J − a ∈ / J J J J d = d i s t ( − a , J ) > 0 d = \mathrm{dist}(-a, J) > 0 d = dist ( − a , J ) > 0 φ ( s ) = ( 1 − s 2 ) 5 \varphi(s) = (1 - s^2)^5 φ ( s ) = ( 1 − s 2 ) 5 ∣ s ∣ < 1 |s| < 1 ∣ s ∣ < 1 φ ( s ) = 0 \varphi(s) = 0 φ ( s ) = 0 ∣ s ∣ ≥ 1 |s| \ge 1 ∣ s ∣ ≥ 1 φ \varphi φ C 4 C^4 C 4 s = ± 1 s = \pm1 s = ± 1 0 0 0 ∣ s ∣ ≤ 1 / 2 |s| \le 1/2 ∣ s ∣ ≤ 1/2 φ ( s ) ≥ ( 3 / 4 ) 5 \varphi(s) \ge (3/4)^5 φ ( s ) ≥ ( 3/4 ) 5 u 0 ( x ) = φ ( 3 ( x + a ) / d ) u_0(x) = \varphi\bigl(3(x + a)/d\bigr) u 0 ( x ) = φ ( 3 ( x + a ) / d ) u 0 u_0 u 0 [ − a − d / 3 , − a + d / 3 ] [-a - d/3,\ -a + d/3] [ − a − d /3 , − a + d /3 ] ∣ x + a ∣ ≤ d / 6 |x + a| \le d/6 ∣ x + a ∣ ≤ d /6 u 0 ( x ) ≥ ( 3 / 4 ) 5 u_0(x) \ge (3/4)^5 u 0 ( x ) ≥ ( 3/4 ) 5
数値解. ∣ x j ∣ ≤ d / 6 |x_j| \le d/6 ∣ x j ∣ ≤ d /6 j j j u j n u^n_j u j n u j + k 0 u^0_{j+k} u j + k 0 − n l ≤ k ≤ n r -nl \le k \le nr − n l ≤ k ≤ n r n = 0 n = 0 n = 0 u j n + 1 = ∑ k a k u j + k n u^{n+1}_j = \sum_ka_ku^n_{j+k} u j n + 1 = ∑ k a k u j + k n l l l r r r n h = 1 / λ nh = 1/\lambda nh = 1/ λ x j + k x_{j+k} x j + k [ x j − l / λ , x j + r / λ ] [x_j - l/\lambda,\ x_j + r/\lambda] [ x j − l / λ , x j + r / λ ] J J J d / 6 d/6 d /6 − a -a − a J J J d d d − a -a − a 5 d / 6 > d / 3 5d/6 > d/3 5 d /6 > d /3 u 0 u_0 u 0 u j + k 0 = 0 u^0_{j+k} = 0 u j + k 0 = 0 u j n = 0 u^n_j = 0 u j n = 0 u 0 n = 0 u^n_0 = 0 u 0 n = 0
厳密解. 補題 6.1 から u ( x , 1 ) = u 0 ( x − a ) u(x, 1) = u_0(x - a) u ( x , 1 ) = u 0 ( x − a ) ∣ x ∣ ≤ d / 6 |x| \le d/6 ∣ x ∣ ≤ d /6 u ( x , 1 ) ≥ ( 3 / 4 ) 5 u(x,1) \ge (3/4)^5 u ( x , 1 ) ≥ ( 3/4 ) 5
ℓ 2 \ell^2 ℓ 2 ∣ x j ∣ ≤ d / 6 |x_j| \le d/6 ∣ x j ∣ ≤ d /6 j j j 2 ⌊ d / ( 6 h ) ⌋ + 1 ≥ d / ( 6 h ) 2\lfloor d/(6h)\rfloor + 1 \ge d/(6h) 2 ⌊ d / ( 6 h )⌋ + 1 ≥ d / ( 6 h ) y ≥ 0 y \ge 0 y ≥ 0 2 ⌊ y ⌋ + 1 ≥ y 2\lfloor y\rfloor + 1 \ge y 2 ⌊ y ⌋ + 1 ≥ y
h ∑ j ∣ u ( x j , 1 ) − u j n ∣ 2 ≥ h ⋅ d 6 h ⋅ ( 3 4 ) 10 = d 6 ( 3 4 ) 10 h\sum_j|u(x_j,1) - u^n_j|^2 \ge h\cdot\frac{d}{6h}\cdot\Bigl(\frac34\Bigr)^{10} = \frac{d}{6}\Bigl(\frac34\Bigr)^{10} h j ∑ ∣ u ( x j , 1 ) − u j n ∣ 2 ≥ h ⋅ 6 h d ⋅ ( 4 3 ) 10 = 6 d ( 4 3 ) 10 です。c = min ( ( 3 / 4 ) 5 , ( 3 / 4 ) 5 d / 6 ) c = \min\bigl((3/4)^5,\ (3/4)^5\sqrt{d/6}\bigr) c = min ( ( 3/4 ) 5 , ( 3/4 ) 5 d /6 ) Δ t = 1 / n → 0 \Delta t = 1/n \to 0 Δ t = 1/ n → 0 0 0 0
∎ CFL 条件は、スキームの係数を一切使わずに、情報の伝わる範囲だけから出る必要条件です。波動方程式 u t t = c 2 u x x u_{tt} = c^2u_{xx} u tt = c 2 u xx [ x − c t , x + c t ] [x - ct, x + ct] [ x − c t , x + c t ] 定理 5.3[波動方程式] の有限伝播速度)、同じ議論で c Δ t / h ≤ 1 c\Delta t/h \le 1 c Δ t / h ≤ 1 Δ t / h → 0 \Delta t/h \to 0 Δ t / h → 0 Δ t ≤ h 2 / 2 \Delta t \le h^2/2 Δ t ≤ h 2 /2
CFL 条件は十分条件ではありません。次節で見るとおり、前進時間・中心空間のスキームは ∣ ν ∣ ≤ 1 |\nu| \le 1 ∣ ν ∣ ≤ 1
u t + a u x = 0 u_t + au_x = 0 u t + a u x = 0 ν = a Δ t / h \nu = a\Delta t/h ν = a Δ t / h
名前 u j n + 1 = u^{n+1}_j = u j n + 1 = 風上差分(a > 0 a > 0 a > 0 u j n − ν ( u j n − u j − 1 n ) u^n_j - \nu(u^n_j - u^n_{j-1}) u j n − ν ( u j n − u j − 1 n ) Lax–Friedrichs 1 2 ( u j + 1 n + u j − 1 n ) − ν 2 ( u j + 1 n − u j − 1 n ) \frac12(u^n_{j+1} + u^n_{j-1}) - \frac{\nu}{2}(u^n_{j+1} - u^n_{j-1}) 2 1 ( u j + 1 n + u j − 1 n ) − 2 ν ( u j + 1 n − u j − 1 n ) Lax–Wendroff u j n − ν 2 ( u j + 1 n − u j − 1 n ) + ν 2 2 ( u j + 1 n − 2 u j n + u j − 1 n ) u^n_j - \frac{\nu}{2}(u^n_{j+1} - u^n_{j-1}) + \frac{\nu^2}{2}(u^n_{j+1} - 2u^n_j + u^n_{j-1}) u j n − 2 ν ( u j + 1 n − u j − 1 n ) + 2 ν 2 ( u j + 1 n − 2 u j n + u j − 1 n ) 前進時間・中心空間(FTCS) u j n − ν 2 ( u j + 1 n − u j − 1 n ) u^n_j - \frac{\nu}{2}(u^n_{j+1} - u^n_{j-1}) u j n − 2 ν ( u j + 1 n − u j − 1 n )
風上差分は、情報が来る側(a > 0 a > 0 a > 0 a < 0 a < 0 a < 0 u j n − ν ( u j + 1 n − u j n ) u^n_j - \nu(u^n_{j+1} - u^n_j) u j n − ν ( u j + 1 n − u j n ) ν \nu ν ∣ ν ∣ |\nu| ∣ ν ∣ u j n u^n_j u j n u ( x , t + Δ t ) = u + Δ t u t + Δ t 2 2 u t t + ⋯ u(x, t + \Delta t) = u + \Delta t\,u_t + \frac{\Delta t^2}{2}u_{tt} + \cdots u ( x , t + Δ t ) = u + Δ t u t + 2 Δ t 2 u tt + ⋯ u t = − a u x u_t = -au_x u t = − a u x u t t = a 2 u x x u_{tt} = a^2u_{xx} u tt = a 2 u xx
定理 7.1 (4 つのスキームの安定性と精度 ) ✓
a ≠ 0 a \ne 0 a = 0 λ = Δ t / h \lambda = \Delta t/h λ = Δ t / h ν = a λ \nu = a\lambda ν = aλ u 0 ∈ C 4 ( R ) u_0 \in C^4(\mathbb{R}) u 0 ∈ C 4 ( R ) U m = sup ∣ u 0 ( m ) ∣ U_m = \sup|u_0^{(m)}| U m = sup ∣ u 0 ( m ) ∣ u ( x , t ) = u 0 ( x − a t ) u(x,t) = u_0(x - at) u ( x , t ) = u 0 ( x − a t ) s = sin ( θ / 2 ) s = \sin(\theta/2) s = sin ( θ /2 )
風上差分 (a > 0 a > 0 a > 0 ∣ g ( θ ) ∣ 2 = 1 − 4 ν ( 1 − ν ) s 2 |g(\theta)|^2 = 1 - 4\nu(1-\nu)s^2 ∣ g ( θ ) ∣ 2 = 1 − 4 ν ( 1 − ν ) s 2 ℓ 2 \ell^2 ℓ 2 0 < ν ≤ 1 0 < \nu \le 1 0 < ν ≤ 1 ∥ u n + 1 ∥ ∞ ≤ ∥ u n ∥ ∞ \|u^{n+1}\|_\infty \le \|u^n\|_\infty ∥ u n + 1 ∥ ∞ ≤ ∥ u n ∥ ∞ ∣ τ ∣ ≤ a h 2 ( 1 + ν ) U 2 |\tau| \le \frac{ah}{2}(1 + \nu)U_2 ∣ τ ∣ ≤ 2 ah ( 1 + ν ) U 2 Lax–Friedrichs 。∣ g ( θ ) ∣ 2 = 1 − ( 1 − ν 2 ) sin 2 θ |g(\theta)|^2 = 1 - (1 - \nu^2)\sin^2\theta ∣ g ( θ ) ∣ 2 = 1 − ( 1 − ν 2 ) sin 2 θ ℓ 2 \ell^2 ℓ 2 ∣ ν ∣ ≤ 1 |\nu| \le 1 ∣ ν ∣ ≤ 1 ∥ u n + 1 ∥ ∞ ≤ ∥ u n ∥ ∞ \|u^{n+1}\|_\infty \le \|u^n\|_\infty ∥ u n + 1 ∥ ∞ ≤ ∥ u n ∥ ∞ ∣ τ ∣ ≤ h 2 ( a 2 λ + 1 λ ) U 2 + ∣ a ∣ h 2 6 U 3 |\tau| \le \frac{h}{2}\bigl(a^2\lambda + \frac{1}{\lambda}\bigr)U_2 + \frac{|a|h^2}{6}U_3 ∣ τ ∣ ≤ 2 h ( a 2 λ + λ 1 ) U 2 + 6 ∣ a ∣ h 2 U 3 Lax–Wendroff 。∣ g ( θ ) ∣ 2 = 1 − 4 ν 2 ( 1 − ν 2 ) s 4 |g(\theta)|^2 = 1 - 4\nu^2(1 - \nu^2)s^4 ∣ g ( θ ) ∣ 2 = 1 − 4 ν 2 ( 1 − ν 2 ) s 4 ℓ 2 \ell^2 ℓ 2 ∣ ν ∣ ≤ 1 |\nu| \le 1 ∣ ν ∣ ≤ 1 ∣ τ ∣ ≤ ∣ a ∣ h 2 6 ( 1 + ν 2 ) U 3 + a 2 Δ t h 2 24 U 4 |\tau| \le \frac{|a|h^2}{6}(1 + \nu^2)U_3 + \frac{a^2\Delta t\,h^2}{24}U_4 ∣ τ ∣ ≤ 6 ∣ a ∣ h 2 ( 1 + ν 2 ) U 3 + 24 a 2 Δ t h 2 U 4 FTCS 。∣ g ( θ ) ∣ 2 = 1 + ν 2 sin 2 θ |g(\theta)|^2 = 1 + \nu^2\sin^2\theta ∣ g ( θ ) ∣ 2 = 1 + ν 2 sin 2 θ λ > 0 \lambda > 0 λ > 0 ℓ 2 \ell^2 ℓ 2 ∣ τ ∣ ≤ a 2 Δ t 2 U 2 + ∣ a ∣ h 2 6 U 3 |\tau| \le \frac{a^2\Delta t}{2}U_2 + \frac{|a|h^2}{6}U_3 ∣ τ ∣ ≤ 2 a 2 Δ t U 2 + 6 ∣ a ∣ h 2 U 3 証明(定理 7.1) 増幅因子は u j n = e i j θ u^n_j = e^{ij\theta} u j n = e ij θ ν \nu ν Δ t \Delta t Δ t 定理 5.5 から、安定性は max θ ∣ g ( θ ) ∣ ≤ 1 \max_\theta|g(\theta)| \le 1 max θ ∣ g ( θ ) ∣ ≤ 1 x x x t t t t t t x x x 定理 5.3[平均値の定理とテイラーの定理] を使い、補題 6.1 の ∣ ∂ t i ∂ x j u ∣ ≤ ∣ a ∣ i U i + j |\partial_t^i\partial_x^ju| \le |a|^iU_{i+j} ∣ ∂ t i ∂ x j u ∣ ≤ ∣ a ∣ i U i + j u t = − a u x u_t = -au_x u t = − a u x u t t = a 2 u x x u_{tt} = a^2u_{xx} u tt = a 2 u xx ν / Δ t = a / h \nu/\Delta t = a/h ν /Δ t = a / h
1. 風上差分. g = 1 − ν + ν e − i θ g = 1 - \nu + \nu e^{-i\theta} g = 1 − ν + ν e − i θ
∣ g ∣ 2 = ( 1 − ν + ν cos θ ) 2 + ν 2 sin 2 θ = ( 1 − ν ) 2 + 2 ν ( 1 − ν ) cos θ + ν 2 = 1 − 2 ν ( 1 − ν ) ( 1 − cos θ ) = 1 − 4 ν ( 1 − ν ) s 2 |g|^2 = (1 - \nu + \nu\cos\theta)^2 + \nu^2\sin^2\theta = (1-\nu)^2 + 2\nu(1-\nu)\cos\theta + \nu^2 = 1 - 2\nu(1-\nu)(1 - \cos\theta) = 1 - 4\nu(1-\nu)s^2 ∣ g ∣ 2 = ( 1 − ν + ν cos θ ) 2 + ν 2 sin 2 θ = ( 1 − ν ) 2 + 2 ν ( 1 − ν ) cos θ + ν 2 = 1 − 2 ν ( 1 − ν ) ( 1 − cos θ ) = 1 − 4 ν ( 1 − ν ) s 2 です。0 < ν ≤ 1 0 < \nu \le 1 0 < ν ≤ 1 ν ( 1 − ν ) ≥ 0 \nu(1 - \nu) \ge 0 ν ( 1 − ν ) ≥ 0 ∣ g ∣ ≤ 1 |g| \le 1 ∣ g ∣ ≤ 1 ν > 1 \nu > 1 ν > 1 θ = π \theta = \pi θ = π ∣ g ∣ 2 = 1 + 4 ν ( ν − 1 ) > 1 |g|^2 = 1 + 4\nu(\nu - 1) > 1 ∣ g ∣ 2 = 1 + 4 ν ( ν − 1 ) > 1 a > 0 a > 0 a > 0 ν > 0 \nu > 0 ν > 0 0 < ν ≤ 1 0 < \nu \le 1 0 < ν ≤ 1 u j n + 1 = ( 1 − ν ) u j n + ν u j − 1 n u^{n+1}_j = (1-\nu)u^n_j + \nu u^n_{j-1} u j n + 1 = ( 1 − ν ) u j n + ν u j − 1 n 1 1 1 ∣ u j n + 1 ∣ ≤ ( 1 − ν ) ∥ u n ∥ ∞ + ν ∥ u n ∥ ∞ = ∥ u n ∥ ∞ |u^{n+1}_j| \le (1-\nu)\|u^n\|_\infty + \nu\|u^n\|_\infty = \|u^n\|_\infty ∣ u j n + 1 ∣ ≤ ( 1 − ν ) ∥ u n ∥ ∞ + ν ∥ u n ∥ ∞ = ∥ u n ∥ ∞
τ = u ( x , t + Δ t ) − u ( x , t ) Δ t + a u ( x , t ) − u ( x − h , t ) h = ( u t + Δ t 2 u t t ( x , t ′ ) ) + a ( u x − h 2 u x x ( x ′ , t ) ) \tau = \frac{u(x, t+\Delta t) - u(x,t)}{\Delta t} + a\,\frac{u(x,t) - u(x-h,t)}{h} = \Bigl(u_t + \frac{\Delta t}{2}u_{tt}(x, t')\Bigr) + a\Bigl(u_x - \frac{h}{2}u_{xx}(x', t)\Bigr) τ = Δ t u ( x , t + Δ t ) − u ( x , t ) + a h u ( x , t ) − u ( x − h , t ) = ( u t + 2 Δ t u tt ( x , t ′ ) ) + a ( u x − 2 h u xx ( x ′ , t ) ) (t ′ t' t ′ x ′ x' x ′ u t + a u x = 0 u_t + au_x = 0 u t + a u x = 0 ∣ τ ∣ ≤ Δ t 2 a 2 U 2 + a h 2 U 2 = a h 2 ( ν + 1 ) U 2 |\tau| \le \frac{\Delta t}{2}a^2U_2 + \frac{ah}{2}U_2 = \frac{ah}{2}(\nu + 1)U_2 ∣ τ ∣ ≤ 2 Δ t a 2 U 2 + 2 ah U 2 = 2 ah ( ν + 1 ) U 2
2. Lax–Friedrichs. g = cos θ − i ν sin θ g = \cos\theta - i\nu\sin\theta g = cos θ − i ν sin θ ∣ g ∣ 2 = cos 2 θ + ν 2 sin 2 θ = 1 − ( 1 − ν 2 ) sin 2 θ |g|^2 = \cos^2\theta + \nu^2\sin^2\theta = 1 - (1-\nu^2)\sin^2\theta ∣ g ∣ 2 = cos 2 θ + ν 2 sin 2 θ = 1 − ( 1 − ν 2 ) sin 2 θ ∣ ν ∣ ≤ 1 |\nu| \le 1 ∣ ν ∣ ≤ 1 ∣ g ∣ ≤ 1 |g| \le 1 ∣ g ∣ ≤ 1 ∣ ν ∣ > 1 |\nu| > 1 ∣ ν ∣ > 1 θ = π / 2 \theta = \pi/2 θ = π /2 ∣ g ∣ = ∣ ν ∣ > 1 |g| = |\nu| > 1 ∣ g ∣ = ∣ ν ∣ > 1 ∣ ν ∣ ≤ 1 |\nu| \le 1 ∣ ν ∣ ≤ 1 u j n + 1 = 1 − ν 2 u j + 1 n + 1 + ν 2 u j − 1 n u^{n+1}_j = \frac{1-\nu}{2}u^n_{j+1} + \frac{1+\nu}{2}u^n_{j-1} u j n + 1 = 2 1 − ν u j + 1 n + 2 1 + ν u j − 1 n 1 1 1 ∥ u n + 1 ∥ ∞ ≤ ∥ u n ∥ ∞ \|u^{n+1}\|_\infty \le \|u^n\|_\infty ∥ u n + 1 ∥ ∞ ≤ ∥ u n ∥ ∞
τ = u ( x , t + Δ t ) − u Δ t − h 2 2 Δ t D + D − u + a D 0 u \tau = \frac{u(x,t+\Delta t) - u}{\Delta t} - \frac{h^2}{2\Delta t}D_+D_-u + aD_0u τ = Δ t u ( x , t + Δ t ) − u − 2Δ t h 2 D + D − u + a D 0 u です。2 階の剰余までの Taylor 展開 u ( x ± h ) = u ± h u x + h 2 2 u x x ( x ± ′ ) u(x\pm h) = u \pm hu_x + \frac{h^2}{2}u_{xx}(x'_\pm) u ( x ± h ) = u ± h u x + 2 h 2 u xx ( x ± ′ ) ∣ D + D − u ∣ ≤ U 2 |D_+D_-u| \le U_2 ∣ D + D − u ∣ ≤ U 2 補題 2.3 の 2 から ∣ D 0 u − u x ∣ ≤ h 2 6 U 3 |D_0u - u_x| \le \frac{h^2}{6}U_3 ∣ D 0 u − u x ∣ ≤ 6 h 2 U 3 ∣ τ ∣ ≤ Δ t 2 a 2 U 2 + h 2 2 Δ t U 2 + ∣ a ∣ h 2 6 U 3 |\tau| \le \frac{\Delta t}{2}a^2U_2 + \frac{h^2}{2\Delta t}U_2 + \frac{|a|h^2}{6}U_3 ∣ τ ∣ ≤ 2 Δ t a 2 U 2 + 2Δ t h 2 U 2 + 6 ∣ a ∣ h 2 U 3 Δ t = λ h \Delta t = \lambda h Δ t = λh
3. Lax–Wendroff. 1 − cos θ = 2 s 2 1 - \cos\theta = 2s^2 1 − cos θ = 2 s 2 g = 1 − 2 ν 2 s 2 − i ν sin θ g = 1 - 2\nu^2s^2 - i\nu\sin\theta g = 1 − 2 ν 2 s 2 − i ν sin θ sin 2 θ = 4 s 2 ( 1 − s 2 ) \sin^2\theta = 4s^2(1 - s^2) sin 2 θ = 4 s 2 ( 1 − s 2 )
∣ g ∣ 2 = ( 1 − 2 ν 2 s 2 ) 2 + 4 ν 2 s 2 ( 1 − s 2 ) = 1 − 4 ν 2 s 2 + 4 ν 4 s 4 + 4 ν 2 s 2 − 4 ν 2 s 4 = 1 − 4 ν 2 ( 1 − ν 2 ) s 4 |g|^2 = (1 - 2\nu^2s^2)^2 + 4\nu^2s^2(1 - s^2) = 1 - 4\nu^2s^2 + 4\nu^4s^4 + 4\nu^2s^2 - 4\nu^2s^4 = 1 - 4\nu^2(1-\nu^2)s^4 ∣ g ∣ 2 = ( 1 − 2 ν 2 s 2 ) 2 + 4 ν 2 s 2 ( 1 − s 2 ) = 1 − 4 ν 2 s 2 + 4 ν 4 s 4 + 4 ν 2 s 2 − 4 ν 2 s 4 = 1 − 4 ν 2 ( 1 − ν 2 ) s 4 です。∣ ν ∣ ≤ 1 |\nu| \le 1 ∣ ν ∣ ≤ 1 ∣ g ∣ ≤ 1 |g| \le 1 ∣ g ∣ ≤ 1 ∣ ν ∣ > 1 |\nu| > 1 ∣ ν ∣ > 1 θ = π \theta = \pi θ = π ∣ g ∣ 2 = 1 + 4 ν 2 ( ν 2 − 1 ) > 1 |g|^2 = 1 + 4\nu^2(\nu^2 - 1) > 1 ∣ g ∣ 2 = 1 + 4 ν 2 ( ν 2 − 1 ) > 1
τ = u ( x , t + Δ t ) − u Δ t + a D 0 u − a 2 Δ t 2 D + D − u \tau = \frac{u(x,t+\Delta t) - u}{\Delta t} + aD_0u - \frac{a^2\Delta t}{2}D_+D_-u τ = Δ t u ( x , t + Δ t ) − u + a D 0 u − 2 a 2 Δ t D + D − u で、u ( x , t + Δ t ) − u Δ t = u t + Δ t 2 u t t + Δ t 2 6 u t t t ( x , t ′ ) \frac{u(x,t+\Delta t) - u}{\Delta t} = u_t + \frac{\Delta t}{2}u_{tt} + \frac{\Delta t^2}{6}u_{ttt}(x,t') Δ t u ( x , t + Δ t ) − u = u t + 2 Δ t u tt + 6 Δ t 2 u ttt ( x , t ′ ) D 0 u = u x + R 1 D_0u = u_x + R_1 D 0 u = u x + R 1 D + D − u = u x x + R 2 D_+D_-u = u_{xx} + R_2 D + D − u = u xx + R 2 ∣ R 1 ∣ ≤ h 2 6 U 3 |R_1| \le \frac{h^2}{6}U_3 ∣ R 1 ∣ ≤ 6 h 2 U 3 ∣ R 2 ∣ ≤ h 2 12 U 4 |R_2| \le \frac{h^2}{12}U_4 ∣ R 2 ∣ ≤ 12 h 2 U 4 補題 2.3 )を代入すると
τ = ( u t + a u x ) ⏟ = 0 + Δ t 2 ( u t t − a 2 u x x ) ⏟ = 0 + Δ t 2 6 u t t t ( x , t ′ ) + a R 1 − a 2 Δ t 2 R 2 \tau = \underbrace{(u_t + au_x)}_{=0} + \frac{\Delta t}{2}\underbrace{(u_{tt} - a^2u_{xx})}_{=0} + \frac{\Delta t^2}{6}u_{ttt}(x,t') + aR_1 - \frac{a^2\Delta t}{2}R_2 τ = = 0 ( u t + a u x ) + 2 Δ t = 0 ( u tt − a 2 u xx ) + 6 Δ t 2 u ttt ( x , t ′ ) + a R 1 − 2 a 2 Δ t R 2 です。∣ u t t t ∣ ≤ ∣ a ∣ 3 U 3 |u_{ttt}| \le |a|^3U_3 ∣ u ttt ∣ ≤ ∣ a ∣ 3 U 3 ∣ a ∣ 3 Δ t 2 = ∣ a ∣ ν 2 h 2 |a|^3\Delta t^2 = |a|\nu^2h^2 ∣ a ∣ 3 Δ t 2 = ∣ a ∣ ν 2 h 2 ∣ τ ∣ ≤ ∣ a ∣ h 2 6 ν 2 U 3 + ∣ a ∣ h 2 6 U 3 + a 2 Δ t h 2 24 U 4 |\tau| \le \frac{|a|h^2}{6}\nu^2U_3 + \frac{|a|h^2}{6}U_3 + \frac{a^2\Delta t\,h^2}{24}U_4 ∣ τ ∣ ≤ 6 ∣ a ∣ h 2 ν 2 U 3 + 6 ∣ a ∣ h 2 U 3 + 24 a 2 Δ t h 2 U 4
4. FTCS. g = 1 − i ν sin θ g = 1 - i\nu\sin\theta g = 1 − i ν sin θ ∣ g ∣ 2 = 1 + ν 2 sin 2 θ |g|^2 = 1 + \nu^2\sin^2\theta ∣ g ∣ 2 = 1 + ν 2 sin 2 θ θ = π / 2 \theta = \pi/2 θ = π /2 ∣ g ∣ = 1 + ν 2 > 1 |g| = \sqrt{1 + \nu^2} > 1 ∣ g ∣ = 1 + ν 2 > 1 a ≠ 0 a \ne 0 a = 0 λ > 0 \lambda > 0 λ > 0 ν ≠ 0 \nu \ne 0 ν = 0 τ = u ( x , t + Δ t ) − u Δ t + a D 0 u = Δ t 2 u t t ( x , t ′ ) + a R 1 \tau = \frac{u(x,t+\Delta t) - u}{\Delta t} + aD_0u = \frac{\Delta t}{2}u_{tt}(x,t') + aR_1 τ = Δ t u ( x , t + Δ t ) − u + a D 0 u = 2 Δ t u tt ( x , t ′ ) + a R 1
∎ FTCS は整合的で CFL 条件も満たしますが不安定なので、定理 4.4 により収束しません。不安定性は格子比を固定したときのものです。Δ t = μ h 2 \Delta t = \mu h^2 Δ t = μ h 2 Δ t \Delta t Δ t h 2 h^2 h 2 ν 2 = a 2 μ Δ t \nu^2 = a^2\mu\Delta t ν 2 = a 2 μ Δ t 演習 10.3 )が、時間ステップの数が h − 2 h^{-2} h − 2
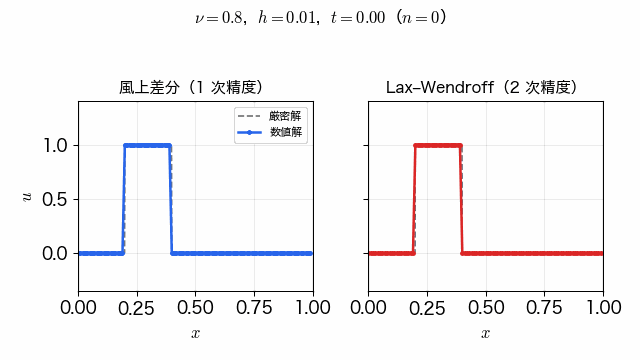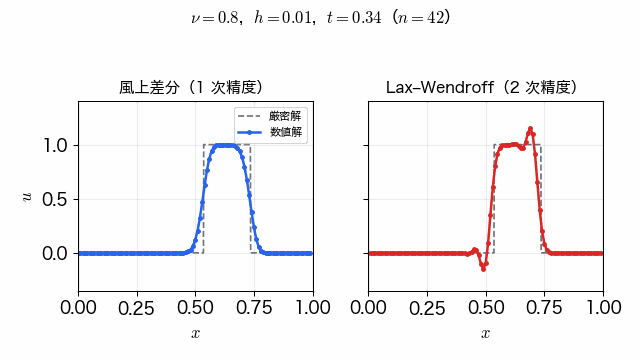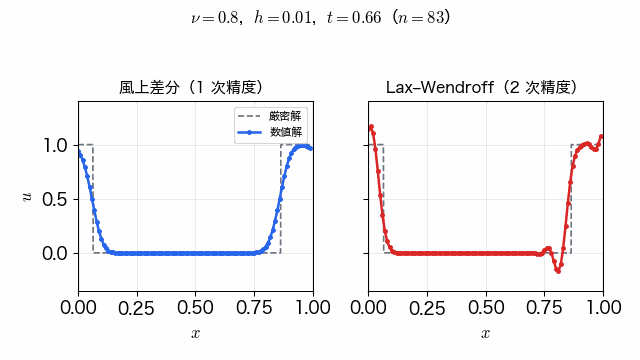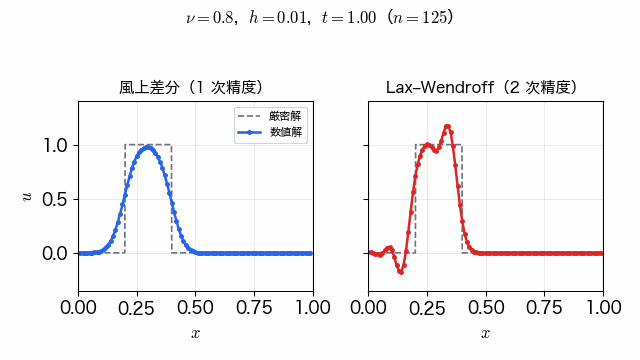
0 1 1.28 0 π/2 π θ FTCS(1 超:不安定) Lax–Friedrichs(点線) 風上差分(実線) Lax–Wendroff(一点鎖線) CFL 数 ν = 0.8 のときの増幅因子の大きさ |g(θ)|(0 ≤ θ ≤ π)。破線の水平線が 1。FTCS だけが 1 を超え、θ = π/2 の細かい波が 1 ステップごとに約 1.28 倍に育つ。風上差分・Lax–Friedrichs・Lax–Wendroff は 1 以下で、その分だけ波が減衰する。Lax–Wendroff は θ が小さいところでほとんど減衰せず、θ = π 付近で強く減衰する。 矩形波を実際に運んでみると、風上差分と Lax–Wendroff の違いが目に見えます。次の動画は ν = 0.8 \nu = 0.8 ν = 0.8 h = 0.01 h = 0.01 h = 0.01
周期境界で矩形波を 1 周期運ぶ。破線が厳密解。風上差分(左)は 1 次精度で波形がなまり、Lax–Wendroff(右)は 2 次精度で立ち上がりは鋭いが、後ろに振動が出て 1 を超える。 系 7.2 (周期境界での収束の次数 ) ✓
u 0 u_0 u 0 1 1 1 C 4 C^4 C 4 h = 1 / N h = 1/N h = 1/ N λ \lambda λ 定理 7.1 の安定条件(風上差分は 0 < ν ≤ 1 0 < \nu \le 1 0 < ν ≤ 1 ∣ ν ∣ ≤ 1 |\nu| \le 1 ∣ ν ∣ ≤ 1 u j 0 = u 0 ( x j ) u^0_j = u_0(x_j) u j 0 = u 0 ( x j ) u n u^n u n
( h ∑ j = 0 N − 1 ∣ u ( x j , t n ) − u j n ∣ 2 ) 1 / 2 ≤ t n max x , t ∣ τ ( x , t ) ∣ \Bigl(h\sum_{j=0}^{N-1}|u(x_j, t_n) - u^n_j|^2\Bigr)^{1/2} \le t_n\max_{x,t}|\tau(x,t)| ( h j = 0 ∑ N − 1 ∣ u ( x j , t n ) − u j n ∣ 2 ) 1/2 ≤ t n x , t max ∣ τ ( x , t ) ∣ を満たす。右辺は風上差分と Lax–Friedrichs で O ( h ) O(h) O ( h ) O ( h 2 ) O(h^2) O ( h 2 )
証明(系 7.2) 補題 5.3 と max θ ∣ g ∣ ≤ 1 \max_\theta|g| \le 1 max θ ∣ g ∣ ≤ 1 C N \mathbb{C}^N C N ∥ C n ∥ ≤ 1 \|C^n\| \le 1 ∥ C n ∥ ≤ 1 w j n = u ( x j , t n ) w^n_j = u(x_j, t_n) w j n = u ( x j , t n ) τ j n = ( w j n + 1 − ( C w n ) j ) / Δ t = τ ( x j , t n ) \tau^n_j = (w^{n+1}_j - (Cw^n)_j)/\Delta t = \tau(x_j, t_n) τ j n = ( w j n + 1 − ( C w n ) j ) /Δ t = τ ( x j , t n ) h N = 1 hN = 1 h N = 1 ∥ τ n ∥ h ≤ max ∣ τ ∣ \|\tau^n\|_h \le \max|\tau| ∥ τ n ∥ h ≤ max ∣ τ ∣ 補題 4.1 を K = 1 K = 1 K = 1 e 0 = 0 e^0 = 0 e 0 = 0 定理 7.1 の τ \tau τ
∎ 例 7.3 (CFL 数 1 では風上差分が厳密になる )
ν = 1 \nu = 1 ν = 1 u j n + 1 = u j − 1 n u^{n+1}_j = u^n_{j-1} u j n + 1 = u j − 1 n a Δ t = h a\Delta t = h a Δ t = h u ( x j , t n + 1 ) = u 0 ( x j − a t n + 1 ) = u 0 ( x j − 1 − a t n ) = u ( x j − 1 , t n ) u(x_j, t_{n+1}) = u_0(x_j - at_{n+1}) = u_0(x_{j-1} - at_n) = u(x_{j-1}, t_n) u ( x j , t n + 1 ) = u 0 ( x j − a t n + 1 ) = u 0 ( x j − 1 − a t n ) = u ( x j − 1 , t n ) ν = 1 \nu = 1 ν = 1 u j n + 1 = u j − 1 n u^{n+1}_j = u^n_{j-1} u j n + 1 = u j − 1 n a a a ν = 1 \nu = 1 ν = 1
定義 8.1 (数値的な散逸と分散 ) ↗
移流方程式の厳密解では、波 e i ξ x e^{i\xi x} e i ξ x e − i a ξ Δ t = e − i ν θ e^{-ia\xi\Delta t} = e^{-i\nu\theta} e − ia ξ Δ t = e − i ν θ θ = h ξ \theta = h\xi θ = h ξ g ( θ ) g(\theta) g ( θ ) ∣ g ( θ ) ∣ < 1 |g(\theta)| < 1 ∣ g ( θ ) ∣ < 1 数値的な散逸 、arg g ( θ ) ≠ − ν θ \arg g(\theta) \ne -\nu\theta arg g ( θ ) = − ν θ 数値的な分散 という。
定理 7.1 の ∣ g ∣ 2 |g|^2 ∣ g ∣ 2 1 − ∣ g ∣ 2 1 - |g|^2 1 − ∣ g ∣ 2 s 2 ≈ θ 2 / 4 s^2 \approx \theta^2/4 s 2 ≈ θ 2 /4 s 4 s^4 s 4
次の命題の考え方は、「移流方程式の近似として作ったスキームは、実は少しずれた別の方程式をより高い精度で解いている」というものです。風上差分の場合、そのずれは拡散項 κ w x x \kappa w_{xx} κ w xx
命題 8.2 (修正方程式:数値粘性と分散 ) ✓
a > 0 a > 0 a > 0 ν = a Δ t / h \nu = a\Delta t/h ν = a Δ t / h
κ = a h 2 ( 1 − ν ) \kappa = \frac{ah}{2}(1 - \nu) κ = 2 ah ( 1 − ν ) w w w w t + a w x = κ w x x w_t + aw_x = \kappa w_{xx} w t + a w x = κ w xx w w w τ w = w ( x , t + Δ t ) − w Δ t + a D − w \tau_w = \frac{w(x,t+\Delta t) - w}{\Delta t} + aD_-w τ w = Δ t w ( x , t + Δ t ) − w + a D − w ∣ τ w ∣ ≤ ( a κ Δ t + a h 2 6 ) sup ∣ w x x x ∣ + κ 2 Δ t 2 sup ∣ w x x x x ∣ + Δ t 2 6 sup ∣ w t t t ∣ |\tau_w| \le \Bigl(a\kappa\Delta t + \frac{ah^2}{6}\Bigr)\sup|w_{xxx}| + \frac{\kappa^2\Delta t}{2}\sup|w_{xxxx}| + \frac{\Delta t^2}{6}\sup|w_{ttt}| ∣ τ w ∣ ≤ ( aκ Δ t + 6 a h 2 ) sup ∣ w xxx ∣ + 2 κ 2 Δ t sup ∣ w xxxx ∣ + 6 Δ t 2 sup ∣ w ttt ∣ を満たす。Δ t / h \Delta t/h Δ t / h O ( h 2 ) O(h^2) O ( h 2 ) u 0 ∈ C 5 u_0 \in C^5 u 0 ∈ C 5 u = u 0 ( x − a t ) u = u_0(x - at) u = u 0 ( x − a t )
τ = a h 2 6 ( 1 − ν 2 ) u x x x + ρ , ∣ ρ ∣ ≤ a 4 Δ t 3 24 U 4 + a 2 Δ t h 2 24 U 4 + a h 4 120 U 5 \tau = \frac{ah^2}{6}(1 - \nu^2)u_{xxx} + \rho,\qquad|\rho| \le \frac{a^4\Delta t^3}{24}U_4 + \frac{a^2\Delta t\,h^2}{24}U_4 + \frac{ah^4}{120}U_5 τ = 6 a h 2 ( 1 − ν 2 ) u xxx + ρ , ∣ ρ ∣ ≤ 24 a 4 Δ t 3 U 4 + 24 a 2 Δ t h 2 U 4 + 120 a h 4 U 5 を満たす。
証明(命題 8.2) 1. 3 階の剰余までの Taylor 展開から
w ( x , t + Δ t ) − w Δ t = w t + Δ t 2 w t t + Δ t 2 6 w t t t ( x , t ′ ) , D − w = w x − h 2 w x x + h 2 6 w x x x ( x ′ , t ) \frac{w(x,t+\Delta t) - w}{\Delta t} = w_t + \frac{\Delta t}{2}w_{tt} + \frac{\Delta t^2}{6}w_{ttt}(x,t'),\qquad D_-w = w_x - \frac{h}{2}w_{xx} + \frac{h^2}{6}w_{xxx}(x',t) Δ t w ( x , t + Δ t ) − w = w t + 2 Δ t w tt + 6 Δ t 2 w ttt ( x , t ′ ) , D − w = w x − 2 h w xx + 6 h 2 w xxx ( x ′ , t ) です。w t = − a w x + κ w x x w_t = -aw_x + \kappa w_{xx} w t = − a w x + κ w xx t t t x x x
w t t = − a w x t + κ w x x t = − a ( − a w x x + κ w x x x ) + κ ( − a w x x x + κ w x x x x ) = a 2 w x x − 2 a κ w x x x + κ 2 w x x x x w_{tt} = -aw_{xt} + \kappa w_{xxt} = -a(-aw_{xx} + \kappa w_{xxx}) + \kappa(-aw_{xxx} + \kappa w_{xxxx}) = a^2w_{xx} - 2a\kappa w_{xxx} + \kappa^2w_{xxxx} w tt = − a w x t + κ w xx t = − a ( − a w xx + κ w xxx ) + κ ( − a w xxx + κ w xxxx ) = a 2 w xx − 2 aκ w xxx + κ 2 w xxxx です。代入すると
τ w = ( w t + a w x ) + ( a 2 Δ t 2 − a h 2 ) w x x − a κ Δ t w x x x + κ 2 Δ t 2 w x x x x + Δ t 2 6 w t t t ( x , t ′ ) + a h 2 6 w x x x ( x ′ , t ) \tau_w = \bigl(w_t + aw_x\bigr) + \Bigl(\frac{a^2\Delta t}{2} - \frac{ah}{2}\Bigr)w_{xx} - a\kappa\Delta t\,w_{xxx} + \frac{\kappa^2\Delta t}{2}w_{xxxx} + \frac{\Delta t^2}{6}w_{ttt}(x,t') + \frac{ah^2}{6}w_{xxx}(x',t) τ w = ( w t + a w x ) + ( 2 a 2 Δ t − 2 ah ) w xx − aκ Δ t w xxx + 2 κ 2 Δ t w xxxx + 6 Δ t 2 w ttt ( x , t ′ ) + 6 a h 2 w xxx ( x ′ , t ) で、a 2 Δ t 2 − a h 2 = − a h 2 ( 1 − ν ) = − κ \frac{a^2\Delta t}{2} - \frac{ah}{2} = -\frac{ah}{2}(1 - \nu) = -\kappa 2 a 2 Δ t − 2 ah = − 2 ah ( 1 − ν ) = − κ w t + a w x − κ w x x = 0 w_t + aw_x - \kappa w_{xx} = 0 w t + a w x − κ w xx = 0 κ = O ( h ) \kappa = O(h) κ = O ( h ) Δ t = O ( h ) \Delta t = O(h) Δ t = O ( h ) O ( h 2 ) O(h^2) O ( h 2 )
2. 定理 7.1 の 3 の証明より 1 つ高い次数まで展開します。u ( x , t + Δ t ) − u Δ t = u t + Δ t 2 u t t + Δ t 2 6 u t t t + Δ t 3 24 u t t t t ( x , t ′ ) \frac{u(x,t+\Delta t) - u}{\Delta t} = u_t + \frac{\Delta t}{2}u_{tt} + \frac{\Delta t^2}{6}u_{ttt} + \frac{\Delta t^3}{24}u_{tttt}(x,t') Δ t u ( x , t + Δ t ) − u = u t + 2 Δ t u tt + 6 Δ t 2 u ttt + 24 Δ t 3 u tttt ( x , t ′ ) D 0 u D_0u D 0 u u ( x ± h ) = ∑ k = 0 4 ( ± h ) k k ! ∂ x k u ± h 5 120 ∂ x 5 u ( x ± ′ ) u(x \pm h) = \sum_{k=0}^{4}\frac{(\pm h)^k}{k!}\partial_x^ku \pm \frac{h^5}{120}\partial_x^5u(x'_\pm) u ( x ± h ) = ∑ k = 0 4 k ! ( ± h ) k ∂ x k u ± 120 h 5 ∂ x 5 u ( x ± ′ ) D 0 u = u x + h 2 6 u x x x + R 1 ′ D_0u = u_x + \frac{h^2}{6}u_{xxx} + R_1' D 0 u = u x + 6 h 2 u xxx + R 1 ′ ∣ R 1 ′ ∣ ≤ h 4 120 U 5 |R_1'| \le \frac{h^4}{120}U_5 ∣ R 1 ′ ∣ ≤ 120 h 4 U 5 D + D − u = u x x + R 2 D_+D_-u = u_{xx} + R_2 D + D − u = u xx + R 2 ∣ R 2 ∣ ≤ h 2 12 U 4 |R_2| \le \frac{h^2}{12}U_4 ∣ R 2 ∣ ≤ 12 h 2 U 4 補題 2.3 の 3 です。u t + a u x = 0 u_t + au_x = 0 u t + a u x = 0 u t t = a 2 u x x u_{tt} = a^2u_{xx} u tt = a 2 u xx u t t t = − a 3 u x x x u_{ttt} = -a^3u_{xxx} u ttt = − a 3 u xxx
τ = − a 3 Δ t 2 6 u x x x + a h 2 6 u x x x + Δ t 3 24 u t t t t ( x , t ′ ) + a R 1 ′ − a 2 Δ t 2 R 2 \tau = -\frac{a^3\Delta t^2}{6}u_{xxx} + \frac{ah^2}{6}u_{xxx} + \frac{\Delta t^3}{24}u_{tttt}(x,t') + aR_1' - \frac{a^2\Delta t}{2}R_2 τ = − 6 a 3 Δ t 2 u xxx + 6 a h 2 u xxx + 24 Δ t 3 u tttt ( x , t ′ ) + a R 1 ′ − 2 a 2 Δ t R 2 で、a 3 Δ t 2 = a ν 2 h 2 a^3\Delta t^2 = a\nu^2h^2 a 3 Δ t 2 = a ν 2 h 2 a h 2 6 ( 1 − ν 2 ) u x x x \frac{ah^2}{6}(1-\nu^2)u_{xxx} 6 a h 2 ( 1 − ν 2 ) u xxx ρ \rho ρ ∣ u t t t t ∣ ≤ a 4 U 4 |u_{tttt}| \le a^4U_4 ∣ u tttt ∣ ≤ a 4 U 4
∎ 1 は「風上差分は、移流方程式を 1 次の精度で近似するが、移流拡散方程式 w t + a w x = κ w x x w_t + aw_x = \kappa w_{xx} w t + a w x = κ w xx κ = a h 2 ( 1 − ν ) ≥ 0 \kappa = \frac{ah}{2}(1 - \nu) \ge 0 κ = 2 ah ( 1 − ν ) ≥ 0 数値粘性 で、不連続をなまらせる原因です。ν > 1 \nu > 1 ν > 1 κ < 0 \kappa < 0 κ < 0 u t + a u x = − a h 2 6 ( 1 − ν 2 ) u x x x u_t + au_x = -\frac{ah^2}{6}(1-\nu^2)u_{xxx} u t + a u x = − 6 a h 2 ( 1 − ν 2 ) u xxx ξ \xi ξ a ( 1 − h 2 ξ 2 6 ( 1 − ν 2 ) ) a\bigl(1 - \frac{h^2\xi^2}{6}(1 - \nu^2)\bigr) a ( 1 − 6 h 2 ξ 2 ( 1 − ν 2 ) )
定義 8.3 (単調性を保つスキーム ) ↗
スキームが単調性を保つ とは、u j n ≤ u j + 1 n u^n_j \le u^n_{j+1} u j n ≤ u j + 1 n j j j u j n + 1 ≤ u j + 1 n + 1 u^{n+1}_j \le u^{n+1}_{j+1} u j n + 1 ≤ u j + 1 n + 1 j j j
単調性を保つスキームは、単調な初期値に新しい極値(振動)を作りません。
定理 8.4 (Godunov の次数の壁 ) ✓
a ≠ 0 a \ne 0 a = 0 λ = Δ t / h \lambda = \Delta t/h λ = Δ t / h a k a_k a k − l ≤ k ≤ r -l \le k \le r − l ≤ k ≤ r h h h u j n + 1 = ∑ k a k u j + k n u^{n+1}_j = \sum_ka_ku^n_{j+k} u j n + 1 = ∑ k a k u j + k n
スキームが単調性を保つことと、すべての k k k a k ≥ 0 a_k \ge 0 a k ≥ 0
3 階までの導関数が有界なすべての u 0 ∈ C 3 ( R ) u_0 \in C^3(\mathbb{R}) u 0 ∈ C 3 ( R ) u t + a u x = 0 u_t + au_x = 0 u t + a u x = 0 sup ∣ τ ∣ ≤ c h 2 \sup|\tau| \le ch^2 sup ∣ τ ∣ ≤ c h 2 c c c u 0 u_0 u 0 ∑ k a k = 1 \sum_ka_k = 1 ∑ k a k = 1 ∑ k k a k = − ν \sum_kka_k = -\nu ∑ k k a k = − ν ∑ k k 2 a k = ν 2 \sum_kk^2a_k = \nu^2 ∑ k k 2 a k = ν 2
1 と 2 の両方が成り立つのは、ν = a λ \nu = a\lambda ν = aλ u j n + 1 = u j − ν n u^{n+1}_j = u^n_{j-\nu} u j n + 1 = u j − ν n
証明(定理 8.4) 1. u j + 1 n + 1 − u j n + 1 = ∑ k a k ( u j + k + 1 n − u j + k n ) u^{n+1}_{j+1} - u^{n+1}_j = \sum_ka_k(u^n_{j+k+1} - u^n_{j+k}) u j + 1 n + 1 − u j n + 1 = ∑ k a k ( u j + k + 1 n − u j + k n ) a k ≥ 0 a_k \ge 0 a k ≥ 0 u n u^n u n u i n = 0 u^n_i = 0 u i n = 0 i ≤ 0 i \le 0 i ≤ 0 u i n = 1 u^n_i = 1 u i n = 1 i ≥ 1 i \ge 1 i ≥ 1 u j + k + 1 n − u j + k n u^n_{j+k+1} - u^n_{j+k} u j + k + 1 n − u j + k n j + k = 0 j + k = 0 j + k = 0 1 1 1 0 0 0 u j + 1 n + 1 − u j n + 1 = a − j u^{n+1}_{j+1} - u^{n+1}_j = a_{-j} u j + 1 n + 1 − u j n + 1 = a − j − l ≤ − j ≤ r -l \le -j \le r − l ≤ − j ≤ r 0 0 0 k k k a k ≥ 0 a_k \ge 0 a k ≥ 0
2. y = x − a t y = x - at y = x − a t u ( x + k h , t ) = u 0 ( y + k h ) u(x + kh, t) = u_0(y + kh) u ( x + k h , t ) = u 0 ( y + k h ) u ( x , t + Δ t ) = u 0 ( y − a Δ t ) = u 0 ( y − ν h ) u(x, t + \Delta t) = u_0(y - a\Delta t) = u_0(y - \nu h) u ( x , t + Δ t ) = u 0 ( y − a Δ t ) = u 0 ( y − ν h ) u 0 ( y + σ h ) = u 0 ( y ) + σ h u 0 ′ ( y ) + σ 2 h 2 2 u 0 ′ ′ ( y ) + σ 3 h 3 6 u 0 ′ ′ ′ ( c σ ) u_0(y + \sigma h) = u_0(y) + \sigma hu_0'(y) + \frac{\sigma^2h^2}{2}u_0''(y) + \frac{\sigma^3h^3}{6}u_0'''(c_\sigma) u 0 ( y + σ h ) = u 0 ( y ) + σ h u 0 ′ ( y ) + 2 σ 2 h 2 u 0 ′′ ( y ) + 6 σ 3 h 3 u 0 ′′′ ( c σ ) σ = − ν \sigma = -\nu σ = − ν σ = k \sigma = k σ = k
Δ t τ = u 0 ( y − ν h ) − ∑ k a k u 0 ( y + k h ) = m 0 u 0 ( y ) + m 1 h u 0 ′ ( y ) + m 2 h 2 2 u 0 ′ ′ ( y ) + R , \Delta t\,\tau = u_0(y - \nu h) - \sum_ka_ku_0(y + kh) = m_0u_0(y) + m_1hu_0'(y) + \frac{m_2h^2}{2}u_0''(y) + R, Δ t τ = u 0 ( y − ν h ) − k ∑ a k u 0 ( y + k h ) = m 0 u 0 ( y ) + m 1 h u 0 ′ ( y ) + 2 m 2 h 2 u 0 ′′ ( y ) + R , m 0 = 1 − ∑ k a k , m 1 = − ν − ∑ k k a k , m 2 = ν 2 − ∑ k k 2 a k , ∣ R ∣ ≤ h 3 6 ( ∣ ν ∣ 3 + ∑ k ∣ a k ∣ ∣ k ∣ 3 ) U 3 m_0 = 1 - \sum_ka_k,\quad m_1 = -\nu - \sum_kka_k,\quad m_2 = \nu^2 - \sum_kk^2a_k,\quad|R| \le \frac{h^3}{6}\Bigl(|\nu|^3 + \sum_k|a_k||k|^3\Bigr)U_3 m 0 = 1 − k ∑ a k , m 1 = − ν − k ∑ k a k , m 2 = ν 2 − k ∑ k 2 a k , ∣ R ∣ ≤ 6 h 3 ( ∣ ν ∣ 3 + k ∑ ∣ a k ∣∣ k ∣ 3 ) U 3 です。仮定から ∣ Δ t τ ∣ ≤ c λ h 3 |\Delta t\,\tau| \le c\lambda h^3 ∣Δ t τ ∣ ≤ c λ h 3 ∣ m 0 u 0 ( y ) + m 1 h u 0 ′ ( y ) + m 2 h 2 2 u 0 ′ ′ ( y ) ∣ ≤ c ′ h 3 |m_0u_0(y) + m_1hu_0'(y) + \frac{m_2h^2}{2}u_0''(y)| \le c'h^3 ∣ m 0 u 0 ( y ) + m 1 h u 0 ′ ( y ) + 2 m 2 h 2 u 0 ′′ ( y ) ∣ ≤ c ′ h 3 c ′ c' c ′ h h h u 0 = 1 u_0 = 1 u 0 = 1 ∣ m 0 ∣ ≤ c ′ h 3 |m_0| \le c'h^3 ∣ m 0 ∣ ≤ c ′ h 3 m 0 m_0 m 0 h h h h → 0 h \to 0 h → 0 m 0 = 0 m_0 = 0 m 0 = 0 u 0 = sin x u_0 = \sin x u 0 = sin x y = 0 y = 0 y = 0 u 0 ( 0 ) = 0 u_0(0) = 0 u 0 ( 0 ) = 0 u 0 ′ ( 0 ) = 1 u_0'(0) = 1 u 0 ′ ( 0 ) = 1 u 0 ′ ′ ( 0 ) = 0 u_0''(0) = 0 u 0 ′′ ( 0 ) = 0 ∣ m 1 ∣ h ≤ c ′ h 3 |m_1|h \le c'h^3 ∣ m 1 ∣ h ≤ c ′ h 3 m 1 = 0 m_1 = 0 m 1 = 0 u 0 = cos x u_0 = \cos x u 0 = cos x y = 0 y = 0 y = 0 u 0 ′ ( 0 ) = 0 u_0'(0) = 0 u 0 ′ ( 0 ) = 0 u 0 ′ ′ ( 0 ) = − 1 u_0''(0) = -1 u 0 ′′ ( 0 ) = − 1 m 0 = 0 m_0 = 0 m 0 = 0 ∣ m 2 ∣ h 2 2 ≤ c ′ h 3 \frac{|m_2|h^2}{2} \le c'h^3 2 ∣ m 2 ∣ h 2 ≤ c ′ h 3 m 2 = 0 m_2 = 0 m 2 = 0
3. a k ≥ 0 a_k \ge 0 a k ≥ 0
ν 2 = ( ∑ k k a k ⋅ a k ) 2 ≤ ( ∑ k k 2 a k ) ( ∑ k a k ) = ν 2 ⋅ 1 \nu^2 = \Bigl(\sum_kk\sqrt{a_k}\cdot\sqrt{a_k}\Bigr)^2 \le \Bigl(\sum_kk^2a_k\Bigr)\Bigl(\sum_ka_k\Bigr) = \nu^2\cdot1 ν 2 = ( k ∑ k a k ⋅ a k ) 2 ≤ ( k ∑ k 2 a k ) ( k ∑ a k ) = ν 2 ⋅ 1 で、等号が成り立っています。Cauchy–Schwarz の不等式の等号は、ベクトル ( k a k ) k (k\sqrt{a_k})_k ( k a k ) k ( a k ) k (\sqrt{a_k})_k ( a k ) k ∑ k a k = 1 \sum_ka_k = 1 ∑ k a k = 1 ( a k ) k ≠ 0 (\sqrt{a_k})_k \ne 0 ( a k ) k = 0 β \beta β k a k = β a k k\sqrt{a_k} = \beta\sqrt{a_k} k a k = β a k k k k a k ≠ 0 a_k \ne 0 a k = 0 k k k k = β k = \beta k = β a k ≠ 0 a_k \ne 0 a k = 0 k k k k 0 k_0 k 0 a k 0 = 1 a_{k_0} = 1 a k 0 = 1 k 0 = ∑ k k a k = − ν k_0 = \sum_kka_k = -\nu k 0 = ∑ k k a k = − ν ν = − k 0 \nu = -k_0 ν = − k 0 u j n + 1 = u j − ν n u^{n+1}_j = u^n_{j-\nu} u j n + 1 = u j − ν n a Δ t = ν h a\Delta t = \nu h a Δ t = ν h u ( x j , t n + 1 ) = u ( x j − ν h , t n ) u(x_j, t_{n+1}) = u(x_j - \nu h, t_n) u ( x j , t n + 1 ) = u ( x j − ν h , t n )
∎ 2 次精度と「振動を作らない」は、線形スキームでは両立しません。風上差分(a − 1 = ν a_{-1} = \nu a − 1 = ν a 0 = 1 − ν a_0 = 1 - \nu a 0 = 1 − ν a 1 = ν ( ν − 1 ) 2 < 0 a_1 = \frac{\nu(\nu - 1)}{2} < 0 a 1 = 2 ν ( ν − 1 ) < 0 0 < ν < 1 0 < \nu < 1 0 < ν < 1
周期 1 1 1 u t + u x = 0 u_t + u_x = 0 u t + u x = 0 ν = 0.8 \nu = 0.8 ν = 0.8 T = 1 T = 1 T = 1 u 0 ( x − t ) u_0(x - t) u 0 ( x − t ) T = 1 T = 1 T = 1 e sin 2 π x e^{\sin 2\pi x} e s i n 2 π x 1 / 2 1/2 1/2 ℓ 2 \ell^2 ℓ 2 N N N log 2 ( e N / e 2 N ) \log_2(e_N/e_{2N}) log 2 ( e N / e 2 N )
# Python 3.9.6 / NumPy 2.0.2(arm64)
um, up = np. roll ( u , 1 ), np. roll ( u , - 1 ) # u_{j-1}, u_{j+1}(周期境界)
return 0.5 * (up + um) - 0.5 * nu * (up - um)
return u - 0.5 * nu * (up - um) + 0.5 * nu ** 2 * (up - 2 * u + um)
return u - 0.5 * nu * (up - um) # FTCS
def solve ( N , nu , scheme , u0 , T= 1.0 ) :
n = round ( T / (nu * h) ) # a = 1, dt = nu * h
err = u - u0 ( (x - n * nu * h) % 1.0 ) # 厳密解は平行移動
return np. sqrt ( h * np. sum ( err ** 2 ))
smooth = lambda x : np. exp ( np. sin ( 2 * np.pi * x ))
hat = lambda x : np. maximum ( 0.0 , 1 - 4 * np. abs ( x - 0.5 ))
for name, u0 in [ ( " smooth " , smooth), ( " hat " , hat) ] :
for s in [ " upwind " , " LF " , " LW " , " FTCS " ] :
e = [ solve ( N , 0.8 , s , u0 ) for N in ( 40 , 80 , 160 , 320 , 640 ) ]
o = [ np. log2 ( e [ i ] / e [ i + 1 ]) for i in range ( 4 ) ]
print ( f " {s :7s } " + " " . join ( f " {v :9.2e } " for v in e )
+ " | " + " " . join ( f " {v :6.2f } " for v in o ))
upwind 9.97e-02 5.29e-02 2.73e-02 1.39e-02 7.00e-03 | 0.91 0.95 0.98 0.99
LF 1.97e-01 1.10e-01 5.90e-02 3.06e-02 1.56e-02 | 0.84 0.90 0.95 0.97
LW 1.77e-02 4.50e-03 1.13e-03 2.82e-04 7.06e-05 | 1.98 2.00 2.00 2.00
FTCS 1.27e+00 3.32e-01 4.85e+04 2.47e+26 1.61e+69 | 1.94 -17.16 -72.11 -142.23
upwind 6.24e-02 3.68e-02 2.17e-02 1.29e-02 7.66e-03 | 0.76 0.76 0.75 0.75
LF 1.09e-01 6.69e-02 3.98e-02 2.37e-02 1.41e-02 | 0.71 0.75 0.75 0.75
LW 2.85e-02 1.43e-02 7.24e-03 3.68e-03 1.87e-03 | 1.00 0.98 0.98 0.98
FTCS 1.93e+03 1.11e+08 1.88e+18 1.70e+39 4.69e+81 |-15.81 -33.98 -69.62 -140.99
検算. (a) 参照解は閉じた形(平行移動)です。(b) 滑らかな初期値での観測次数は、風上差分と Lax–Friedrichs で 1 1 1 2 2 2 系 7.2 と合います。FTCS は 定理 7.1 の 4 のとおり発散します。N = 640 N = 640 N = 640 n = 800 n = 800 n = 800 max ∣ g ∣ n = ( 1 + 0.8 2 ) 400 ≈ 10 86 \max|g|^n = (1 + 0.8^2)^{400} \approx 10^{86} max ∣ g ∣ n = ( 1 + 0. 8 2 ) 400 ≈ 1 0 86 10 − 16 10^{-16} 1 0 − 16 θ ≈ π / 2 \theta \approx \pi/2 θ ≈ π /2 10 70 10^{70} 1 0 70 1.6 × 10 69 1.6\times10^{69} 1.6 × 1 0 69 ν = 1 \nu = 1 ν = 1 N = 160 N = 160 N = 160 2.1 × 10 − 16 2.1\times10^{-16} 2.1 × 1 0 − 16 2.8 × 10 − 16 2.8\times10^{-16} 2.8 × 1 0 − 16 2.9 × 10 − 16 2.9\times10^{-16} 2.9 × 1 0 − 16 例 7.3 のとおり丸めの大きさです。(d) 修正方程式の確認として、初期値を sin 2 π x \sin 2\pi x sin 2 π x N = 320 N = 320 N = 320 ν = 0.8 \nu = 0.8 ν = 0.8 sin 2 π ( x − 1 ) \sin 2\pi(x - 1) sin 2 π ( x − 1 ) ℓ 2 \ell^2 ℓ 2 8.67 × 10 − 3 8.67\times10^{-3} 8.67 × 1 0 − 3 e − 4 π 2 κ sin 2 π ( x − 1 ) e^{-4\pi^2\kappa}\sin2\pi(x - 1) e − 4 π 2 κ sin 2 π ( x − 1 ) κ = h 2 ( 1 − ν ) \kappa = \frac{h}{2}(1 - \nu) κ = 2 h ( 1 − ν ) 3.38 × 10 − 5 3.38\times10^{-5} 3.38 × 1 0 − 5 命題 8.2 の 1 のとおり後者のほうが 2 桁以上近くなります。
例 9.1 (滑らかでない初期値では次数が落ちる )
三角形の初期値は連続ですが C 1 C^1 C 1 系 7.2 の仮定を満たしません。表では、風上差分と Lax–Friedrichs の観測次数は約 0.75 0.75 0.75 1 1 1 定理 4.2 の前半は一般の初期値での収束を保証します)が、次数は公称の値より下がっています。精度 p p p
次に、矩形波を初期値にして、CFL 数を変えたときの風上差分の最大値と、ν = 0.5 \nu = 0.5 ν = 0.5 ∑ j ∣ u j − u j − 1 ∣ \sum_j|u_j - u_{j-1}| ∑ j ∣ u j − u j − 1 ∣
# Python 3.9.6 / NumPy 2.0.2(arm64)
sq = np. where ( (x >= 0.25 ) & (x < 0.75 ) , 1.0 , 0.0 ) # 矩形波
tv = lambda u : np. sum ( np. abs ( u - np. roll ( u , 1 ))) # 全変動
return u - nu * (u - np. roll ( u , 1 ))
um, up = np. roll ( u , 1 ), np. roll ( u , - 1 )
return u - 0.5 * nu * (up - um) + 0.5 * nu ** 2 * (up - 2 * u + um)
print ( " 風上差分の最大値 max|u^n| と増幅因子の最大値の n 乗 " )
for nu in ( 0.5 , 1.0 , 1.1 ):
u, g = sq. copy (), max ( 1.0 , abs ( 1 - 2 * nu ))
row. append ( f "n= {n} : {np. max ( np. abs ( u )) :9.3e } ( {g ** n :9.3e } )" )
print ( f "nu= {nu} : " + " " . join ( row ))
for name, f in [ ( " upwind " , upwind), ( " LW " , lw) ] :
u, row = sq. copy (), [ tv ( sq ) ]
print ( f " {name :7s } " + " " . join ( f " {v :8.4f } " for v in row )
+ f " min= {u. min () :8.4f } max= {u. max () :8.4f } " )
風上差分の最大値 max|u^n| と増幅因子の最大値の n 乗
nu=0.5: n=50: 1.000e+00 (1.000e+00) n=100: 1.000e+00 (1.000e+00) n=200: 9.996e-01 (1.000e+00)
nu=1.0: n=50: 1.000e+00 (1.000e+00) n=100: 1.000e+00 (1.000e+00) n=200: 1.000e+00 (1.000e+00)
nu=1.1: n=50: 9.574e+02 (9.100e+03) n=100: 6.020e+06 (8.282e+07) n=200: 3.524e+14 (6.859e+15)
upwind 2.0000 2.0000 2.0000 2.0000 min= 0.0000 max= 1.0000
LW 2.0000 2.5000 2.8801 3.4455 min= -0.2041 max= 1.2041
検算. (a) ν ≤ 1 \nu \le 1 ν ≤ 1 1 1 1 定理 7.1 の 1 の ∥ u n + 1 ∥ ∞ ≤ ∥ u n ∥ ∞ \|u^{n+1}\|_\infty \le \|u^n\|_\infty ∥ u n + 1 ∥ ∞ ≤ ∥ u n ∥ ∞ ν = 1.1 \nu = 1.1 ν = 1.1 max θ ∣ g ∣ = ∣ g ( π ) ∣ = ∣ 1 − 2 ν ∣ = 1.2 \max_\theta|g| = |g(\pi)| = |1 - 2\nu| = 1.2 max θ ∣ g ∣ = ∣ g ( π ) ∣ = ∣1 − 2 ν ∣ = 1.2 補題 5.3 から ∥ u n ∥ h ≤ 1.2 n ∥ u 0 ∥ h \|u^n\|_h \le 1.2^n\|u^0\|_h ∥ u n ∥ h ≤ 1. 2 n ∥ u 0 ∥ h n = 50 → 100 n = 50 \to 100 n = 50 → 100 ( 6.020 × 10 6 / 957.4 ) 1 / 50 = 1.191 (6.020\times10^6/957.4)^{1/50} = 1.191 ( 6.020 × 1 0 6 /957.4 ) 1/50 = 1.191 n = 100 → 200 n = 100 \to 200 n = 100 → 200 1.196 1.196 1.196 1.2 1.2 1.2 θ = π \theta = \pi θ = π ∑ j ( − 1 ) j u j \sum_j(-1)^ju_j ∑ j ( − 1 ) j u j 0 0 0 π \pi π [ 0 , 1 ] [0, 1] [ 0 , 1 ] 定理 8.4 の 1)。Lax–Wendroff の全変動は増え、[ 0 , 1 ] [0,1] [ 0 , 1 ] − 0.20 -0.20 − 0.20 1.20 1.20 1.20 命題 8.2 の 2 の分散による振動です。
演習 10.1 易
a > 0 a > 0 a > 0 u j n + 1 = u j n − ν ( u j + 1 n − u j n ) u^{n+1}_j = u^n_j - \nu(u^n_{j+1} - u^n_j) u j n + 1 = u j n − ν ( u j + 1 n − u j n ) ν = a Δ t / h > 0 \nu = a\Delta t/h > 0 ν = a Δ t / h > 0 ν \nu ν
解答 (a) g ( θ ) = 1 + ν − ν e i θ g(\theta) = 1 + \nu - \nu e^{i\theta} g ( θ ) = 1 + ν − ν e i θ g ( π ) = 1 + 2 ν > 1 g(\pi) = 1 + 2\nu > 1 g ( π ) = 1 + 2 ν > 1 g g g Δ t \Delta t Δ t 定理 5.5 から不安定です。
(b) このスキームは u j n u^n_j u j n u j + 1 n u^n_{j+1} u j + 1 n l = 0 l = 0 l = 0 r = 1 r = 1 r = 1 定理 6.3 の必要条件は 0 ≤ − a λ ≤ 1 0 \le -a\lambda \le 1 0 ≤ − aλ ≤ 1 − a λ = − ν < 0 -a\lambda = -\nu < 0 − aλ = − ν < 0 [ x , x + t / λ ] [x, x + t/\lambda] [ x , x + t / λ ] x − a t x - at x − a t 定理 4.4 により不安定です(整合性は風上差分と同じ計算で ∣ τ ∣ ≤ a h 2 ( 1 + ν ) U 2 |\tau| \le \frac{ah}{2}(1+\nu)U_2 ∣ τ ∣ ≤ 2 ah ( 1 + ν ) U 2
演習 10.2 標準
a > 0 a > 0 a > 0 u j n + 1 + ν ( u j n + 1 − u j − 1 n + 1 ) = u j n u^{n+1}_j + \nu(u^{n+1}_j - u^{n+1}_{j-1}) = u^n_j u j n + 1 + ν ( u j n + 1 − u j − 1 n + 1 ) = u j n ν > 0 \nu > 0 ν > 0 ∥ u n + 1 ∥ h ≤ ∥ u n ∥ h \|u^{n+1}\|_h \le \|u^n\|_h ∥ u n + 1 ∥ h ≤ ∥ u n ∥ h
解答 左辺の作用素を B = ( 1 + ν ) I − ν S − 1 B = (1 + \nu)I - \nu S^{-1} B = ( 1 + ν ) I − ν S − 1 S S S 補題 5.1 の平行移動)。補題 5.3 の証明の基底 φ ( m ) \varphi^{(m)} φ ( m ) B φ ( m ) = b ( θ m ) φ ( m ) B\varphi^{(m)} = b(\theta_m)\varphi^{(m)} B φ ( m ) = b ( θ m ) φ ( m ) b ( θ ) = 1 + ν − ν e − i θ b(\theta) = 1 + \nu - \nu e^{-i\theta} b ( θ ) = 1 + ν − ν e − i θ
∣ b ( θ ) ∣ 2 = ( 1 + ν − ν cos θ ) 2 + ν 2 sin 2 θ = 1 + 2 ν ( 1 + ν ) ( 1 − cos θ ) = 1 + 4 ν ( 1 + ν ) sin 2 ( θ / 2 ) ≥ 1 |b(\theta)|^2 = (1 + \nu - \nu\cos\theta)^2 + \nu^2\sin^2\theta = 1 + 2\nu(1+\nu)(1 - \cos\theta) = 1 + 4\nu(1+\nu)\sin^2(\theta/2) \ge 1 ∣ b ( θ ) ∣ 2 = ( 1 + ν − ν cos θ ) 2 + ν 2 sin 2 θ = 1 + 2 ν ( 1 + ν ) ( 1 − cos θ ) = 1 + 4 ν ( 1 + ν ) sin 2 ( θ /2 ) ≥ 1 なので B B B u n + 1 = B − 1 u n u^{n+1} = B^{-1}u^n u n + 1 = B − 1 u n φ ( m ) \varphi^{(m)} φ ( m ) 1 / b ( θ m ) 1/b(\theta_m) 1/ b ( θ m ) ∣ 1 / b ∣ ≤ 1 |1/b| \le 1 ∣1/ b ∣ ≤ 1 { φ ( m ) } \{\varphi^{(m)}\} { φ ( m ) } ∥ u n + 1 ∥ h ≤ ∥ u n ∥ h \|u^{n+1}\|_h \le \|u^n\|_h ∥ u n + 1 ∥ h ≤ ∥ u n ∥ h
B − 1 B^{-1} B − 1 0 0 0 u j n + 1 u^{n+1}_j u j n + 1 u i n u^n_i u i n ν \nu ν 定理 6.3 は陽的スキームについての定理で、陰的スキームには制限を与えません。
演習 10.3 標準
FTCS スキームを、Δ t = μ h 2 \Delta t = \mu h^2 Δ t = μ h 2 μ > 0 \mu > 0 μ > 0 ℓ 2 \ell^2 ℓ 2 T T T h h h
解答 ν = a Δ t / h = a μ h \nu = a\Delta t/h = a\mu h ν = a Δ t / h = a μ h ν 2 = a 2 μ 2 h 2 = a 2 μ Δ t \nu^2 = a^2\mu^2h^2 = a^2\mu\Delta t ν 2 = a 2 μ 2 h 2 = a 2 μ Δ t 定理 7.1 の 4 から ∣ g ( θ ) ∣ 2 = 1 + ν 2 sin 2 θ ≤ 1 + a 2 μ Δ t |g(\theta)|^2 = 1 + \nu^2\sin^2\theta \le 1 + a^2\mu\Delta t ∣ g ( θ ) ∣ 2 = 1 + ν 2 sin 2 θ ≤ 1 + a 2 μ Δ t 1 + s ≤ 1 + s / 2 \sqrt{1 + s} \le 1 + s/2 1 + s ≤ 1 + s /2 max θ ∣ g ∣ ≤ 1 + a 2 μ 2 Δ t \max_\theta|g| \le 1 + \frac{a^2\mu}{2}\Delta t max θ ∣ g ∣ ≤ 1 + 2 a 2 μ Δ t 定理 5.5 の条件 2 が C 0 = a 2 μ / 2 C_0 = a^2\mu/2 C 0 = a 2 μ /2 ∥ C n ∥ ≤ e a 2 μ T / 2 \|C^n\| \le e^{a^2\mu T/2} ∥ C n ∥ ≤ e a 2 μ T /2 ∣ τ ∣ ≤ a 2 Δ t 2 U 2 + ∣ a ∣ h 2 6 U 3 = O ( h 2 ) |\tau| \le \frac{a^2\Delta t}{2}U_2 + \frac{|a|h^2}{6}U_3 = O(h^2) ∣ τ ∣ ≤ 2 a 2 Δ t U 2 + 6 ∣ a ∣ h 2 U 3 = O ( h 2 ) T / Δ t = T / ( μ h 2 ) T/\Delta t = T/(\mu h^2) T /Δ t = T / ( μ h 2 ) O ( h 2 ) O(h^2) O ( h 2 ) O ( h − 1 ) O(h^{-1}) O ( h − 1 )
演習 10.4 難
u j − 1 n , u j n , u j + 1 n u^n_{j-1}, u^n_j, u^n_{j+1} u j − 1 n , u j n , u j + 1 n ν \nu ν 定理 8.4 の 2 の意味で 2 次精度をもつものは Lax–Wendroff に限ることを示せ。また、0 < ν < 1 0 < \nu < 1 0 < ν < 1
解答 定理 8.4 の 2 から、係数は a − 1 + a 0 + a 1 = 1 a_{-1} + a_0 + a_1 = 1 a − 1 + a 0 + a 1 = 1 a 1 − a − 1 = − ν a_1 - a_{-1} = -\nu a 1 − a − 1 = − ν a 1 + a − 1 = ν 2 a_1 + a_{-1} = \nu^2 a 1 + a − 1 = ν 2 a 1 = ν 2 − ν 2 a_1 = \frac{\nu^2 - \nu}{2} a 1 = 2 ν 2 − ν a − 1 = ν 2 + ν 2 a_{-1} = \frac{\nu^2 + \nu}{2} a − 1 = 2 ν 2 + ν a 0 = 1 − ν 2 a_0 = 1 - \nu^2 a 0 = 1 − ν 2 u j ± 1 n u^n_{j\pm1} u j ± 1 n u j n u^n_j u j n u j + 1 n u^n_{j+1} u j + 1 n − ν 2 + ν 2 2 -\frac{\nu}{2} + \frac{\nu^2}{2} − 2 ν + 2 ν 2 u j − 1 n u^n_{j-1} u j − 1 n ν 2 + ν 2 2 \frac{\nu}{2} + \frac{\nu^2}{2} 2 ν + 2 ν 2 u j n u^n_j u j n 1 − ν 2 1 - \nu^2 1 − ν 2 0 < ν < 1 0 < \nu < 1 0 < ν < 1 a 1 = ν ( ν − 1 ) 2 < 0 a_1 = \frac{\nu(\nu-1)}{2} < 0 a 1 = 2 ν ( ν − 1 ) < 0 定理 8.4 の 1 から単調性を保ちません。これは同じ定理の 3 と整合しています。
P. D. Lax, R. D. Richtmyer, “Survey of the stability of linear finite difference equations”, Communications on Pure and Applied Mathematics 9 (1956), 267–293 — 同等定理の原論文。
R. D. Richtmyer, K. W. Morton『Difference Methods for Initial-Value Problems』2nd ed., Interscience, 1967 — 適切性・整合性・安定性の枠組みと同等定理、von Neumann 条件。
R. Courant, K. Friedrichs, H. Lewy, “Über die partiellen Differenzengleichungen der mathematischen Physik”, Mathematische Annalen 100 (1928), 32–74 — 依存領域の条件の原論文。
J. C. Strikwerda『Finite Difference Schemes and Partial Differential Equations』2nd ed., SIAM, 2004 — Fourier 解析による安定性、散逸と分散、同等定理の証明。
B. Gustafsson, H.-O. Kreiss, J. Oliger『Time Dependent Problems and Difference Methods』Wiley, 1995 — Kreiss の行列定理と境界のあるスキームの安定性。
R. J. LeVeque『Numerical Methods for Conservation Laws』2nd ed., Birkhäuser, 1992 — 修正方程式、単調スキームと Godunov の定理、非線形の保存則。
P. Brenner, V. Thomée, L. B. Wahlbin『Besov Spaces and Applications to Difference Methods for Initial Value Problems』Lecture Notes in Mathematics 434, Springer, 1975 — 滑らかでない初期値での収束の次数。
執筆: Claude Code(Opus 5.5)、Claude Code(Sonnet 5.5)・監査 2 回(Claude Code)・最終 2026-10-12