コンテンツにスキップ

フーリエ級数:Dirichlet–Jordan の収束定理・Fejér の定理・Parseval の等式・Gibbs 現象

対象読者: 学部のルベーグ積分(収束定理)と L^p 空間・ヒルベルト空間の基礎(正規直交基底・射影定理)を学んだ人。フーリエ解析は初めてでも読めますが、超関数は仮定しません。

前提となる記事:L^p 空間と関数解析への導入:ヘルダーの不等式から完備性・ヒルベルト空間まで、Hilbert 空間の基礎:射影定理・リースの表現定理・正規直交基底、ルベーグ積分の定義と収束定理:値域を分割して極限と積分を交換する

生 Markdown

音や電気信号のように同じ形を繰り返す波形は、ゆっくり振動する波と速く振動する波を足し合わせて作れます。この記事では、どんな周期的な関数もそのように分解できるのか、足し合わせは元の関数にどんな意味で近づくのかを調べます。近づき方には「各点で近づく」「全体として近づく」などの違いがあり、関数の形によって成り立つ場合と成り立たない場合があります。読み終えると、その見分け方と、分解から有名な級数の和(たとえば ∑1/n2\sum 1/n^2)を求める方法が分かります。

  • 周期 2π2\pi の可積分関数 ff の Fourier 係数 f^(n)\hat f(n) は n→±∞n\to\pm\infty で 00 に収束します(Riemann–Lebesgue の補題)。証明は平行移動の L1L^1 連続性だけです。
  • 部分和 SNfS_Nf は Dirichlet 核(部分和を作る特別な関数。第 3 節)との畳み込みで、その各点収束は微妙です。ff が一点の近くで有界変動(グラフの上下の動きの合計が有限)なら、その点で左右の極限の平均に収束します(Dirichlet–Jordan の定理)。
  • Cesàro 平均 σNf\sigma_Nf(部分和を最初から NN 番目まで平均したもの)は正値(負の値をとらない)の Fejér 核との畳み込みなので、連続関数に一様収束し、LpL^p(1≤p<∞1\le p\lt\infty)でも収束します(Fejér の定理)。ここから Fourier 係数による関数の一意性、三角多項式の稠密性、Weierstrass の近似定理が出ます。
  • {einθ}\{e^{in\theta}\} は L2(T)L^2(\mathbb{T}) の正規直交基底で、Parseval の等式 ∑∣f^(n)∣2=∥f∥22\sum|\hat f(n)|^2=\|f\|_2^2 が成り立ち、L2(T)≅ℓ2(Z)L^2(\mathbb{T})\cong\ell^2(\mathbb{Z}) はユニタリ(内積を保つ対応)です。
  • 跳びのある関数では部分和が跳びの手前で約 9%9\% 行き過ぎます(Gibbs 現象)。部分和は一様収束しません。
  • 級数が収束しない関数でも、Fourier 級数は項別に積分できます。積分は係数に 1/n1/n をかけて滑らかにするためです。項別微分は一般には許されません。

周期的な現象を、振動数が整数倍の単振動の重ね合わせとして分解するのが Fourier 級数です。Fourier が熱方程式を解くために導入しました(1822 年)が、「どんな関数が級数に展開できて、どの意味で収束するのか」という問いは、19 世紀を通して積分論と関数の概念そのものを作り直させました。

この記事は、テーマ「フーリエ解析と超関数」の最初の章です。テーマ全体の流れは次のとおりです。

  • この章: 円周(トーラス)上の Fourier 級数。収束の様々な意味を比べます。
  • 次の章: Rn\mathbb{R}^n 上の Fourier 変換(反転公式、Plancherel の定理、Poisson 和公式)。トーラスとの橋が Poisson 和公式です。
  • 続く章: Schwartz 空間と緩増加超関数、核型空間と Bochner–Minlos の定理、Sobolev 空間、補間不等式、Hardy 空間と Hilbert 変換など。関数解析・作用素論の解析的な道具を、証明つきで集めます。

円周は最も簡単なコンパクト可換群(点の足し算ができるコンパクトな集合)で、einθe^{in\theta} はその既約表現(それ以上分解できない表現)である指標です。この章の結果は、Peter–Weyl の定理 の可換な場合にあたり、格子上の Fourier 変換(第 7 節)の連続版でもあります。

T=R/2πZ\mathbb{T}=\mathbb{R}/2\pi\mathbb{Z} 上の関数を周期 2π2\pi の関数と同一視し、測度は dθ2π\frac{d\theta}{2\pi} にします(全測度 11)。∥f∥p=(12π∫−ππ∣f∣p dθ)1/p\|f\|_p=\bigl(\frac1{2\pi}\int_{-\pi}^\pi|f|^p\,d\theta\bigr)^{1/p} です。

定義 2.1(Fourier 係数・部分和・畳み込み)↗

f∈L1(T)f\in L^1(\mathbb{T}) に対し、f^(n)=12π∫−ππf(θ)e−inθ dθ\hat f(n)=\frac1{2\pi}\int_{-\pi}^\pi f(\theta)e^{-in\theta}\,d\theta(n∈Zn\in\mathbb{Z})を Fourier 係数、SNf(θ)=∑∣n∣≤Nf^(n)einθS_Nf(\theta)=\sum_{|n|\le N}\hat f(n)e^{in\theta} を部分和という。f,g∈L1(T)f,g\in L^1(\mathbb{T}) の畳み込みを (f∗g)(θ)=12π∫−ππf(θ−φ)g(φ) dφ(f*g)(\theta)=\frac1{2\pi}\int_{-\pi}^\pi f(\theta-\varphi)g(\varphi)\,d\varphi で定め、平行移動を (τtf)(θ)=f(θ−t)(\tau_tf)(\theta)=f(\theta-t) と書く。

Fubini–Tonelli の定理(定理 3.3[直積測度と Fubini–Tonelli の定理]、定理 3.4[直積測度と Fubini–Tonelli の定理])から、f∗gf*g はほとんど至るところ定義されて L1L^1 に属し、∥f∗g∥1≤∥f∥1∥g∥1\|f*g\|_1\le\|f\|_1\|g\|_1 と f∗g^(n)=f^(n)g^(n)\widehat{f*g}(n)=\hat f(n)\hat g(n) が成り立ちます(積分の順序を入れ替えて e−inθ=e−in(θ−φ)e−inφe^{-in\theta}=e^{-in(\theta-\varphi)}e^{-in\varphi} と分ければよい)。

補題 2.2(平行移動の連続性)✓

1≤p<∞1\le p\lt\infty、f∈Lp(T)f\in L^p(\mathbb{T}) なら ∥τtf−f∥p→0\|\tau_tf-f\|_p\to0(t→0t\to0)。

証明(補題 2.2)

まず連続な周期関数が Lp(T)L^p(\mathbb{T}) で稠密なことを示します。ε>0\varepsilon>0 に対し、優収束定理で δ>0\delta>0 を ∥f1∣θ∣>π−δ∥p<ε\|f1_{|\theta|>\pi-\delta}\|_p\lt\varepsilon となるようにとります。R\mathbb{R} 上の f1∣θ∣<π−δf1_{|\theta|\lt\pi-\delta} は Lp(R)L^p(\mathbb{R}) に属し、コンパクト台の連続関数は Lp(R)L^p(\mathbb{R}) で稠密(命題 7.2[L^p 空間と関数解析への導入])なので、g∈Cc(R)g\in C_c(\mathbb{R}) で距離が ε\varepsilon 未満のものがあります。χ\chi を [−π+δ,π−δ][-\pi+\delta,\pi-\delta] で 11、∣θ∣≥π−δ/2|\theta|\ge\pi-\delta/2 で 00 の連続関数(0≤χ≤10\le\chi\le1)として G=χgG=\chi g を周期的に拡張すると連続で、∥f−G∥Lp(T)≤∥f1∣θ∣>π−δ∥p+∥χ(f1∣θ∣<π−δ−g)∥p<2ε\|f-G\|_{L^p(\mathbb{T})}\le\|f1_{|\theta|>\pi-\delta}\|_p+\|\chi(f1_{|\theta|\lt\pi-\delta}-g)\|_p\lt2\varepsilon です。

連続な周期関数 GG は一様連続なので ∥τtG−G∥p≤∥τtG−G∥∞→0\|\tau_tG-G\|_p\le\|\tau_tG-G\|_\infty\to0 です。よって ∥τtf−f∥p≤2∥f−G∥p+∥τtG−G∥p\|\tau_tf-f\|_p\le2\|f-G\|_p+\|\tau_tG-G\|_p は lim sup⁡t→0≤4ε\limsup_{t\to0}\le4\varepsilon です。

補題 3.1(Dirichlet 核)✓

DN(t)=∑∣n∣≤NeintD_N(t)=\sum_{|n|\le N}e^{int} とおくと、DND_N は偶関数で 12π∫−ππDN=1\frac1{2\pi}\int_{-\pi}^\pi D_N=1、DN(t)=sin⁡((N+12)t)sin⁡(t/2)D_N(t)=\dfrac{\sin\bigl((N+\frac12)t\bigr)}{\sin(t/2)}、そして SNf=DN∗fS_Nf=D_N*f である。

証明(補題 3.1)

SNf(θ)=∑∣n∣≤N12π∫f(φ)e−inφdφ einθ=12π∫f(φ)DN(θ−φ) dφS_Nf(\theta)=\sum_{|n|\le N}\frac1{2\pi}\int f(\varphi)e^{-in\varphi}d\varphi\,e^{in\theta}=\frac1{2\pi}\int f(\varphi)D_N(\theta-\varphi)\,d\varphi です。公式は DN(t)(eit/2−e−it/2)=ei(N+1/2)t−e−i(N+1/2)tD_N(t)(e^{it/2}-e^{-it/2})=e^{i(N+1/2)t}-e^{-i(N+1/2)t}(等比級数の和の telescoping)から従います。

定理 3.2(Riemann–Lebesgue の補題(トーラス))✓

f∈L1(T)f\in L^1(\mathbb{T}) なら f^(n)→0\hat f(n)\to0(n→±∞n\to\pm\infty)である。

証明(定理 3.2)

n≠0n\neq0 で θ\theta を θ+π/n\theta+\pi/n にずらすと e−in(θ+π/n)=−e−inθe^{-in(\theta+\pi/n)}=-e^{-in\theta} なので f^(n)=−12π∫f(θ+πn)e−inθdθ\hat f(n)=-\frac1{2\pi}\int f(\theta+\frac\pi n)e^{-in\theta}d\theta です。元の式との平均を取って

∣f^(n)∣=∣12⋅12π∫(f(θ)−f(θ+πn))e−inθdθ∣≤12∥f−τ−π/nf∥1|\hat f(n)|=\Bigl|\frac12\cdot\frac1{2\pi}\int\bigl(f(\theta)-f(\theta+\tfrac\pi n)\bigr)e^{-in\theta}d\theta\Bigr|\le\frac12\bigl\|f-\tau_{-\pi/n}f\bigr\|_1

で、補題 2.2 により右辺は 00 に収束します。

次の補題は Dirichlet–Jordan の定理の証明の道具です。核の sin⁡Mt/t\sin Mt/t は振動が激しく、そのままでは積分の大きさを抑えにくいので、相手の関数が単調ならば積分の大きさが振動の部分積分の上界だけで決まる、という形にしておきます。

補題 3.3(単調関数と振動積分の評価)✓

hh を [a,b][a,b] 上の連続関数で、全ての a≤x≤y≤ba\le x\le y\le b について ∣∫xyh∣≤C\bigl|\int_x^yh\bigr|\le C を満たすものとし、g:[a,b]→[0,G]g:[a,b]\to[0,G] を単調とする。このとき ∣∫abgh∣≤2CG\bigl|\int_a^bgh\bigr|\le2CG。

証明(補題 3.3)

gg は単調なので Riemann 可積分で、分割 a=t0<⋯<tK=ba=t_0\lt\cdots\lt t_K=b について ∑kg(tk)∫tktk+1h\sum_kg(t_k)\int_{t_k}^{t_{k+1}}h は、分割の幅を 00 にすると ∫gh\int gh に収束します(誤差は sup⁡∣h∣⋅max⁡(tk+1−tk)⋅∣g(b)−g(a)∣\sup|h|\cdot\max(t_{k+1}-t_k)\cdot|g(b)-g(a)| 以下)。gk=g(tk)g_k=g(t_k)、Ck=∫atkhC_k=\int_a^{t_k}h(C0=0C_0=0、∣Ck∣≤C|C_k|\le C)として Abel の総和法を使うと、∑k=0K−1gk(Ck+1−Ck)=gK−1CK−∑k=1K−1(gk−gk−1)Ck\sum_{k=0}^{K-1}g_k(C_{k+1}-C_k)=g_{K-1}C_K-\sum_{k=1}^{K-1}(g_k-g_{k-1})C_k で、絶対値は C(gK−1+∑k∣gk−gk−1∣)=C(gK−1+∣gK−1−g0∣)≤2CGC\bigl(g_{K-1}+\sum_k|g_k-g_{k-1}|\bigr)=C\bigl(g_{K-1}+|g_{K-1}-g_0|\bigr)\le2CG です(単調なので差の絶対値の和は端点の差)。

定理 3.4(Dirichlet–Jordan の定理)✓

f∈L1(T)f\in L^1(\mathbb{T}) が、ある点 θ0\theta_0 のまわりの区間 [θ0−δ,θ0+δ][\theta_0-\delta,\theta_0+\delta] で有界変動であるとする。このとき片側極限 f(θ0±)f(\theta_0\pm) が存在し

lim⁡N→∞SNf(θ0)=f(θ0+)+f(θ0−)2.\lim_{N\to\infty}S_Nf(\theta_0)=\frac{f(\theta_0+)+f(\theta_0-)}2.

とくに ff が θ0\theta_0 で連続なら SNf(θ0)→f(θ0)S_Nf(\theta_0)\to f(\theta_0) である。

f(θ₀−)f(θ₀+)平均 (f(θ₀+)+f(θ₀−))/2θ₀
跳びのある点 θ₀ での Dirichlet–Jordan の定理。左右の極限 f(θ₀−)、f(θ₀+) があり、部分和の値は両者の平均(黒い点)に近づく。

定理の主張どおり、証明の方針は次のとおりです。まず SNf(θ0)S_Nf(\theta_0) を Dirichlet 核との積分で書き、θ0\theta_0 から離れた部分は Riemann–Lebesgue の補題で 00 に落とします。θ0\theta_0 の近くでは、有界変動関数が単調関数の差に分けられることを利用して、補題で積分の大きさを抑えます。

証明(定理 3.4)

有界変動関数は単調関数の差なので片側極限は存在します。A=f(θ0+)+f(θ0−)A=f(\theta_0+)+f(\theta_0-)、φ(t)=f(θ0+t)+f(θ0−t)−A\varphi(t)=f(\theta_0+t)+f(\theta_0-t)-A とおくと φ(0+)=0\varphi(0+)=0 で、DND_N が偶関数で 12π∫0πDN=12\frac1{2\pi}\int_0^\pi D_N=\frac12 であることから

SNf(θ0)−A2=12π∫0πφ(t)DN(t) dt,DN(t)=sin⁡Mtsin⁡(t/2), M=N+12S_Nf(\theta_0)-\frac A2=\frac1{2\pi}\int_0^\pi\varphi(t)D_N(t)\,dt,\qquad D_N(t)=\frac{\sin Mt}{\sin(t/2)},\ M=N+\tfrac12

です。δ<π\delta\lt\pi としてよく、積分を [δ,π][\delta,\pi] と (0,δ](0,\delta] に分けます。

(i) [δ,π][\delta,\pi]: φ/sin⁡(t/2)\varphi/\sin(t/2) は可積分で、sin⁡Mt=Im eit/2eiNt\sin Mt=\mathrm{Im}\,e^{it/2}e^{iNt} なので 定理 3.2 により →0\to0。

(ii) (0,δ](0,\delta]: 1sin⁡(t/2)=2t+k(t)\frac1{\sin(t/2)}=\frac2t+k(t) とすると kk は有界連続なので、φksin⁡Mt\varphi k\sin Mt の積分は同様に →0\to0 です。残りは JM=2∫0δφ(t)sin⁡Mtt dtJ_M=2\int_0^\delta\varphi(t)\frac{\sin Mt}t\,dt です。V(t)=Var(φ;[t,δ])V(t)=\mathrm{Var}(\varphi;[t,\delta]) とおくと t<st\lt s で ∣φ(t)−φ(s)∣≤V(t)−V(s)|\varphi(t)-\varphi(s)|\le V(t)-V(s) なので、V±φV\pm\varphi はともに tt について非増加です。t↓0t\downarrow0 で V(t)↑V0<∞V(t)\uparrow V_0\lt\infty、φ(t)→0\varphi(t)\to0 なので、g±=V0−(V±φ)g_\pm=V_0-(V\pm\varphi) は tt について非減少・非負で g±(0+)=0g_\pm(0+)=0 となり、φ=12(g−−g+)\varphi=\frac12(g_--g_+) です。

η∈(0,δ)\eta\in(0,\delta) を固定します。∫ηδg±sin⁡Mtt dt→0\int_\eta^\delta g_\pm\frac{\sin Mt}t\,dt\to0(Riemann–Lebesgue)。[0,η][0,\eta] では h(t)=sin⁡Mtth(t)=\frac{\sin Mt}t について ∫xyh=∫MxMysin⁡ssds\int_x^yh=\int_{Mx}^{My}\frac{\sin s}sds で、∫0usin⁡ssds\int_0^u\frac{\sin s}sds は uu について有界(符号が交代し絶対値が減少する級数の評価)なので、MM によらない定数 CC で ∣∫xyh∣≤C|\int_x^yh|\le C です。補題 3.3 により ∣∫0ηg±h∣≤2C g±(η)\bigl|\int_0^\eta g_\pm h\bigr|\le2C\,g_\pm(\eta) です。よって lim sup⁡M∣JM∣≤2C(g+(η)+g−(η))\limsup_M|J_M|\le2C\bigl(g_+(\eta)+g_-(\eta)\bigr) で、η→0\eta\to0 とすれば JM→0J_M\to0 です。

連続関数でも Fourier 級数が一点で発散する例(du Bois-Reymond, 1873 年)があり、L1L^1 関数では至るところ発散する例(Kolmogorov, 1926 年)まで知られています。そこで次の節では、収束の意味を変えます。

補題 4.1(Fejér 核)✓

FN=1N+1∑n=0NDnF_N=\frac1{N+1}\sum_{n=0}^ND_n とおくと

FN(t)=1N+1(sin⁡(N+1)t2sin⁡t2)2≥0,12π∫−ππFN=1,F_N(t)=\frac1{N+1}\left(\frac{\sin\frac{(N+1)t}2}{\sin\frac t2}\right)^2\ge0,\qquad\frac1{2\pi}\int_{-\pi}^\pi F_N=1,

0<δ≤∣t∣≤π0\lt\delta\le|t|\le\pi で FN(t)≤1(N+1)sin⁡2(δ/2)F_N(t)\le\frac1{(N+1)\sin^2(\delta/2)} であり、σNf=1N+1∑n=0NSnf=FN∗f\sigma_Nf=\frac1{N+1}\sum_{n=0}^NS_nf=F_N*f である。

証明(補題 4.1)

2sin⁡t2sin⁡(n+12)t=cos⁡nt−cos⁡(n+1)t2\sin\frac t2\sin(n+\frac12)t=\cos nt-\cos(n+1)t を n=0,…,Nn=0,\dots,N で足すと 1−cos⁡(N+1)t=2sin⁡2(N+1)t21-\cos(N+1)t=2\sin^2\frac{(N+1)t}2 なので、∑nDn=1sin⁡(t/2)∑nsin⁡(n+12)t=sin⁡2(N+1)t2sin⁡2t2\sum_nD_n=\frac{1}{\sin(t/2)}\sum_n\sin(n+\frac12)t=\frac{\sin^2\frac{(N+1)t}2}{\sin^2\frac t2} です。積分は各 DnD_n の積分が 11 であることから、評価は分子を 11 で抑えて出ます。最後は 補題 3.1 の畳み込みの線形性です。

定理 4.2(Fejér の定理)✓

  1. f∈C(T)f\in C(\mathbb{T}) なら σNf→f\sigma_Nf\to f は一様収束である。
  2. 1≤p<∞1\le p\lt\infty で f∈Lp(T)f\in L^p(\mathbb{T}) なら ∥σNf−f∥p→0\|\sigma_Nf-f\|_p\to0 である。

証明の見方は、畳み込み FN∗fF_N*f が「ff の平行移動 τtf\tau_tf を、重み FNF_N で平均したもの」だということです。重みが負でなく総量 11 なので、σNf−f\sigma_Nf-f は τtf−f\tau_tf-f の平均で表せ、FNF_N が原点に集中すれば小さくなります。

証明(定理 4.2)

σNf(θ)−f(θ)=12π∫FN(t)(f(θ−t)−f(θ))dt\sigma_Nf(\theta)-f(\theta)=\frac1{2\pi}\int F_N(t)\bigl(f(\theta-t)-f(\theta)\bigr)dt で、FN dt2πF_N\,\frac{dt}{2\pi} は確率測度です。

2: Jensen(または Hölder)の不等式で ∣σNf(θ)−f(θ)∣p≤12π∫FN(t)∣f(θ−t)−f(θ)∣pdt|\sigma_Nf(\theta)-f(\theta)|^p\le\frac1{2\pi}\int F_N(t)|f(\theta-t)-f(\theta)|^pdt。θ\theta について積分して Tonelli の定理(定理 3.3[直積測度と Fubini–Tonelli の定理])で積分の順序を入れ替えると ∥σNf−f∥pp≤12π∫FN(t)∥τtf−f∥ppdt\|\sigma_Nf-f\|_p^p\le\frac1{2\pi}\int F_N(t)\|\tau_tf-f\|_p^pdt。ε>0\varepsilon>0 に対し 補題 2.2 で δ\delta をとり、∣t∣<δ|t|\lt\delta では ∥τtf−f∥pp<ε\|\tau_tf-f\|_p^p\lt\varepsilon、∣t∣≥δ|t|\ge\delta では ≤2p∥f∥pp\le2^p\|f\|_p^p と FN≤1(N+1)sin⁡2(δ/2)F_N\le\frac1{(N+1)\sin^2(\delta/2)} を使うと、右辺は ε+2p∥f∥pp(N+1)sin⁡2(δ/2)\varepsilon+\frac{2^p\|f\|_p^p}{(N+1)\sin^2(\delta/2)} 以下です。

1: 同様に ∣σNf−f∣≤sup⁡∣t∣<δ∥τtf−f∥∞+2∥f∥∞(N+1)sin⁡2(δ/2)|\sigma_Nf-f|\le\sup_{|t|\lt\delta}\|\tau_tf-f\|_\infty+\frac{2\|f\|_\infty}{(N+1)\sin^2(\delta/2)} で、ff の一様連続性から従います。

系 4.3(Fejér の定理の帰結)✓

  1. (一意性)f∈L1(T)f\in L^1(\mathbb{T}) の Fourier 係数が全て 00 なら f=0f=0 ほとんど至るところ。
  2. 三角多項式の全体は C(T)C(\mathbb{T}) で一様ノルムについて、Lp(T)L^p(\mathbb{T})(1≤p<∞1\le p\lt\infty)で LpL^p ノルムについて稠密である。
  3. (Weierstrass の近似定理)[a,b][a,b] 上の連続関数は多項式で一様に近似できる。
証明(系 4.3)

1: σNf=0\sigma_Nf=0 なので 定理 4.2 の 2(p=1p=1)から ∥f∥1=0\|f\|_1=0。2: σNf\sigma_Nf は三角多項式です。3: アフィン変換で [−1,1][-1,1] としてよい。F(θ)=f(cos⁡θ)F(\theta)=f(\cos\theta) は連続な偶関数で、σNF\sigma_NF は偶な三角多項式、すなわち ∑kckcos⁡kθ\sum_kc_k\cos k\theta です。cos⁡(k+1)θ=2cos⁡θcos⁡kθ−cos⁡(k−1)θ\cos(k+1)\theta=2\cos\theta\cos k\theta-\cos(k-1)\theta から cos⁡kθ=Tk(cos⁡θ)\cos k\theta=T_k(\cos\theta)(TkT_k は kk 次多項式)なので、σNF(θ)=qN(cos⁡θ)\sigma_NF(\theta)=q_N(\cos\theta)(qNq_N は多項式)で、sup⁡[−1,1]∣f−qN∣=sup⁡θ∣F−σNF∣→0\sup_{[-1,1]}|f-q_N|=\sup_\theta|F-\sigma_NF|\to0 です。

定理 5.1(Parseval の等式)✓

en(θ)=einθe_n(\theta)=e^{in\theta} は L2(T)L^2(\mathbb{T}) の正規直交基底である。したがって f,g∈L2(T)f,g\in L^2(\mathbb{T}) について

12π∫−ππf‾ g dθ=∑n∈Zf^(n)‾ g^(n),∥f∥22=∑n∣f^(n)∣2,\frac1{2\pi}\int_{-\pi}^\pi\overline{f}\,g\,d\theta=\sum_{n\in\mathbb{Z}}\overline{\hat f(n)}\,\hat g(n),\qquad\|f\|_2^2=\sum_n|\hat f(n)|^2,

SNf→fS_Nf\to f は L2L^2 で成り立ち、f↦(f^(n))nf\mapsto(\hat f(n))_n は L2(T)L^2(\mathbb{T}) から ℓ2(Z)\ell^2(\mathbb{Z}) へのユニタリ写像である。

証明(定理 5.1)

⟨en,em⟩=12π∫ei(m−n)θdθ=δnm\langle e_n,e_m\rangle=\frac1{2\pi}\int e^{i(m-n)\theta}d\theta=\delta_{nm} で正規直交です。有限一次結合(三角多項式)は 系 4.3 の 2 により L2L^2 で稠密なので、完全です。完全な正規直交系の特徴づけ(定理 6.4[Hilbert 空間の基礎])から、残りの主張が従います。⟨en,f⟩=f^(n)\langle e_n,f\rangle=\hat f(n) に注意します。

例 5.2(ζ(2) = π²/6)

f(θ)=θf(\theta)=\theta(−π<θ<π-\pi\lt\theta\lt\pi)の係数は部分積分で f^(n)=i(−1)nn\hat f(n)=\frac{i(-1)^n}n(n≠0n\ne0)、f^(0)=0\hat f(0)=0 です。Parseval の等式の左辺は 12π∫θ2dθ=π23\frac1{2\pi}\int\theta^2d\theta=\frac{\pi^2}3、右辺は ∑n≠01n2=2ζ(2)\sum_{n\neq0}\frac1{n^2}=2\zeta(2) なので ζ(2)=π26\zeta(2)=\frac{\pi^2}6 です。

同じ方法を θ2\theta^2 に使うと ζ(4)\zeta(4) が求まります。黒体放射のシュテファン・ボルツマンの法則などで使うので、命題として証明しておきます。

命題 5.3(ζ(4) = π⁴/90)✓

∑n=1∞1n4=π490\displaystyle\sum_{n=1}^{\infty}\frac1{n^4}=\frac{\pi^4}{90} である。

証明(命題 5.3)

f(θ)=θ2f(\theta)=\theta^2(−π<θ≤π-\pi\lt\theta\le\pi)は有界なので L2(T)L^2(\mathbb{T}) に属します。f^(0)=12π∫−ππθ2dθ=π23\hat f(0)=\frac1{2\pi}\int_{-\pi}^{\pi}\theta^2d\theta=\frac{\pi^2}3 です。n≠0n\ne0 のとき、まず部分積分で

12π∫−ππθe−inθdθ=12π[θe−inθ−in]−ππ+12πin∫−ππe−inθdθ=2π(−1)n2π(−in)+0=i(−1)nn\frac1{2\pi}\int_{-\pi}^{\pi}\theta e^{-in\theta}d\theta=\frac1{2\pi}\Bigl[\frac{\theta e^{-in\theta}}{-in}\Bigr]_{-\pi}^{\pi}+\frac1{2\pi in}\int_{-\pi}^{\pi}e^{-in\theta}d\theta=\frac{2\pi(-1)^n}{2\pi(-in)}+0=\frac{i(-1)^n}{n}

です(e±inπ=(−1)ne^{\pm in\pi}=(-1)^n)。もう一度部分積分すると、境界項は π2e−inπ−π2einπ−in=0\frac{\pi^2e^{-in\pi}-\pi^2e^{in\pi}}{-in}=0 なので

f^(n)=12π∫−ππθ2e−inθdθ=2in⋅12π∫−ππθe−inθdθ=2in⋅i(−1)nn=2(−1)nn2\hat f(n)=\frac1{2\pi}\int_{-\pi}^{\pi}\theta^2e^{-in\theta}d\theta=\frac{2}{in}\cdot\frac1{2\pi}\int_{-\pi}^{\pi}\theta e^{-in\theta}d\theta=\frac2{in}\cdot\frac{i(-1)^n}{n}=\frac{2(-1)^n}{n^2}

です。定理 5.1 の ∥f∥22=∑n∣f^(n)∣2\|f\|_2^2=\sum_n|\hat f(n)|^2 に代入すると

π45=12π∫−ππθ4dθ=π49+∑n≠04n4=π49+8∑n=1∞1n4\frac{\pi^4}5=\frac1{2\pi}\int_{-\pi}^{\pi}\theta^4d\theta=\frac{\pi^4}9+\sum_{n\ne0}\frac4{n^4}=\frac{\pi^4}9+8\sum_{n=1}^\infty\frac1{n^4}

で、∑n≥1n−4=18(15−19)π4=π490\sum_{n\ge1}n^{-4}=\frac18\bigl(\frac15-\frac19\bigr)\pi^4=\frac{\pi^4}{90} を得ます。

滑らかさは Fourier 係数の減衰を、減衰は一様収束を与えます。

命題 5.4(区分的に C¹ な連続関数)✓

f∈C(T)f\in C(\mathbb{T}) が区分的に C1C^1(有限個の点を除いて C1C^1 で、各点で片側微分係数が存在する)なら、∑n∣f^(n)∣<∞\sum_n|\hat f(n)|\lt\infty で、SNfS_Nf は ff に一様収束する。

証明(命題 5.4)

f′f' は有界(区分的連続)です。各 C1C^1 級の区間で部分積分すると、ff が連続かつ周期的なので端点の項が相殺して f′^(n)=inf^(n)\widehat{f'}(n)=in\hat f(n) です。Cauchy–Schwarz と Bessel の不等式(定理 5.1)により

∑n≠0∣f^(n)∣≤(∑n≠01n2)1/2(∑n∣f′^(n)∣2)1/2≤π3 ∥f′∥2<∞.\sum_{n\ne0}|\hat f(n)|\le\Bigl(\sum_{n\neq0}\frac1{n^2}\Bigr)^{1/2}\Bigl(\sum_n|\widehat{f'}(n)|^2\Bigr)^{1/2}\le\frac{\pi}{\sqrt3}\,\|f'\|_2\lt\infty.

Weierstrass の M 判定法(系 6.4[関数列と一様収束])により SNfS_Nf は連続関数 gg に一様収束し、一様収束は項別積分できるので g^=f^\hat g=\hat f です。系 4.3 の 1 により g=fg=f です。

Fourier 級数は項別に積分できます。これは級数が収束しない関数でも成り立つ、積分が係数を 1/n1/n の因子で滑らかにする効果の表れです。

命題 5.5(Fourier 級数の項別積分)✓

f∈L1(T)f\in L^1(\mathbb{T}) とする。ff の Fourier 級数が収束するかどうかによらず、すべての α<β\alpha<\beta について

∫αβf(t) dt=lim⁡N→∞∫αβSNf(t) dt=f^(0)(β−α)+lim⁡N→∞∑0<∣n∣≤Nf^(n) einβ−einαin\int_\alpha^\beta f(t)\,dt=\lim_{N\to\infty}\int_\alpha^\beta S_Nf(t)\,dt=\hat f(0)(\beta-\alpha)+\lim_{N\to\infty}\sum_{0<|n|\le N}\hat f(n)\,\frac{e^{in\beta}-e^{in\alpha}}{in}

が成り立つ。さらに f∈L2(T)f\in L^2(\mathbb{T}) ならば、右辺の級数は α,β\alpha,\beta について一様に、かつ絶対収束する。

証明(命題 5.5)

c=f^(0)c=\hat f(0) とおき、F(θ)=∫0θ(f(t)−c)dtF(\theta)=\int_0^\theta\bigl(f(t)-c\bigr)dt を考えます。FF は連続で、∣F(x)−F(y)∣≤∫yx∣f−c∣|F(x)-F(y)|\le\int_y^x|f-c| から有界変動です。f−cf-c の周期 2π2\pi の区間での積分は 2π(f^(0)−c)=02\pi(\hat f(0)-c)=0 なので FF は周期 2π2\pi です。

FF の Fourier 係数. g=f−cg=f-c とし n≠0n\ne0 とします。Fubini の定理(定理 3.4[直積測度と Fubini–Tonelli の定理])で積分の順序を交換すると、∫−ππF(θ)e−inθdθ=∫0πg(t)(∫tπe−inθdθ)dt−∫−π0g(t)(∫−πte−inθdθ)dt\int_{-\pi}^{\pi}F(\theta)e^{-in\theta}d\theta=\int_0^\pi g(t)\Bigl(\int_t^\pi e^{-in\theta}d\theta\Bigr)dt-\int_{-\pi}^0g(t)\Bigl(\int_{-\pi}^te^{-in\theta}d\theta\Bigr)dt です。内側の積分は (−1)n−e−int−in\frac{(-1)^n-e^{-int}}{-in} と e−int−(−1)n−in\frac{e^{-int}-(-1)^n}{-in} なので、∫−ππg=0\int_{-\pi}^\pi g=0 を使って、全体は 1−in(−∫−ππg(t)e−intdt)=2π g^(n)in\frac1{-in}\bigl(-\int_{-\pi}^\pi g(t)e^{-int}dt\bigr)=\frac{2\pi\,\hat g(n)}{in} です。g^(n)=f^(n)\hat g(n)=\hat f(n)(n≠0n\ne0)なので

F^(n)=f^(n)in(n≠0).\hat F(n)=\frac{\hat f(n)}{in}\qquad(n\ne0).

各点収束. FF はどの点の近くでも有界変動で連続なので、定理 3.4 により、すべての θ\theta で SNF(θ)→F(θ)S_NF(\theta)\to F(\theta) です。SNF(θ)=F^(0)+∑0<∣n∣≤Nf^(n)ineinθS_NF(\theta)=\hat F(0)+\sum_{0<|n|\le N}\frac{\hat f(n)}{in}e^{in\theta} ですから、θ=β\theta=\beta と θ=α\theta=\alpha の差を取って

F(β)−F(α)=lim⁡N→∞∑0<∣n∣≤Nf^(n)einβ−einαinF(\beta)-F(\alpha)=\lim_{N\to\infty}\sum_{0<|n|\le N}\hat f(n)\frac{e^{in\beta}-e^{in\alpha}}{in}

です。左辺は ∫αβf dt−c(β−α)\int_\alpha^\beta f\,dt-c(\beta-\alpha) です。また ∫αβeintdt=einβ−einαin\int_\alpha^\beta e^{int}dt=\frac{e^{in\beta}-e^{in\alpha}}{in}(n≠0n\ne0)なので ∫αβSNf=c(β−α)+∑0<∣n∣≤Nf^(n)einβ−einαin\int_\alpha^\beta S_Nf=c(\beta-\alpha)+\sum_{0<|n|\le N}\hat f(n)\frac{e^{in\beta}-e^{in\alpha}}{in} で、主張の 2 つの等式が出ます。

f∈L2f\in L^2 の場合. Cauchy–Schwarz の不等式と Parseval の等式(定理 5.1)により ∑n≠0∣f^(n)∣∣n∣≤(∑n≠01n2)1/2∥f∥2<∞\sum_{n\ne0}\frac{|\hat f(n)|}{|n|}\le\bigl(\sum_{n\ne0}\frac1{n^2}\bigr)^{1/2}\|f\|_2<\infty です。∣einβ−einαin∣≤2∣n∣\bigl|\frac{e^{in\beta}-e^{in\alpha}}{in}\bigr|\le\frac2{|n|} なので、級数は M 判定法(系 6.4[関数列と一様収束])により α,β\alpha,\beta について一様に絶対収束します(部分和の誤差は 2∑∣n∣>N∣f^(n)∣/∣n∣→02\sum_{|n|>N}|\hat f(n)|/|n|\to0 で、α,β\alpha,\beta によりません)。

例 5.6(符号関数の積分から |θ| の級数と π²/8)

f=sgnf=\mathrm{sgn} の部分和は S2m+1f(t)=4π∑k=0msin⁡(2k+1)t2k+1S_{2m+1}f(t)=\frac4\pi\sum_{k=0}^m\frac{\sin(2k+1)t}{2k+1} です(定理 6.1)。[0,θ][0,\theta] で項別積分すると ∫0θsgn dt=∣θ∣\int_0^\theta\mathrm{sgn}\,dt=|\theta|(∣θ∣≤π|\theta|\le\pi)に対し、命題 5.5 から

∣θ∣=4π∑k≥01−cos⁡(2k+1)θ(2k+1)2(∣θ∣≤π)|\theta|=\frac4\pi\sum_{k\ge0}\frac{1-\cos(2k+1)\theta}{(2k+1)^2}\qquad(|\theta|\le\pi)

が従います(sgn∈L2\mathrm{sgn}\in L^2 なので級数は一様収束)。θ=π\theta=\pi では cos⁡(2k+1)π=−1\cos(2k+1)\pi=-1 なので π=8π∑k≥01(2k+1)2\pi=\frac8\pi\sum_{k\ge0}\frac1{(2k+1)^2}、すなわち ∑k≥01(2k+1)2=π28\sum_{k\ge0}\frac1{(2k+1)^2}=\frac{\pi^2}8 が得られます。これを戻すと ∣θ∣=π2−4π∑k≥0cos⁡(2k+1)θ(2k+1)2|\theta|=\frac\pi2-\frac4\pi\sum_{k\ge0}\frac{\cos(2k+1)\theta}{(2k+1)^2} で、演習 8.1 の級数です。

項別微分は一般には成り立ちません。f(θ)=θf(\theta)=\theta(−π<θ<π-\pi<\theta<\pi)の Fourier 級数は ∑n≥12(−1)n+1nsin⁡nθ\sum_{n\ge1}\frac{2(-1)^{n+1}}n\sin n\theta ですが、これを項別に微分した ∑n2(−1)n+1cos⁡nθ\sum_n2(-1)^{n+1}\cos n\theta は、どの θ\theta でも収束しません。一般項が 00 に収束しないからです(cos⁡nθ→0\cos n\theta\to0 なら、部分列 cos⁡2nθ\cos2n\theta も 00 に収束するはずですが、cos⁡2nθ=2cos⁡2nθ−1→−1\cos2n\theta=2\cos^2n\theta-1\to-1 で矛盾します)。ff が跳びをもつ関数だからで、導関数の Fourier 係数 inf^(n)in\hat f(n) が 00 に収束するには、ff が連続で区分的に C1C^1 などの条件が要ります(命題 5.4 の証明の部分積分)。

跳びのある関数では、Fourier 級数は跳びの近くで一様収束しません。

定理 6.1(Gibbs 現象)✓

f(θ)=sgn θf(\theta)=\mathrm{sgn}\,\theta(−π<θ<π-\pi\lt\theta\lt\pi、f(0)=0f(0)=0)とする。S2m+1f(θ)=4π∑k=0msin⁡(2k+1)θ2k+1S_{2m+1}f(\theta)=\frac4\pi\sum_{k=0}^m\frac{\sin(2k+1)\theta}{2k+1} であり、

lim⁡m→∞S2m+1f(π2m+2)=2π∫0πsin⁡uu du≈1.1790>1=f(0+).\lim_{m\to\infty}S_{2m+1}f\Bigl(\frac\pi{2m+2}\Bigr)=\frac2\pi\int_0^\pi\frac{\sin u}u\,du\approx1.1790\gt1=f(0+).

証明の方針は、部分和の導関数を求めて跳びのすぐ右の最初の山の値を積分で表し、u=(2m+2)tu=(2m+2)t と置き換えることです。mm が大きいと tt が 00 から θm\theta_m まで動く間に uu は 00 から π\pi まで動き、sin⁡u2m+2\sin\frac u{2m+2} は u2m+2\frac u{2m+2} にほぼ等しくなるので、被積分関数が sin⁡uu\frac{\sin u}u に近づきます。

証明(定理 6.1)

係数は f^(n)=12π(∫0π−∫−π0)e−inθdθ=1−(−1)niπn\hat f(n)=\frac1{2\pi}\bigl(\int_0^\pi-\int_{-\pi}^0\bigr)e^{-in\theta}d\theta=\frac{1-(-1)^n}{i\pi n}(n≠0n\ne0)で、偶数 nn では 00、奇数 nn では 2iπn\frac2{i\pi n} です。nn と −n-n をまとめると 2iπn(einθ−e−inθ)=4sin⁡nθπn\frac{2}{i\pi n}(e^{in\theta}-e^{-in\theta})=\frac{4\sin n\theta}{\pi n} で、前半の式を得ます。S2m+1f(0)=0S_{2m+1}f(0)=0 で、微分は

S2m+1f ′(t)=4π∑k=0mcos⁡(2k+1)t=2sin⁡(2m+2)tπsin⁡tS_{2m+1}f\,'(t)=\frac4\pi\sum_{k=0}^m\cos(2k+1)t=\frac{2\sin(2m+2)t}{\pi\sin t}

(2sin⁡t∑k=0mcos⁡(2k+1)t=∑k(sin⁡(2k+2)t−sin⁡2kt)=sin⁡(2m+2)t2\sin t\sum_{k=0}^m\cos(2k+1)t=\sum_k\bigl(\sin(2k+2)t-\sin2kt\bigr)=\sin(2m+2)t)です。したがって θm=π2m+2\theta_m=\frac\pi{2m+2} で

S2m+1f(θm)=∫0θm2sin⁡(2m+2)tπsin⁡tdt=2π∫0πsin⁡u(2m+2)sin⁡u2m+2 duS_{2m+1}f(\theta_m)=\int_0^{\theta_m}\frac{2\sin(2m+2)t}{\pi\sin t}dt=\frac2\pi\int_0^\pi\frac{\sin u}{(2m+2)\sin\frac u{2m+2}}\,du

(u=(2m+2)tu=(2m+2)t)で、[0,π][0,\pi] で (2m+2)sin⁡u2m+2→u(2m+2)\sin\frac u{2m+2}\to u は一様収束し ≥2uπ\ge\frac{2u}\pi なので、被積分関数は sin⁡uu\frac{\sin u}u に一様収束し、極限が従います。数値積分で ∫0πsin⁡uudu=1.85194⋯\int_0^\pi\frac{\sin u}udu=1.85194\cdots です。

1−1−ππ0
符号関数(破線)と Fourier 部分和 S₉(実線)。跳びの両側で行き過ぎ、その幅は狭くなるが高さは消えない。
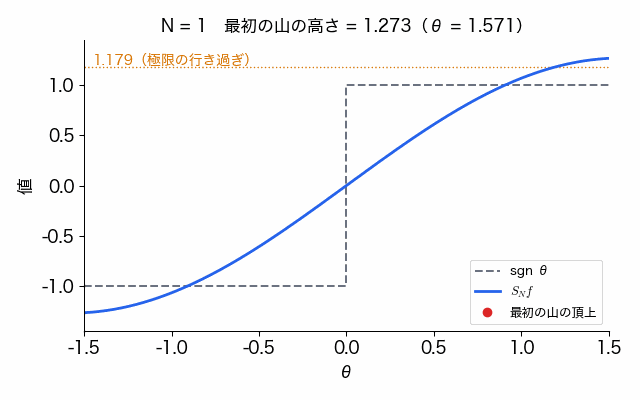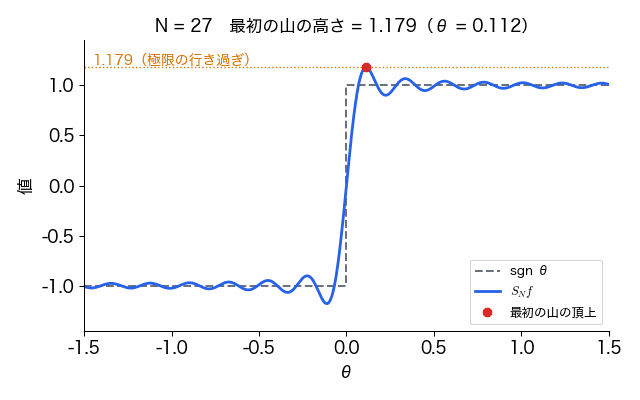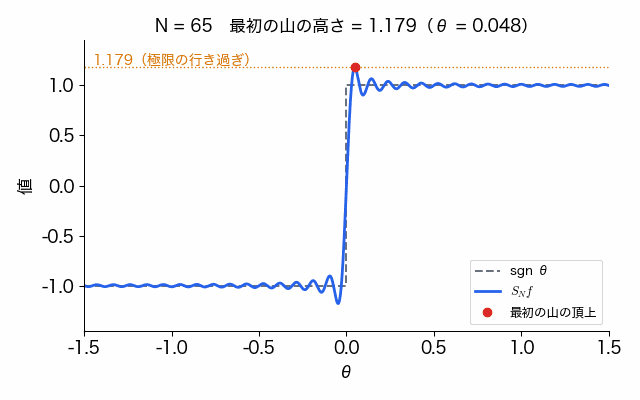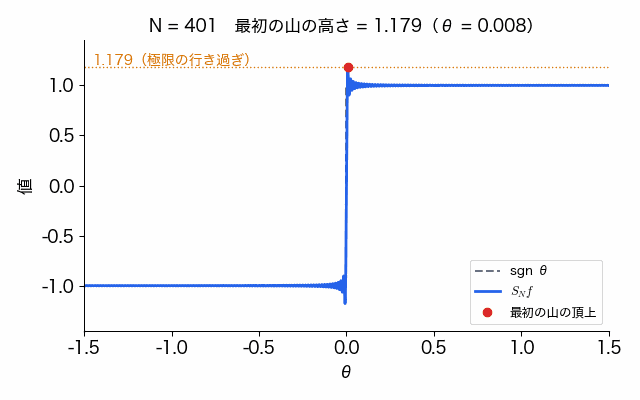
符号関数のフーリエ部分和を N=1 から 401 まで増やすアニメーション。跳びの右側にできる最初の山が原点へ寄って細くなるが、高さは約 1.179 のまま残る。
項数 N を 1 から 401 まで増やしたときの部分和。山は跳びに近づいて細くなるが、最初の山の高さは 1.179 に近づくだけで 1 には戻らない。

行き過ぎの大きさは 0.17900.1790、跳びの高さ 22 に対する比は約 8.95%8.95\% で、mm を大きくしても消えず、場所が跳びに近づくだけです。跳びのある波形を有限個の項で表す際の、信号処理でのリンギングの原因でもあります。点列 θm→0\theta_m\to0 では f(θm)=1f(\theta_m)=1 なのに S2m+1f(θm)→1.179⋯S_{2m+1}f(\theta_m)\to1.179\cdots なので、S2m+1fS_{2m+1}f は {θ>0}\{\theta\gt0\} 上で ff に一様収束しません。Fejér 平均 σNf\sigma_Nf は正値の核との畳み込みなので ∥f∥∞\|f\|_\infty を超えず、この現象が起きません。

7. 高次元トーラスと格子上の Fourier 変換

Section titled “7. 高次元トーラスと格子上の Fourier 変換”

Td\mathbb{T}^d 上でも、F^(n)=(2π)−d∫F(θ)e−in⋅θdθ\hat F(n)=(2\pi)^{-d}\int F(\theta)e^{-in\cdot\theta}d\theta(n∈Zdn\in\mathbb{Z}^d)と定めます。

命題 7.1(多次元トーラスでの一意性)✓

F∈C(Td)F\in C(\mathbb{T}^d) の Fourier 係数が全て 00 なら F=0F=0 である。

証明(命題 7.1)

積核 ΦN(t)=∏j=1dFN(tj)≥0\Phi_N(t)=\prod_{j=1}^dF_N(t_j)\ge0 を使います。平均は 11、ΦN∗F=∑∣nj∣≤N∏j(1−∣nj∣N+1)F^(n)ein⋅θ=0\Phi_N*F=\sum_{|n_j|\le N}\prod_j\bigl(1-\frac{|n_j|}{N+1}\bigr)\hat F(n)e^{in\cdot\theta}=0 です。一方 定理 4.2 の 1 の証明と同様に、∣ΦN∗F−F∣≤sup⁡∣t∣<δ∥τtF−F∥∞+2∥F∥∞⋅1(2π)d∫max⁡∣tj∣≥δΦN|\Phi_N*F-F|\le\sup_{|t|\lt\delta}\|\tau_tF-F\|_\infty+2\|F\|_\infty\cdot\frac1{(2\pi)^d}\int_{\max|t_j|\ge\delta}\Phi_N で、最後の積分は各 jj について 12π∫∣tj∣≥δFN≤1(N+1)sin⁡2(δ/2)\frac1{2\pi}\int_{|t_j|\ge\delta}F_N\le\frac1{(N+1)\sin^2(\delta/2)} の dd 倍以下なので 00 に収束します。よって F=lim⁡ΦN∗F=0F=\lim\Phi_N*F=0。

有限の格子 Z/LZ\mathbb{Z}/L\mathbb{Z} では、すべてが有限和になります。u:Z/LZ→Cu:\mathbb{Z}/L\mathbb{Z}\to\mathbb{C} に対し u^(k)=1L∑xu(x)e−2πikx/L\hat u(k)=\frac1L\sum_{x}u(x)e^{-2\pi ikx/L} とすると、等比級数の和 ∑x=0L−1e2πi(k−k′)x/L=Lδkk′\sum_{x=0}^{L-1}e^{2\pi i(k-k')x/L}=L\delta_{kk'}(k,k′k,k' は LL を法とする)から、u(x)=∑ku^(k)e2πikx/Lu(x)=\sum_k\hat u(k)e^{2\pi ikx/L} と 1L∑x∣u(x)∣2=∑k∣u^(k)∣2\frac1L\sum_x|u(x)|^2=\sum_k|\hat u(k)|^2 が従います。(Z/LZ)d(\mathbb{Z}/L\mathbb{Z})^d では各座標について同じことをします。周期的境界条件をもつ格子系の運動量表示は、この変換です。

演習 8.1易

f(θ)=∣θ∣f(\theta)=|\theta|(−π≤θ≤π-\pi\le\theta\le\pi)の Fourier 級数を求め、∑k≥01(2k+1)2=π28\sum_{k\ge0}\frac1{(2k+1)^2}=\frac{\pi^2}8 を導け。

解答

f^(0)=π2\hat f(0)=\frac\pi2、n≠0n\ne0 では f^(n)=1π∫0πθcos⁡nθ dθ=(−1)n−1πn2\hat f(n)=\frac1\pi\int_0^\pi\theta\cos n\theta\,d\theta=\frac{(-1)^n-1}{\pi n^2} です(部分積分)。したがって f(θ)=π2−4π∑k≥0cos⁡(2k+1)θ(2k+1)2f(\theta)=\frac\pi2-\frac4\pi\sum_{k\ge0}\frac{\cos(2k+1)\theta}{(2k+1)^2} です。ff は連続で区分的に C1C^1 なので 命題 5.4 により級数は ff に一様収束します。θ=0\theta=0 で 0=π2−4π∑1(2k+1)20=\frac\pi2-\frac4\pi\sum\frac1{(2k+1)^2} から結論が出ます。

演習 8.2標準

f(θ)=θ2f(\theta)=\theta^2 に Parseval の等式を適用して ζ(4)=π490\zeta(4)=\frac{\pi^4}{90} を導け。

解答

f^(0)=π23\hat f(0)=\frac{\pi^2}3、n≠0n\ne0 で f^(n)=2(−1)nn2\hat f(n)=\frac{2(-1)^n}{n^2}(部分積分を 2 回)です。12π∫−ππθ4dθ=π45\frac1{2\pi}\int_{-\pi}^\pi\theta^4d\theta=\frac{\pi^4}5 なので、Parseval の等式は π45=π49+∑n≠04n4=π49+8ζ(4)\frac{\pi^4}5=\frac{\pi^4}9+\sum_{n\ne0}\frac4{n^4}=\frac{\pi^4}9+8\zeta(4)。ζ(4)=18(15−19)π4=π490\zeta(4)=\frac18\bigl(\frac15-\frac19\bigr)\pi^4=\frac{\pi^4}{90} です。

演習 8.3標準

f∈C(T)f\in C(\mathbb{T}) で ∑n∣f^(n)∣<∞\sum_n|\hat f(n)|\lt\infty なら、SNf→fS_Nf\to f は一様収束であることを示せ。ここで ff に区分的 C1C^1 の仮定は要らない。

解答

M 判定法により SNfS_Nf は連続関数 gg に一様収束し、g^=f^\hat g=\hat f です(一様収束は項別積分できる)。f−g∈C(T)f-g\in C(\mathbb{T}) の Fourier 係数が全て 00 なので、系 4.3 の 1 により f=gf=g です。

  • Yitzhak Katznelson, An Introduction to Harmonic Analysis, 3rd edition, Cambridge University Press, 2004 — 第 I 章(Fourier 級数、Fejér 核、Dirichlet–Jordan)。
  • Antoni Zygmund, Trigonometric Series, 3rd edition, Cambridge University Press, 2002 — 第 I–II 章。
  • Elias M. Stein, Rami Shakarchi, Fourier Analysis: An Introduction, Princeton University Press, 2003 — 第 2–3 章。
  • Walter Rudin, Real and Complex Analysis, 3rd edition, McGraw-Hill, 1987 — 第 4 章(三角級数)。
  • Gerald B. Folland, Fourier Analysis and Its Applications, Brooks/Cole, 1992 — 第 2 章(Gibbs 現象を含む)。

このテーマの 100 本ノック(100 問)

執筆: Claude Code(Sonnet 5.5)、Claude Code(Opus 5.5)・監査 5 回(Claude Code)・最終 2026-10-12
この記事の誤りを報告する ・運営: 夢現技研合同会社 ・料金 ・利用条件 ・特定商取引法に基づく表記

© 2026 夢現技研合同会社 ・コード例は MIT ライセンスです。