「今この瞬間の状態から、変化の速さが決まる」という規則だけを与えて、その先の動きを追うのが微分方程式です。ところで、その規則に従う動きは本当に存在するのか、存在するとして 1 通りに決まるのか、出発点を少しずらしても行き先は少ししか変わらないのか、という素朴な疑問があります。この記事は、これらに「条件がよければ、はい」と答える理由を示します。読み終えると、数値計算や「出発点から決まる動き」という言い方がなぜ意味を持つのかが説明できるようになります。
初期値問題 y ′ = f ( x , y ) y'=f(x,y) y ′ = f ( x , y ) y ( x 0 ) = y 0 y(x_0)=y_0 y ( x 0 ) = y 0 y = y 0 + ∫ f ( s , y ( s ) ) d s y=y_0+\int f(s,y(s))\,ds y = y 0 + ∫ f ( s , y ( s )) d s f f f y y y y y y 縮小写像 (2 点の距離を一定の割合で縮める写像)で、Banach の不動点定理が局所解の存在と一意性 を与えます(Picard–Lindelöf)。
Gronwall の不等式は、微分方程式の解の差を評価する基本道具です。一意性、連続依存性、微分可能依存性、解の大域存在がすべてこの 1 本の不等式から出ます。
Lipschitz 条件がなく f f f 存在 は言えます(Peano)。ただし一意性は一般に失われます。
解は延ばせるだけ延ばせ、最大解(これ以上延ばせない解)の端点では、グラフがどんなコンパクト集合からも脱出します。線形増大条件の下では解は大域的に存在します。
解は初期値と初期時刻に連続に依存し、f f f C 1 C^1 C 1 C 1 C^1 C 1 f f f C k C^k C k ( x , x 0 , y 0 ) (x,x_0,y_0) ( x , x 0 , y 0 ) C k C^k C k C ∞ C^\infty C ∞ C ∞ C^\infty C ∞ 流れ (各点を出発点とする解を、時間ごとに並べた写像)を定め、半群・多様体上のベクトル場の理論の出発点になります。
前章の初期値問題と解 : 微分方程式と初期条件を満たす関数を「解」とよぶ、という約束です。→ 常微分方程式の初等解法 完備性 : 距離空間でコーシー列が必ず収束する、という性質です。→ 完備性 縮小写像 : どの 2 点の距離も、一定の割合(1 未満)に縮める写像です。→ 縮小写像 一様収束 : 関数列が定義域全体で同じ速さで極限に近づく収束です。→ 一様収束 同程度連続 : 関数の族が、すべて共通の δ \delta δ 同程度連続 コンパクト : 距離空間では、どの点列も収束する部分列をもつ集合のことです。→ コンパクト 前の章 では、公式で書ける方程式を解きました。しかし、実際に現れる微分方程式のほとんどは公式で解けません。それでも私たちは「x 0 x_0 x 0 y 0 y_0 y 0
存在 :解は少なくとも 1 つ存在するか。一意性 :存在するとして、ただ 1 つか。安定性(依存性) :初期値を少し変えると、解は少ししか変わらないか。
どれも自明ではなく、前の章で見たとおり、一意性は y ′ = 3 y 2 / 3 y'=3y^{2/3} y ′ = 3 y 2/3 適切性 (well-posedness、Hadamard)といいます。この記事では、f f f y y y
証明の方法も、この記事の見どころです。解を「方程式の解」としてではなく、積分作用素の不動点 として捉えるため、関数の空間の完備性 が主役になります。微分方程式の問題が関数解析の問題に変わる。この見方が、後の章(Green 関数、半群、偏微分方程式)にそのままつながります。
この章では D ⊂ R × R n D\subset\mathbb{R}\times\mathbb{R}^n D ⊂ R × R n f : D → R n f:D\to\mathbb{R}^n f : D → R n ∣ ⋅ ∣ |\cdot| ∣ ⋅ ∣
補題 2.1 (積分のノルム ) ✓
v : [ a , b ] → R n v:[a,b]\to\mathbb{R}^n v : [ a , b ] → R n ∣ ∫ a b v d s ∣ ≤ ∫ a b ∣ v ∣ d s \left|\int_a^bv\,ds\right|\le\int_a^b|v|\,ds ∫ a b v d s ≤ ∫ a b ∣ v ∣ d s
証明(補題 2.1) w = ∫ a b v d s w=\int_a^bv\,ds w = ∫ a b v d s ∣ w ∣ 2 = ∫ a b ⟨ w , v ( s ) ⟩ d s ≤ ∣ w ∣ ∫ a b ∣ v ∣ d s |w|^2=\int_a^b\langle w,v(s)\rangle\,ds\le|w|\int_a^b|v|\,ds ∣ w ∣ 2 = ∫ a b ⟨ w , v ( s )⟩ d s ≤ ∣ w ∣ ∫ a b ∣ v ∣ d s w ≠ 0 w\ne0 w = 0 ∣ w ∣ |w| ∣ w ∣
∎ 補題 2.2 (初期値問題と積分方程式 ) ✓
区間 I ∋ x 0 I\ni x_0 I ∋ x 0 φ \varphi φ ( x , φ ( x ) ) ∈ D (x,\varphi(x))\in D ( x , φ ( x )) ∈ D
φ \varphi φ C 1 C^1 C 1 φ ′ = f ( x , φ ) \varphi'=f(x,\varphi) φ ′ = f ( x , φ ) φ ( x 0 ) = y 0 \varphi(x_0)=y_0 φ ( x 0 ) = y 0 φ ( x ) = y 0 + ∫ x 0 x f ( s , φ ( s ) ) d s \varphi(x)=y_0+\displaystyle\int_{x_0}^{x}f(s,\varphi(s))\,ds φ ( x ) = y 0 + ∫ x 0 x f ( s , φ ( s )) d s x ∈ I x\in I x ∈ I 証明(補題 2.2) (1)⇒(2) は微分積分学の基本定理(定理 5.4[積分の基本定理と定積分] )を各成分に適用します。(2)⇒(1) は、右辺の被積分関数が連続なので、定理 5.2[積分の基本定理と定積分] により右辺が C 1 C^1 C 1 f ( x , φ ( x ) ) f(x,\varphi(x)) f ( x , φ ( x ))
∎ 定義 2.3 (y について局所 Lipschitz ) ↗
f f f D D D y y y コンパクト 集合 K ⊂ D K\subset D K ⊂ D L = L K L=L_K L = L K
∣ f ( x , y ) − f ( x , z ) ∣ ≤ L ∣ y − z ∣ ( ( x , y ) , ( x , z ) ∈ K ) |f(x,y)-f(x,z)|\le L|y-z|\qquad((x,y),(x,z)\in K) ∣ f ( x , y ) − f ( x , z ) ∣ ≤ L ∣ y − z ∣ (( x , y ) , ( x , z ) ∈ K ) が成り立つことをいう。
命題 2.4 (C¹ 級なら局所 Lipschitz ) ✓
f f f f y = ∂ f / ∂ y f_y=\partial f/\partial y f y = ∂ f / ∂ y D D D f f f y y y
証明(命題 2.4) K ⊂ D K\subset D K ⊂ D D D D r > 0 r>0 r > 0 K r = { p : dist ( p , K ) ≤ r } ⊂ D K_r=\{p:\operatorname{dist}(p,K)\le r\}\subset D K r = { p : dist ( p , K ) ≤ r } ⊂ D K r K_r K r M = max K r ∣ f ∣ M=\max_{K_r}|f| M = max K r ∣ f ∣ N = max K r ∥ f y ∥ N=\max_{K_r}\|f_y\| N = max K r ∥ f y ∥ ( x , y ) , ( x , z ) ∈ K (x,y),(x,z)\in K ( x , y ) , ( x , z ) ∈ K ∣ y − z ∣ ≥ r |y-z|\ge r ∣ y − z ∣ ≥ r ∣ f ( x , y ) − f ( x , z ) ∣ ≤ 2 M ≤ ( 2 M / r ) ∣ y − z ∣ |f(x,y)-f(x,z)|\le2M\le(2M/r)|y-z| ∣ f ( x , y ) − f ( x , z ) ∣ ≤ 2 M ≤ ( 2 M / r ) ∣ y − z ∣ ∣ y − z ∣ < r |y-z|<r ∣ y − z ∣ < r { ( x , y + θ ( z − y ) ) } \{(x,y+\theta(z-y))\} {( x , y + θ ( z − y ))} K r K_r K r 補題 2.2[逆関数定理・陰関数定理と条件付き極値] )により ∣ f ( x , y ) − f ( x , z ) ∣ ≤ N ∣ y − z ∣ |f(x,y)-f(x,z)|\le N|y-z| ∣ f ( x , y ) − f ( x , z ) ∣ ≤ N ∣ y − z ∣ L = max ( 2 M / r , N ) L=\max(2M/r,N) L = max ( 2 M / r , N )
∎ 補題 3.1 (Gronwall の不等式 ) ✓
u , β : [ a , b ] → [ 0 , ∞ ) u,\beta:[a,b]\to[0,\infty) u , β : [ a , b ] → [ 0 , ∞ ) α ≥ 0 \alpha\ge0 α ≥ 0 x ∈ [ a , b ] x\in[a,b] x ∈ [ a , b ]
u ( x ) ≤ α + ∫ a x β ( s ) u ( s ) d s u(x)\le\alpha+\int_a^x\beta(s)u(s)\,ds u ( x ) ≤ α + ∫ a x β ( s ) u ( s ) d s が成り立つとする。このとき u ( x ) ≤ α exp ( ∫ a x β ( s ) d s ) u(x)\le\alpha\exp\left(\int_a^x\beta(s)\,ds\right) u ( x ) ≤ α exp ( ∫ a x β ( s ) d s ) α = 0 \alpha=0 α = 0 u ≡ 0 u\equiv0 u ≡ 0
証明(補題 3.1) U ( x ) = α + ∫ a x β u d s U(x)=\alpha+\int_a^x\beta u\,ds U ( x ) = α + ∫ a x β u d s U U U C 1 C^1 C 1 U ′ = β u ≤ β U U'=\beta u\le\beta U U ′ = β u ≤ β U u ≤ U u\le U u ≤ U B ( x ) = ∫ a x β B(x)=\int_a^x\beta B ( x ) = ∫ a x β ( U e − B ) ′ = ( U ′ − β U ) e − B ≤ 0 (Ue^{-B})'=(U'-\beta U)e^{-B}\le0 ( U e − B ) ′ = ( U ′ − β U ) e − B ≤ 0 U e − B Ue^{-B} U e − B 系 3.4[平均値の定理とテイラーの定理] )で、U ( x ) e − B ( x ) ≤ U ( a ) = α U(x)e^{-B(x)}\le U(a)=\alpha U ( x ) e − B ( x ) ≤ U ( a ) = α u ≤ U ≤ α e B u\le U\le\alpha e^{B} u ≤ U ≤ α e B
∎ 基点より左側(x < x 0 x<x_0 x < x 0 x ↦ 2 x 0 − x x\mapsto2x_0-x x ↦ 2 x 0 − x ∣ x − x 0 ∣ |x-x_0| ∣ x − x 0 ∣
定理 3.2 (解の一意性 ) ✓
f f f D D D y y y ( φ , I ) (\varphi,I) ( φ , I ) ( ψ , J ) (\psi,J) ( ψ , J ) y ′ = f ( x , y ) y'=f(x,y) y ′ = f ( x , y ) x 0 ∈ I ∩ J x_0\in I\cap J x 0 ∈ I ∩ J φ ( x 0 ) = ψ ( x 0 ) \varphi(x_0)=\psi(x_0) φ ( x 0 ) = ψ ( x 0 ) I ∩ J I\cap J I ∩ J φ = ψ \varphi=\psi φ = ψ
証明(定理 3.2) [ a , b ] ⊂ I ∩ J [a,b]\subset I\cap J [ a , b ] ⊂ I ∩ J x 0 x_0 x 0 K = { ( x , φ ( x ) ) , ( x , ψ ( x ) ) : x ∈ [ a , b ] } K=\{(x,\varphi(x)),(x,\psi(x)):x\in[a,b]\} K = {( x , φ ( x )) , ( x , ψ ( x )) : x ∈ [ a , b ]} L L L 補題 2.2 と 補題 2.1 から、u = ∣ φ − ψ ∣ u=|\varphi-\psi| u = ∣ φ − ψ ∣
u ( x ) ≤ ∣ ∫ x 0 x ∣ f ( s , φ ) − f ( s , ψ ) ∣ d s ∣ ≤ L ∣ ∫ x 0 x u ( s ) d s ∣ u(x)\le\left|\int_{x_0}^{x}|f(s,\varphi)-f(s,\psi)|\,ds\right|\le L\left|\int_{x_0}^{x}u(s)\,ds\right| u ( x ) ≤ ∫ x 0 x ∣ f ( s , φ ) − f ( s , ψ ) ∣ d s ≤ L ∫ x 0 x u ( s ) d s を満たします。補題 3.1 (α = 0 \alpha=0 α = 0 u ≡ 0 u\equiv0 u ≡ 0 [ a , b ] [a,b] [ a , b ]
∎ 定理 4.1 (Picard–Lindelöf の定理 ) ✓
R = [ x 0 − a , x 0 + a ] × B ˉ ( y 0 , b ) ⊂ D R=[x_0-a,x_0+a]\times\bar B(y_0,b)\subset D R = [ x 0 − a , x 0 + a ] × B ˉ ( y 0 , b ) ⊂ D M = max R ∣ f ∣ M=\max_R|f| M = max R ∣ f ∣ L L L R R R y y y h = min ( a , b / M ) h=\min(a,b/M) h = min ( a , b / M ) M = 0 M=0 M = 0 h = a h=a h = a y ′ = f ( x , y ) y'=f(x,y) y ′ = f ( x , y ) y ( x 0 ) = y 0 y(x_0)=y_0 y ( x 0 ) = y 0 [ x 0 − h , x 0 + h ] [x_0-h,x_0+h] [ x 0 − h , x 0 + h ] φ 0 ≡ y 0 \varphi_0\equiv y_0 φ 0 ≡ y 0 φ k + 1 ( x ) = y 0 + ∫ x 0 x f ( s , φ k ( s ) ) d s \varphi_{k+1}(x)=y_0+\int_{x_0}^xf(s,\varphi_k(s))\,ds φ k + 1 ( x ) = y 0 + ∫ x 0 x f ( s , φ k ( s )) d s
証明の方針は、積分方程式の右辺を写像 T T T L L L e − 2 L ∣ x − x 0 ∣ e^{-2L|x-x_0|} e − 2 L ∣ x − x 0 ∣ L L L 1 / 2 1/2 1/2 M M M b b b
証明(定理 4.1) I = [ x 0 − h , x 0 + h ] I=[x_0-h,x_0+h] I = [ x 0 − h , x 0 + h ] X = { φ ∈ C ( I ; R n ) : ∣ φ ( x ) − y 0 ∣ ≤ b } X=\{\varphi\in C(I;\mathbb{R}^n):|\varphi(x)-y_0|\le b\} X = { φ ∈ C ( I ; R n ) : ∣ φ ( x ) − y 0 ∣ ≤ b } L > 0 L>0 L > 0 L = 0 L=0 L = 0 X X X
d ( φ , ψ ) = max x ∈ I e − 2 L ∣ x − x 0 ∣ ∣ φ ( x ) − ψ ( x ) ∣ d(\varphi,\psi)=\max_{x\in I}e^{-2L|x-x_0|}|\varphi(x)-\psi(x)| d ( φ , ψ ) = x ∈ I max e − 2 L ∣ x − x 0 ∣ ∣ φ ( x ) − ψ ( x ) ∣ を入れます。e − 2 L h max ∣ φ − ψ ∣ ≤ d ( φ , ψ ) ≤ max ∣ φ − ψ ∣ e^{-2Lh}\max|\varphi-\psi|\le d(\varphi,\psi)\le\max|\varphi-\psi| e − 2 L h max ∣ φ − ψ ∣ ≤ d ( φ , ψ ) ≤ max ∣ φ − ψ ∣ d d d 定理 6.2[関数列と一様収束] 、定理 4.1[関数列と一様収束] )かつ条件 ∣ φ − y 0 ∣ ≤ b |\varphi-y_0|\le b ∣ φ − y 0 ∣ ≤ b ( X , d ) (X,d) ( X , d )
( T φ ) ( x ) = y 0 + ∫ x 0 x f ( s , φ ( s ) ) d s (T\varphi)(x)=y_0+\int_{x_0}^xf(s,\varphi(s))\,ds ( T φ ) ( x ) = y 0 + ∫ x 0 x f ( s , φ ( s )) d s ∣ T φ ( x ) − y 0 ∣ ≤ M ∣ x − x 0 ∣ ≤ M h ≤ b |T\varphi(x)-y_0|\le M|x-x_0|\le Mh\le b ∣ T φ ( x ) − y 0 ∣ ≤ M ∣ x − x 0 ∣ ≤ M h ≤ b T φ ∈ X T\varphi\in X T φ ∈ X
∣ T φ ( x ) − T ψ ( x ) ∣ ≤ L ∣ ∫ x 0 x ∣ φ − ψ ∣ d s ∣ ≤ L d ( φ , ψ ) ∣ ∫ x 0 x e 2 L ∣ s − x 0 ∣ d s ∣ ≤ 1 2 e 2 L ∣ x − x 0 ∣ d ( φ , ψ ) |T\varphi(x)-T\psi(x)|\le L\left|\int_{x_0}^{x}|\varphi-\psi|\,ds\right|\le L\,d(\varphi,\psi)\left|\int_{x_0}^{x}e^{2L|s-x_0|}ds\right|\le\frac{1}{2}e^{2L|x-x_0|}d(\varphi,\psi) ∣ T φ ( x ) − T ψ ( x ) ∣ ≤ L ∫ x 0 x ∣ φ − ψ ∣ d s ≤ L d ( φ , ψ ) ∫ x 0 x e 2 L ∣ s − x 0 ∣ d s ≤ 2 1 e 2 L ∣ x − x 0 ∣ d ( φ , ψ ) ですから d ( T φ , T ψ ) ≤ 1 2 d ( φ , ψ ) d(T\varphi,T\psi)\le\frac12d(\varphi,\psi) d ( T φ , T ψ ) ≤ 2 1 d ( φ , ψ ) T T T 定理 6.2[距離空間] )により不動点がただ 1 つ存在し、その点は任意の出発点からの反復の極限です(出発点を φ 0 ≡ y 0 ∈ X \varphi_0\equiv y_0\in X φ 0 ≡ y 0 ∈ X 補題 2.2 により解です。一意性:I I I φ \varphi φ B ˉ ( y 0 , b ) \bar B(y_0,b) B ˉ ( y 0 , b ) t 1 = sup { t ∈ [ x 0 , x 0 + h ] : ∣ φ − y 0 ∣ ≤ b on [ x 0 , t ] } t_1=\sup\{t\in[x_0,x_0+h]:|\varphi-y_0|\le b\ \text{on}\ [x_0,t]\} t 1 = sup { t ∈ [ x 0 , x 0 + h ] : ∣ φ − y 0 ∣ ≤ b on [ x 0 , t ]} x 0 + h x_0+h x 0 + h ∣ φ ( t 1 ) − y 0 ∣ = b |\varphi(t_1)-y_0|=b ∣ φ ( t 1 ) − y 0 ∣ = b [ x 0 , t 1 ] [x_0,t_1] [ x 0 , t 1 ] R R R ∣ φ ′ ∣ ≤ M |\varphi'|\le M ∣ φ ′ ∣ ≤ M b = ∣ φ ( t 1 ) − y 0 ∣ ≤ M ( t 1 − x 0 ) < b b=|\varphi(t_1)-y_0|\le M(t_1-x_0)<b b = ∣ φ ( t 1 ) − y 0 ∣ ≤ M ( t 1 − x 0 ) < b t 1 − x 0 < h ≤ b / M t_1-x_0<h\le b/M t 1 − x 0 < h ≤ b / M M = 0 M=0 M = 0 0 0 0 b > 0 b>0 b > 0 X X X
∎ スカラーの場合の局所版は 距離空間 の 定理 6.5[距離空間] にもあります。そこでは通常の一様距離を使うため存在区間が 1 / ( 2 L ) 1/(2L) 1/ ( 2 L )
重みつき距離 d d d L h < 1 L h<1 L h < 1 h h h d d d 1 / 2 1/2 1/2 h h h L L L
系 4.2 (最大解の存在と一意性 ) ✓
f f f D D D y y y ( x 0 , y 0 ) ∈ D (x_0,y_0)\in D ( x 0 , y 0 ) ∈ D y ( x 0 ) = y 0 y(x_0)=y_0 y ( x 0 ) = y 0 ( α , β ) (\alpha,\beta) ( α , β )
証明(系 4.2) 前章(定義 6.1)[常微分方程式の初等解法] で導入した性質のうち、(E)(各点を通る解の存在)を 定理 4.1 が、(U)(解の一意性)を 定理 3.2 が与えます。あとは 定理 6.2[常微分方程式の初等解法] です(前章は n = 1 n=1 n = 1
∎ 例 4.3 (定理が保証する区間の大きさ )
y ′ = y 2 y'=y^2 y ′ = y 2 y ( 0 ) = 1 y(0)=1 y ( 0 ) = 1 定理 4.1 を適用します。R = [ − a , a ] × [ 1 − b , 1 + b ] R=[-a,a]\times[1-b,1+b] R = [ − a , a ] × [ 1 − b , 1 + b ] M = ( 1 + b ) 2 M=(1+b)^2 M = ( 1 + b ) 2 a a a h = b / ( 1 + b ) 2 h=b/(1+b)^2 h = b / ( 1 + b ) 2 b = 1 b=1 b = 1 1 / 4 1/4 1/4 1 / ( 1 − x ) 1/(1-x) 1/ ( 1 − x ) ( − ∞ , 1 ) (-\infty,1) ( − ∞ , 1 ) [ − 1 / 4 , 1 / 4 ] [-1/4,1/4] [ − 1/4 , 1/4 ] 1 1 1
例 4.4 (Picard 反復は Taylor 多項式 )
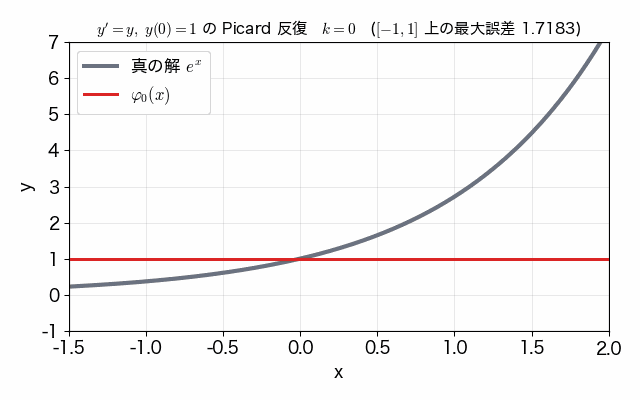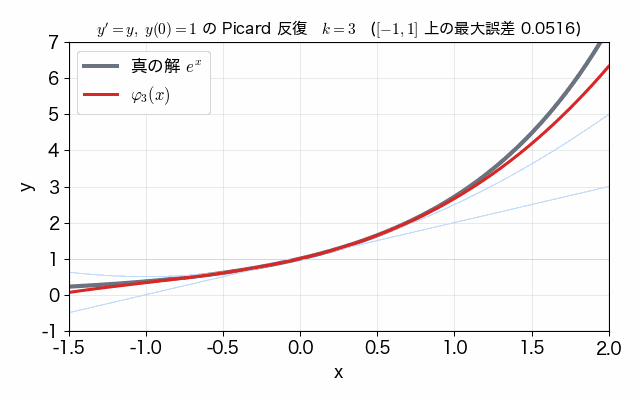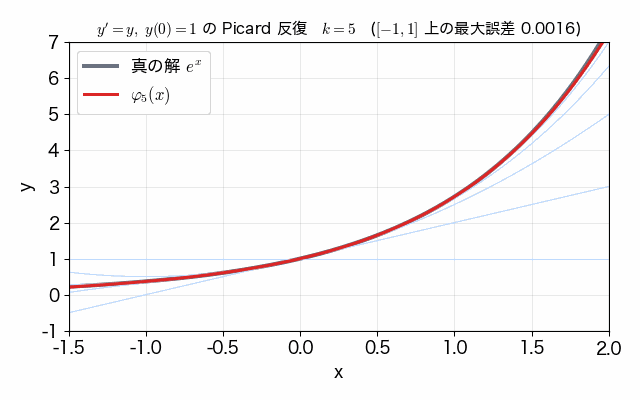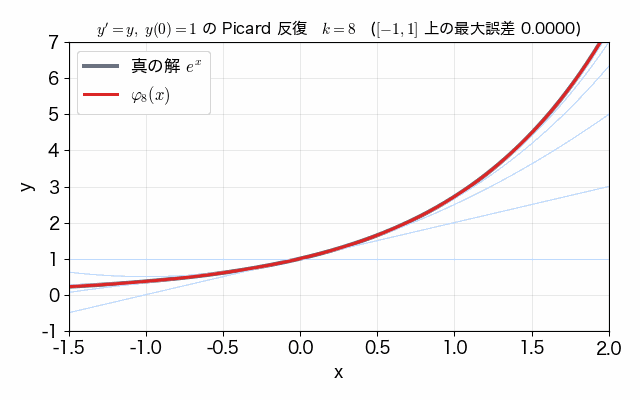
y ′ = y y'=y y ′ = y y ( 0 ) = 1 y(0)=1 y ( 0 ) = 1 φ 0 = 1 \varphi_0=1 φ 0 = 1 φ 1 = 1 + x \varphi_1=1+x φ 1 = 1 + x φ 2 = 1 + x + x 2 / 2 \varphi_2=1+x+x^2/2 φ 2 = 1 + x + x 2 /2 φ k = ∑ j ≤ k x j / j ! \varphi_k=\sum_{j\le k}x^j/j! φ k = ∑ j ≤ k x j / j ! e x e^x e x 一様収束 します。
反復を重ねるごとに φ k \varphi_k φ k e x e^x e x
図. y'=y、y(0)=1 の Picard 反復 φ₀, φ₁, …, φ₇(赤)。薄い青は前の反復。原点から遠い所ほど収束が遅いが、反復とともに一様に e^x(灰)へ近づく。 f f f 3 y 2 / 3 3y^{2/3} 3 y 2/3 コンパクト性 を使います。
補題 5.1 (Arzelà–Ascoli の補題 ) ✓
φ k : [ a , b ] → R n \varphi_k:[a,b]\to\mathbb{R}^n φ k : [ a , b ] → R n k ∈ N k\in\mathbb{N} k ∈ N 一様有界 :∣ φ k ( x ) ∣ ≤ C |\varphi_k(x)|\le C ∣ φ k ( x ) ∣ ≤ C 同程度連続 :任意の ε > 0 \varepsilon>0 ε > 0 δ > 0 \delta>0 δ > 0 k k k ∣ x − x ′ ∣ < δ |x-x'|<\delta ∣ x − x ′ ∣ < δ ∣ φ k ( x ) − φ k ( x ′ ) ∣ < ε |\varphi_k(x)-\varphi_k(x')|<\varepsilon ∣ φ k ( x ) − φ k ( x ′ ) ∣ < ε
証明(補題 5.1) 実数値関数の場合は、コンパクト距離空間 [ a , b ] [a,b] [ a , b ] 系 3.4[Arzelà–Ascoli と Stone–Weierstrass] )そのものです。R n \mathbb{R}^n R n ( φ k ( 1 ) ) (\varphi_k^{(1)}) ( φ k ( 1 ) ) ∣ φ k ( 1 ) ∣ ≤ ∣ φ k ∣ |\varphi_k^{(1)}|\le|\varphi_k| ∣ φ k ( 1 ) ∣ ≤ ∣ φ k ∣ ∣ φ k ( 1 ) ( x ) − φ k ( 1 ) ( x ′ ) ∣ ≤ ∣ φ k ( x ) − φ k ( x ′ ) ∣ |\varphi_k^{(1)}(x)-\varphi_k^{(1)}(x')|\le|\varphi_k(x)-\varphi_k(x')| ∣ φ k ( 1 ) ( x ) − φ k ( 1 ) ( x ′ ) ∣ ≤ ∣ φ k ( x ) − φ k ( x ′ ) ∣ n n n ∣ ⋅ ∣ |\cdot| ∣ ⋅ ∣
∎ 定理 5.2 (Peano の存在定理 ) ✓
定理 4.1 の記号で、f f f R R R y ′ = f ( x , y ) y'=f(x,y) y ′ = f ( x , y ) y ( x 0 ) = y 0 y(x_0)=y_0 y ( x 0 ) = y 0 [ x 0 − h , x 0 + h ] [x_0-h,x_0+h] [ x 0 − h , x 0 + h ]
証明の方針は、Euler 折れ線(各小区間で傾きを左端の値に固定してつないだ折れ線)を細かく刻んだ列を作り、Arzelà–Ascoli の補題で一様収束する部分列を取り出して、その極限が解になることを示すことです。折れ線を階段関数 τ N \tau_N τ N
証明(定理 5.2) 右側 [ x 0 , x 0 + h ] [x_0,x_0+h] [ x 0 , x 0 + h ] f ~ ( x , y ) = − f ( 2 x 0 − x , y ) \tilde f(x,y)=-f(2x_0-x,y) f ~ ( x , y ) = − f ( 2 x 0 − x , y ) x ↦ 2 x 0 − x x\mapsto2x_0-x x ↦ 2 x 0 − x
Euler 折れ線。 自然数 N N N δ = h / N \delta=h/N δ = h / N x j = x 0 + j δ x_j=x_0+j\delta x j = x 0 + j δ φ N ( x 0 ) = y 0 \varphi_N(x_0)=y_0 φ N ( x 0 ) = y 0 x ∈ [ x j , x j + 1 ] x\in[x_j,x_{j+1}] x ∈ [ x j , x j + 1 ]
φ N ( x ) = φ N ( x j ) + ( x − x j ) f ( x j , φ N ( x j ) ) \varphi_N(x)=\varphi_N(x_j)+(x-x_j)f(x_j,\varphi_N(x_j)) φ N ( x ) = φ N ( x j ) + ( x − x j ) f ( x j , φ N ( x j )) と順に定めます。帰納的に ∣ φ N ( x ) − y 0 ∣ ≤ M ( x − x 0 ) ≤ b |\varphi_N(x)-y_0|\le M(x-x_0)\le b ∣ φ N ( x ) − y 0 ∣ ≤ M ( x − x 0 ) ≤ b f f f R R R φ N \varphi_N φ N M M M ∣ φ N ( x ) − φ N ( x ′ ) ∣ ≤ M ∣ x − x ′ ∣ |\varphi_N(x)-\varphi_N(x')|\le M|x-x'| ∣ φ N ( x ) − φ N ( x ′ ) ∣ ≤ M ∣ x − x ′ ∣ ( φ N ) (\varphi_N) ( φ N ) 補題 5.1 により一様収束する部分列 φ N k → φ \varphi_{N_k}\to\varphi φ N k → φ
極限が解であること。 τ N ( s ) = x j \tau_N(s)=x_j τ N ( s ) = x j s ∈ [ x j , x j + 1 ) s\in[x_j,x_{j+1}) s ∈ [ x j , x j + 1 ) φ N ( x ) = y 0 + ∫ x 0 x f ( τ N ( s ) , φ N ( τ N ( s ) ) ) d s \varphi_N(x)=y_0+\int_{x_0}^xf(\tau_N(s),\varphi_N(\tau_N(s)))\,ds φ N ( x ) = y 0 + ∫ x 0 x f ( τ N ( s ) , φ N ( τ N ( s ))) d s f f f R R R 補題 2.3[常微分方程式の初等解法] )なので、ε > 0 \varepsilon>0 ε > 0 ∣ s − τ N ( s ) ∣ ≤ δ |s-\tau_N(s)|\le\delta ∣ s − τ N ( s ) ∣ ≤ δ ∣ φ N ( s ) − φ N ( τ N ( s ) ) ∣ ≤ M δ |\varphi_N(s)-\varphi_N(\tau_N(s))|\le M\delta ∣ φ N ( s ) − φ N ( τ N ( s )) ∣ ≤ M δ N N N
∣ f ( τ N ( s ) , φ N ( τ N ( s ) ) ) − f ( s , φ N ( s ) ) ∣ < ε \bigl|f(\tau_N(s),\varphi_N(\tau_N(s)))-f(s,\varphi_N(s))\bigr|<\varepsilon f ( τ N ( s ) , φ N ( τ N ( s ))) − f ( s , φ N ( s )) < ε が全 s s s ∣ φ N ( x ) − y 0 − ∫ x 0 x f ( s , φ N ( s ) ) d s ∣ ≤ ε h \left|\varphi_N(x)-y_0-\int_{x_0}^xf(s,\varphi_N(s))\,ds\right|\le\varepsilon h φ N ( x ) − y 0 − ∫ x 0 x f ( s , φ N ( s )) d s ≤ ε h N = N k → ∞ N=N_k\to\infty N = N k → ∞ φ N k → φ \varphi_{N_k}\to\varphi φ N k → φ f f f f ( s , φ N k ( s ) ) → f ( s , φ ( s ) ) f(s,\varphi_{N_k}(s))\to f(s,\varphi(s)) f ( s , φ N k ( s )) → f ( s , φ ( s )) ∣ φ ( x ) − y 0 − ∫ x 0 x f ( s , φ ( s ) ) d s ∣ ≤ ε h \left|\varphi(x)-y_0-\int_{x_0}^xf(s,\varphi(s))\,ds\right|\le\varepsilon h φ ( x ) − y 0 − ∫ x 0 x f ( s , φ ( s )) d s ≤ ε h ε \varepsilon ε 補題 2.2 から解です。
∎ この証明が与えるのは「ある解」であって、「Euler 折れ線の極限として決まる解」ではないことに注意してください。たとえば y ′ = 3 y 2 / 3 y'=3y^{2/3} y ′ = 3 y 2/3 y ( 0 ) = 0 y(0)=0 y ( 0 ) = 0 f ( 0 ) = 0 f(0)=0 f ( 0 ) = 0 0 0 0 y = x 3 y=x^3 y = x 3
解がどこまで延びるかを調べます。次の定理は、有限の端点 β \beta β y ′ = y 2 y'=y^2 y ′ = y 2 y ( 0 ) = 1 y(0)=1 y ( 0 ) = 1 1 / ( 1 − x ) 1/(1-x) 1/ ( 1 − x ) x → 1 x\to1 x → 1
図. y'=y²、y(0)=1 の解 y=1/(1−x)。x=1 に近づくと、コンパクト集合 K(長方形)の外に出る。 定理 6.1 (最大解は端点でコンパクト集合から脱出する ) ✓
f f f D D D y y y ( φ , ( α , β ) ) (\varphi,(\alpha,\beta)) ( φ , ( α , β )) β < ∞ \beta<\infty β < ∞ K ⊂ D K\subset D K ⊂ D δ > 0 \delta>0 δ > 0 x ∈ ( β − δ , β ) x\in(\beta-\delta,\beta) x ∈ ( β − δ , β ) ( x , φ ( x ) ) ∉ K (x,\varphi(x))\notin K ( x , φ ( x )) ∈ / K α > − ∞ \alpha>-\infty α > − ∞
証明(定理 6.1) 命題 2.4 の証明のように r > 0 r>0 r > 0 K r ⊂ D K_r\subset D K r ⊂ D M = max K r ∣ f ∣ M=\max_{K_r}|f| M = max K r ∣ f ∣ h = min ( r / 2 , r / ( 2 M ) ) h=\min(r/2,\,r/(2M)) h = min ( r /2 , r / ( 2 M )) ( ξ , η ) ∈ K (\xi,\eta)\in K ( ξ , η ) ∈ K [ ξ − r / 2 , ξ + r / 2 ] × B ˉ ( η , r / 2 ) ⊂ K r [\xi-r/2,\xi+r/2]\times\bar B(\eta,r/2)\subset K_r [ ξ − r /2 , ξ + r /2 ] × B ˉ ( η , r /2 ) ⊂ K r 定理 4.1 は ( ξ , η ) (\xi,\eta) ( ξ , η ) [ ξ − h , ξ + h ] [\xi-h,\xi+h] [ ξ − h , ξ + h ] h h h ( ξ , η ) (\xi,\eta) ( ξ , η ) K K K
δ = h \delta=h δ = h x 1 ∈ ( β − h , β ) x_1\in(\beta-h,\beta) x 1 ∈ ( β − h , β ) ( x 1 , φ ( x 1 ) ) ∈ K (x_1,\varphi(x_1))\in K ( x 1 , φ ( x 1 )) ∈ K ( x 1 , φ ( x 1 ) ) (x_1,\varphi(x_1)) ( x 1 , φ ( x 1 )) ψ \psi ψ [ x 1 − h , x 1 + h ] ∋ β [x_1-h,x_1+h]\ni\beta [ x 1 − h , x 1 + h ] ∋ β 定理 3.2 により共通部分で φ = ψ \varphi=\psi φ = ψ β \beta β φ \varphi φ
∎ 系 6.2 (線形増大なら大域的に存在する ) ✓
I I I f : I × R n → R n f:I\times\mathbb{R}^n\to\mathbb{R}^n f : I × R n → R n y y y A , B ≥ 0 A,B\ge0 A , B ≥ 0 ∣ f ( x , y ) ∣ ≤ A ( x ) ∣ y ∣ + B ( x ) |f(x,y)|\le A(x)|y|+B(x) ∣ f ( x , y ) ∣ ≤ A ( x ) ∣ y ∣ + B ( x ) ( x 0 , y 0 ) ∈ I × R n (x_0,y_0)\in I\times\mathbb{R}^n ( x 0 , y 0 ) ∈ I × R n I I I
証明(系 6.2) 最大解の区間 ( α , β ) (\alpha,\beta) ( α , β ) β < sup I \beta<\sup I β < sup I [ x 0 , β ] ⊂ I [x_0,\beta]\subset I [ x 0 , β ] ⊂ I A ≤ A 0 A\le A_0 A ≤ A 0 B ≤ B 0 B\le B_0 B ≤ B 0 x ∈ [ x 0 , β ) x\in[x_0,\beta) x ∈ [ x 0 , β )
∣ φ ( x ) ∣ ≤ ∣ y 0 ∣ + ∫ x 0 x ( A 0 ∣ φ ∣ + B 0 ) d s = α 0 + A 0 ∫ x 0 x ∣ φ ∣ d s , α 0 = ∣ y 0 ∣ + B 0 ( β − x 0 ) |\varphi(x)|\le|y_0|+\int_{x_0}^x(A_0|\varphi|+B_0)\,ds=\alpha_0+A_0\int_{x_0}^x|\varphi|\,ds,\quad\alpha_0=|y_0|+B_0(\beta-x_0) ∣ φ ( x ) ∣ ≤ ∣ y 0 ∣ + ∫ x 0 x ( A 0 ∣ φ ∣ + B 0 ) d s = α 0 + A 0 ∫ x 0 x ∣ φ ∣ d s , α 0 = ∣ y 0 ∣ + B 0 ( β − x 0 ) です。補題 3.1 から ∣ φ ∣ ≤ α 0 e A 0 ( β − x 0 ) = : R 0 |\varphi|\le\alpha_0e^{A_0(\beta-x_0)}=:R_0 ∣ φ ∣ ≤ α 0 e A 0 ( β − x 0 ) =: R 0 [ x 0 , β ] × B ˉ ( 0 , R 0 ) ⊂ D [x_0,\beta]\times\bar B(0,R_0)\subset D [ x 0 , β ] × B ˉ ( 0 , R 0 ) ⊂ D 定理 6.1 に反します。左端も同様です。
∎ 例 6.3 (線形増大条件の例 )
y ′ = x 2 + cos y y'=x^2+\cos y y ′ = x 2 + cos y ∣ f ∣ ≤ x 2 + 1 |f|\le x^2+1 ∣ f ∣ ≤ x 2 + 1 A = 0 A=0 A = 0 B = x 2 + 1 B=x^2+1 B = x 2 + 1 R \mathbb{R} R y ′ = y 2 y'=y^2 y ′ = y 2 x x x
証明の筋は図 1 のとおりです。基準の解 φ \varphi φ r r r Γ r \Gamma_r Γ r ψ \psi ψ C ε C\varepsilon C ε ξ + δ 0 \xi+\delta_0 ξ + δ 0
図 1. 連続依存性の証明。基準の解 φ(太線)のまわりの管の中に、近い初期値の解 ψ(細線)が留まる。 解を初期条件の関数と見て、φ ( x ; x 0 , y 0 ) \varphi(x;x_0,y_0) φ ( x ; x 0 , y 0 ) Ω = { ( x , x 0 , y 0 ) : ( x 0 , y 0 ) ∈ D , x ∈ ( α ( x 0 , y 0 ) , β ( x 0 , y 0 ) ) } \Omega=\{(x,x_0,y_0):(x_0,y_0)\in D,\ x\in(\alpha(x_0,y_0),\beta(x_0,y_0))\} Ω = {( x , x 0 , y 0 ) : ( x 0 , y 0 ) ∈ D , x ∈ ( α ( x 0 , y 0 ) , β ( x 0 , y 0 ))}
定理 7.1 (初期値・初期時刻への連続依存性 ) ✓
f f f D D D y y y Ω \Omega Ω φ \varphi φ Ω \Omega Ω
証明(定理 7.1) ( ξ , x 0 , y 0 ) ∈ Ω (\xi,x_0,y_0)\in\Omega ( ξ , x 0 , y 0 ) ∈ Ω ξ ≥ x 0 \xi\ge x_0 ξ ≥ x 0 ξ < x 0 \xi<x_0 ξ < x 0 φ = φ ( ⋅ ; x 0 , y 0 ) \varphi=\varphi(\cdot;x_0,y_0) φ = φ ( ⋅ ; x 0 , y 0 ) δ 0 > 0 \delta_0>0 δ 0 > 0 J ′ = [ x 0 − δ 0 , ξ + δ 0 ] J'=[x_0-\delta_0,\xi+\delta_0] J ′ = [ x 0 − δ 0 , ξ + δ 0 ] Γ = { ( x , φ ( x ) ) : x ∈ J ′ } \Gamma=\{(x,\varphi(x)):x\in J'\} Γ = {( x , φ ( x )) : x ∈ J ′ } r > 0 r>0 r > 0 Γ r ⊂ D \Gamma_r\subset D Γ r ⊂ D M = max Γ r ∣ f ∣ M=\max_{\Gamma_r}|f| M = max Γ r ∣ f ∣ L L L Γ r \Gamma_r Γ r ℓ \ell ℓ J ′ J' J ′ C = ( 1 + M ) e L ℓ C=(1+M)e^{L\ell} C = ( 1 + M ) e L ℓ
ε > 0 \varepsilon>0 ε > 0 C ε < r / 2 C\varepsilon<r/2 C ε < r /2 ε < δ 0 \varepsilon<\delta_0 ε < δ 0 ∣ x 0 ′ − x 0 ∣ < ε |x_0'-x_0|<\varepsilon ∣ x 0 ′ − x 0 ∣ < ε ∣ y 0 ′ − y 0 ∣ < ε |y_0'-y_0|<\varepsilon ∣ y 0 ′ − y 0 ∣ < ε ψ = φ ( ⋅ ; x 0 ′ , y 0 ′ ) \psi=\varphi(\cdot;x_0',y_0') ψ = φ ( ⋅ ; x 0 ′ , y 0 ′ ) ( α ′ , β ′ ) (\alpha',\beta') ( α ′ , β ′ )
t ∗ = sup { t ∈ [ x 0 ′ , min ( β ′ , ξ + δ 0 ) ) : ∣ ψ − φ ∣ ≤ r on [ x 0 ′ , t ] } t^*=\sup\{t\in[x_0',\min(\beta',\xi+\delta_0)):|\psi-\varphi|\le r\ \text{on}\ [x_0',t]\} t ∗ = sup { t ∈ [ x 0 ′ , min ( β ′ , ξ + δ 0 )) : ∣ ψ − φ ∣ ≤ r on [ x 0 ′ , t ]} とします。[ x 0 ′ , t ∗ ) [x_0',t^*) [ x 0 ′ , t ∗ ) Γ r \Gamma_r Γ r 補題 2.2 と Lipschitz 条件から
∣ ψ ( x ) − φ ( x ) ∣ ≤ ∣ y 0 ′ − φ ( x 0 ′ ) ∣ + L ∫ x 0 ′ x ∣ ψ − φ ∣ d s , ∣ y 0 ′ − φ ( x 0 ′ ) ∣ ≤ ∣ y 0 ′ − y 0 ∣ + ∣ φ ( x 0 ) − φ ( x 0 ′ ) ∣ ≤ ( 1 + M ) ε |\psi(x)-\varphi(x)|\le|y_0'-\varphi(x_0')|+L\int_{x_0'}^x|\psi-\varphi|\,ds,\qquad|y_0'-\varphi(x_0')|\le|y_0'-y_0|+|\varphi(x_0)-\varphi(x_0')|\le(1+M)\varepsilon ∣ ψ ( x ) − φ ( x ) ∣ ≤ ∣ y 0 ′ − φ ( x 0 ′ ) ∣ + L ∫ x 0 ′ x ∣ ψ − φ ∣ d s , ∣ y 0 ′ − φ ( x 0 ′ ) ∣ ≤ ∣ y 0 ′ − y 0 ∣ + ∣ φ ( x 0 ) − φ ( x 0 ′ ) ∣ ≤ ( 1 + M ) ε で、補題 3.1 から ∣ ψ − φ ∣ ≤ ( 1 + M ) ε e L ℓ = C ε < r / 2 |\psi-\varphi|\le(1+M)\varepsilon e^{L\ell}=C\varepsilon<r/2 ∣ ψ − φ ∣ ≤ ( 1 + M ) ε e L ℓ = C ε < r /2 t ∗ t^* t ∗ min ( β ′ , ξ + δ 0 ) \min(\beta',\xi+\delta_0) min ( β ′ , ξ + δ 0 ) β ′ ≤ ξ + δ 0 \beta'\le\xi+\delta_0 β ′ ≤ ξ + δ 0 [ x 0 ′ , β ′ ) [x_0',\beta') [ x 0 ′ , β ′ ) ψ \psi ψ Γ r \Gamma_r Γ r 定理 6.1 に反します。ゆえに β ′ > ξ + δ 0 \beta'>\xi+\delta_0 β ′ > ξ + δ 0 [ x 0 ′ , ξ + δ 0 ] [x_0',\xi+\delta_0] [ x 0 ′ , ξ + δ 0 ] ∣ ψ − φ ∣ ≤ C ε |\psi-\varphi|\le C\varepsilon ∣ ψ − φ ∣ ≤ C ε x 0 ′ x_0' x 0 ′ [ x 0 − δ 0 , x 0 ′ ] [x_0-\delta_0,x_0'] [ x 0 − δ 0 , x 0 ′ ] α ′ < x 0 − δ 0 \alpha'<x_0-\delta_0 α ′ < x 0 − δ 0 ∣ ψ − φ ∣ ≤ C ε |\psi-\varphi|\le C\varepsilon ∣ ψ − φ ∣ ≤ C ε ( x , x 0 ′ , y 0 ′ ) (x,x_0',y_0') ( x , x 0 ′ , y 0 ′ ) x x x ξ \xi ξ ( x 0 ′ , y 0 ′ ) (x_0',y_0') ( x 0 ′ , y 0 ′ ) ( x 0 , y 0 ) (x_0,y_0) ( x 0 , y 0 ) Ω \Omega Ω Ω \Omega Ω
∣ φ ( x ; x 0 ′ , y 0 ′ ) − φ ( ξ ; x 0 , y 0 ) ∣ ≤ C ε + M ∣ x − ξ ∣ |\varphi(x;x_0',y_0')-\varphi(\xi;x_0,y_0)|\le C\varepsilon+M|x-\xi| ∣ φ ( x ; x 0 ′ , y 0 ′ ) − φ ( ξ ; x 0 , y 0 ) ∣ ≤ C ε + M ∣ x − ξ ∣ から連続性も従います。
∎ 自励系(右辺が x x x y ′ = f ( y ) y'=f(y) y ′ = f ( y ) ψ ( x ) = φ ( x + s ) \psi(x)=\varphi(x+s) ψ ( x ) = φ ( x + s ) 定理 3.2 から φ ( x ; x 0 , y 0 ) = Φ x − x 0 ( y 0 ) \varphi(x;x_0,y_0)=\Phi_{x-x_0}(y_0) φ ( x ; x 0 , y 0 ) = Φ x − x 0 ( y 0 ) Φ t ( y 0 ) = φ ( t ; 0 , y 0 ) \Phi_t(y_0)=\varphi(t;0,y_0) Φ t ( y 0 ) = φ ( t ; 0 , y 0 )
命題 7.2 (流れの群性 ) ✓
自励系 y ′ = f ( y ) y'=f(y) y ′ = f ( y ) f f f U ⊂ R n U\subset\mathbb{R}^n U ⊂ R n Φ t \Phi_t Φ t Φ 0 = i d \Phi_0=\mathrm{id} Φ 0 = id Φ t + s = Φ t ∘ Φ s \Phi_{t+s}=\Phi_t\circ\Phi_s Φ t + s = Φ t ∘ Φ s ( t , y ) ↦ Φ t ( y ) (t,y)\mapsto\Phi_t(y) ( t , y ) ↦ Φ t ( y ) f f f R \mathbb{R} R { Φ t } t ∈ R \{\Phi_t\}_{t\in\mathbb{R}} { Φ t } t ∈ R U U U 同相写像 の 1 径数群になる。
証明(命題 7.2) Φ t + s ( y ) \Phi_{t+s}(y) Φ t + s ( y ) Φ t ( Φ s ( y ) ) \Phi_t(\Phi_s(y)) Φ t ( Φ s ( y )) t t t t = 0 t=0 t = 0 Φ s ( y ) \Phi_s(y) Φ s ( y ) 定理 3.2 から一致します。連続性は 定理 7.1 です。Φ − t ∘ Φ t = i d \Phi_{-t}\circ\Phi_t=\mathrm{id} Φ − t ∘ Φ t = id Φ t \Phi_t Φ t
∎ この命題が、関数解析の章(強連続半群(定義 4.1)[1 径数ユニタリ群と強連続半群] など)の「1 径数群」を、ベクトル場から作る方法を与えています。
定理 8.1 (初期値への微分可能依存性 ) ✓
f f f f y f_y f y D D D φ ( x ; x 0 , y 0 ) \varphi(x;x_0,y_0) φ ( x ; x 0 , y 0 ) y 0 y_0 y 0 C 1 C^1 C 1 Y ( x ) = ∂ φ / ∂ y 0 ( x ; x 0 , y 0 ) Y(x)=\partial\varphi/\partial y_0(x;x_0,y_0) Y ( x ) = ∂ φ / ∂ y 0 ( x ; x 0 , y 0 ) 変分方程式
Y ′ = f y ( x , φ ( x ; x 0 , y 0 ) ) Y , Y ( x 0 ) = I Y'=f_y\bigl(x,\varphi(x;x_0,y_0)\bigr)\,Y,\qquad Y(x_0)=I Y ′ = f y ( x , φ ( x ; x 0 , y 0 ) ) Y , Y ( x 0 ) = I の解である。
証明(定理 8.1) f y f_y f y 命題 2.4 から局所 Lipschitz です。定理 7.1 の記号 J = [ x 0 , ξ ] J=[x_0,\xi] J = [ x 0 , ξ ] Γ r \Gamma_r Γ r L L L ξ < x 0 \xi<x_0 ξ < x 0 A ( x ) = f y ( x , φ ( x ) ) A(x)=f_y(x,\varphi(x)) A ( x ) = f y ( x , φ ( x )) Y Y Y Y ′ = A ( x ) Y Y'=A(x)Y Y ′ = A ( x ) Y ∣ A ( x ) Y ∣ ≤ ∥ A ( x ) ∥ ∣ Y ∣ |A(x)Y|\le\|A(x)\|\,|Y| ∣ A ( x ) Y ∣ ≤ ∥ A ( x ) ∥ ∣ Y ∣ 系 6.2 により解 Y Y Y J J J
η ∈ R n \eta\in\mathbb{R}^n η ∈ R n u η ( x ) = φ ( x ; x 0 , y 0 + η ) − φ ( x ) u_\eta(x)=\varphi(x;x_0,y_0+\eta)-\varphi(x) u η ( x ) = φ ( x ; x 0 , y 0 + η ) − φ ( x ) 定理 7.1 の証明より J J J ∣ u η ∣ ≤ C ∣ η ∣ |u_\eta|\le C|\eta| ∣ u η ∣ ≤ C ∣ η ∣ w η = u η − Y η w_\eta=u_\eta-Y\eta w η = u η − Y η f ( x , φ + u ) − f ( x , φ ) = ∫ 0 1 f y ( x , φ + θ u ) d θ u f(x,\varphi+u)-f(x,\varphi)=\int_0^1f_y(x,\varphi+\theta u)\,d\theta\,u f ( x , φ + u ) − f ( x , φ ) = ∫ 0 1 f y ( x , φ + θ u ) d θ u
w η ′ = A w η + R η , R η = ∫ 0 1 ( f y ( x , φ + θ u η ) − f y ( x , φ ) ) d θ u η , w η ( x 0 ) = 0 w_\eta'=A\,w_\eta+R_\eta,\qquad R_\eta=\int_0^1\bigl(f_y(x,\varphi+\theta u_\eta)-f_y(x,\varphi)\bigr)d\theta\;u_\eta,\qquad w_\eta(x_0)=0 w η ′ = A w η + R η , R η = ∫ 0 1 ( f y ( x , φ + θ u η ) − f y ( x , φ ) ) d θ u η , w η ( x 0 ) = 0 を満たします。f y f_y f y Γ r \Gamma_r Γ r 補題 2.3[常微分方程式の初等解法] )なので、任意の ε > 0 \varepsilon>0 ε > 0 ∣ η ∣ |\eta| ∣ η ∣ ∣ R η ∣ ≤ ε C ∣ η ∣ |R_\eta|\le\varepsilon C|\eta| ∣ R η ∣ ≤ εC ∣ η ∣ 補題 3.1 から ∣ w η ∣ ≤ ε C ∣ η ∣ ℓ e ∥ A ∥ ∞ ℓ |w_\eta|\le\varepsilon C|\eta|\ell e^{\|A\|_\infty\ell} ∣ w η ∣ ≤ εC ∣ η ∣ ℓ e ∥ A ∥ ∞ ℓ w η = o ( ∣ η ∣ ) w_\eta=o(|\eta|) w η = o ( ∣ η ∣ ) φ \varphi φ y 0 y_0 y 0 Y ( ξ ) Y(\xi) Y ( ξ )
微分の連続性:y ~ 0 \tilde y_0 y ~ 0 y 0 y_0 y 0 A ~ ( x ) = f y ( x , φ ( x ; x 0 , y ~ 0 ) ) \tilde A(x)=f_y(x,\varphi(x;x_0,\tilde y_0)) A ~ ( x ) = f y ( x , φ ( x ; x 0 , y ~ 0 )) sup J ∥ A ~ − A ∥ → 0 \sup_J\|\tilde A-A\|\to0 sup J ∥ A ~ − A ∥ → 0 f y f_y f y 定理 7.1 )です。y ~ 0 \tilde y_0 y ~ 0 Y ~ \tilde Y Y ~ Δ = Y ~ − Y \Delta=\tilde Y-Y Δ = Y ~ − Y Δ ′ = A ~ Δ + ( A ~ − A ) Y \Delta'=\tilde A\Delta+(\tilde A-A)Y Δ ′ = A ~ Δ + ( A ~ − A ) Y Δ ( x 0 ) = 0 \Delta(x_0)=0 Δ ( x 0 ) = 0 sup J ∣ Δ ∣ → 0 \sup_J|\Delta|\to0 sup J ∣Δ∣ → 0
∎ 系 8.2 (初期時刻での微分 ) ✓
同じ仮定のもとで、φ \varphi φ x 0 x_0 x 0 C 1 C^1 C 1 ∂ φ ∂ x 0 ( x ; x 0 , y 0 ) = − Y ( x ) f ( x 0 , y 0 ) \dfrac{\partial\varphi}{\partial x_0}(x;x_0,y_0)=-Y(x)\,f(x_0,y_0) ∂ x 0 ∂ φ ( x ; x 0 , y 0 ) = − Y ( x ) f ( x 0 , y 0 )
証明(系 8.2) φ ( x 0 ; x 0 , y 0 ) = y 0 \varphi(x_0;x_0,y_0)=y_0 φ ( x 0 ; x 0 , y 0 ) = y 0 x 0 x_0 x 0 x 0 + s x_0+s x 0 + s φ ( x ; x 0 + s , y 0 ) \varphi(x;x_0+s,y_0) φ ( x ; x 0 + s , y 0 ) x 0 x_0 x 0
z ( s ) : = φ ( x 0 ; x 0 + s , y 0 ) = y 0 − ∫ x 0 x 0 + s f ( σ , φ ( σ ; x 0 + s , y 0 ) ) d σ = y 0 − s f ( x 0 , y 0 ) + o ( s ) z(s):=\varphi(x_0;x_0+s,y_0)=y_0-\int_{x_0}^{x_0+s}f\bigl(\sigma,\varphi(\sigma;x_0+s,y_0)\bigr)d\sigma=y_0-s\,f(x_0,y_0)+o(s) z ( s ) := φ ( x 0 ; x 0 + s , y 0 ) = y 0 − ∫ x 0 x 0 + s f ( σ , φ ( σ ; x 0 + s , y 0 ) ) d σ = y 0 − s f ( x 0 , y 0 ) + o ( s ) を持ちます(被積分関数は 定理 7.1 により連続)。解の一意性より φ ( x ; x 0 + s , y 0 ) = φ ( x ; x 0 , φ ( x 0 ; x 0 + s , y 0 ) ) \varphi(x;x_0+s,y_0)=\varphi(x;x_0,\varphi(x_0;x_0+s,y_0)) φ ( x ; x 0 + s , y 0 ) = φ ( x ; x 0 , φ ( x 0 ; x 0 + s , y 0 )) 定理 8.1 の連鎖律により s s s − Y ( x ; x 0 , y 0 ) f ( x 0 , y 0 ) -Y(x;x_0,y_0)f(x_0,y_0) − Y ( x ; x 0 , y 0 ) f ( x 0 , y 0 ) Y Y Y ( x , x 0 , y 0 ) (x,x_0,y_0) ( x , x 0 , y 0 ) 定理 8.1 の連続性の議論と同じです。( x 0 ′ , y 0 ′ ) (x_0',y_0') ( x 0 ′ , y 0 ′ ) A ~ \tilde A A ~ Y ~ \tilde Y Y ~ Y ~ ( x 0 ′ ) = I \tilde Y(x_0')=I Y ~ ( x 0 ′ ) = I Δ = Y ~ − Y \Delta=\tilde Y-Y Δ = Y ~ − Y Δ ′ = A ~ Δ + ( A ~ − A ) Y \Delta'=\tilde A\Delta+(\tilde A-A)Y Δ ′ = A ~ Δ + ( A ~ − A ) Y ∣ Δ ( x 0 ′ ) ∣ = ∣ I − Y ( x 0 ′ ) ∣ = ∣ Y ( x 0 ) − Y ( x 0 ′ ) ∣ ≤ ∥ A ∥ ∞ sup ∣ Y ∣ ∣ x 0 − x 0 ′ ∣ |\Delta(x_0')|=|I-Y(x_0')|=|Y(x_0)-Y(x_0')|\le\|A\|_\infty\,\sup|Y|\,|x_0-x_0'| ∣Δ ( x 0 ′ ) ∣ = ∣ I − Y ( x 0 ′ ) ∣ = ∣ Y ( x 0 ) − Y ( x 0 ′ ) ∣ ≤ ∥ A ∥ ∞ sup ∣ Y ∣ ∣ x 0 − x 0 ′ ∣ x 0 ′ → x 0 x_0'\to x_0 x 0 ′ → x 0 0 0 0 sup ∣ Δ ∣ → 0 \sup|\Delta|\to0 sup ∣Δ∣ → 0
∎ 例 8.3 (変分方程式の確認 )
y ′ = y − y 2 y'=y-y^2 y ′ = y − y 2 y ( 0 ) = y 0 ∈ ( 0 , 1 ) y(0)=y_0\in(0,1) y ( 0 ) = y 0 ∈ ( 0 , 1 ) φ = y 0 e x 1 − y 0 + y 0 e x \varphi=\dfrac{y_0e^x}{1-y_0+y_0e^x} φ = 1 − y 0 + y 0 e x y 0 e x ∂ φ / ∂ y 0 = e x ( 1 − y 0 + y 0 e x ) 2 \partial\varphi/\partial y_0=\dfrac{e^x}{(1-y_0+y_0e^x)^2} ∂ φ / ∂ y 0 = ( 1 − y 0 + y 0 e x ) 2 e x Y ′ = ( 1 − 2 φ ) Y Y'=(1-2\varphi)Y Y ′ = ( 1 − 2 φ ) Y Y ( 0 ) = 1 Y(0)=1 Y ( 0 ) = 1 D = 1 − y 0 + y 0 e x D=1-y_0+y_0e^x D = 1 − y 0 + y 0 e x Y = e x D − 2 Y=e^xD^{-2} Y = e x D − 2 Y ( 0 ) = 1 Y(0)=1 Y ( 0 ) = 1 Y ′ / Y = 1 − 2 y 0 e x / D = 1 − 2 φ Y'/Y=1-2y_0e^x/D=1-2\varphi Y ′ / Y = 1 − 2 y 0 e x / D = 1 − 2 φ
パラメータ λ \lambda λ y ′ = f ( x , y , λ ) y'=f(x,y,\lambda) y ′ = f ( x , y , λ ) λ ′ = 0 \lambda'=0 λ ′ = 0 f , f y , f λ f,f_y,f_\lambda f , f y , f λ λ \lambda λ C 1 C^1 C 1
f f f f ∈ C k ( D ) f\in C^k(D) f ∈ C k ( D ) f f f ( x , y ) (x,y) ( x , y ) k k k D D D Ω \Omega Ω 定理 7.1 の前で定めた集合です。
次の定理の証明の発想は、Y = ∂ φ / ∂ y 0 Y=\partial\varphi/\partial y_0 Y = ∂ φ / ∂ y 0 y y y Y Y Y
定理 8.4 (初期値への C k C^k C k ) ✓
k ≥ 1 k\ge1 k ≥ 1 f ∈ C k ( D ) f\in C^k(D) f ∈ C k ( D ) φ ( x ; x 0 , y 0 ) \varphi(x;x_0,y_0) φ ( x ; x 0 , y 0 ) Ω \Omega Ω ( x , x 0 , y 0 ) (x,x_0,y_0) ( x , x 0 , y 0 ) C k C^k C k f ∈ C ∞ ( D ) f\in C^\infty(D) f ∈ C ∞ ( D ) φ \varphi φ Ω \Omega Ω C ∞ C^\infty C ∞
証明(定理 8.4) k k k n n n D ⊂ R × R n D\subset\mathbb{R}\times\mathbb{R}^n D ⊂ R × R n f ∈ C k ( D ) f\in C^k(D) f ∈ C k ( D ) φ ∈ C k ( Ω ) \varphi\in C^k(\Omega) φ ∈ C k ( Ω )
k = 1 k=1 k = 1 Ω \Omega Ω 定理 7.1 )。φ \varphi φ
∂ φ ∂ x = f ( x , φ ) , ∂ φ ∂ y 0 = Y ( x ; x 0 , y 0 ) , ∂ φ ∂ x 0 = − Y ( x ; x 0 , y 0 ) f ( x 0 , y 0 ) \frac{\partial\varphi}{\partial x}=f(x,\varphi),\qquad\frac{\partial\varphi}{\partial y_0}=Y(x;x_0,y_0),\qquad\frac{\partial\varphi}{\partial x_0}=-Y(x;x_0,y_0)\,f(x_0,y_0) ∂ x ∂ φ = f ( x , φ ) , ∂ y 0 ∂ φ = Y ( x ; x 0 , y 0 ) , ∂ x 0 ∂ φ = − Y ( x ; x 0 , y 0 ) f ( x 0 , y 0 ) で(定理 8.1 、系 8.2 )、どれも Ω \Omega Ω ( x , x 0 , y 0 ) (x,x_0,y_0) ( x , x 0 , y 0 ) φ \varphi φ 定理 7.1 、第 2・3 式は 系 8.2 の証明で示した Y Y Y φ \varphi φ C 1 C^1 C 1
k k k k + 1 k+1 k + 1 f ∈ C k + 1 ( D ) f\in C^{k+1}(D) f ∈ C k + 1 ( D ) C k + 1 ⊂ C k C^{k+1}\subset C^k C k + 1 ⊂ C k φ ∈ C k ( Ω ) \varphi\in C^k(\Omega) φ ∈ C k ( Ω ) R n × n \mathbb{R}^{n\times n} R n × n R n 2 \mathbb{R}^{n^2} R n 2
y ′ = f ( x , y ) , Z ′ = f y ( x , y ) Z ( ( x , y , Z ) ∈ D ~ = D × R n × n ) y'=f(x,y),\qquad Z'=f_y(x,y)\,Z\qquad\bigl((x,y,Z)\in\tilde D=D\times\mathbb{R}^{n\times n}\bigr) y ′ = f ( x , y ) , Z ′ = f y ( x , y ) Z ( ( x , y , Z ) ∈ D ~ = D × R n × n ) を考えます。右辺 F ( x , y , Z ) = ( f ( x , y ) , f y ( x , y ) Z ) F(x,y,Z)=(f(x,y),f_y(x,y)Z) F ( x , y , Z ) = ( f ( x , y ) , f y ( x , y ) Z ) f y ∈ C k f_y\in C^k f y ∈ C k Z Z Z F ∈ C k ( D ~ ) F\in C^k(\tilde D) F ∈ C k ( D ~ ) ( x 0 , y 0 , Z 0 ) (x_0,y_0,Z_0) ( x 0 , y 0 , Z 0 ) ( φ ( x ; x 0 , y 0 ) , Y ( x ; x 0 , y 0 ) Z 0 ) (\varphi(x;x_0,y_0),\,Y(x;x_0,y_0)Z_0) ( φ ( x ; x 0 , y 0 ) , Y ( x ; x 0 , y 0 ) Z 0 ) Y Y Y 命題 2.4 と 定理 3.2 )。さらに、第 2 成分は線形方程式なので φ \varphi φ 系 6.2 )、第 1 成分は φ \varphi φ φ \varphi φ Ω ~ \tilde\Omega Ω ~ { ( x , x 0 , y 0 , Z 0 ) : ( x , x 0 , y 0 ) ∈ Ω } \{(x,x_0,y_0,Z_0):(x,x_0,y_0)\in\Omega\} {( x , x 0 , y 0 , Z 0 ) : ( x , x 0 , y 0 ) ∈ Ω } n + n 2 n+n^2 n + n 2 ( x , x 0 , y 0 , Z 0 ) ↦ Y ( x ; x 0 , y 0 ) Z 0 (x,x_0,y_0,Z_0)\mapsto Y(x;x_0,y_0)Z_0 ( x , x 0 , y 0 , Z 0 ) ↦ Y ( x ; x 0 , y 0 ) Z 0 C k C^k C k Z 0 = I Z_0=I Z 0 = I Y = ∂ φ / ∂ y 0 Y=\partial\varphi/\partial y_0 Y = ∂ φ / ∂ y 0 Ω \Omega Ω C k C^k C k
すると k = 1 k=1 k = 1 C k C^k C k C k C^k C k f ∈ C k + 1 ⊂ C k f\in C^{k+1}\subset C^k f ∈ C k + 1 ⊂ C k φ ∈ C k \varphi\in C^k φ ∈ C k C k C^k C k C k C^k C k C 1 C^1 C 1 定理 4.5[多変数関数の微分と偏微分] )と連鎖律(定理 6.1[多変数関数の微分と偏微分] )から ∂ i ( g ∘ h ) = ∑ j ( ∂ j g ∘ h ) ∂ i h j \partial_i(g\circ h)=\sum_j(\partial_jg\circ h)\,\partial_ih_j ∂ i ( g ∘ h ) = ∑ j ( ∂ j g ∘ h ) ∂ i h j k k k C k C^k C k φ ∈ C k + 1 ( Ω ) \varphi\in C^{k+1}(\Omega) φ ∈ C k + 1 ( Ω )
∎ 系 8.5 (パラメータへの C k C^k C k ) ✓
P ⊂ R m P\subset\mathbb{R}^m P ⊂ R m f ( x , y , λ ) f(x,y,\lambda) f ( x , y , λ ) D × P D\times P D × P ( x , y , λ ) (x,y,\lambda) ( x , y , λ ) C k C^k C k k ≥ 1 k\ge1 k ≥ 1 y ′ = f ( x , y , λ ) y'=f(x,y,\lambda) y ′ = f ( x , y , λ ) y ( x 0 ) = y 0 y(x_0)=y_0 y ( x 0 ) = y 0 φ ( x ; x 0 , y 0 , λ ) \varphi(x;x_0,y_0,\lambda) φ ( x ; x 0 , y 0 , λ ) ( x , x 0 , y 0 , λ ) (x,x_0,y_0,\lambda) ( x , x 0 , y 0 , λ ) C k C^k C k 自励系 y ′ = f ( y ) y'=f(y) y ′ = f ( y ) f ∈ C ∞ ( U ) f\in C^\infty(U) f ∈ C ∞ ( U ) 命題 7.2 の流れ ( t , y ) ↦ Φ t ( y ) (t,y)\mapsto\Phi_t(y) ( t , y ) ↦ Φ t ( y ) C ∞ C^\infty C ∞ Φ t \Phi_t Φ t C ∞ C^\infty C ∞ Φ − t \Phi_{-t} Φ − t
証明(系 8.5)
未知関数を z = ( y , λ ) ∈ R n + m z=(y,\lambda)\in\mathbb{R}^{n+m} z = ( y , λ ) ∈ R n + m z ′ = ( f ( x , y , λ ) , 0 ) z'=(f(x,y,\lambda),0) z ′ = ( f ( x , y , λ ) , 0 ) D × P D\times P D × P C k C^k C k ( y 0 , λ ) (y_0,\lambda) ( y 0 , λ ) ( φ ( x ; x 0 , y 0 , λ ) , λ ) (\varphi(x;x_0,y_0,\lambda),\lambda) ( φ ( x ; x 0 , y 0 , λ ) , λ ) λ ′ = 0 \lambda'=0 λ ′ = 0 λ \lambda λ 定理 8.4 をこの系に使えばよい。
Φ t ( y ) = φ ( t ; 0 , y ) \Phi_t(y)=\varphi(t;0,y) Φ t ( y ) = φ ( t ; 0 , y ) 定理 8.4 (f ( x , y ) = f ( y ) f(x,y)=f(y) f ( x , y ) = f ( y ) ( x , y ) (x,y) ( x , y ) C ∞ C^\infty C ∞ ( t , y ) ↦ Φ t ( y ) (t,y)\mapsto\Phi_t(y) ( t , y ) ↦ Φ t ( y ) C ∞ C^\infty C ∞ 命題 7.2 の群性から、Φ t \Phi_t Φ t Φ − t \Phi_{-t} Φ − t Φ t \Phi_t Φ t C ∞ C^\infty C ∞ ∎ 定理 9.1 (線形 Volterra 方程式 ) ✓
K : { ( x , s ) : a ≤ s ≤ x ≤ b } → R K:\{(x,s):a\le s\le x\le b\}\to\mathbb{R} K : {( x , s ) : a ≤ s ≤ x ≤ b } → R g : [ a , b ] → R g:[a,b]\to\mathbb{R} g : [ a , b ] → R
u ( x ) = g ( x ) + ∫ a x K ( x , s ) u ( s ) d s u(x)=g(x)+\int_a^xK(x,s)\,u(s)\,ds u ( x ) = g ( x ) + ∫ a x K ( x , s ) u ( s ) d s は [ a , b ] [a,b] [ a , b ] u = ∑ k ≥ 0 T k g u=\sum_{k\ge0}T^kg u = ∑ k ≥ 0 T k g T u ( x ) = ∫ a x K ( x , s ) u ( s ) d s Tu(x)=\int_a^xK(x,s)u(s)\,ds T u ( x ) = ∫ a x K ( x , s ) u ( s ) d s
証明(定理 9.1) m = max ∣ K ∣ m=\max|K| m = max ∣ K ∣ d ( u , v ) = max x e − 2 m ( x − a ) ∣ u ( x ) − v ( x ) ∣ d(u,v)=\max_xe^{-2m(x-a)}|u(x)-v(x)| d ( u , v ) = max x e − 2 m ( x − a ) ∣ u ( x ) − v ( x ) ∣ m > 0 m>0 m > 0 C [ a , b ] C[a,b] C [ a , b ] S u = g + T u Su=g+Tu S u = g + T u
∣ S u ( x ) − S v ( x ) ∣ ≤ m ∫ a x e 2 m ( s − a ) d s d ( u , v ) ≤ 1 2 e 2 m ( x − a ) d ( u , v ) |Su(x)-Sv(x)|\le m\int_a^xe^{2m(s-a)}ds\;d(u,v)\le\tfrac12e^{2m(x-a)}d(u,v) ∣ S u ( x ) − S v ( x ) ∣ ≤ m ∫ a x e 2 m ( s − a ) d s d ( u , v ) ≤ 2 1 e 2 m ( x − a ) d ( u , v ) より縮小率 1 2 \tfrac12 2 1 定理 6.2[距離空間] )が存在と一意性を与え、u 0 = g u_0=g u 0 = g u k + 1 = g + T u k u_{k+1}=g+Tu_k u k + 1 = g + T u k ∑ j ≤ k T j g \sum_{j\le k}T^jg ∑ j ≤ k T j g
∎ 積分範囲が固定の Fredholm 方程式 u = g + λ ∫ a b K ( x , s ) u ( s ) d s u=g+\lambda\int_a^bK(x,s)u(s)\,ds u = g + λ ∫ a b K ( x , s ) u ( s ) d s λ \lambda λ Fredholm の択一定理(定理 5.3)[コンパクト作用素・Hilbert–Schmidt 作用素・トレースクラス] )。Volterra 方程式では積分の上限 x x x k k k ( m ( x − a ) ) k / k ! (m(x-a))^k/k! ( m ( x − a ) ) k / k ! K K K λ \lambda λ どの λ \lambda λ
例 9.2 (2 階線形方程式の Volterra 型 )
y ′ ′ + q ( x ) y = f ( x ) y''+q(x)y=f(x) y ′′ + q ( x ) y = f ( x ) y ( a ) = c 0 y(a)=c_0 y ( a ) = c 0 y ′ ( a ) = c 1 y'(a)=c_1 y ′ ( a ) = c 1 q , f q,f q , f
y ( x ) = c 0 + c 1 ( x − a ) + ∫ a x ( x − s ) f ( s ) d s − ∫ a x ( x − s ) q ( s ) y ( s ) d s y(x)=c_0+c_1(x-a)+\int_a^x(x-s)f(s)\,ds-\int_a^x(x-s)q(s)y(s)\,ds y ( x ) = c 0 + c 1 ( x − a ) + ∫ a x ( x − s ) f ( s ) d s − ∫ a x ( x − s ) q ( s ) y ( s ) d s と同値です。右辺を 2 回微分すれば元の方程式と初期条件が出ます(d d x ∫ a x ( x − s ) h ( s ) d s = ∫ a x h ( s ) d s \frac{d}{dx}\int_a^x(x-s)h(s)\,ds=\int_a^xh(s)\,ds d x d ∫ a x ( x − s ) h ( s ) d s = ∫ a x h ( s ) d s y ′ ′ + q y = f y''+qy=f y ′′ + q y = f 定理 9.1 の形(K ( x , s ) = − ( x − s ) q ( s ) K(x,s)=-(x-s)q(s) K ( x , s ) = − ( x − s ) q ( s ) [ a , b ] [a,b] [ a , b ]
演習 10.1 易
y ′ = x + y y'=x+y y ′ = x + y y ( 0 ) = 0 y(0)=0 y ( 0 ) = 0 φ 0 = 0 , φ 1 , φ 2 , φ 3 \varphi_0=0,\varphi_1,\varphi_2,\varphi_3 φ 0 = 0 , φ 1 , φ 2 , φ 3
解答 φ 1 = ∫ 0 x s d s = x 2 / 2 \varphi_1=\int_0^xs\,ds=x^2/2 φ 1 = ∫ 0 x s d s = x 2 /2 φ 2 = ∫ 0 x ( s + s 2 / 2 ) d s = x 2 / 2 + x 3 / 6 \varphi_2=\int_0^x(s+s^2/2)\,ds=x^2/2+x^3/6 φ 2 = ∫ 0 x ( s + s 2 /2 ) d s = x 2 /2 + x 3 /6 φ 3 = x 2 / 2 + x 3 / 6 + x 4 / 24 \varphi_3=x^2/2+x^3/6+x^4/24 φ 3 = x 2 /2 + x 3 /6 + x 4 /24 φ k = ∑ j = 2 k + 1 x j / j ! \varphi_k=\sum_{j=2}^{k+1}x^j/j! φ k = ∑ j = 2 k + 1 x j / j ! e x − 1 − x e^x-1-x e x − 1 − x y ′ = x + y y'=x+y y ′ = x + y y ( 0 ) = 0 y(0)=0 y ( 0 ) = 0
演習 10.2 標準
u ≥ 0 u\ge0 u ≥ 0 u ( x ) ≤ α + ∫ 0 x ( β 0 u ( s ) + γ ) d s u(x)\le\alpha+\int_0^x\bigl(\beta_0u(s)+\gamma\bigr)ds u ( x ) ≤ α + ∫ 0 x ( β 0 u ( s ) + γ ) d s α , γ ≥ 0 \alpha,\gamma\ge0 α , γ ≥ 0 β 0 > 0 \beta_0>0 β 0 > 0 [ 0 , b ] [0,b] [ 0 , b ] u ( x ) ≤ α e β 0 x + γ β 0 ( e β 0 x − 1 ) u(x)\le\alpha e^{\beta_0x}+\dfrac{\gamma}{\beta_0}(e^{\beta_0x}-1) u ( x ) ≤ α e β 0 x + β 0 γ ( e β 0 x − 1 )
解答 右辺の定数項を α 1 ( x ) = α + γ x \alpha_1(x)=\alpha+\gamma x α 1 ( x ) = α + γ x u ≤ α 1 ( x ) + β 0 ∫ 0 x u d s u\le\alpha_1(x)+\beta_0\int_0^xu\,ds u ≤ α 1 ( x ) + β 0 ∫ 0 x u d s α 1 \alpha_1 α 1 補題 3.1 を使えません。U ( x ) = α + ∫ 0 x ( β 0 u + γ ) d s U(x)=\alpha+\int_0^x(\beta_0u+\gamma)\,ds U ( x ) = α + ∫ 0 x ( β 0 u + γ ) d s u ≤ U u\le U u ≤ U U ′ = β 0 u + γ ≤ β 0 U + γ U'=\beta_0u+\gamma\le\beta_0U+\gamma U ′ = β 0 u + γ ≤ β 0 U + γ ( U e − β 0 x ) ′ ≤ γ e − β 0 x (Ue^{-\beta_0x})'\le\gamma e^{-\beta_0x} ( U e − β 0 x ) ′ ≤ γ e − β 0 x 0 0 0 x x x U ( x ) e − β 0 x ≤ α + γ β 0 ( 1 − e − β 0 x ) U(x)e^{-\beta_0x}\le\alpha+\dfrac\gamma{\beta_0}(1-e^{-\beta_0x}) U ( x ) e − β 0 x ≤ α + β 0 γ ( 1 − e − β 0 x ) e β 0 x e^{\beta_0x} e β 0 x
演習 10.3 標準
y ′ = ∣ y ∣ y'=\sqrt{|y|} y ′ = ∣ y ∣ y ( 0 ) = 0 y(0)=0 y ( 0 ) = 0 y ≡ 0 y\equiv0 y ≡ 0 φ 0 ≡ 0 \varphi_0\equiv0 φ 0 ≡ 0 定理 4.1 のどの仮定が壊れているか。
解答 y = x ∣ x ∣ / 4 y=x|x|/4 y = x ∣ x ∣/4 C 1 C^1 C 1 y ′ = ∣ x ∣ / 2 = ∣ y ∣ y'=|x|/2=\sqrt{|y|} y ′ = ∣ x ∣/2 = ∣ y ∣ φ 0 ≡ 0 \varphi_0\equiv0 φ 0 ≡ 0 φ 1 = ∫ 0 x 0 d s = 0 \varphi_1=\int_0^x\sqrt{0}\,ds=0 φ 1 = ∫ 0 x 0 d s = 0 φ k ≡ 0 \varphi_k\equiv0 φ k ≡ 0 y ≡ 0 y\equiv0 y ≡ 0 ∣ ∣ y ∣ − ∣ 0 ∣ ∣ / ∣ y ∣ = ∣ y ∣ − 1 / 2 |\sqrt{|y|}-\sqrt{|0|}|/|y|=|y|^{-1/2} ∣ ∣ y ∣ − ∣0∣ ∣/∣ y ∣ = ∣ y ∣ − 1/2 y → 0 y\to0 y → 0
高橋陽一郎『微分方程式入門』東京大学出版会、1988 — 存在・一意性の定理。
笠原晧司『微分方程式の基礎』朝倉書店、1982 — 第 2 章(解の存在と一意性、初期値依存性)。
P. Hartman, Ordinary Differential Equations , SIAM, 2002 — Chapters II, V(存在・延長・微分可能依存性)。
E. A. Coddington and N. Levinson, Theory of Ordinary Differential Equations , McGraw-Hill, 1955 — Chapters 1–2.
V. I. Arnold, Ordinary Differential Equations , Springer, 1992 — Chapter 4(縮小写像による存在定理、変分方程式)。
執筆: Claude Code(Sonnet 5.5)、Claude Code(Opus 5.5)・監査 2 回(Claude Code)・最終 2026-10-12