「パラメータが大きいとき、積分や関数の値はおよそどんな大きさになるか」を、誤差の見積りつきで調べる方法を学びます。たとえば x x x sin \sin sin n ! n! n ! x x x
漸近展開 は収束しなくてよい級数です。各打ち切りの誤差が次の項より小さい、という条件だけで定義され、係数は関数から一意に決まります。Watson の補題 : ∫ 0 ∞ e − λ t f ( t ) d t \int_0^\infty e^{-\lambda t}f(t)\,dt ∫ 0 ∞ e − λ t f ( t ) d t λ → ∞ \lambda\to\infty λ → ∞ f f f t = 0 t=0 t = 0 x x x J ν ( x ) ∼ 2 / ( π x ) cos ( x − ν π 2 − π 4 ) J_\nu(x)\sim\sqrt{2/(\pi x)}\cos(x-\frac{\nu\pi}2-\frac\pi4) J ν ( x ) ∼ 2/ ( π x ) cos ( x − 2 ν π − 4 π ) Laplace の方法 は「e λ F e^{\lambda F} e λ F Re F \operatorname{Re}F Re F F F F 鞍点法 で、Ai ( − x ) ∼ π − 1 / 2 x − 1 / 4 sin ( 2 3 x 3 / 2 + π 4 ) \operatorname{Ai}(-x)\sim\pi^{-1/2}x^{-1/4}\sin(\frac23x^{3/2}+\frac\pi4) Ai ( − x ) ∼ π − 1/2 x − 1/4 sin ( 3 2 x 3/2 + 4 π ) 停留位相法 を使います。Euler–Maclaurin の公式 は和を積分と端点の補正で表します。Gauss の極限公式と組み合わせると、Stirling の公式を扇形 ∣ arg z ∣ ≤ π − δ |\arg z|\le\pi-\delta ∣ arg z ∣ ≤ π − δ ∣ R p ( z ) ∣ ≤ C p / ( sin 2 p ( δ / 2 ) ∣ z ∣ 2 p − 1 ) |R_p(z)|\le C_p/(\sin^{2p}(\delta/2)|z|^{2p-1}) ∣ R p ( z ) ∣ ≤ C p / ( sin 2 p ( δ /2 ) ∣ z ∣ 2 p − 1 ) 発散する漸近級数から関数を一意に復元するのが Borel 総和 です。Watson–Nevanlinna–Sokal の定理 は、円板 Re ( 1 / z ) > 1 / R \operatorname{Re}(1/z)>1/R Re ( 1/ z ) > 1/ R N ! σ N ∣ z ∣ N N!\,\sigma^N|z|^N N ! σ N ∣ z ∣ N
ガンマ関数 : 階乗を実数・複素数に拡張した関数で、Γ ( n + 1 ) = n ! \Gamma(n+1)=n! Γ ( n + 1 ) = n ! ガンマ関数 Airy 関数 : 微分方程式 y ′ ′ = x y y''=xy y ′′ = x y Airy 関数 正則関数 : 複素数の範囲で微分できる関数です。積分路を自由に変形できる理由になります。→ 正則関数 留数 : 孤立特異点のまわりの周回積分を決める係数です。→ 留数 Bessel 関数・Poisson の積分表示 : 前提の記事(Bessel・Airy・Whittaker 関数 )で積分表示まで導いたものを、そのまま使います。 特殊関数の多くは積分で表されます。前章で見た K ν ( x ) = ∫ 0 ∞ e − x cosh t cosh ν t d t K_\nu(x)=\int_0^\infty e^{-x\cosh t}\cosh\nu t\,dt K ν ( x ) = ∫ 0 ∞ e − x c o s h t cosh ν t d t Ai ( x ) = 1 2 π i ∫ L e t 3 / 3 − x t d t \operatorname{Ai}(x)=\frac1{2\pi i}\int_Le^{t^3/3-xt}dt Ai ( x ) = 2 π i 1 ∫ L e t 3 /3 − x t d t x x x ν \nu ν 大きなパラメータがあると、積分の値はごく一部の点の近くの情報だけで決まる という現象を、誤差まで込めて定式化する技術です。
決め手になる点は、積分の形によって異なります。∫ 0 ∞ e − λ t f ( t ) d t \int_0^\infty e^{-\lambda t}f(t)dt ∫ 0 ∞ e − λ t f ( t ) d t t = 0 t=0 t = 0 ∫ e λ F ( t ) d t \int e^{\lambda F(t)}dt ∫ e λ F ( t ) d t Re F \operatorname{Re}F Re F ∫ e i λ ϕ ( t ) d t \int e^{i\lambda\phi(t)}dt ∫ e iλ ϕ ( t ) d t ϕ ′ = 0 \phi'=0 ϕ ′ = 0 f ′ = 0 f'=0 f ′ = 0 Airy 関数 の振動の漸近形、そして複素数での Stirling の公式を導きます。最後に、漸近級数が発散するときにどこまで関数を「復元」できるかという問い(Borel 総和)を扱います。
定義 2.1 (漸近列と漸近展開 ) ↗
λ → ∞ \lambda\to\infty λ → ∞ f = O ( g ) f=O(g) f = O ( g ) λ \lambda λ ∣ f ∣ ≤ C ∣ g ∣ |f|\le C|g| ∣ f ∣ ≤ C ∣ g ∣ C C C f = o ( g ) f=o(g) f = o ( g ) f / g → 0 f/g\to0 f / g → 0 f ∼ g f\sim g f ∼ g f / g → 1 f/g\to1 f / g → 1 φ 0 , φ 1 , … \varphi_0,\varphi_1,\dots φ 0 , φ 1 , … φ k + 1 = o ( φ k ) \varphi_{k+1}=o(\varphi_k) φ k + 1 = o ( φ k ) 漸近列 という。形式的な級数 ∑ k a k φ k \sum_ka_k\varphi_k ∑ k a k φ k f f f 漸近展開 であるとは、すべての N N N
f ( λ ) − ∑ k = 0 N − 1 a k φ k ( λ ) = O ( φ N ( λ ) ) ( λ → ∞ ) f(\lambda)-\sum_{k=0}^{N-1}a_k\varphi_k(\lambda)=O\bigl(\varphi_N(\lambda)\bigr)\qquad(\lambda\to\infty) f ( λ ) − k = 0 ∑ N − 1 a k φ k ( λ ) = O ( φ N ( λ ) ) ( λ → ∞ ) が成り立つことをいい、f ∼ ∑ k a k φ k f\sim\sum_ka_k\varphi_k f ∼ ∑ k a k φ k
命題 2.2 (漸近展開の係数の一意性 ) ✓
漸近列 ( φ k ) (\varphi_k) ( φ k ) f f f
証明(命題 2.2) ∑ a k φ k \sum a_k\varphi_k ∑ a k φ k ∑ b k φ k \sum b_k\varphi_k ∑ b k φ k f f f a k = b k a_k=b_k a k = b k k < N k\lt N k < N ( a N − b N ) φ N = O ( φ N + 1 ) = o ( φ N ) (a_N-b_N)\varphi_N=O(\varphi_{N+1})=o(\varphi_N) ( a N − b N ) φ N = O ( φ N + 1 ) = o ( φ N ) a N = b N a_N=b_N a N = b N
∎ 逆は成り立ちません。φ k = λ − k \varphi_k=\lambda^{-k} φ k = λ − k e − λ e^{-\lambda} e − λ 0 0 0 f f f f + e − λ f+e^{-\lambda} f + e − λ 指数的に小さい量を見分けない のです。
例 2.3 (Euler の発散級数 )
x > 0 x>0 x > 0 E ( x ) = ∫ 0 ∞ e − t 1 + x t d t E(x)=\int_0^\infty\frac{e^{-t}}{1+xt}\,dt E ( x ) = ∫ 0 ∞ 1 + x t e − t d t 1 1 + x t = ∑ k < N ( − x t ) k + ( − x t ) N 1 + x t \frac1{1+xt}=\sum_{k\lt N}(-xt)^k+\frac{(-xt)^N}{1+xt} 1 + x t 1 = ∑ k < N ( − x t ) k + 1 + x t ( − x t ) N
E ( x ) = ∑ k = 0 N − 1 ( − 1 ) k k ! x k + R N ( x ) , ∣ R N ( x ) ∣ = x N ∫ 0 ∞ t N e − t 1 + x t d t ≤ N ! x N . E(x)=\sum_{k=0}^{N-1}(-1)^kk!\,x^k+R_N(x),\qquad|R_N(x)|=x^N\int_0^\infty\frac{t^Ne^{-t}}{1+xt}dt\le N!\,x^N . E ( x ) = k = 0 ∑ N − 1 ( − 1 ) k k ! x k + R N ( x ) , ∣ R N ( x ) ∣ = x N ∫ 0 ∞ 1 + x t t N e − t d t ≤ N ! x N . 誤差は「最初に捨てた項」の大きさ以下で、x → 0 x\to0 x → 0 E ( x ) ∼ ∑ ( − 1 ) k k ! x k E(x)\sim\sum(-1)^kk!x^k E ( x ) ∼ ∑ ( − 1 ) k k ! x k x ≠ 0 x\neq0 x = 0 x x x N ! x N N!x^N N ! x N N ≈ 1 / x N\approx1/x N ≈ 1/ x 2 π / x e − 1 / x \sqrt{2\pi/x}\,e^{-1/x} 2 π / x e − 1/ x
なぜ N ≈ 1 / x N\approx1/x N ≈ 1/ x ( N + 1 ) ! x N + 1 / ( N ! x N ) = ( N + 1 ) x (N+1)!\,x^{N+1}\big/(N!\,x^N)=(N+1)x ( N + 1 )! x N + 1 / ( N ! x N ) = ( N + 1 ) x N + 1 < 1 / x N+1\lt1/x N + 1 < 1/ x 1 1 1 N + 1 > 1 / x N+1\gt1/x N + 1 > 1/ x N N N 1 / x 1/x 1/ x
定理 3.1 (Watson の補題 ) ✓
f : ( 0 , ∞ ) → C f:(0,\infty)\to\mathbb{C} f : ( 0 , ∞ ) → C
ある c ≥ 0 c\ge0 c ≥ 0 ∫ 0 ∞ ∣ f ( t ) ∣ e − c t d t < ∞ \int_0^\infty|f(t)|e^{-ct}dt\lt\infty ∫ 0 ∞ ∣ f ( t ) ∣ e − c t d t < ∞
実数 − 1 < α 0 < α 1 < ⋯ -1\lt\alpha_0\lt\alpha_1\lt\cdots − 1 < α 0 < α 1 < ⋯ a k a_k a k N N N t → + 0 t\to+0 t → + 0 f ( t ) = ∑ k < N a k t α k + O ( t α N ) f(t)=\sum_{k\lt N}a_kt^{\alpha_k}+O(t^{\alpha_N}) f ( t ) = ∑ k < N a k t α k + O ( t α N )
このとき λ → + ∞ \lambda\to+\infty λ → + ∞
∫ 0 ∞ e − λ t f ( t ) d t ∼ ∑ k = 0 ∞ a k Γ ( α k + 1 ) λ α k + 1 . \int_0^\infty e^{-\lambda t}f(t)\,dt\sim\sum_{k=0}^\infty a_k\frac{\Gamma(\alpha_k+1)}{\lambda^{\alpha_k+1}} . ∫ 0 ∞ e − λ t f ( t ) d t ∼ k = 0 ∑ ∞ a k λ α k + 1 Γ ( α k + 1 ) . 証明(定理 3.1) N N N 0 < δ ≤ 1 0\lt\delta\le1 0 < δ ≤ 1 C C C 0 < t ≤ δ 0\lt t\le\delta 0 < t ≤ δ ∣ f ( t ) − ∑ k < N a k t α k ∣ ≤ C t α N \bigl|f(t)-\sum_{k\lt N}a_kt^{\alpha_k}\bigr|\le Ct^{\alpha_N} f ( t ) − ∑ k < N a k t α k ≤ C t α N
遠方。 λ > c \lambda>c λ > c ∣ ∫ δ ∞ e − λ t f d t ∣ ≤ e − ( λ − c ) δ ∫ δ ∞ ∣ f ∣ e − c t d t = O ( e − λ δ ) \bigl|\int_\delta^\infty e^{-\lambda t}f\,dt\bigr|\le e^{-(\lambda-c)\delta}\int_\delta^\infty|f|e^{-ct}dt=O(e^{-\lambda\delta}) ∫ δ ∞ e − λ t f d t ≤ e − ( λ − c ) δ ∫ δ ∞ ∣ f ∣ e − c t d t = O ( e − λ δ )
近傍。 ∫ 0 δ e − λ t t α d t = Γ ( α + 1 ) λ − α − 1 − ∫ δ ∞ e − λ t t α d t \int_0^\delta e^{-\lambda t}t^{\alpha}dt=\Gamma(\alpha+1)\lambda^{-\alpha-1}-\int_\delta^\infty e^{-\lambda t}t^\alpha dt ∫ 0 δ e − λ t t α d t = Γ ( α + 1 ) λ − α − 1 − ∫ δ ∞ e − λ t t α d t λ ≥ 2 \lambda\ge2 λ ≥ 2 e − λ δ / 2 ∫ δ ∞ e − t t α d t = O ( e − λ δ / 2 ) e^{-\lambda\delta/2}\int_\delta^\infty e^{-t}t^\alpha dt=O(e^{-\lambda\delta/2}) e − λ δ /2 ∫ δ ∞ e − t t α d t = O ( e − λ δ /2 ) λ t ≥ t + λ δ / 2 \lambda t\ge t+\lambda\delta/2 λ t ≥ t + λ δ /2
∣ ∫ 0 δ e − λ t ( f − ∑ k < N a k t α k ) d t ∣ ≤ C ∫ 0 ∞ e − λ t t α N d t = C Γ ( α N + 1 ) λ − α N − 1 \Bigl|\int_0^\delta e^{-\lambda t}\Bigl(f-\sum_{k\lt N}a_kt^{\alpha_k}\Bigr)dt\Bigr|\le C\int_0^\infty e^{-\lambda t}t^{\alpha_N}dt=C\,\Gamma(\alpha_N+1)\lambda^{-\alpha_N-1} ∫ 0 δ e − λ t ( f − k < N ∑ a k t α k ) d t ≤ C ∫ 0 ∞ e − λ t t α N d t = C Γ ( α N + 1 ) λ − α N − 1 です。指数的に小さい項はすべて O ( λ − α N − 1 ) O(\lambda^{-\alpha_N-1}) O ( λ − α N − 1 ) N N N
∎ Watson の補題の使い方は、「積分を ∫ 0 ∞ e − λ t ( ⋯ ) d t \int_0^\infty e^{-\lambda t}(\cdots)dt ∫ 0 ∞ e − λ t ( ⋯ ) d t e i λ t e^{i\lambda t} e iλ t e − λ y e^{-\lambda y} e − λ y Bessel・Airy・Whittaker 関数 の 系 6.8[Bessel・Airy・Whittaker 関数] で一般の ν \nu ν
定理 3.2 (Bessel 関数の大きい x での漸近形 ) ✓
すべての実数 ν \nu ν x → + ∞ x\to+\infty x → + ∞
J ν ( x ) = 2 π x ( cos ( x − ν π 2 − π 4 ) + O ( 1 x ) ) . J_\nu(x)=\sqrt{\frac{2}{\pi x}}\Bigl(\cos\Bigl(x-\frac{\nu\pi}2-\frac\pi4\Bigr)+O\Bigl(\frac1x\Bigr)\Bigr). J ν ( x ) = π x 2 ( cos ( x − 2 ν π − 4 π ) + O ( x 1 ) ) . 次の証明の方針です。Poisson の積分表示(積分区間は [ − 1 , 1 ] [-1,1] [ − 1 , 1 ] ± 1 \pm1 ± 1 ∫ 0 ∞ e − x y ( ⋯ ) d y \int_0^\infty e^{-xy}(\cdots)dy ∫ 0 ∞ e − x y ( ⋯ ) d y
証明(定理 3.2) ν > − 1 2 \nu>-\frac12 ν > − 2 1 定理 3.4[Bessel・Airy・Whittaker 関数] )から J ν ( x ) = c ν x ν Φ ( x ) J_\nu(x)=c_\nu x^\nu\Phi(x) J ν ( x ) = c ν x ν Φ ( x ) c ν = 2 − ν Γ ( ν + 1 / 2 ) π c_\nu=\frac{2^{-\nu}}{\Gamma(\nu+1/2)\sqrt\pi} c ν = Γ ( ν + 1/2 ) π 2 − ν Φ ( x ) = ∫ − 1 1 G ( t ) e i x t d t \Phi(x)=\int_{-1}^1G(t)e^{ixt}dt Φ ( x ) = ∫ − 1 1 G ( t ) e i x t d t G ( t ) = ( 1 − t ) ν − 1 / 2 ( 1 + t ) ν − 1 / 2 G(t)=(1-t)^{\nu-1/2}(1+t)^{\nu-1/2} G ( t ) = ( 1 − t ) ν − 1/2 ( 1 + t ) ν − 1/2 Im t > 0 \operatorname{Im}t>0 Im t > 0 1 − t 1-t 1 − t 1 + t 1+t 1 + t G G G Φ \Phi Φ cos ( x t ) \cos(xt) cos ( x t )
長方形 − 1 → 1 → 1 + i Y → − 1 + i Y → − 1 -1\to1\to1+iY\to-1+iY\to-1 − 1 → 1 → 1 + iY → − 1 + iY → − 1 定理 4.3[コーシーの積分定理と積分公式] )を当てます。角 ± 1 \pm1 ± 1 ε \varepsilon ε ∣ G ∣ ≤ C ε ν − 1 / 2 |G|\le C\varepsilon^{\nu-1/2} ∣ G ∣ ≤ C ε ν − 1/2 π ε / 2 \pi\varepsilon/2 π ε /2 O ( ε ν + 1 / 2 ) → 0 O(\varepsilon^{\nu+1/2})\to0 O ( ε ν + 1/2 ) → 0 ∣ e i x t ∣ = e − x Y |e^{ixt}|=e^{-xY} ∣ e i x t ∣ = e − x Y ∣ G ( s + i Y ) ∣ ≤ C ( 1 + Y ) ∣ 2 ν − 1 ∣ |G(s+iY)|\le C(1+Y)^{|2\nu-1|} ∣ G ( s + iY ) ∣ ≤ C ( 1 + Y ) ∣2 ν − 1∣ Y → ∞ Y\to\infty Y → ∞
Φ ( x ) = i e − i x ∫ 0 ∞ G ( − 1 + i y ) e − x y d y − i e i x ∫ 0 ∞ G ( 1 + i y ) e − x y d y . \Phi(x)=ie^{-ix}\int_0^\infty G(-1+iy)e^{-xy}dy-ie^{ix}\int_0^\infty G(1+iy)e^{-xy}dy . Φ ( x ) = i e − i x ∫ 0 ∞ G ( − 1 + i y ) e − x y d y − i e i x ∫ 0 ∞ G ( 1 + i y ) e − x y d y . t = 1 + i y t=1+iy t = 1 + i y 1 − t = − i y = y e − i π / 2 1-t=-iy=ye^{-i\pi/2} 1 − t = − i y = y e − iπ /2 1 + t = 2 + i y 1+t=2+iy 1 + t = 2 + i y y → + 0 y\to+0 y → + 0
G ( 1 + i y ) = 2 ν − 1 / 2 e − i π ( 2 ν − 1 ) / 4 y ν − 1 / 2 ( 1 + O ( y ) ) , G(1+iy)=2^{\nu-1/2}e^{-i\pi(2\nu-1)/4}y^{\nu-1/2}\bigl(1+O(y)\bigr), G ( 1 + i y ) = 2 ν − 1/2 e − iπ ( 2 ν − 1 ) /4 y ν − 1/2 ( 1 + O ( y ) ) , 同様に G ( − 1 + i y ) = 2 ν − 1 / 2 e i π ( 2 ν − 1 ) / 4 y ν − 1 / 2 ( 1 + O ( y ) ) G(-1+iy)=2^{\nu-1/2}e^{i\pi(2\nu-1)/4}y^{\nu-1/2}(1+O(y)) G ( − 1 + i y ) = 2 ν − 1/2 e iπ ( 2 ν − 1 ) /4 y ν − 1/2 ( 1 + O ( y )) ∣ G ( ± 1 + i y ) ∣ |G(\pm1+iy)| ∣ G ( ± 1 + i y ) ∣ 定理 3.1 (α 0 = ν − 1 2 \alpha_0=\nu-\frac12 α 0 = ν − 2 1 α 1 = ν + 1 2 \alpha_1=\nu+\frac12 α 1 = ν + 2 1
Φ ( x ) = 2 ν − 1 / 2 Γ ( ν + 1 2 ) x − ν − 1 / 2 ( i e − i θ − i e i θ + O ( x − 1 ) ) , θ = x − ( 2 ν − 1 ) π 4 . \Phi(x)=2^{\nu-1/2}\Gamma\bigl(\nu+\tfrac12\bigr)x^{-\nu-1/2}\Bigl(ie^{-i\theta}-ie^{i\theta}+O(x^{-1})\Bigr),\qquad\theta=x-\frac{(2\nu-1)\pi}4 . Φ ( x ) = 2 ν − 1/2 Γ ( ν + 2 1 ) x − ν − 1/2 ( i e − i θ − i e i θ + O ( x − 1 ) ) , θ = x − 4 ( 2 ν − 1 ) π . i e − i θ − i e i θ = 2 sin θ ie^{-i\theta}-ie^{i\theta}=2\sin\theta i e − i θ − i e i θ = 2 sin θ c ν x ν ⋅ 2 ν + 1 / 2 Γ ( ν + 1 2 ) x − ν − 1 / 2 = 2 / ( π x ) c_\nu x^\nu\cdot2^{\nu+1/2}\Gamma(\nu+\frac12)x^{-\nu-1/2}=\sqrt{2/(\pi x)} c ν x ν ⋅ 2 ν + 1/2 Γ ( ν + 2 1 ) x − ν − 1/2 = 2/ ( π x ) sin θ = cos ( x − ν π 2 − π 4 ) \sin\theta=\cos(x-\frac{\nu\pi}2-\frac\pi4) sin θ = cos ( x − 2 ν π − 4 π )
一般の ν \nu ν 系 6.8[Bessel・Airy・Whittaker 関数] の証明で示したとおり、x J ν = A ν cos ( x − φ ν ) + O ( 1 / x ) \sqrt xJ_\nu=A_\nu\cos(x-\varphi_\nu)+O(1/x) x J ν = A ν cos ( x − φ ν ) + O ( 1/ x ) A ν + 1 = A ν A_{\nu+1}=A_\nu A ν + 1 = A ν φ ν + 1 ≡ φ ν + π 2 \varphi_{\nu+1}\equiv\varphi_\nu+\frac\pi2 φ ν + 1 ≡ φ ν + 2 π ν + k > − 1 2 \nu+k>-\frac12 ν + k > − 2 1 k k k A ν + k = 2 / π A_{\nu+k}=\sqrt{2/\pi} A ν + k = 2/ π φ ν + k = ( ν + k ) π 2 + π 4 \varphi_{\nu+k}=\frac{(\nu+k)\pi}2+\frac\pi4 φ ν + k = 2 ( ν + k ) π + 4 π k k k A ν = 2 / π A_\nu=\sqrt{2/\pi} A ν = 2/ π φ ν = ν π 2 + π 4 \varphi_\nu=\frac{\nu\pi}2+\frac\pi4 φ ν = 2 ν π + 4 π O ( 1 / x ) O(1/x) O ( 1/ x )
∎ この定理で、J ν J_\nu J ν x ≈ ( k + ν 2 − 1 4 ) π x\approx(k+\frac\nu2-\frac14)\pi x ≈ ( k + 2 ν − 4 1 ) π
補題 4.1 (複素係数のガウス積分 ) ✓
Re κ > 0 \operatorname{Re}\kappa>0 Re κ > 0 ∫ − ∞ ∞ e − κ σ 2 / 2 d σ = 2 π κ \displaystyle\int_{-\infty}^\infty e^{-\kappa\sigma^2/2}d\sigma=\sqrt{\frac{2\pi}{\kappa}} ∫ − ∞ ∞ e − κ σ 2 /2 d σ = κ 2 π
証明(補題 4.1) 左辺は κ \kappa κ − σ 2 2 e − κ σ 2 / 2 -\frac{\sigma^2}2e^{-\kappa\sigma^2/2} − 2 σ 2 e − κ σ 2 /2 Re κ ≥ ε \operatorname{Re}\kappa\ge\varepsilon Re κ ≥ ε σ 2 2 e − ε σ 2 / 2 \frac{\sigma^2}2e^{-\varepsilon\sigma^2/2} 2 σ 2 e − ε σ 2 /2 κ > 0 \kappa>0 κ > 0 定理 3.3[広義積分・パラメータ積分とガンマ関数] )から一致するので、一致の定理(定理 7.3[正則関数の強力な性質] )により右半平面全体で一致します。
∎ 定理 4.2 (Laplace の方法(複素位相) ) ✓
( a , b ) (a,b) ( a , b ) a = − ∞ a=-\infty a = − ∞ b = ∞ b=\infty b = ∞ F , g : ( a , b ) → C F,g:(a,b)\to\mathbb{C} F , g : ( a , b ) → C t 0 ∈ ( a , b ) t_0\in(a,b) t 0 ∈ ( a , b )
F F F t 0 t_0 t 0 C 2 C^2 C 2 F ′ ( t 0 ) = 0 F'(t_0)=0 F ′ ( t 0 ) = 0 Re F ′ ′ ( t 0 ) < 0 \operatorname{Re}F''(t_0)\lt0 Re F ′′ ( t 0 ) < 0 g g g t 0 t_0 t 0 t 0 t_0 t 0 任意の δ > 0 \delta>0 δ > 0 sup ∣ t − t 0 ∣ ≥ δ Re ( F ( t ) − F ( t 0 ) ) < 0 \sup_{|t-t_0|\ge\delta}\operatorname{Re}\bigl(F(t)-F(t_0)\bigr)\lt0 sup ∣ t − t 0 ∣ ≥ δ Re ( F ( t ) − F ( t 0 ) ) < 0
ある λ 0 \lambda_0 λ 0 ∫ a b ∣ g ( t ) ∣ e λ 0 Re F ( t ) d t < ∞ \int_a^b|g(t)|e^{\lambda_0\operatorname{Re}F(t)}dt\lt\infty ∫ a b ∣ g ( t ) ∣ e λ 0 Re F ( t ) d t < ∞
このとき λ → + ∞ \lambda\to+\infty λ → + ∞
∫ a b g ( t ) e λ F ( t ) d t = e λ F ( t 0 ) 2 π − λ F ′ ′ ( t 0 ) ( g ( t 0 ) + o ( 1 ) ) \int_a^bg(t)e^{\lambda F(t)}dt=e^{\lambda F(t_0)}\sqrt{\frac{2\pi}{-\lambda F''(t_0)}}\bigl(g(t_0)+o(1)\bigr) ∫ a b g ( t ) e λ F ( t ) d t = e λ F ( t 0 ) − λ F ′′ ( t 0 ) 2 π ( g ( t 0 ) + o ( 1 ) ) (平方根は主値)。
証明(定理 4.2) κ = − F ′ ′ ( t 0 ) \kappa=-F''(t_0) κ = − F ′′ ( t 0 ) F 0 = F ( t 0 ) F_0=F(t_0) F 0 = F ( t 0 ) F ( t ) − F 0 = − κ 2 ( t − t 0 ) 2 + ε ( t ) ( t − t 0 ) 2 F(t)-F_0=-\frac\kappa2(t-t_0)^2+\varepsilon(t)(t-t_0)^2 F ( t ) − F 0 = − 2 κ ( t − t 0 ) 2 + ε ( t ) ( t − t 0 ) 2 ε ( t ) → 0 \varepsilon(t)\to0 ε ( t ) → 0 t → t 0 t\to t_0 t → t 0 δ > 0 \delta>0 δ > 0 ∣ t − t 0 ∣ ≤ δ |t-t_0|\le\delta ∣ t − t 0 ∣ ≤ δ ∣ ε ( t ) ∣ ≤ Re κ / 4 |\varepsilon(t)|\le\operatorname{Re}\kappa/4 ∣ ε ( t ) ∣ ≤ Re κ /4 ∣ g ( t ) ∣ ≤ M |g(t)|\le M ∣ g ( t ) ∣ ≤ M Re ( F − F 0 ) ≤ − Re κ 4 ( t − t 0 ) 2 \operatorname{Re}(F-F_0)\le-\frac{\operatorname{Re}\kappa}4(t-t_0)^2 Re ( F − F 0 ) ≤ − 4 Re κ ( t − t 0 ) 2
近傍。 t = t 0 + σ / λ t=t_0+\sigma/\sqrt\lambda t = t 0 + σ / λ
λ ∫ ∣ t − t 0 ∣ ≤ δ g e λ ( F − F 0 ) d t = ∫ ∣ σ ∣ ≤ δ λ g ( t 0 + σ λ ) exp ( − κ 2 σ 2 + ε ( t 0 + σ λ ) σ 2 ) d σ . \sqrt\lambda\int_{|t-t_0|\le\delta}ge^{\lambda(F-F_0)}dt=\int_{|\sigma|\le\delta\sqrt\lambda}g\Bigl(t_0+\frac\sigma{\sqrt\lambda}\Bigr)\exp\Bigl(-\frac\kappa2\sigma^2+\varepsilon\Bigl(t_0+\frac{\sigma}{\sqrt\lambda}\Bigr)\sigma^2\Bigr)d\sigma . λ ∫ ∣ t − t 0 ∣ ≤ δ g e λ ( F − F 0 ) d t = ∫ ∣ σ ∣ ≤ δ λ g ( t 0 + λ σ ) exp ( − 2 κ σ 2 + ε ( t 0 + λ σ ) σ 2 ) d σ . 被積分関数は M e − Re κ σ 2 / 4 Me^{-\operatorname{Re}\kappa\,\sigma^2/4} M e − Re κ σ 2 /4 σ \sigma σ g ( t 0 ) e − κ σ 2 / 2 g(t_0)e^{-\kappa\sigma^2/2} g ( t 0 ) e − κ σ 2 /2 定理 7.3[ルベーグ積分の定義と収束定理] )と 補題 4.1 から極限は g ( t 0 ) 2 π / κ g(t_0)\sqrt{2\pi/\kappa} g ( t 0 ) 2 π / κ
遠方。 仮定 2 から η : = − sup ∣ t − t 0 ∣ ≥ δ Re ( F − F 0 ) > 0 \eta:=-\sup_{|t-t_0|\ge\delta}\operatorname{Re}(F-F_0)>0 η := − sup ∣ t − t 0 ∣ ≥ δ Re ( F − F 0 ) > 0 λ ≥ λ 0 \lambda\ge\lambda_0 λ ≥ λ 0 ∣ e λ ( F − F 0 ) ∣ ≤ e λ 0 Re ( F − F 0 ) e − ( λ − λ 0 ) η |e^{\lambda(F-F_0)}|\le e^{\lambda_0\operatorname{Re}(F-F_0)}e^{-(\lambda-\lambda_0)\eta} ∣ e λ ( F − F 0 ) ∣ ≤ e λ 0 Re ( F − F 0 ) e − ( λ − λ 0 ) η λ ∫ ∣ t − t 0 ∣ ≥ δ ∣ g ∣ ∣ e λ ( F − F 0 ) ∣ d t = O ( λ e − λ η ) → 0 \sqrt\lambda\int_{|t-t_0|\ge\delta}|g||e^{\lambda(F-F_0)}|dt=O(\sqrt\lambda e^{-\lambda\eta})\to0 λ ∫ ∣ t − t 0 ∣ ≥ δ ∣ g ∣∣ e λ ( F − F 0 ) ∣ d t = O ( λ e − λ η ) → 0
∎ F F F e λ F e^{\lambda F} e λ F 1 / λ 1/\sqrt\lambda 1/ λ F ′ ′ F'' F ′′ Re F ′ ′ < 0 \operatorname{Re}F''\lt0 Re F ′′ < 0
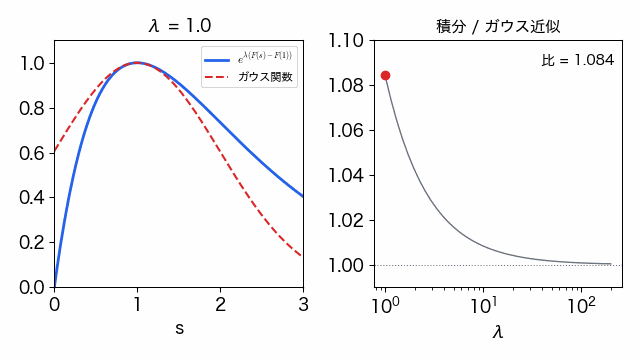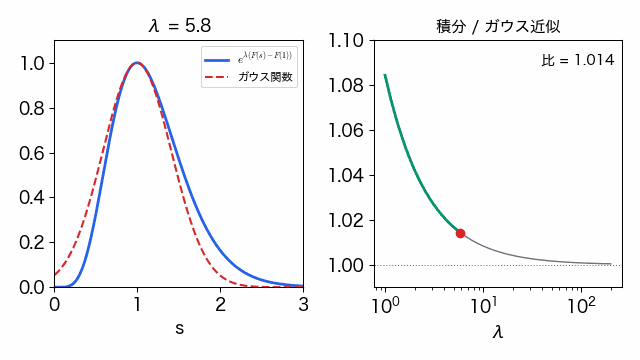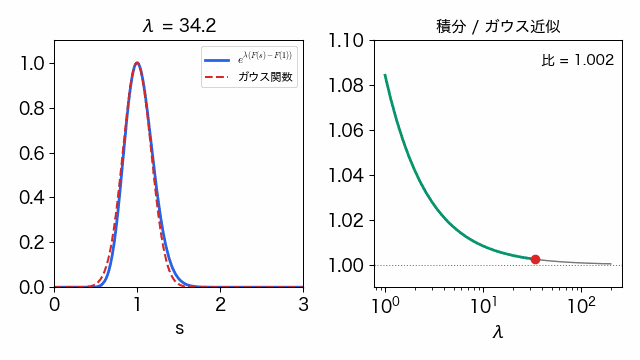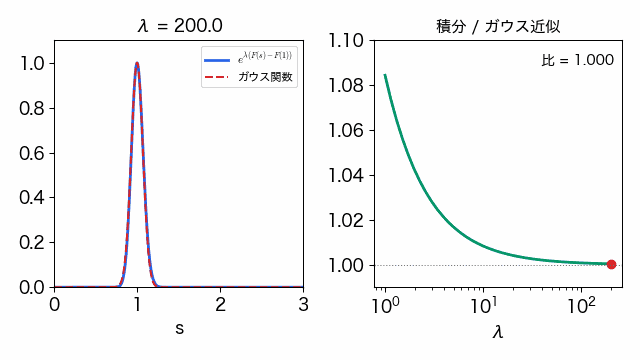
左の図は直後の例と同じ F ( s ) = ln s − s F(s)=\ln s-s F ( s ) = ln s − s λ \lambda λ e λ ( F ( s ) − F ( 1 ) ) e^{\lambda(F(s)-F(1))} e λ ( F ( s ) − F ( 1 )) s = 1 s=1 s = 1 1 / λ 1/\sqrt\lambda 1/ λ
F(s)=ln s−s の e^{λ(F(s)−F(1))} を λ=1 から 200 まで動かした図(左、破線は e^{−λ(s−1)²/2})。右は ∫₀^∞ e^{λ(F(s)−F(1))}ds と √(2π/λ) の比で、λ とともに 1 に近づく。 例 4.3 (Stirling の公式(主要項) )
Γ ( λ + 1 ) = ∫ 0 ∞ t λ e − t d t \Gamma(\lambda+1)=\int_0^\infty t^\lambda e^{-t}dt Γ ( λ + 1 ) = ∫ 0 ∞ t λ e − t d t t = λ s t=\lambda s t = λ s Γ ( λ + 1 ) = λ λ + 1 ∫ 0 ∞ e λ ( ln s − s ) d s \Gamma(\lambda+1)=\lambda^{\lambda+1}\int_0^\infty e^{\lambda(\ln s-s)}ds Γ ( λ + 1 ) = λ λ + 1 ∫ 0 ∞ e λ ( l n s − s ) d s F ( s ) = ln s − s F(s)=\ln s-s F ( s ) = ln s − s s = 1 s=1 s = 1 − 1 -1 − 1 F ′ ′ ( 1 ) = − 1 F''(1)=-1 F ′′ ( 1 ) = − 1 s → 0 s\to0 s → 0 s → ∞ s\to\infty s → ∞ F → − ∞ F\to-\infty F → − ∞ 定理 4.2 から
Γ ( λ + 1 ) ∼ λ λ + 1 e − λ 2 π λ = 2 π λ ( λ e ) λ . \Gamma(\lambda+1)\sim\lambda^{\lambda+1}e^{-\lambda}\sqrt{\frac{2\pi}\lambda}=\sqrt{2\pi\lambda}\Bigl(\frac\lambda e\Bigr)^\lambda . Γ ( λ + 1 ) ∼ λ λ + 1 e − λ λ 2 π = 2 π λ ( e λ ) λ . これは 整関数とガンマ関数 で別の方法で示した実軸上の Stirling の公式(定理 6.6[整関数とガンマ関数] )の主要項です。7 節で、これを複素数の扇形に拡張します。
実数値の位相 ϕ \phi ϕ ∫ g ( t ) e i λ ϕ ( t ) d t \int g(t)e^{i\lambda\phi(t)}dt ∫ g ( t ) e iλ ϕ ( t ) d t ∣ e i λ ϕ ∣ = 1 |e^{i\lambda\phi}|=1 ∣ e iλ ϕ ∣ = 1 ϕ ′ = 0 \phi'=0 ϕ ′ = 0
補題 5.1 (停留点がない場合 ) ✓
ϕ , g ∈ C ∞ ( [ a , b ] ) \phi,g\in C^\infty([a,b]) ϕ , g ∈ C ∞ ([ a , b ]) ϕ \phi ϕ g g g a , b a,b a , b 0 0 0 [ a , b ] [a,b] [ a , b ] ϕ ′ ≠ 0 \phi'\neq0 ϕ ′ = 0 ∫ a b g e i λ ϕ d t = O ( 1 / λ ) \int_a^bg\,e^{i\lambda\phi}dt=O(1/\lambda) ∫ a b g e iλ ϕ d t = O ( 1/ λ ) λ → ∞ \lambda\to\infty λ → ∞
証明(補題 5.1) e i λ ϕ = 1 i λ ϕ ′ d d t e i λ ϕ e^{i\lambda\phi}=\frac1{i\lambda\phi'}\frac{d}{dt}e^{i\lambda\phi} e iλ ϕ = iλ ϕ ′ 1 d t d e iλ ϕ g g g 0 0 0 ∫ a b g e i λ ϕ d t = − 1 i λ ∫ a b ( g / ϕ ′ ) ′ e i λ ϕ d t \int_a^bge^{i\lambda\phi}dt=-\frac1{i\lambda}\int_a^b\bigl(g/\phi'\bigr)'e^{i\lambda\phi}dt ∫ a b g e iλ ϕ d t = − iλ 1 ∫ a b ( g / ϕ ′ ) ′ e iλ ϕ d t 1 λ ∫ a b ∣ ( g / ϕ ′ ) ′ ∣ d t \frac1\lambda\int_a^b|(g/\phi')'|dt λ 1 ∫ a b ∣ ( g / ϕ ′ ) ′ ∣ d t
∎ 定理 5.2 (停留位相法 ) ✓
ϕ , g ∈ C ∞ ( [ a , b ] ) \phi,g\in C^\infty([a,b]) ϕ , g ∈ C ∞ ([ a , b ]) ϕ \phi ϕ g g g a , b a,b a , b 0 0 0 ϕ ′ \phi' ϕ ′ [ a , b ] [a,b] [ a , b ] t 0 ∈ ( a , b ) t_0\in(a,b) t 0 ∈ ( a , b ) 0 0 0 ϕ ′ ′ ( t 0 ) ≠ 0 \phi''(t_0)\neq0 ϕ ′′ ( t 0 ) = 0 λ → + ∞ \lambda\to+\infty λ → + ∞
∫ a b g ( t ) e i λ ϕ ( t ) d t = g ( t 0 ) 2 π λ ∣ ϕ ′ ′ ( t 0 ) ∣ e i λ ϕ ( t 0 ) + i π 4 sgn ϕ ′ ′ ( t 0 ) + O ( 1 λ ) . \int_a^bg(t)e^{i\lambda\phi(t)}dt=g(t_0)\sqrt{\frac{2\pi}{\lambda|\phi''(t_0)|}}\;e^{i\lambda\phi(t_0)+i\frac\pi4\operatorname{sgn}\phi''(t_0)}+O\Bigl(\frac1\lambda\Bigr). ∫ a b g ( t ) e iλ ϕ ( t ) d t = g ( t 0 ) λ ∣ ϕ ′′ ( t 0 ) ∣ 2 π e iλ ϕ ( t 0 ) + i 4 π sgn ϕ ′′ ( t 0 ) + O ( λ 1 ) . 証明の方針です。停留点 t 0 t_0 t 0 ϕ ( t 0 ) + s 2 / 2 \phi(t_0)+s^2/2 ϕ ( t 0 ) + s 2 /2 e i λ s 2 / 2 e^{i\lambda s^2/2} e iλ s 2 /2 s s s ϕ \phi ϕ
証明(定理 5.2) ϕ ′ ′ ( t 0 ) > 0 \phi''(t_0)>0 ϕ ′′ ( t 0 ) > 0
変数変換(1 次元の Morse の補題)。 Taylor の定理(積分剰余)から ϕ ( t ) − ϕ ( t 0 ) = ( t − t 0 ) 2 R ( t ) \phi(t)-\phi(t_0)=(t-t_0)^2R(t) ϕ ( t ) − ϕ ( t 0 ) = ( t − t 0 ) 2 R ( t ) R ( t ) = ∫ 0 1 ( 1 − u ) ϕ ′ ′ ( t 0 + u ( t − t 0 ) ) d u R(t)=\int_0^1(1-u)\phi''(t_0+u(t-t_0))du R ( t ) = ∫ 0 1 ( 1 − u ) ϕ ′′ ( t 0 + u ( t − t 0 )) d u R R R C ∞ C^\infty C ∞ R ( t 0 ) = ϕ ′ ′ ( t 0 ) / 2 > 0 R(t_0)=\phi''(t_0)/2>0 R ( t 0 ) = ϕ ′′ ( t 0 ) /2 > 0 ϕ ′ \phi' ϕ ′ t 0 t_0 t 0 ϕ \phi ϕ t 0 t_0 t 0 t ≠ t 0 t\neq t_0 t = t 0 R ( t ) > 0 R(t)>0 R ( t ) > 0 s ( t ) = ( t − t 0 ) 2 R ( t ) s(t)=(t-t_0)\sqrt{2R(t)} s ( t ) = ( t − t 0 ) 2 R ( t ) s s s C ∞ C^\infty C ∞ ϕ ( t ) − ϕ ( t 0 ) = s 2 / 2 \phi(t)-\phi(t_0)=s^2/2 ϕ ( t ) − ϕ ( t 0 ) = s 2 /2 s ′ ( t 0 ) = ϕ ′ ′ ( t 0 ) > 0 s'(t_0)=\sqrt{\phi''(t_0)}>0 s ′ ( t 0 ) = ϕ ′′ ( t 0 ) > 0 t ≠ t 0 t\neq t_0 t = t 0 s s ′ = ϕ ′ ≠ 0 ss'=\phi'\neq0 s s ′ = ϕ ′ = 0 s ′ > 0 s'>0 s ′ > 0 s s s [ a , b ] [a,b] [ a , b ] [ s ( a ) , s ( b ) ] [s(a),s(b)] [ s ( a ) , s ( b )] C ∞ C^\infty C ∞
∫ a b g e i λ ϕ d t = e i λ ϕ ( t 0 ) ∫ − ∞ ∞ h ( s ) e i λ s 2 / 2 d s , h ( s ) = g ( t ( s ) ) d t d s \int_a^bge^{i\lambda\phi}dt=e^{i\lambda\phi(t_0)}\int_{-\infty}^{\infty}h(s)e^{i\lambda s^2/2}ds,\qquad h(s)=g(t(s))\frac{dt}{ds} ∫ a b g e iλ ϕ d t = e iλ ϕ ( t 0 ) ∫ − ∞ ∞ h ( s ) e iλ s 2 /2 d s , h ( s ) = g ( t ( s )) d s d t (h h h C ∞ C^\infty C ∞ 0 0 0 h ( 0 ) = g ( t 0 ) / ϕ ′ ′ ( t 0 ) h(0)=g(t_0)/\sqrt{\phi''(t_0)} h ( 0 ) = g ( t 0 ) / ϕ ′′ ( t 0 )
Fresnel 型積分。 h ( s ) = h ( 0 ) e − s 2 + s k ( s ) h(s)=h(0)e^{-s^2}+s\,k(s) h ( s ) = h ( 0 ) e − s 2 + s k ( s ) k ( s ) = ( h ( s ) − h ( 0 ) e − s 2 ) / s k(s)=(h(s)-h(0)e^{-s^2})/s k ( s ) = ( h ( s ) − h ( 0 ) e − s 2 ) / s C ∞ C^\infty C ∞ s = 0 s=0 s = 0 0 0 0 ∣ s ∣ |s| ∣ s ∣ − h ( 0 ) e − s 2 / s -h(0)e^{-s^2}/s − h ( 0 ) e − s 2 / s k , k ′ k,k' k , k ′ k ( s ) → 0 k(s)\to0 k ( s ) → 0 補題 4.1 (κ = 2 − i λ \kappa=2-i\lambda κ = 2 − iλ
h ( 0 ) ∫ e − ( 1 − i λ / 2 ) s 2 d s = h ( 0 ) π 1 − i λ / 2 = h ( 0 ) 2 π λ e i π / 4 ( 1 + O ( 1 λ ) ) h(0)\int e^{-(1-i\lambda/2)s^2}ds=h(0)\sqrt{\frac{\pi}{1-i\lambda/2}}=h(0)\sqrt{\frac{2\pi}\lambda}\,e^{i\pi/4}\Bigl(1+O\Bigl(\frac1\lambda\Bigr)\Bigr) h ( 0 ) ∫ e − ( 1 − iλ /2 ) s 2 d s = h ( 0 ) 1 − iλ /2 π = h ( 0 ) λ 2 π e iπ /4 ( 1 + O ( λ 1 ) ) です(2 λ − i = − i ( 1 + 2 i λ ) \frac{2}{\lambda}-i=-i(1+\frac{2i}\lambda) λ 2 − i = − i ( 1 + λ 2 i ) ( − i ) − 1 / 2 = e i π / 4 (-i)^{-1/2}=e^{i\pi/4} ( − i ) − 1/2 = e iπ /4 s e i λ s 2 / 2 = 1 i λ d d s e i λ s 2 / 2 se^{i\lambda s^2/2}=\frac1{i\lambda}\frac{d}{ds}e^{i\lambda s^2/2} s e iλ s 2 /2 = iλ 1 d s d e iλ s 2 /2 1 λ ∫ ∣ k ′ ∣ d s \frac1\lambda\int|k'|ds λ 1 ∫ ∣ k ′ ∣ d s
∎ 例 5.3 (整数次 Bessel 関数を停留位相で )
定理 3.2[Bessel・Airy・Whittaker 関数] の J n ( x ) = 1 2 π ∫ − π π e − i n θ e i x sin θ d θ J_n(x)=\frac1{2\pi}\int_{-\pi}^{\pi}e^{-in\theta}e^{ix\sin\theta}d\theta J n ( x ) = 2 π 1 ∫ − π π e − in θ e i x s i n θ d θ sin θ \sin\theta sin θ θ = ± π 2 \theta=\pm\frac\pi2 θ = ± 2 π ϕ ′ ′ ( ± π 2 ) = ∓ 1 \phi''(\pm\frac\pi2)=\mp1 ϕ ′′ ( ± 2 π ) = ∓ 1 2 π 2\pi 2 π χ + + χ − + χ 0 = 1 \chi_++\chi_-+\chi_0=1 χ + + χ − + χ 0 = 1 χ ± \chi_\pm χ ± ± π 2 \pm\frac\pi2 ± 2 π χ 0 \chi_0 χ 0 χ 0 \chi_0 χ 0 補題 5.1 で O ( 1 / x ) O(1/x) O ( 1/ x ) χ ± \chi_\pm χ ± 定理 5.2 で
J n ( x ) = 1 2 π 2 π x ( e − i n π / 2 e i x − i π / 4 + e i n π / 2 e − i x + i π / 4 ) + O ( 1 x ) = 2 π x cos ( x − n π 2 − π 4 ) + O ( 1 x ) . J_n(x)=\frac{1}{2\pi}\sqrt{\frac{2\pi}x}\Bigl(e^{-in\pi/2}e^{ix-i\pi/4}+e^{in\pi/2}e^{-ix+i\pi/4}\Bigr)+O\Bigl(\frac1x\Bigr)=\sqrt{\frac2{\pi x}}\cos\Bigl(x-\frac{n\pi}2-\frac\pi4\Bigr)+O\Bigl(\frac1x\Bigr). J n ( x ) = 2 π 1 x 2 π ( e − inπ /2 e i x − iπ /4 + e inπ /2 e − i x + iπ /4 ) + O ( x 1 ) = π x 2 cos ( x − 2 nπ − 4 π ) + O ( x 1 ) . 定理 3.2 の整数次の場合を、別の道筋で再現しました(ただし誤差は相対的に O ( x − 1 / 2 ) O(x^{-1/2}) O ( x − 1/2 )
複素積分 ∫ γ g ( z ) e λ f ( z ) d z \int_\gamma g(z)e^{\lambda f(z)}dz ∫ γ g ( z ) e λ f ( z ) d z f , g f,g f , g γ \gamma γ Re f \operatorname{Re}f Re f f ′ ( z 0 ) = 0 f'(z_0)=0 f ′ ( z 0 ) = 0 Re f \operatorname{Re}f Re f z 0 z_0 z 0 Re f \operatorname{Re}f Re f 鞍点 です。積分路は鞍点を「谷から谷へ」越えるように選びます。
系 6.1 (鞍点法 ) ✓
f , g f,g f , g D D D γ : ( a , b ) → D \gamma:(a,b)\to D γ : ( a , b ) → D C 1 C^1 C 1 s 0 ∈ ( a , b ) s_0\in(a,b) s 0 ∈ ( a , b ) C 2 C^2 C 2 z 0 = γ ( s 0 ) z_0=\gamma(s_0) z 0 = γ ( s 0 ) γ ′ ( s 0 ) ≠ 0 \gamma'(s_0)\neq0 γ ′ ( s 0 ) = 0 f ′ ( z 0 ) = 0 f'(z_0)=0 f ′ ( z 0 ) = 0 Re ( f ′ ′ ( z 0 ) γ ′ ( s 0 ) 2 ) < 0 \operatorname{Re}\bigl(f''(z_0)\gamma'(s_0)^2\bigr)\lt0 Re ( f ′′ ( z 0 ) γ ′ ( s 0 ) 2 ) < 0 F ( s ) = f ( γ ( s ) ) F(s)=f(\gamma(s)) F ( s ) = f ( γ ( s )) G ( s ) = g ( γ ( s ) ) γ ′ ( s ) G(s)=g(\gamma(s))\gamma'(s) G ( s ) = g ( γ ( s )) γ ′ ( s ) 定理 4.2 の仮定 2、3 をみたすとする。このとき
∫ γ g ( z ) e λ f ( z ) d z = e λ f ( z 0 ) 2 π − λ f ′ ′ ( z 0 ) γ ′ ( s 0 ) 2 γ ′ ( s 0 ) ( g ( z 0 ) + o ( 1 ) ) . \int_\gamma g(z)e^{\lambda f(z)}dz=e^{\lambda f(z_0)}\sqrt{\frac{2\pi}{-\lambda f''(z_0)\gamma'(s_0)^2}}\;\gamma'(s_0)\bigl(g(z_0)+o(1)\bigr). ∫ γ g ( z ) e λ f ( z ) d z = e λ f ( z 0 ) − λ f ′′ ( z 0 ) γ ′ ( s 0 ) 2 2 π γ ′ ( s 0 ) ( g ( z 0 ) + o ( 1 ) ) . 証明(系 6.1) F ′ ( s ) = f ′ ( γ ( s ) ) γ ′ ( s ) F'(s)=f'(\gamma(s))\gamma'(s) F ′ ( s ) = f ′ ( γ ( s )) γ ′ ( s ) F ′ ′ ( s ) = f ′ ′ ( γ ( s ) ) γ ′ ( s ) 2 + f ′ ( γ ( s ) ) γ ′ ′ ( s ) F''(s)=f''(\gamma(s))\gamma'(s)^2+f'(\gamma(s))\gamma''(s) F ′′ ( s ) = f ′′ ( γ ( s )) γ ′ ( s ) 2 + f ′ ( γ ( s )) γ ′′ ( s ) F ′ ( s 0 ) = 0 F'(s_0)=0 F ′ ( s 0 ) = 0 F ′ ′ ( s 0 ) = f ′ ′ ( z 0 ) γ ′ ( s 0 ) 2 F''(s_0)=f''(z_0)\gamma'(s_0)^2 F ′′ ( s 0 ) = f ′′ ( z 0 ) γ ′ ( s 0 ) 2 ∫ γ g e λ f d z = ∫ a b G ( s ) e λ F ( s ) d s \int_\gamma ge^{\lambda f}dz=\int_a^bG(s)e^{\lambda F(s)}ds ∫ γ g e λ f d z = ∫ a b G ( s ) e λ F ( s ) d s 定理 4.2 を当てれば主張です。
∎ 平方根の分枝は、− f ′ ′ ( z 0 ) γ ′ 2 -f''(z_0)\gamma'^2 − f ′′ ( z 0 ) γ ′2 ⋅ γ ′ \sqrt{\cdot}\,\gamma' ⋅ γ ′ γ ′ \gamma' γ ′
定理 6.2 (Airy 関数の振動の漸近形 ) ✓
x → + ∞ x\to+\infty x → + ∞
Ai ( − x ) = 1 π x 1 / 4 ( sin ( 2 3 x 3 / 2 + π 4 ) + o ( 1 ) ) . \operatorname{Ai}(-x)=\frac{1}{\sqrt\pi\,x^{1/4}}\Bigl(\sin\Bigl(\frac23x^{3/2}+\frac\pi4\Bigr)+o(1)\Bigr). Ai ( − x ) = π x 1/4 1 ( sin ( 3 2 x 3/2 + 4 π ) + o ( 1 ) ) . 証明の方針です。Re f \operatorname{Re}f Re f u = ± i u=\pm i u = ± i Re f ≤ 0 \operatorname{Re}f\le0 Re f ≤ 0
証明(定理 6.2) 定義 4.1[Bessel・Airy・Whittaker 関数] で t = x u t=\sqrt x\,u t = x u λ = x 3 / 2 \lambda=x^{3/2} λ = x 3/2 f ( u ) = u 3 3 + u f(u)=\frac{u^3}3+u f ( u ) = 3 u 3 + u
Ai ( − x ) = x 2 π i ∫ L e λ f ( u ) d u . \operatorname{Ai}(-x)=\frac{\sqrt x}{2\pi i}\int_Le^{\lambda f(u)}du . Ai ( − x ) = 2 π i x ∫ L e λ f ( u ) d u . f ′ ( u ) = u 2 + 1 f'(u)=u^2+1 f ′ ( u ) = u 2 + 1 u = ± i u=\pm i u = ± i f ( ± i ) = ± 2 i 3 f(\pm i)=\pm\frac{2i}3 f ( ± i ) = ± 3 2 i f ′ ′ ( ± i ) = ± 2 i f''(\pm i)=\pm2i f ′′ ( ± i ) = ± 2 i
積分路。 Γ \Gamma Γ − 1 -1 − 1 − 1 + ρ e ± i π / 4 -1+\rho e^{\pm i\pi/4} − 1 + ρ e ± iπ /4 ρ ≥ 0 \rho\ge0 ρ ≥ 0 ∞ e − i π / 4 \infty e^{-i\pi/4} ∞ e − iπ /4 − 1 -1 − 1 ∞ e i π / 4 \infty e^{i\pi/4} ∞ e iπ /4 Γ \Gamma Γ ρ = 2 \rho=\sqrt2 ρ = 2 ± i \pm i ± i u = a + i ( a + 1 ) u=a+i(a+1) u = a + i ( a + 1 ) a = − 1 + ρ / 2 ≥ − 1 a=-1+\rho/\sqrt2\ge-1 a = − 1 + ρ / 2 ≥ − 1 Re f ( a + i b ) = a ( a 2 3 − b 2 + 1 ) \operatorname{Re}f(a+ib)=a\bigl(\frac{a^2}3-b^2+1\bigr) Re f ( a + ib ) = a ( 3 a 2 − b 2 + 1 ) b = a + 1 b=a+1 b = a + 1
Re f = a ( a 2 3 − a 2 − 2 a ) = − 2 3 a 2 ( a + 3 ) ≤ 0 \operatorname{Re}f=a\Bigl(\frac{a^2}3-a^2-2a\Bigr)=-\frac23a^2(a+3)\le0 Re f = a ( 3 a 2 − a 2 − 2 a ) = − 3 2 a 2 ( a + 3 ) ≤ 0 で、等号は a = 0 a=0 a = 0 u = i u=i u = i ± π 4 \pm\frac\pi4 ± 4 π L L L ± π 3 \pm\frac\pi3 ± 3 π cos 3 θ < 0 \cos3\theta\lt0 cos 3 θ < 0 命題 4.2[Bessel・Airy・Whittaker 関数] の証明と同様に、コーシーの積分定理で L L L Γ \Gamma Γ
鞍点の寄与。 Γ \Gamma Γ − 1 -1 − 1 Re f \operatorname{Re}f Re f 0 0 0 − 1 -1 − 1 − 4 3 -\frac43 − 3 4 − ∞ -\infty − ∞ 系 6.1 の仮定がみたされます。上側では γ ′ = e i π / 4 \gamma'=e^{i\pi/4} γ ′ = e iπ /4 − f ′ ′ ( i ) γ ′ 2 = − 2 i ⋅ i = 2 -f''(i)\gamma'^2=-2i\cdot i=2 − f ′′ ( i ) γ ′2 = − 2 i ⋅ i = 2 e 2 i λ / 3 π / λ e i π / 4 ( 1 + o ( 1 ) ) e^{2i\lambda/3}\sqrt{\pi/\lambda}\,e^{i\pi/4}(1+o(1)) e 2 iλ /3 π / λ e iπ /4 ( 1 + o ( 1 )) γ ′ = − e − i π / 4 = e 3 i π / 4 \gamma'=-e^{-i\pi/4}=e^{3i\pi/4} γ ′ = − e − iπ /4 = e 3 iπ /4 − f ′ ′ ( − i ) γ ′ 2 = 2 i ⋅ ( − i ) = 2 -f''(-i)\gamma'^2=2i\cdot(-i)=2 − f ′′ ( − i ) γ ′2 = 2 i ⋅ ( − i ) = 2 e − 2 i λ / 3 π / λ e 3 i π / 4 ( 1 + o ( 1 ) ) e^{-2i\lambda/3}\sqrt{\pi/\lambda}\,e^{3i\pi/4}(1+o(1)) e − 2 iλ /3 π / λ e 3 iπ /4 ( 1 + o ( 1 )) e 3 i π / 4 = − e − i π / 4 e^{3i\pi/4}=-e^{-i\pi/4} e 3 iπ /4 = − e − iπ /4 ϑ = 2 λ 3 + π 4 \vartheta=\frac{2\lambda}3+\frac\pi4 ϑ = 3 2 λ + 4 π π / λ ( e i ϑ − e − i ϑ + o ( 1 ) ) = π / λ ( 2 i sin ϑ + o ( 1 ) ) \sqrt{\pi/\lambda}\,(e^{i\vartheta}-e^{-i\vartheta}+o(1))=\sqrt{\pi/\lambda}\,(2i\sin\vartheta+o(1)) π / λ ( e i ϑ − e − i ϑ + o ( 1 )) = π / λ ( 2 i sin ϑ + o ( 1 )) x 2 π i ⋅ 2 i π x − 3 / 4 = x − 1 / 4 π \frac{\sqrt x}{2\pi i}\cdot2i\sqrt{\pi}\,x^{-3/4}=\frac{x^{-1/4}}{\sqrt\pi} 2 π i x ⋅ 2 i π x − 3/4 = π x − 1/4
∎ Ai(−x) の鞍点法の積分路。破線が定義の積分路 L(偏角 ±π/3 の半直線)、実線が頂点 −1 から偏角 ±π/4 に出る積分路 Γ。Γ は鞍点 ±i を最急降下方向に通り、その上で Re f ≤ 0 この漸近形は、WKB 近似と Liouville–Green 理論 で転回点 の接続公式を導くときの鍵になります。位相の π 4 \frac\pi4 4 π 1 2 \frac12 2 1
この節の目的は、和 ∑ f ( k ) \sum f(k) ∑ f ( k ) ∫ f \int f ∫ f B m ( t ) B_m(t) B m ( t ) t = 0 t=0 t = 0
補題 7.1 (Bernoulli 多項式 ) ✓
多項式の列 B m ( t ) B_m(t) B m ( t ) B 0 = 1 B_0=1 B 0 = 1 B m ′ = m B m − 1 B_m'=mB_{m-1} B m ′ = m B m − 1 ∫ 0 1 B m ( t ) d t = 0 \int_0^1B_m(t)\,dt=0 ∫ 0 1 B m ( t ) d t = 0 m ≥ 1 m\ge1 m ≥ 1 B m = B m ( 0 ) B_m=B_m(0) B m = B m ( 0 )
m ≥ 2 m\ge2 m ≥ 2 B m ( 1 ) = B m ( 0 ) B_m(1)=B_m(0) B m ( 1 ) = B m ( 0 ) B m ( 1 − t ) = ( − 1 ) m B m ( t ) B_m(1-t)=(-1)^mB_m(t) B m ( 1 − t ) = ( − 1 ) m B m ( t ) j ≥ 1 j\ge1 j ≥ 1 B 2 j + 1 = 0 B_{2j+1}=0 B 2 j + 1 = 0 最初のいくつかは B 1 ( t ) = t − 1 2 B_1(t)=t-\frac12 B 1 ( t ) = t − 2 1 B 2 ( t ) = t 2 − t + 1 6 B_2(t)=t^2-t+\frac16 B 2 ( t ) = t 2 − t + 6 1 B 3 ( t ) = t 3 − 3 2 t 2 + 1 2 t B_3(t)=t^3-\frac32t^2+\frac12t B 3 ( t ) = t 3 − 2 3 t 2 + 2 1 t B 4 ( t ) = t 4 − 2 t 3 + t 2 − 1 30 B_4(t)=t^4-2t^3+t^2-\frac1{30} B 4 ( t ) = t 4 − 2 t 3 + t 2 − 30 1
証明(補題 7.1) B m B_m B m B m − 1 B_{m-1} B m − 1 m m m ∫ 0 1 B m = 0 \int_0^1B_m=0 ∫ 0 1 B m = 0 B m ( 1 ) − B m ( 0 ) = ∫ 0 1 B m ′ = m ∫ 0 1 B m − 1 = 0 B_m(1)-B_m(0)=\int_0^1B_m'=m\int_0^1B_{m-1}=0 B m ( 1 ) − B m ( 0 ) = ∫ 0 1 B m ′ = m ∫ 0 1 B m − 1 = 0 m − 1 ≥ 1 m-1\ge1 m − 1 ≥ 1 C m ( t ) = ( − 1 ) m B m ( 1 − t ) C_m(t)=(-1)^mB_m(1-t) C m ( t ) = ( − 1 ) m B m ( 1 − t ) C 0 = 1 C_0=1 C 0 = 1 C m ′ = ( − 1 ) m − 1 m B m − 1 ( 1 − t ) = m C m − 1 C_m'=(-1)^{m-1}mB_{m-1}(1-t)=mC_{m-1} C m ′ = ( − 1 ) m − 1 m B m − 1 ( 1 − t ) = m C m − 1 ∫ 0 1 C m = 0 \int_0^1C_m=0 ∫ 0 1 C m = 0 C m = B m C_m=B_m C m = B m t = 0 t=0 t = 0 B m ( 1 ) = ( − 1 ) m B m ( 0 ) B_m(1)=(-1)^mB_m(0) B m ( 1 ) = ( − 1 ) m B m ( 0 ) m = 2 j + 1 ≥ 3 m=2j+1\ge3 m = 2 j + 1 ≥ 3 B m ( 0 ) = − B m ( 0 ) B_m(0)=-B_m(0) B m ( 0 ) = − B m ( 0 ) B 2 j + 1 = 0 B_{2j+1}=0 B 2 j + 1 = 0
∎ B ~ m ( t ) = B m ( t − ⌊ t ⌋ ) \tilde B_m(t)=B_m(t-\lfloor t\rfloor) B ~ m ( t ) = B m ( t − ⌊ t ⌋) m ≥ 2 m\ge2 m ≥ 2 B ~ m \tilde B_m B ~ m B ~ m ′ = m B ~ m − 1 \tilde B_m'=m\tilde B_{m-1} B ~ m ′ = m B ~ m − 1 m ≥ 2 m\ge2 m ≥ 2
定理 7.2 (Euler–Maclaurin の公式 ) ✓
整数 a < b a\lt b a < b p ≥ 1 p\ge1 p ≥ 1 f ∈ C 2 p ( [ a , b ] ) f\in C^{2p}([a,b]) f ∈ C 2 p ([ a , b ])
∑ k = a b f ( k ) = ∫ a b f ( t ) d t + f ( a ) + f ( b ) 2 + ∑ j = 1 p B 2 j ( 2 j ) ! ( f ( 2 j − 1 ) ( b ) − f ( 2 j − 1 ) ( a ) ) − ∫ a b B ~ 2 p ( t ) ( 2 p ) ! f ( 2 p ) ( t ) d t . \sum_{k=a}^bf(k)=\int_a^bf(t)\,dt+\frac{f(a)+f(b)}2+\sum_{j=1}^{p}\frac{B_{2j}}{(2j)!}\Bigl(f^{(2j-1)}(b)-f^{(2j-1)}(a)\Bigr)-\int_a^b\frac{\tilde B_{2p}(t)}{(2p)!}f^{(2p)}(t)\,dt . k = a ∑ b f ( k ) = ∫ a b f ( t ) d t + 2 f ( a ) + f ( b ) + j = 1 ∑ p ( 2 j )! B 2 j ( f ( 2 j − 1 ) ( b ) − f ( 2 j − 1 ) ( a ) ) − ∫ a b ( 2 p )! B ~ 2 p ( t ) f ( 2 p ) ( t ) d t . 証明(定理 7.2) 各区間 [ k , k + 1 ] [k,k+1] [ k , k + 1 ] B ~ 1 ( t ) = t − k − 1 2 \tilde B_1(t)=t-k-\frac12 B ~ 1 ( t ) = t − k − 2 1 ∫ k k + 1 B ~ 1 f ′ d t = f ( k ) + f ( k + 1 ) 2 − ∫ k k + 1 f d t \int_k^{k+1}\tilde B_1f'\,dt=\frac{f(k)+f(k+1)}2-\int_k^{k+1}f\,dt ∫ k k + 1 B ~ 1 f ′ d t = 2 f ( k ) + f ( k + 1 ) − ∫ k k + 1 f d t k = a , … , b − 1 k=a,\dots,b-1 k = a , … , b − 1
∑ k = a b f ( k ) = ∫ a b f d t + f ( a ) + f ( b ) 2 + ∫ a b B ~ 1 f ′ d t . \sum_{k=a}^bf(k)=\int_a^bf\,dt+\frac{f(a)+f(b)}2+\int_a^b\tilde B_1f'\,dt . k = a ∑ b f ( k ) = ∫ a b f d t + 2 f ( a ) + f ( b ) + ∫ a b B ~ 1 f ′ d t . m ≥ 1 m\ge1 m ≥ 1 B ~ m + 1 \tilde B_{m+1} B ~ m + 1 B ~ m + 1 ′ = ( m + 1 ) B ~ m \tilde B_{m+1}'=(m+1)\tilde B_m B ~ m + 1 ′ = ( m + 1 ) B ~ m
∫ a b B ~ m m ! f ( m ) d t = [ B ~ m + 1 ( m + 1 ) ! f ( m ) ] a b − ∫ a b B ~ m + 1 ( m + 1 ) ! f ( m + 1 ) d t \int_a^b\frac{\tilde B_m}{m!}f^{(m)}dt=\Bigl[\frac{\tilde B_{m+1}}{(m+1)!}f^{(m)}\Bigr]_a^b-\int_a^b\frac{\tilde B_{m+1}}{(m+1)!}f^{(m+1)}dt ∫ a b m ! B ~ m f ( m ) d t = [ ( m + 1 )! B ~ m + 1 f ( m ) ] a b − ∫ a b ( m + 1 )! B ~ m + 1 f ( m + 1 ) d t で、整数点では B ~ m + 1 = B m + 1 \tilde B_{m+1}=B_{m+1} B ~ m + 1 = B m + 1 m = 1 , … , 2 p − 1 m=1,\dots,2p-1 m = 1 , … , 2 p − 1 ( − 1 ) m − 1 B m + 1 ( m + 1 ) ! [ f ( m ) ] a b (-1)^{m-1}\frac{B_{m+1}}{(m+1)!}[f^{(m)}]_a^b ( − 1 ) m − 1 ( m + 1 )! B m + 1 [ f ( m ) ] a b m + 1 m+1 m + 1 補題 7.1 の 2 で消え、m + 1 = 2 j m+1=2j m + 1 = 2 j + + + ( − 1 ) 2 p − 1 ∫ B ~ 2 p ( 2 p ) ! f ( 2 p ) (-1)^{2p-1}\int\frac{\tilde B_{2p}}{(2p)!}f^{(2p)} ( − 1 ) 2 p − 1 ∫ ( 2 p )! B ~ 2 p f ( 2 p )
∎ 例 7.3 (調和数と Euler 定数 )
f ( t ) = 1 / t f(t)=1/t f ( t ) = 1/ t [ 1 , n ] [1,n] [ 1 , n ] p = 1 p=1 p = 1 B 2 = 1 6 B_2=\frac16 B 2 = 6 1
∑ k = 1 n 1 k = ln n + 1 2 + 1 2 n + 1 12 ( 1 − 1 n 2 ) − ∫ 1 n B ~ 2 ( t ) t 3 d t . \sum_{k=1}^n\frac1k=\ln n+\frac12+\frac1{2n}+\frac1{12}\Bigl(1-\frac1{n^2}\Bigr)-\int_1^n\frac{\tilde B_2(t)}{t^3}dt . k = 1 ∑ n k 1 = ln n + 2 1 + 2 n 1 + 12 1 ( 1 − n 2 1 ) − ∫ 1 n t 3 B ~ 2 ( t ) d t . ∣ B ~ 2 ∣ ≤ 1 6 |\tilde B_2|\le\frac16 ∣ B ~ 2 ∣ ≤ 6 1 n → ∞ n\to\infty n → ∞ γ = 1 2 + 1 12 − ∫ 1 ∞ B ~ 2 ( t ) t − 3 d t \gamma=\frac12+\frac1{12}-\int_1^\infty\tilde B_2(t)t^{-3}dt γ = 2 1 + 12 1 − ∫ 1 ∞ B ~ 2 ( t ) t − 3 d t
H n = ln n + γ + 1 2 n − 1 12 n 2 + ∫ n ∞ B ~ 2 ( t ) t 3 d t , ∣ ∫ n ∞ B ~ 2 ( t ) t 3 d t ∣ ≤ 1 12 n 2 , H_n=\ln n+\gamma+\frac1{2n}-\frac1{12n^2}+\int_n^\infty\frac{\tilde B_2(t)}{t^3}dt,\qquad\Bigl|\int_n^\infty\frac{\tilde B_2(t)}{t^3}dt\Bigr|\le\frac1{12n^2}, H n = ln n + γ + 2 n 1 − 12 n 2 1 + ∫ n ∞ t 3 B ~ 2 ( t ) d t , ∫ n ∞ t 3 B ~ 2 ( t ) d t ≤ 12 n 2 1 , よって H n = ln n + γ + 1 2 n + θ n 1 6 n 2 H_n=\ln n+\gamma+\frac1{2n}+\theta_n\frac1{6n^2} H n = ln n + γ + 2 n 1 + θ n 6 n 2 1 ∣ θ n ∣ ≤ 1 |\theta_n|\le1 ∣ θ n ∣ ≤ 1 p = 2 p=2 p = 2 − 1 12 n 2 -\frac1{12n^2} − 12 n 2 1 O ( n − 4 ) O(n^{-4}) O ( n − 4 )
C ∖ ( − ∞ , 0 ] \mathbb{C}\setminus(-\infty,0] C ∖ ( − ∞ , 0 ] Log \operatorname{Log} Log
定理 7.4 (Stirling の公式(複素扇形・誤差つき) ) ✓
C ∖ ( − ∞ , 0 ] \mathbb{C}\setminus(-\infty,0] C ∖ ( − ∞ , 0 ] Log Γ \operatorname{Log}\Gamma Log Γ e Log Γ ( z ) = Γ ( z ) e^{\operatorname{Log}\Gamma(z)}=\Gamma(z) e Log Γ ( z ) = Γ ( z ) p ≥ 1 p\ge1 p ≥ 1
Log Γ ( z ) = ( z − 1 2 ) Log z − z + 1 2 ln 2 π + ∑ j = 1 p B 2 j 2 j ( 2 j − 1 ) z 2 j − 1 + R p ( z ) , R p ( z ) = − ∫ 0 ∞ B ~ 2 p ( t ) 2 p ( z + t ) 2 p d t \operatorname{Log}\Gamma(z)=\Bigl(z-\frac12\Bigr)\operatorname{Log}z-z+\frac12\ln2\pi+\sum_{j=1}^{p}\frac{B_{2j}}{2j(2j-1)z^{2j-1}}+R_p(z),\qquad R_p(z)=-\int_0^\infty\frac{\tilde B_{2p}(t)}{2p\,(z+t)^{2p}}dt Log Γ ( z ) = ( z − 2 1 ) Log z − z + 2 1 ln 2 π + j = 1 ∑ p 2 j ( 2 j − 1 ) z 2 j − 1 B 2 j + R p ( z ) , R p ( z ) = − ∫ 0 ∞ 2 p ( z + t ) 2 p B ~ 2 p ( t ) d t が成り立つ。さらに 0 < δ ≤ π 0\lt\delta\le\pi 0 < δ ≤ π ∣ arg z ∣ ≤ π − δ |\arg z|\le\pi-\delta ∣ arg z ∣ ≤ π − δ M 2 p = max ∣ B ~ 2 p ∣ M_{2p}=\max|\tilde B_{2p}| M 2 p = max ∣ B ~ 2 p ∣
∣ R p ( z ) ∣ ≤ M 2 p 2 p ( 2 p − 1 ) sin 2 p ( δ / 2 ) ⋅ 1 ∣ z ∣ 2 p − 1 . |R_p(z)|\le\frac{M_{2p}}{2p(2p-1)\sin^{2p}(\delta/2)}\cdot\frac1{|z|^{2p-1}} . ∣ R p ( z ) ∣ ≤ 2 p ( 2 p − 1 ) sin 2 p ( δ /2 ) M 2 p ⋅ ∣ z ∣ 2 p − 1 1 . とくに p = 1 p=1 p = 1 Log Γ ( z ) = ( z − 1 2 ) Log z − z + 1 2 ln 2 π + 1 12 z + R 1 ( z ) \operatorname{Log}\Gamma(z)=(z-\frac12)\operatorname{Log}z-z+\frac12\ln2\pi+\frac1{12z}+R_1(z) Log Γ ( z ) = ( z − 2 1 ) Log z − z + 2 1 ln 2 π + 12 z 1 + R 1 ( z ) ∣ R 1 ( z ) ∣ ≤ 1 12 sin 2 ( δ / 2 ) ∣ z ∣ |R_1(z)|\le\dfrac{1}{12\sin^2(\delta/2)|z|} ∣ R 1 ( z ) ∣ ≤ 12 sin 2 ( δ /2 ) ∣ z ∣ 1
証明の方針です。Gauss の極限公式の対数を取ると、ln Γ \ln\Gamma ln Γ Log ( z + k ) \operatorname{Log}(z+k) Log ( z + k ) n → ∞ n\to\infty n → ∞ ln n \ln n ln n n → ∞ n\to\infty n → ∞
証明(定理 7.4) Gauss の極限公式の対数。 z ∈ C ∖ ( − ∞ , 0 ] z\in\mathbb{C}\setminus(-\infty,0] z ∈ C ∖ ( − ∞ , 0 ] z + k z+k z + k
S n ( z ) = ln n ! + z ln n − ∑ k = 0 n Log ( z + k ) S_n(z)=\ln n!+z\ln n-\sum_{k=0}^n\operatorname{Log}(z+k) S n ( z ) = ln n ! + z ln n − k = 0 ∑ n Log ( z + k ) とおくと e S n ( z ) = n ! n z z ( z + 1 ) ⋯ ( z + n ) e^{S_n(z)}=\frac{n!\,n^z}{z(z+1)\cdots(z+n)} e S n ( z ) = z ( z + 1 ) ⋯ ( z + n ) n ! n z 定理 6.3[整関数とガンマ関数] )からこれは Γ ( z ) \Gamma(z) Γ ( z )
Euler–Maclaurin。 f ( t ) = Log ( z + t ) f(t)=\operatorname{Log}(z+t) f ( t ) = Log ( z + t ) f ( m ) ( t ) = ( − 1 ) m − 1 ( m − 1 ) ! ( z + t ) − m f^{(m)}(t)=(-1)^{m-1}(m-1)!\,(z+t)^{-m} f ( m ) ( t ) = ( − 1 ) m − 1 ( m − 1 )! ( z + t ) − m ∫ 0 n f d t = [ ( z + t ) Log ( z + t ) − ( z + t ) ] 0 n \int_0^nf\,dt=\bigl[(z+t)\operatorname{Log}(z+t)-(z+t)\bigr]_0^n ∫ 0 n f d t = [ ( z + t ) Log ( z + t ) − ( z + t ) ] 0 n 定理 7.2 を [ 0 , n ] [0,n] [ 0 , n ]
S n ( z ) = [ ln n ! + z ln n − ( z + n ) Log ( z + n ) + n − 1 2 Log ( z + n ) ] + ( z − 1 2 ) Log z + ∑ j = 1 p B 2 j 2 j ( 2 j − 1 ) ( 1 z 2 j − 1 − 1 ( z + n ) 2 j − 1 ) − ∫ 0 n B ~ 2 p ( t ) 2 p ( z + t ) 2 p d t . \begin{aligned}
S_n(z)={}&\Bigl[\ln n!+z\ln n-(z+n)\operatorname{Log}(z+n)+n-\tfrac12\operatorname{Log}(z+n)\Bigr]+\Bigl(z-\frac12\Bigr)\operatorname{Log}z\\
&+\sum_{j=1}^p\frac{B_{2j}}{2j(2j-1)}\Bigl(\frac1{z^{2j-1}}-\frac1{(z+n)^{2j-1}}\Bigr)-\int_0^n\frac{\tilde B_{2p}(t)}{2p\,(z+t)^{2p}}dt .
\end{aligned} S n ( z ) = [ ln n ! + z ln n − ( z + n ) Log ( z + n ) + n − 2 1 Log ( z + n ) ] + ( z − 2 1 ) Log z + j = 1 ∑ p 2 j ( 2 j − 1 ) B 2 j ( z 2 j − 1 1 − ( z + n ) 2 j − 1 1 ) − ∫ 0 n 2 p ( z + t ) 2 p B ~ 2 p ( t ) d t . n → ∞ n\to\infty n → ∞ Log ( z + n ) = ln n + z n + O ( n − 2 ) \operatorname{Log}(z+n)=\ln n+\frac zn+O(n^{-2}) Log ( z + n ) = ln n + n z + O ( n − 2 ) ( z + n ) Log ( z + n ) = ( z + n ) ln n + z + O ( 1 / n ) (z+n)\operatorname{Log}(z+n)=(z+n)\ln n+z+O(1/n) ( z + n ) Log ( z + n ) = ( z + n ) ln n + z + O ( 1/ n ) 定理 6.6[整関数とガンマ関数] )から ln n ! = ( n + 1 2 ) ln n − n + 1 2 ln 2 π + o ( 1 ) \ln n!=(n+\frac12)\ln n-n+\frac12\ln2\pi+o(1) ln n ! = ( n + 2 1 ) ln n − n + 2 1 ln 2 π + o ( 1 ) ln n \ln n ln n ( n + 1 2 ) + z − ( z + n ) − 1 2 = 0 (n+\frac12)+z-(z+n)-\frac12=0 ( n + 2 1 ) + z − ( z + n ) − 2 1 = 0 1 2 ln 2 π − z + o ( 1 ) \frac12\ln2\pi-z+o(1) 2 1 ln 2 π − z + o ( 1 )
剰余の評価。 ∣ arg z ∣ ≤ π − δ |\arg z|\le\pi-\delta ∣ arg z ∣ ≤ π − δ t ≥ 0 t\ge0 t ≥ 0 cos ( arg z ) ≥ − cos δ \cos(\arg z)\ge-\cos\delta cos ( arg z ) ≥ − cos δ 2 ∣ z ∣ t ≤ 1 2 ( ∣ z ∣ + t ) 2 2|z|t\le\frac12(|z|+t)^2 2∣ z ∣ t ≤ 2 1 ( ∣ z ∣ + t ) 2
∣ z + t ∣ 2 ≥ ( ∣ z ∣ + t ) 2 − 2 ∣ z ∣ t ( 1 + cos δ ) ≥ ( ∣ z ∣ + t ) 2 1 − cos δ 2 = ( ∣ z ∣ + t ) 2 sin 2 δ 2 |z+t|^2\ge(|z|+t)^2-2|z|t(1+\cos\delta)\ge(|z|+t)^2\,\frac{1-\cos\delta}2=(|z|+t)^2\sin^2\frac\delta2 ∣ z + t ∣ 2 ≥ ( ∣ z ∣ + t ) 2 − 2∣ z ∣ t ( 1 + cos δ ) ≥ ( ∣ z ∣ + t ) 2 2 1 − cos δ = ( ∣ z ∣ + t ) 2 sin 2 2 δ です。よって積分は n → ∞ n\to\infty n → ∞
∣ ∫ 0 ∞ B ~ 2 p ( t ) 2 p ( z + t ) 2 p d t ∣ ≤ M 2 p 2 p sin 2 p ( δ / 2 ) ∫ 0 ∞ d t ( ∣ z ∣ + t ) 2 p = M 2 p 2 p ( 2 p − 1 ) sin 2 p ( δ / 2 ) ∣ z ∣ 2 p − 1 \Bigl|\int_0^\infty\frac{\tilde B_{2p}(t)}{2p(z+t)^{2p}}dt\Bigr|\le\frac{M_{2p}}{2p\sin^{2p}(\delta/2)}\int_0^\infty\frac{dt}{(|z|+t)^{2p}}=\frac{M_{2p}}{2p(2p-1)\sin^{2p}(\delta/2)|z|^{2p-1}} ∫ 0 ∞ 2 p ( z + t ) 2 p B ~ 2 p ( t ) d t ≤ 2 p sin 2 p ( δ /2 ) M 2 p ∫ 0 ∞ ( ∣ z ∣ + t ) 2 p d t = 2 p ( 2 p − 1 ) sin 2 p ( δ /2 ) ∣ z ∣ 2 p − 1 M 2 p です。
Log Γ \operatorname{Log}\Gamma Log Γ z z z S n S_n S n C ∖ ( − ∞ , 0 ] \mathbb{C}\setminus(-\infty,0] C ∖ ( − ∞ , 0 ] Φ \Phi Φ 定理 5.2[偏角の原理と Rouché の定理] )。e Φ = lim e S n = Γ e^{\Phi}=\lim e^{S_n}=\Gamma e Φ = lim e S n = Γ z > 0 z>0 z > 0 Φ \Phi Φ Φ \Phi Φ p p p S n S_n S n Log Γ = Φ \operatorname{Log}\Gamma=\Phi Log Γ = Φ p p p p = 1 p=1 p = 1 M 2 = max [ 0 , 1 ] ∣ t 2 − t + 1 6 ∣ = 1 6 M_2=\max_{[0,1]}|t^2-t+\frac16|=\frac16 M 2 = max [ 0 , 1 ] ∣ t 2 − t + 6 1 ∣ = 6 1
∎ 前章までの実軸上の Stirling の公式は、z = x > 0 z=x>0 z = x > 0 δ = π \delta=\pi δ = π sin δ 2 = 1 \sin\frac\delta2=1 sin 2 δ = 1 ∣ R 1 ( x ) ∣ ≤ 1 12 x |R_1(x)|\le\frac1{12x} ∣ R 1 ( x ) ∣ ≤ 12 x 1 π \pi π sin − 2 ( δ / 2 ) \sin^{-2}(\delta/2) sin − 2 ( δ /2 )
系 7.5 (縦の直線上での Γ の減衰 ) ✓
x x x
∣ Γ ( x + i y ) ∣ = 2 π ∣ y ∣ x − 1 / 2 e − π ∣ y ∣ / 2 ( 1 + O ( 1 ∣ y ∣ ) ) ( ∣ y ∣ → ∞ ) . |\Gamma(x+iy)|=\sqrt{2\pi}\,|y|^{x-1/2}e^{-\pi|y|/2}\Bigl(1+O\Bigl(\frac1{|y|}\Bigr)\Bigr)\qquad(|y|\to\infty). ∣Γ ( x + i y ) ∣ = 2 π ∣ y ∣ x − 1/2 e − π ∣ y ∣/2 ( 1 + O ( ∣ y ∣ 1 ) ) ( ∣ y ∣ → ∞ ) . 証明(系 7.5) Γ ( z ) ‾ = Γ ( z ˉ ) \overline{\Gamma(z)}=\Gamma(\bar z) Γ ( z ) = Γ ( z ˉ ) y > 0 y>0 y > 0 y ≥ ∣ x ∣ y\ge|x| y ≥ ∣ x ∣ ∣ arg z ∣ ≤ 3 π 4 |\arg z|\le\frac{3\pi}4 ∣ arg z ∣ ≤ 4 3 π 定理 7.4 (p = 1 p=1 p = 1 δ = π 4 \delta=\frac\pi4 δ = 4 π ln ∣ Γ ( z ) ∣ = Re [ ( z − 1 2 ) Log z ] − x + 1 2 ln 2 π + O ( 1 / y ) \ln|\Gamma(z)|=\operatorname{Re}\bigl[(z-\frac12)\operatorname{Log}z\bigr]-x+\frac12\ln2\pi+O(1/y) ln ∣Γ ( z ) ∣ = Re [ ( z − 2 1 ) Log z ] − x + 2 1 ln 2 π + O ( 1/ y ) arg z = π 2 − arctan x y \arg z=\frac\pi2-\arctan\frac xy arg z = 2 π − arctan y x arctan u = u + O ( u 3 ) \arctan u=u+O(u^3) arctan u = u + O ( u 3 ) − y arg z = − π y 2 + x + O ( 1 / y ) -y\arg z=-\frac{\pi y}2+x+O(1/y) − y arg z = − 2 π y + x + O ( 1/ y ) ln ∣ z ∣ = ln y + O ( y − 2 ) \ln|z|=\ln y+O(y^{-2}) ln ∣ z ∣ = ln y + O ( y − 2 )
Re [ ( z − 1 2 ) Log z ] = ( x − 1 2 ) ln ∣ z ∣ − y arg z = ( x − 1 2 ) ln y − π y 2 + x + O ( 1 y ) \operatorname{Re}\Bigl[\Bigl(z-\frac12\Bigr)\operatorname{Log}z\Bigr]=\Bigl(x-\frac12\Bigr)\ln|z|-y\arg z=\Bigl(x-\frac12\Bigr)\ln y-\frac{\pi y}2+x+O\Bigl(\frac1y\Bigr) Re [ ( z − 2 1 ) Log z ] = ( x − 2 1 ) ln ∣ z ∣ − y arg z = ( x − 2 1 ) ln y − 2 π y + x + O ( y 1 ) です。合わせて指数を取れば主張です。
∎ たとえば x = 1 2 x=\frac12 x = 2 1 2 π e − π ∣ y ∣ / 2 \sqrt{2\pi}e^{-\pi|y|/2} 2 π e − π ∣ y ∣/2 ∣ Γ ( 1 2 + i y ) ∣ 2 = π / cosh π y |\Gamma(\frac12+iy)|^2=\pi/\cosh\pi y ∣Γ ( 2 1 + i y ) ∣ 2 = π / cosh π y ∣ y ∣ → ∞ |y|\to\infty ∣ y ∣ → ∞ Mellin 変換 や ζ \zeta ζ
例 2.3 のように、漸近級数はしばしば発散し、係数が k ! k! k ! ∫ 0 ∞ e − t / z t k d t = k ! z k + 1 \int_0^\infty e^{-t/z}t^k\,dt=k!\,z^{k+1} ∫ 0 ∞ e − t / z t k d t = k ! z k + 1 k ! k! k !
定義 8.1 (Borel 変換と Borel 和 ) ↗
形式的冪級数 ∑ k a k z k \sum_ka_kz^k ∑ k a k z k ∣ a k ∣ ≤ A σ k k ! |a_k|\le A\sigma^kk! ∣ a k ∣ ≤ A σ k k ! Borel 変換 を B ( t ) = ∑ k a k t k / k ! \mathcal B(t)=\sum_ka_kt^k/k! B ( t ) = ∑ k a k t k / k ! ∣ t ∣ < 1 / σ |t|\lt1/\sigma ∣ t ∣ < 1/ σ B \mathcal B B ∣ B ( t ) ∣ ≤ K e c t |\mathcal B(t)|\le Ke^{ct} ∣ B ( t ) ∣ ≤ K e c t t > 0 t>0 t > 0 Re ( 1 / z ) > c \operatorname{Re}(1/z)>c Re ( 1/ z ) > c
( S f ) ( z ) = 1 z ∫ 0 ∞ e − t / z B ( t ) d t (\mathcal S f)(z)=\frac1z\int_0^\infty e^{-t/z}\mathcal B(t)\,dt ( S f ) ( z ) = z 1 ∫ 0 ∞ e − t / z B ( t ) d t を Borel 和 という。
形式的には 1 z ∫ 0 ∞ e − t / z t k k ! d t = z k \frac1z\int_0^\infty e^{-t/z}\frac{t^k}{k!}dt=z^k z 1 ∫ 0 ∞ e − t / z k ! t k d t = z k 一様な 誤差評価があれば関数が一意に決まり、Borel 和で復元できることを保証します。
R > 0 R>0 R > 0 C R = { z : Re ( 1 / z ) > 1 / R } C_R=\{z:\operatorname{Re}(1/z)>1/R\} C R = { z : Re ( 1/ z ) > 1/ R } R / 2 R/2 R /2 R R R
定理 8.2 (Watson–Nevanlinna–Sokal の定理 ) ✓
f f f C R C_R C R A , σ > 0 A,\sigma>0 A , σ > 0 a k a_k a k N ≥ 0 N\ge0 N ≥ 0 z ∈ C R z\in C_R z ∈ C R
∣ f ( z ) − ∑ k = 0 N − 1 a k z k ∣ ≤ A σ N N ! ∣ z ∣ N \Bigl|f(z)-\sum_{k=0}^{N-1}a_kz^k\Bigr|\le A\,\sigma^N N!\,|z|^N f ( z ) − k = 0 ∑ N − 1 a k z k ≤ A σ N N ! ∣ z ∣ N とする。このとき次が成り立つ。
∣ a k ∣ ≤ A σ k k ! |a_k|\le A\sigma^kk! ∣ a k ∣ ≤ A σ k k ! B ( t ) = ∑ a k t k / k ! \mathcal B(t)=\sum a_kt^k/k! B ( t ) = ∑ a k t k / k ! ∣ t ∣ < 1 / σ |t|\lt1/\sigma ∣ t ∣ < 1/ σ B \mathcal B B S σ = { t : dist ( t , [ 0 , ∞ ) ) < 1 / σ } S_\sigma=\{t:\operatorname{dist}(t,[0,\infty))\lt1/\sigma\} S σ = { t : dist ( t , [ 0 , ∞ )) < 1/ σ } c > 1 / R c>1/R c > 1/ R σ ′ > σ \sigma'>\sigma σ ′ > σ K K K S σ ′ S_{\sigma'} S σ ′ ∣ B ( t ) ∣ ≤ K e c ∣ t ∣ |\mathcal B(t)|\le Ke^{c|t|} ∣ B ( t ) ∣ ≤ K e c ∣ t ∣ すべての z ∈ C R z\in C_R z ∈ C R f ( z ) = 1 z ∫ 0 ∞ e − t / z B ( t ) d t f(z)=\dfrac1z\displaystyle\int_0^\infty e^{-t/z}\mathcal B(t)\,dt f ( z ) = z 1 ∫ 0 ∞ e − t / z B ( t ) d t
とくに、すべての a k a_k a k 0 0 0 f ≡ 0 f\equiv0 f ≡ 0
証明の方針です。w = 1 / z w=1/z w = 1/ z a k a_k a k B ( t ) \mathcal B(t) B ( t ) B \mathcal B B f f f
証明(定理 8.2) w = 1 / z w=1/z w = 1/ z F ( w ) = f ( 1 / w ) F(w)=f(1/w) F ( w ) = f ( 1/ w ) R N ( w ) = F ( w ) − ∑ k < N a k w − k R_N(w)=F(w)-\sum_{k\lt N}a_kw^{-k} R N ( w ) = F ( w ) − ∑ k < N a k w − k Re w > 1 / R \operatorname{Re}w>1/R Re w > 1/ R ∣ R N ( w ) ∣ ≤ A σ N N ! ∣ w ∣ − N |R_N(w)|\le A\sigma^NN!\,|w|^{-N} ∣ R N ( w ) ∣ ≤ A σ N N ! ∣ w ∣ − N
1。 a N w − N = R N ( w ) − R N + 1 ( w ) a_Nw^{-N}=R_N(w)-R_{N+1}(w) a N w − N = R N ( w ) − R N + 1 ( w ) ∣ a N ∣ ≤ A σ N N ! + A σ N + 1 ( N + 1 ) ! / ∣ w ∣ |a_N|\le A\sigma^NN!+A\sigma^{N+1}(N+1)!/|w| ∣ a N ∣ ≤ A σ N N ! + A σ N + 1 ( N + 1 )! /∣ w ∣ w → + ∞ w\to+\infty w → + ∞
t > 0 t>0 t > 0 c > 1 / R c>1/R c > 1/ R t > 0 t>0 t > 0
B ~ ( t ) = a 0 + 1 2 π i ∫ c − i ∞ c + i ∞ e w t R 1 ( w ) w d w \tilde{\mathcal B}(t)=a_0+\frac1{2\pi i}\int_{c-i\infty}^{c+i\infty}e^{wt}\frac{R_1(w)}{w}dw B ~ ( t ) = a 0 + 2 π i 1 ∫ c − i ∞ c + i ∞ e w t w R 1 ( w ) d w とおきます。∣ R 1 ( w ) / w ∣ ≤ A σ ∣ w ∣ − 2 |R_1(w)/w|\le A\sigma|w|^{-2} ∣ R 1 ( w ) / w ∣ ≤ A σ ∣ w ∣ − 2 c c c N ≥ 1 N\ge1 N ≥ 1 R 1 ( w ) w = ∑ 1 ≤ k < N a k w − k − 1 + R N ( w ) w \frac{R_1(w)}w=\sum_{1\le k\lt N}a_kw^{-k-1}+\frac{R_N(w)}w w R 1 ( w ) = ∑ 1 ≤ k < N a k w − k − 1 + w R N ( w ) k ≥ 1 k\ge1 k ≥ 1 定理 5.1[留数定理と定積分への応用] 、左半平面の半円で閉じる。t > 0 t>0 t > 0 1 2 π i ∫ e w t w − k − 1 d w = t k k ! \frac1{2\pi i}\int e^{wt}w^{-k-1}dw=\frac{t^k}{k!} 2 π i 1 ∫ e w t w − k − 1 d w = k ! t k
B ~ ( t ) = ∑ k < N a k t k k ! + E N ( t ) , E N ( t ) = 1 2 π i ∫ c − i ∞ c + i ∞ e w t R N ( w ) w d w . \tilde{\mathcal B}(t)=\sum_{k\lt N}\frac{a_kt^k}{k!}+E_N(t),\qquad E_N(t)=\frac1{2\pi i}\int_{c-i\infty}^{c+i\infty}e^{wt}\frac{R_N(w)}wdw . B ~ ( t ) = k < N ∑ k ! a k t k + E N ( t ) , E N ( t ) = 2 π i 1 ∫ c − i ∞ c + i ∞ e w t w R N ( w ) d w . ∫ − ∞ ∞ ( c 2 + y 2 ) − ( N + 1 ) / 2 d y ≤ π c − N \int_{-\infty}^\infty(c^2+y^2)^{-(N+1)/2}dy\le\pi c^{-N} ∫ − ∞ ∞ ( c 2 + y 2 ) − ( N + 1 ) /2 d y ≤ π c − N ∣ E N ( t ) ∣ ≤ A 2 N ! ( σ / c ) N e c t |E_N(t)|\le\frac A2N!\,(\sigma/c)^Ne^{ct} ∣ E N ( t ) ∣ ≤ 2 A N ! ( σ / c ) N e c t c > 1 / R c>1/R c > 1/ R
2 の前半:0 < t < 1 / σ 0\lt t\lt1/\sigma 0 < t < 1/ σ B ~ = B \tilde{\mathcal B}=\mathcal B B ~ = B N > t / R N>t/R N > t / R c = N / t c=N/t c = N / t N ! ≤ 3 N N + 1 / 2 e − N N!\le3N^{N+1/2}e^{-N} N ! ≤ 3 N N + 1/2 e − N 定理 6.6[整関数とガンマ関数] で N ! = N Γ ( N ) ≤ 2 π e 1 / 12 N N + 1 / 2 e − N N!=N\Gamma(N)\le\sqrt{2\pi}e^{1/12}N^{N+1/2}e^{-N} N ! = N Γ ( N ) ≤ 2 π e 1/12 N N + 1/2 e − N ∣ E N ( t ) ∣ ≤ 3 A 2 N ( σ t ) N → 0 |E_N(t)|\le\frac{3A}2\sqrt N(\sigma t)^N\to0 ∣ E N ( t ) ∣ ≤ 2 3 A N ( σ t ) N → 0
導関数の評価と解析接続。 N = n + 1 N=n+1 N = n + 1 n n n e w t w n − 1 R n + 1 ( w ) e^{wt}w^{n-1}R_{n+1}(w) e w t w n − 1 R n + 1 ( w ) ∣ w ∣ − 2 |w|^{-2} ∣ w ∣ − 2
B ~ ( n ) ( t ) = a n + 1 2 π i ∫ e w t w n − 1 R n + 1 ( w ) d w , ∣ B ~ ( n ) ( t ) ∣ n ! ≤ A σ n ( 1 + σ ( n + 1 ) 2 c e c t ) \tilde{\mathcal B}^{(n)}(t)=a_n+\frac1{2\pi i}\int e^{wt}w^{n-1}R_{n+1}(w)\,dw,\qquad\frac{|\tilde{\mathcal B}^{(n)}(t)|}{n!}\le A\sigma^n\Bigl(1+\frac{\sigma(n+1)}{2c}e^{ct}\Bigr) B ~ ( n ) ( t ) = a n + 2 π i 1 ∫ e w t w n − 1 R n + 1 ( w ) d w , n ! ∣ B ~ ( n ) ( t ) ∣ ≤ A σ n ( 1 + 2 c σ ( n + 1 ) e c t ) です(∫ Re w = c ∣ w ∣ − 2 ∣ d w ∣ = π / c \int_{\operatorname{Re}w=c}|w|^{-2}|dw|=\pi/c ∫ Re w = c ∣ w ∣ − 2 ∣ d w ∣ = π / c t t t t 0 > 0 t_0>0 t 0 > 0 1 / σ 1/\sigma 1/ σ B ~ \tilde{\mathcal B} B ~ ∣ t ∣ < 1 / σ |t|\lt1/\sigma ∣ t ∣ < 1/ σ B \mathcal B B S σ S_\sigma S σ t ∈ S σ ′ t\in S_{\sigma'} t ∈ S σ ′ ∣ t − t 0 ∣ < 1 / σ ′ |t-t_0|\lt1/\sigma' ∣ t − t 0 ∣ < 1/ σ ′ t 0 ∈ [ 0 , ∣ t ∣ + 1 / σ ′ ] t_0\in[0,|t|+1/\sigma'] t 0 ∈ [ 0 , ∣ t ∣ + 1/ σ ′ ] ∣ B ( t ) ∣ ≤ e c t 0 A ∑ n ( 1 + σ ( n + 1 ) 2 c ) ( σ / σ ′ ) n ≤ K e c ∣ t ∣ |\mathcal B(t)|\le e^{ct_0}A\sum_n(1+\frac{\sigma(n+1)}{2c})(\sigma/\sigma')^n\le Ke^{c|t|} ∣ B ( t ) ∣ ≤ e c t 0 A ∑ n ( 1 + 2 c σ ( n + 1 ) ) ( σ / σ ′ ) n ≤ K e c ∣ t ∣
3:Laplace 変換で戻す。 Re w > c \operatorname{Re}w>c Re w > c 定理 3.4[直積測度と Fubini–Tonelli の定理] 、∣ e − ( w − w ′ ) t ∣ = e − ( Re w − c ) t |e^{-(w-w')t}|=e^{-(\operatorname{Re}w-c)t} ∣ e − ( w − w ′ ) t ∣ = e − ( Re w − c ) t
∫ 0 ∞ e − w t ( B ( t ) − a 0 ) d t = 1 2 π i ∫ c − i ∞ c + i ∞ G ( w ′ ) w − w ′ d w ′ , G ( w ′ ) = R 1 ( w ′ ) w ′ . \int_0^\infty e^{-wt}\bigl(\mathcal B(t)-a_0\bigr)dt=\frac1{2\pi i}\int_{c-i\infty}^{c+i\infty}\frac{G(w')}{w-w'}dw',\qquad G(w')=\frac{R_1(w')}{w'} . ∫ 0 ∞ e − w t ( B ( t ) − a 0 ) d t = 2 π i 1 ∫ c − i ∞ c + i ∞ w − w ′ G ( w ′ ) d w ′ , G ( w ′ ) = w ′ R 1 ( w ′ ) . G G G Re w ′ ≥ c \operatorname{Re}w'\ge c Re w ′ ≥ c O ( ∣ w ′ ∣ − 2 ) O(|w'|^{-2}) O ( ∣ w ′ ∣ − 2 ) 定理 6.1[コーシーの積分定理と積分公式] )を当てて半径を無限大にすると、右辺は G ( w ) = ( F ( w ) − a 0 ) / w G(w)=(F(w)-a_0)/w G ( w ) = ( F ( w ) − a 0 ) / w ∫ 0 ∞ e − w t a 0 d t = a 0 / w \int_0^\infty e^{-wt}a_0\,dt=a_0/w ∫ 0 ∞ e − w t a 0 d t = a 0 / w w ∫ 0 ∞ e − w t B ( t ) d t = F ( w ) w\int_0^\infty e^{-wt}\mathcal B(t)dt=F(w) w ∫ 0 ∞ e − w t B ( t ) d t = F ( w ) c > 1 / R c>1/R c > 1/ R Re w > 1 / R \operatorname{Re}w>1/R Re w > 1/ R z ∈ C R z\in C_R z ∈ C R a k a_k a k 0 0 0 B ≡ 0 \mathcal B\equiv0 B ≡ 0
∎ Watson(1912)の元の定理は、開き角が π \pi π C R C_R C R ϕ 4 \phi^4 ϕ 4
例 8.3 (Euler の級数の Borel 和 )
例 2.3 の E ( z ) = ∫ 0 ∞ e − t 1 + z t d t E(z)=\int_0^\infty\frac{e^{-t}}{1+zt}dt E ( z ) = ∫ 0 ∞ 1 + z t e − t d t Re z > 0 \operatorname{Re}z>0 Re z > 0 ∣ 1 + z t ∣ ≥ Re ( 1 + z t ) ≥ 1 |1+zt|\ge\operatorname{Re}(1+zt)\ge1 ∣1 + z t ∣ ≥ Re ( 1 + z t ) ≥ 1 ∣ R N ( z ) ∣ ≤ N ! ∣ z ∣ N |R_N(z)|\le N!\,|z|^N ∣ R N ( z ) ∣ ≤ N ! ∣ z ∣ N C R C_R C R 定理 8.2 の仮定が任意の R R R A = σ = 1 A=\sigma=1 A = σ = 1 B ( t ) = ∑ ( − 1 ) k t k = 1 1 + t \mathcal B(t)=\sum(-1)^kt^k=\frac1{1+t} B ( t ) = ∑ ( − 1 ) k t k = 1 + t 1 1 z ∫ 0 ∞ e − t / z 1 + t d t \frac1z\int_0^\infty\frac{e^{-t/z}}{1+t}dt z 1 ∫ 0 ∞ 1 + t e − t / z d t t = z s t=zs t = z s E ( z ) E(z) E ( z )
一方、符号の交代しない ∑ k ! z k \sum k!\,z^k ∑ k ! z k B ( t ) = 1 1 − t \mathcal B(t)=\frac1{1-t} B ( t ) = 1 − t 1 t = 1 t=1 t = 1 e − 1 / z e^{-1/z} e − 1/ z
演習 9.1 易
定理 3.1 を使って、λ → ∞ \lambda\to\infty λ → ∞ ∫ 0 ∞ e − λ t 1 + t d t ∼ ∑ k ≥ 0 ( − 1 ) k k ! λ k + 1 \displaystyle\int_0^\infty\frac{e^{-\lambda t}}{1+t}dt\sim\sum_{k\ge0}\frac{(-1)^kk!}{\lambda^{k+1}} ∫ 0 ∞ 1 + t e − λ t d t ∼ k ≥ 0 ∑ λ k + 1 ( − 1 ) k k !
解答 f ( t ) = 1 1 + t f(t)=\frac1{1+t} f ( t ) = 1 + t 1 0 ≤ t < 1 0\le t\lt1 0 ≤ t < 1 ∑ k < N ( − 1 ) k t k + ( − t ) N 1 + t \sum_{k\lt N}(-1)^kt^k+\frac{(-t)^N}{1+t} ∑ k < N ( − 1 ) k t k + 1 + t ( − t ) N ∣ t ∣ N |t|^N ∣ t ∣ N α k = k \alpha_k=k α k = k a k = ( − 1 ) k a_k=(-1)^k a k = ( − 1 ) k ∣ f ∣ ≤ 1 |f|\le1 ∣ f ∣ ≤ 1 c > 0 c>0 c > 0 Γ ( k + 1 ) = k ! \Gamma(k+1)=k! Γ ( k + 1 ) = k ! 1 λ E ( 1 λ ) \frac1\lambda E(\frac1\lambda) λ 1 E ( λ 1 )
演習 9.2 標準
定理 4.2 を使って、λ → ∞ \lambda\to\infty λ → ∞ ∫ − π π e λ cos t d t ∼ e λ 2 π λ \displaystyle\int_{-\pi}^{\pi}e^{\lambda\cos t}dt\sim e^\lambda\sqrt{\frac{2\pi}\lambda} ∫ − π π e λ c o s t d t ∼ e λ λ 2 π 2 π I 0 ( λ ) 2\pi I_0(\lambda) 2 π I 0 ( λ ) I 0 ( λ ) ∼ e λ 2 π λ I_0(\lambda)\sim\dfrac{e^\lambda}{\sqrt{2\pi\lambda}} I 0 ( λ ) ∼ 2 π λ e λ
解答 F ( t ) = cos t F(t)=\cos t F ( t ) = cos t ( − π , π ) (-\pi,\pi) ( − π , π ) t = 0 t=0 t = 0 1 1 1 F ′ ′ ( 0 ) = − 1 F''(0)=-1 F ′′ ( 0 ) = − 1 ∣ t ∣ ≥ δ |t|\ge\delta ∣ t ∣ ≥ δ cos t ≤ cos δ < 1 \cos t\le\cos\delta\lt1 cos t ≤ cos δ < 1 定理 4.2 から ∫ e λ cos t d t ∼ e λ 2 π / λ \int e^{\lambda\cos t}dt\sim e^\lambda\sqrt{2\pi/\lambda} ∫ e λ c o s t d t ∼ e λ 2 π / λ I 0 I_0 I 0 I 0 ( λ ) = 1 π ∫ − 1 1 cosh λ s 1 − s 2 d s I_0(\lambda)=\frac1\pi\int_{-1}^1\frac{\cosh\lambda s}{\sqrt{1-s^2}}ds I 0 ( λ ) = π 1 ∫ − 1 1 1 − s 2 c o s h λ s d s s = cos t s=\cos t s = cos t 1 π ∫ 0 π cosh ( λ cos t ) d t = 1 2 π ∫ − π π e λ cos t d t \frac1\pi\int_0^\pi\cosh(\lambda\cos t)dt=\frac1{2\pi}\int_{-\pi}^\pi e^{\lambda\cos t}dt π 1 ∫ 0 π cosh ( λ cos t ) d t = 2 π 1 ∫ − π π e λ c o s t d t t ↦ π − t t\mapsto\pi-t t ↦ π − t cos t \cos t cos t
演習 9.3 標準
定理 7.2 を f ( t ) = t 2 f(t)=t^2 f ( t ) = t 2 [ 0 , n ] [0,n] [ 0 , n ] p = 2 p=2 p = 2 ∑ k = 1 n k 2 = n ( n + 1 ) ( 2 n + 1 ) 6 \sum_{k=1}^nk^2=\frac{n(n+1)(2n+1)}6 ∑ k = 1 n k 2 = 6 n ( n + 1 ) ( 2 n + 1 )
解答 f ( 4 ) = 0 f^{(4)}=0 f ( 4 ) = 0 0 0 0 f ′ ′ ′ = 0 f'''=0 f ′′′ = 0 j = 2 j=2 j = 2 0 0 0 ∫ 0 n t 2 d t = n 3 3 \int_0^nt^2dt=\frac{n^3}3 ∫ 0 n t 2 d t = 3 n 3 f ( 0 ) + f ( n ) 2 = n 2 2 \frac{f(0)+f(n)}2=\frac{n^2}2 2 f ( 0 ) + f ( n ) = 2 n 2 B 2 2 ! ( f ′ ( n ) − f ′ ( 0 ) ) = 1 12 ⋅ 2 n = n 6 \frac{B_2}{2!}(f'(n)-f'(0))=\frac1{12}\cdot2n=\frac n6 2 ! B 2 ( f ′ ( n ) − f ′ ( 0 )) = 12 1 ⋅ 2 n = 6 n n 3 3 + n 2 2 + n 6 = n ( n + 1 ) ( 2 n + 1 ) 6 \frac{n^3}3+\frac{n^2}2+\frac n6=\frac{n(n+1)(2n+1)}6 3 n 3 + 2 n 2 + 6 n = 6 n ( n + 1 ) ( 2 n + 1 )
演習 9.4 難
z > 0 z>0 z > 0 B ( t ) = 1 1 − t \mathcal B(t)=\frac1{1-t} B ( t ) = 1 − t 1 I ± ( z ) = 1 z ∫ 0 ∞ ± i 0 e − t / z B ( t ) d t I_\pm(z)=\frac1z\int_{0}^{\infty\pm i0}e^{-t/z}\mathcal B(t)\,dt I ± ( z ) = z 1 ∫ 0 ∞ ± i 0 e − t / z B ( t ) d t t = 1 t=1 t = 1
解答 下を通る道から上を通る道を引いたもの(下を右へ、上を左へ戻る)は、t = 1 t=1 t = 1 e − t / z e^{-t/z} e − t / z e − t / z z ( 1 − t ) \frac{e^{-t/z}}{z(1-t)} z ( 1 − t ) e − t / z t = 1 t=1 t = 1 − e − 1 / z z -\frac{e^{-1/z}}z − z e − 1/ z
I − − I + = 2 π i ⋅ ( − e − 1 / z z ) , I + − I − = 2 π i z e − 1 / z . I_--I_+=2\pi i\cdot\Bigl(-\frac{e^{-1/z}}z\Bigr),\qquad I_+-I_-=\frac{2\pi i}{z}e^{-1/z}. I − − I + = 2 π i ⋅ ( − z e − 1/ z ) , I + − I − = z 2 π i e − 1/ z . 差は z → + 0 z\to+0 z → + 0 z N z^N z N 0 0 0 ∑ k ! z k \sum k!z^k ∑ k ! z k
N. G. de Bruijn, Asymptotic Methods in Analysis , North-Holland, 1958(Dover 再版 1981).
F. W. J. Olver, Asymptotics and Special Functions , Academic Press, 1974(A K Peters 再版 1997).
N. Bleistein, R. A. Handelsman, Asymptotic Expansions of Integrals , Dover, 1986.
R. Wong, Asymptotic Approximations of Integrals , SIAM(Classics in Applied Mathematics), 2001.
A. D. Sokal, “An improvement of Watson’s theorem on Borel summability”, Journal of Mathematical Physics 21 (1980), 261–263.
E. T. Whittaker, G. N. Watson, A Course of Modern Analysis , 4th ed., Cambridge University Press, 1927 — 第 12 章(ガンマ関数)。
執筆: Claude Code(Opus 5.5)、Claude Code(Sonnet 5.5)・監査 2 回(Claude Code)・最終 2026-10-12