熱い一点から熱がまわりに広がっていく様子を、式で正確に追う記事です。最初は一点に集めた熱が、時間がたつとどのような形に広がるのか。次に、初期の温度が決まれば後の温度がただ一つに決まるのか。最後に、この広がり方を「粒子がでたらめに動いたときの平均」として読み直します。読み終えると、熱方程式の解を具体的な式で書け、確率論の表示との関係が分かります。
熱方程式 ∂ t u = Δ u \partial_tu=\Delta u ∂ t u = Δ u 基本解 (熱核)Φ ( x , t ) = ( 4 π t ) − n / 2 e − ∣ x ∣ 2 / 4 t \Phi(x,t)=(4\pi t)^{-n/2}e^{-|x|^2/4t} Φ ( x , t ) = ( 4 π t ) − n /2 e − ∣ x ∣ 2 /4 t 1 1 1 t → 0 t\to0 t → 0 Φ ( ⋅ , t ) ∗ g \Phi(\cdot,t)*g Φ ( ⋅ , t ) ∗ g g g g t > 0 t\gt0 t > 0 C ∞ C^\infty C ∞
有界な柱状領域では、熱方程式の解は最大値を放物境界 (底面と側面)でとります。全空間では、増大度 ∣ u ∣ ≤ A e a ∣ x ∣ 2 |u|\le Ae^{a|x|^2} ∣ u ∣ ≤ A e a ∣ x ∣ 2
P t f = Φ ( ⋅ , t ) ∗ f P_tf=\Phi(\cdot,t)*f P t f = Φ ( ⋅ , t ) ∗ f L p L^p L p 1 ≤ p < ∞ 1\le p\lt\infty 1 ≤ p < ∞ L 2 L^2 L 2 自己共役作用素 Δ \Delta Δ e t Δ e^{t\Delta} e t Δ C c 2 C_c^2 C c 2 1 t ( P t f − f ) \frac1t(P_tf-f) t 1 ( P t f − f ) t → 0 t\to0 t → 0 Δ \Delta Δ f f f t → 0 t\to0 t → 0 P t f → f P_tf\to f P t f → f Brown 運動 B B B P t f ( x ) = E [ f ( x + 2 B t ) ] P_tf(x)=E[f(x+\sqrt2B_t)] P t f ( x ) = E [ f ( x + 2 B t )] 期待値 」です。有界連続なポテンシャル V V V e t ( A + B ) e^{t(A+B)} e t ( A + B ) e t A e^{tA} e t A e t B e^{tB} e tB Feynman–Kac 公式 e − t ( − Δ + V ) f ( x ) = E [ e − ∫ 0 t V ( x + 2 B s ) d s f ( x + 2 B t ) ] e^{-t(-\Delta+V)}f(x)=E\bigl[e^{-\int_0^tV(x+\sqrt2B_s)ds}f(x+\sqrt2B_t)\bigr] e − t ( − Δ + V ) f ( x ) = E [ e − ∫ 0 t V ( x + 2 B s ) d s f ( x + 2 B t ) ]
調和関数 : Δ u = 0 \Delta u=0 Δ u = 0 調和関数 畳み込み : ( Φ ∗ g ) ( x ) = ∫ Φ ( x − y ) g ( y ) d y (\Phi*g)(x)=\int\Phi(x-y)g(y)\,dy ( Φ ∗ g ) ( x ) = ∫ Φ ( x − y ) g ( y ) d y 畳み込み ほとんど至るところ : 測度 0 0 0 ほとんど至るところ 強連続半群 : P t + s = P t P s P_{t+s}=P_tP_s P t + s = P t P s t → 0 t\to0 t → 0 P t f → f P_tf\to f P t f → f 1 径数ユニタリ群と強連続半群 Brown 運動 : 独立で正規分布に従う増分をもつ、連続な経路の確率過程です。→ マルチンゲールとブラウン運動 熱方程式 ∂ t u = Δ u \partial_tu=\Delta u ∂ t u = Δ u
熱方程式には、波動方程式と対照的な 2 つの特徴があります。一つは平滑化 で、初期値がどれほど荒くても t > 0 t\gt0 t > 0 C ∞ C^\infty C ∞ 無限の伝播速度 で、初期値が原点の近くにしかなくても、t > 0 t\gt0 t > 0 Φ \Phi Φ
もう一つの見方は確率論です。Φ ( ⋅ , t ) \Phi(\cdot,t) Φ ( ⋅ , t ) 2 t 2t 2 t t t t − Δ + V -\Delta+V − Δ + V
以下、R n × ( 0 , T ] \mathbb{R}^n\times(0,T] R n × ( 0 , T ] u ( x , t ) u(x,t) u ( x , t ) u , ∂ t u , ∂ i u , ∂ i ∂ j u u,\partial_tu,\partial_iu,\partial_i\partial_ju u , ∂ t u , ∂ i u , ∂ i ∂ j u u ∈ C 2 , 1 u\in C^{2,1} u ∈ C 2 , 1
定義 2.1 (熱方程式の基本解(熱核) ) ↗
x ∈ R n x\in\mathbb{R}^n x ∈ R n t > 0 t\gt0 t > 0
Φ ( x , t ) = 1 ( 4 π t ) n / 2 exp ( − ∣ x ∣ 2 4 t ) \Phi(x,t)=\frac1{(4\pi t)^{n/2}}\exp\Bigl(-\frac{|x|^2}{4t}\Bigr) Φ ( x , t ) = ( 4 π t ) n /2 1 exp ( − 4 t ∣ x ∣ 2 ) とおき、熱核 (熱方程式の基本解)という。Φ t = Φ ( ⋅ , t ) \Phi_t=\Phi(\cdot,t) Φ t = Φ ( ⋅ , t )
補題 2.2 (熱核の性質 ) ✓
Φ ∈ C ∞ ( R n × ( 0 , ∞ ) ) \Phi\in C^\infty(\mathbb{R}^n\times(0,\infty)) Φ ∈ C ∞ ( R n × ( 0 , ∞ )) Φ > 0 \Phi\gt0 Φ > 0 ∂ t Φ = Δ Φ \partial_t\Phi=\Delta\Phi ∂ t Φ = ΔΦ すべての t > 0 t\gt0 t > 0 ∫ R n Φ ( x , t ) d x = 1 \int_{\mathbb{R}^n}\Phi(x,t)\,dx=1 ∫ R n Φ ( x , t ) d x = 1
すべての δ > 0 \delta\gt0 δ > 0 ∫ ∣ x ∣ ≥ δ Φ ( x , t ) d x → 0 \int_{|x|\ge\delta}\Phi(x,t)\,dx\to0 ∫ ∣ x ∣ ≥ δ Φ ( x , t ) d x → 0 t → 0 t\to0 t → 0
Φ t ∗ Φ s = Φ t + s \Phi_t*\Phi_s=\Phi_{t+s} Φ t ∗ Φ s = Φ t + s t , s > 0 t,s\gt0 t , s > 0 証明(補題 2.2) (1) ∂ t Φ = ( − n 2 t + ∣ x ∣ 2 4 t 2 ) Φ \partial_t\Phi=\bigl(-\frac n{2t}+\frac{|x|^2}{4t^2}\bigr)\Phi ∂ t Φ = ( − 2 t n + 4 t 2 ∣ x ∣ 2 ) Φ ∂ i Φ = − x i 2 t Φ \partial_i\Phi=-\frac{x_i}{2t}\Phi ∂ i Φ = − 2 t x i Φ ∂ i 2 Φ = ( − 1 2 t + x i 2 4 t 2 ) Φ \partial_i^2\Phi=\bigl(-\frac1{2t}+\frac{x_i^2}{4t^2}\bigr)\Phi ∂ i 2 Φ = ( − 2 t 1 + 4 t 2 x i 2 ) Φ i i i
(2) Φ t ( x ) = ∏ i = 1 n ( 4 π t ) − 1 / 2 e − x i 2 / 4 t \Phi_t(x)=\prod_{i=1}^n(4\pi t)^{-1/2}e^{-x_i^2/4t} Φ t ( x ) = ∏ i = 1 n ( 4 π t ) − 1/2 e − x i 2 /4 t ∫ R e − a y 2 d y = π / a \int_{\mathbb{R}}e^{-a y^2}dy=\sqrt{\pi/a} ∫ R e − a y 2 d y = π / a 定理 3.3[広義積分・パラメータ積分とガンマ関数] )で 1 1 1
(3) x = t z x=\sqrt t\,z x = t z 系 3.5[ℝ^d の変数変換公式と極座標] )すると ∫ ∣ x ∣ ≥ δ Φ t d x = ∫ ∣ z ∣ ≥ δ / t Φ 1 ( z ) d z \int_{|x|\ge\delta}\Phi_t\,dx=\int_{|z|\ge\delta/\sqrt t}\Phi_1(z)\,dz ∫ ∣ x ∣ ≥ δ Φ t d x = ∫ ∣ z ∣ ≥ δ / t Φ 1 ( z ) d z Φ 1 \Phi_1 Φ 1 0 0 0
(4) 積の形に分かれるので n = 1 n=1 n = 1
( x − y ) 2 4 t + y 2 4 s = t + s 4 t s ( y − s x t + s ) 2 + x 2 4 ( t + s ) \frac{(x-y)^2}{4t}+\frac{y^2}{4s}=\frac{t+s}{4ts}\Bigl(y-\frac{s\,x}{t+s}\Bigr)^2+\frac{x^2}{4(t+s)} 4 t ( x − y ) 2 + 4 s y 2 = 4 t s t + s ( y − t + s s x ) 2 + 4 ( t + s ) x 2 と Gauss 積分から ∫ R Φ t ( x − y ) Φ s ( y ) d y = 1 4 π t s 4 π t s t + s e − x 2 / 4 ( t + s ) = Φ t + s ( x ) \int_{\mathbb{R}}\Phi_t(x-y)\Phi_s(y)\,dy=\frac1{4\pi\sqrt{ts}}\sqrt{\frac{4\pi ts}{t+s}}\,e^{-x^2/4(t+s)}=\Phi_{t+s}(x) ∫ R Φ t ( x − y ) Φ s ( y ) d y = 4 π t s 1 t + s 4 π t s e − x 2 /4 ( t + s ) = Φ t + s ( x )
∎ (3) は「t → 0 t\to0 t → 0 Φ t \Phi_t Φ t s s s t t t t + s t+s t + s Φ t \Phi_t Φ t ∫ ∣ x ∣ 2 Φ t d x = 2 n t \int|x|^2\Phi_t\,dx=2nt ∫ ∣ x ∣ 2 Φ t d x = 2 n t t \sqrt t t
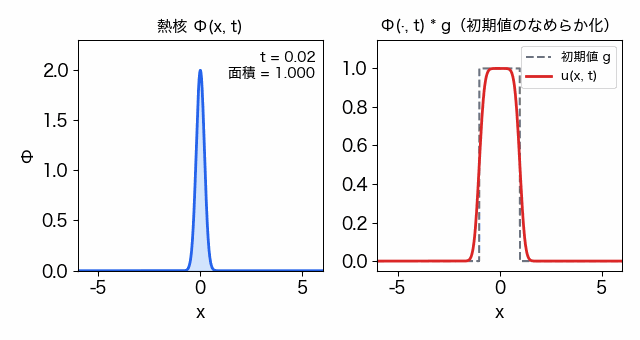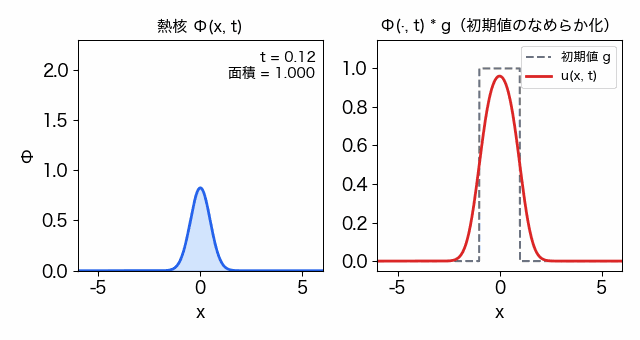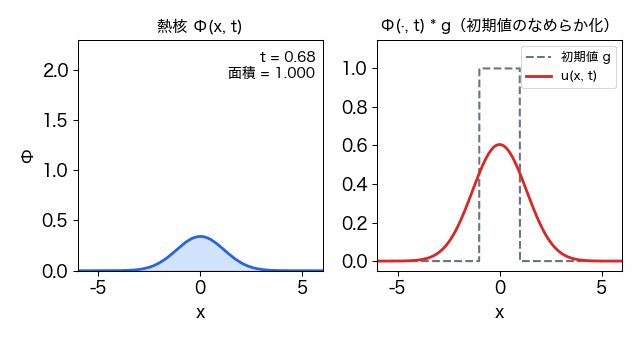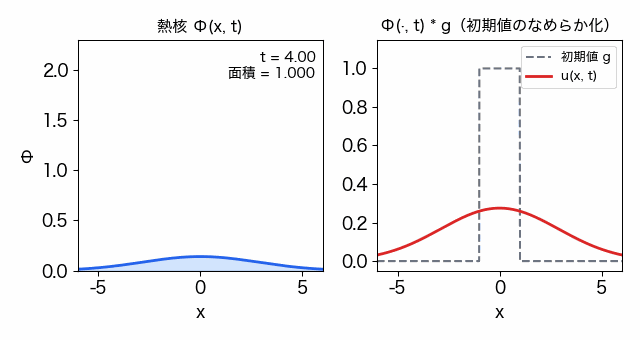
左の熱核は t が小さいと細く高く、大きいと低く広がりますが、面積は常に 1 です。右は区間 ( − 1 , 1 ) (-1,1) ( − 1 , 1 ) g g g Φ t \Phi_t Φ t Φ t ∗ g \Phi_t*g Φ t ∗ g
t を 0.02 から 4 まで増やしたときの熱核 Φ(x, t)(左)と、段差のある初期値 g への畳み込み Φ(·, t)*g(右)。面積は 1 のまま、山は低く広がる 定理 2.3 (Cauchy 問題の解 ) ✓
g ∈ C ( R n ) g\in C(\mathbb{R}^n) g ∈ C ( R n )
u ( x , t ) = ∫ R n Φ ( x − y , t ) g ( y ) d y ( x ∈ R n , t > 0 ) u(x,t)=\int_{\mathbb{R}^n}\Phi(x-y,t)\,g(y)\,dy\qquad(x\in\mathbb{R}^n,\ t\gt0) u ( x , t ) = ∫ R n Φ ( x − y , t ) g ( y ) d y ( x ∈ R n , t > 0 ) とおく。このとき u ∈ C ∞ ( R n × ( 0 , ∞ ) ) u\in C^\infty(\mathbb{R}^n\times(0,\infty)) u ∈ C ∞ ( R n × ( 0 , ∞ )) ∂ t u = Δ u \partial_tu=\Delta u ∂ t u = Δ u sup ∣ u ∣ ≤ sup ∣ g ∣ \sup|u|\le\sup|g| sup ∣ u ∣ ≤ sup ∣ g ∣ x 0 x_0 x 0 lim ( x , t ) → ( x 0 , 0 ) , t > 0 u ( x , t ) = g ( x 0 ) \lim_{(x,t)\to(x_0,0),\,t\gt0}u(x,t)=g(x_0) lim ( x , t ) → ( x 0 , 0 ) , t > 0 u ( x , t ) = g ( x 0 )
証明(定理 2.3) 滑らかさ。 ∂ t k ∂ x α Φ ( x − y , t ) \partial_t^k\partial_x^\alpha\Phi(x-y,t) ∂ t k ∂ x α Φ ( x − y , t ) t − m × t^{-m}\times t − m × x − y x-y x − y × Φ ( x − y , t ) \times\Phi(x-y,t) × Φ ( x − y , t ) ∣ x ∣ ≤ R |x|\le R ∣ x ∣ ≤ R t 1 ≤ t ≤ t 2 t_1\le t\le t_2 t 1 ≤ t ≤ t 2 ∣ y ∣ ≥ 2 R |y|\ge2R ∣ y ∣ ≥ 2 R ∣ x − y ∣ ≥ ∣ y ∣ / 2 |x-y|\ge|y|/2 ∣ x − y ∣ ≥ ∣ y ∣/2 C ( 1 + ∣ y ∣ ) N e − ∣ y ∣ 2 / 16 t 2 C(1+|y|)^Ne^{-|y|^2/16t_2} C ( 1 + ∣ y ∣ ) N e − ∣ y ∣ 2 /16 t 2 g g g 系 7.4[ルベーグ積分の定義と収束定理] )を繰り返して u ∈ C ∞ u\in C^\infty u ∈ C ∞ 補題 2.2 の (1) から ∂ t u − Δ u = ∫ ( ∂ t − Δ ) Φ ( x − y , t ) g ( y ) d y = 0 \partial_tu-\Delta u=\int(\partial_t-\Delta)\Phi(x-y,t)g(y)\,dy=0 ∂ t u − Δ u = ∫ ( ∂ t − Δ ) Φ ( x − y , t ) g ( y ) d y = 0 ∣ u ∣ ≤ sup ∣ g ∣ ∫ Φ t = sup ∣ g ∣ |u|\le\sup|g|\int\Phi_t=\sup|g| ∣ u ∣ ≤ sup ∣ g ∣ ∫ Φ t = sup ∣ g ∣
初期値。 ε > 0 \varepsilon\gt0 ε > 0 ∣ y − x 0 ∣ < δ |y-x_0|\lt\delta ∣ y − x 0 ∣ < δ ∣ g ( y ) − g ( x 0 ) ∣ < ε |g(y)-g(x_0)|\lt\varepsilon ∣ g ( y ) − g ( x 0 ) ∣ < ε δ \delta δ ∣ x − x 0 ∣ < δ / 2 |x-x_0|\lt\delta/2 ∣ x − x 0 ∣ < δ /2 ∣ y − x 0 ∣ ≥ δ |y-x_0|\ge\delta ∣ y − x 0 ∣ ≥ δ ∣ y − x ∣ ≥ δ / 2 |y-x|\ge\delta/2 ∣ y − x ∣ ≥ δ /2
∣ u ( x , t ) − g ( x 0 ) ∣ ≤ ∫ Φ ( x − y , t ) ∣ g ( y ) − g ( x 0 ) ∣ d y ≤ ε + 2 sup ∣ g ∣ ∫ ∣ w ∣ ≥ δ / 2 Φ ( w , t ) d w |u(x,t)-g(x_0)|\le\int\Phi(x-y,t)|g(y)-g(x_0)|\,dy\le\varepsilon+2\sup|g|\int_{|w|\ge\delta/2}\Phi(w,t)\,dw ∣ u ( x , t ) − g ( x 0 ) ∣ ≤ ∫ Φ ( x − y , t ) ∣ g ( y ) − g ( x 0 ) ∣ d y ≤ ε + 2 sup ∣ g ∣ ∫ ∣ w ∣ ≥ δ /2 Φ ( w , t ) d w です。(3) から最後の項は t → 0 t\to0 t → 0 0 0 0
∎ g ≥ 0 g\ge0 g ≥ 0 t > 0 t\gt0 t > 0 u > 0 u\gt0 u > 0
U ⊂ R n U\subset\mathbb{R}^n U ⊂ R n T > 0 T\gt0 T > 0 放物柱 U T = U × ( 0 , T ] U_T=U\times(0,T] U T = U × ( 0 , T ] 放物境界 Γ T = U ˉ T ∖ U T \Gamma_T=\bar U_T\setminus U_T Γ T = U ˉ T ∖ U T U ˉ × { 0 } \bar U\times\{0\} U ˉ × { 0 } ∂ U × [ 0 , T ] \partial U\times[0,T] ∂ U × [ 0 , T ] U × { T } U\times\{T\} U × { T } U T U_T U T
x t U_T t = T(上面は U_T に含む) t = 0(底面) 側面 ∂U × [0, T]
放物柱 U_T と放物境界 Γ_T(太線)。最大値は底面か側面でとられ、上面ではとられない 定理 3.1 (有界領域での弱最大値原理 ) ✓
u ∈ C 2 , 1 ( U T ) ∩ C ( U ˉ T ) u\in C^{2,1}(U_T)\cap C(\bar U_T) u ∈ C 2 , 1 ( U T ) ∩ C ( U ˉ T ) U T U_T U T ∂ t u − Δ u ≤ 0 \partial_tu-\Delta u\le0 ∂ t u − Δ u ≤ 0 max U ˉ T u = max Γ T u \max_{\bar U_T}u=\max_{\Gamma_T}u max U ˉ T u = max Γ T u
証明(定理 3.1) ε > 0 \varepsilon\gt0 ε > 0 w = u − ε t w=u-\varepsilon t w = u − εt ∂ t w − Δ w ≤ − ε < 0 \partial_tw-\Delta w\le-\varepsilon\lt0 ∂ t w − Δ w ≤ − ε < 0 w w w U ˉ T \bar U_T U ˉ T ( x 0 , t 0 ) ∈ U T (x_0,t_0)\in U_T ( x 0 , t 0 ) ∈ U T x 0 x_0 x 0 U U U ∂ i 2 w ( x 0 , t 0 ) ≤ 0 \partial_i^2w(x_0,t_0)\le0 ∂ i 2 w ( x 0 , t 0 ) ≤ 0 Δ w ≤ 0 \Delta w\le0 Δ w ≤ 0 t 0 < T t_0\lt T t 0 < T ∂ t w = 0 \partial_tw=0 ∂ t w = 0 t 0 = T t_0=T t 0 = T ∂ t w ≥ 0 \partial_tw\ge0 ∂ t w ≥ 0 ∂ t w − Δ w ≥ 0 \partial_tw-\Delta w\ge0 ∂ t w − Δ w ≥ 0 max U ˉ T w = max Γ T w \max_{\bar U_T}w=\max_{\Gamma_T}w max U ˉ T w = max Γ T w
max U ˉ T u ≤ max U ˉ T w + ε T = max Γ T w + ε T ≤ max Γ T u + ε T \max_{\bar U_T}u\le\max_{\bar U_T}w+\varepsilon T=\max_{\Gamma_T}w+\varepsilon T\le\max_{\Gamma_T}u+\varepsilon T U ˉ T max u ≤ U ˉ T max w + εT = Γ T max w + εT ≤ Γ T max u + εT です。ε → 0 \varepsilon\to0 ε → 0
∎ 上面を境界に含めないのが要点です。上面の点は「未来から情報を受けない」ので、内部の点と同じ扱いになります。− u -u − u
全空間では、領域が有界でないので放物境界は底面だけになりますが、解の増大度を制限しないと最大値原理は成り立ちません(注意 3.4 )。
次の定理の証明では、有界領域の最大値原理を、半径 r r r v v v v v v u u u ∣ x − y ∣ |x-y| ∣ x − y ∣ u u u v v v
定理 3.2 (全空間での最大値原理 ) ✓
u ∈ C 2 , 1 ( R n × ( 0 , T ] ) ∩ C ( R n × [ 0 , T ] ) u\in C^{2,1}(\mathbb{R}^n\times(0,T])\cap C(\mathbb{R}^n\times[0,T]) u ∈ C 2 , 1 ( R n × ( 0 , T ]) ∩ C ( R n × [ 0 , T ]) ∂ t u = Δ u \partial_tu=\Delta u ∂ t u = Δ u A , a > 0 A,a\gt0 A , a > 0 u ( x , t ) ≤ A e a ∣ x ∣ 2 u(x,t)\le Ae^{a|x|^2} u ( x , t ) ≤ A e a ∣ x ∣ 2 sup R n × [ 0 , T ] u = sup R n u ( ⋅ , 0 ) \sup_{\mathbb{R}^n\times[0,T]}u=\sup_{\mathbb{R}^n}u(\cdot,0) sup R n × [ 0 , T ] u = sup R n u ( ⋅ , 0 )
証明(定理 3.2) M = sup u ( ⋅ , 0 ) M=\sup u(\cdot,0) M = sup u ( ⋅ , 0 ) M < ∞ M\lt\infty M < ∞
4 a T < 1 4aT\lt1 4 a T < 1 4 a ( T + ε ) < 1 4a(T+\varepsilon)\lt1 4 a ( T + ε ) < 1 ε > 0 \varepsilon\gt0 ε > 0 1 4 ( T + ε ) = a + γ \frac1{4(T+\varepsilon)}=a+\gamma 4 ( T + ε ) 1 = a + γ γ > 0 \gamma\gt0 γ > 0 y ∈ R n y\in\mathbb{R}^n y ∈ R n μ > 0 \mu\gt0 μ > 0
v ( x , t ) = u ( x , t ) − μ ( T + ε − t ) − n / 2 exp ( ∣ x − y ∣ 2 4 ( T + ε − t ) ) v(x,t)=u(x,t)-\mu\,(T+\varepsilon-t)^{-n/2}\exp\Bigl(\frac{|x-y|^2}{4(T+\varepsilon-t)}\Bigr) v ( x , t ) = u ( x , t ) − μ ( T + ε − t ) − n /2 exp ( 4 ( T + ε − t ) ∣ x − y ∣ 2 ) とおきます。第 2 項の関数 h h h s = T + ε − t s=T+\varepsilon-t s = T + ε − t z = x − y z=x-y z = x − y ∂ t h = ( n 2 s + ∣ z ∣ 2 4 s 2 ) h = Δ h \partial_th=\bigl(\frac n{2s}+\frac{|z|^2}{4s^2}\bigr)h=\Delta h ∂ t h = ( 2 s n + 4 s 2 ∣ z ∣ 2 ) h = Δ h 補題 2.2 の (1) と同じ計算)ので、∂ t v = Δ v \partial_tv=\Delta v ∂ t v = Δ v r > 0 r\gt0 r > 0 B ( y , r ) × ( 0 , T ] B(y,r)\times(0,T] B ( y , r ) × ( 0 , T ] 定理 3.1 を使います。底面では v ≤ u ≤ M v\le u\le M v ≤ u ≤ M ∣ x − y ∣ = r |x-y|=r ∣ x − y ∣ = r T + ε − t ≤ T + ε T+\varepsilon-t\le T+\varepsilon T + ε − t ≤ T + ε
v ≤ A e a ( ∣ y ∣ + r ) 2 − μ ( T + ε ) − n / 2 e ( a + γ ) r 2 v\le Ae^{a(|y|+r)^2}-\mu(T+\varepsilon)^{-n/2}e^{(a+\gamma)r^2} v ≤ A e a ( ∣ y ∣ + r ) 2 − μ ( T + ε ) − n /2 e ( a + γ ) r 2 で、γ > 0 \gamma\gt0 γ > 0 r r r M M M v ( y , t ) ≤ M v(y,t)\le M v ( y , t ) ≤ M u ( y , t ) ≤ M + μ ( T + ε − t ) − n / 2 u(y,t)\le M+\mu(T+\varepsilon-t)^{-n/2} u ( y , t ) ≤ M + μ ( T + ε − t ) − n /2 μ → 0 \mu\to0 μ → 0 u ( y , t ) ≤ M u(y,t)\le M u ( y , t ) ≤ M
一般の場合。 T 1 = 1 / ( 8 a ) T_1=1/(8a) T 1 = 1/ ( 8 a ) [ 0 , T 1 ] [0,T_1] [ 0 , T 1 ] [ T 1 , 2 T 1 ] [T_1,2T_1] [ T 1 , 2 T 1 ] 0 0 0
∎ 系 3.3 (Cauchy 問題の一意性 ) ✓
g ∈ C ( R n ) g\in C(\mathbb{R}^n) g ∈ C ( R n ) ∂ t u = Δ u \partial_tu=\Delta u ∂ t u = Δ u t ∈ ( 0 , T ] t\in(0,T] t ∈ ( 0 , T ] u ( ⋅ , 0 ) = g u(\cdot,0)=g u ( ⋅ , 0 ) = g u ∈ C 2 , 1 ( R n × ( 0 , T ] ) ∩ C ( R n × [ 0 , T ] ) u\in C^{2,1}(\mathbb{R}^n\times(0,T])\cap C(\mathbb{R}^n\times[0,T]) u ∈ C 2 , 1 ( R n × ( 0 , T ]) ∩ C ( R n × [ 0 , T ]) A , a A,a A , a ∣ u ( x , t ) ∣ ≤ A e a ∣ x ∣ 2 |u(x,t)|\le Ae^{a|x|^2} ∣ u ( x , t ) ∣ ≤ A e a ∣ x ∣ 2 g g g 定理 2.3 の解が唯一の有界な解である。
証明(系 3.3) 2 つの解の差 w w w 0 0 0 定理 3.2 を w w w − w -w − w w = 0 w=0 w = 0
∎ 次の注意は、増大度の条件を外すと一意性が壊れる例です。初期値 0 0 0
定義 4.1 (熱半群 ) ↗
1 ≤ p ≤ ∞ 1\le p\le\infty 1 ≤ p ≤ ∞ f ∈ L p ( R n ) f\in L^p(\mathbb{R}^n) f ∈ L p ( R n ) P 0 f = f P_0f=f P 0 f = f t > 0 t\gt0 t > 0 P t f = Φ t ∗ f P_tf=\Phi_t*f P t f = Φ t ∗ f ( P t f ) ( x ) = ∫ Φ ( x − y , t ) f ( y ) d y (P_tf)(x)=\int\Phi(x-y,t)f(y)\,dy ( P t f ) ( x ) = ∫ Φ ( x − y , t ) f ( y ) d y
定理 4.2 (熱半群の性質 ) ✓
1 ≤ p ≤ ∞ 1\le p\le\infty 1 ≤ p ≤ ∞
∥ P t f ∥ p ≤ ∥ f ∥ p \|P_tf\|_p\le\|f\|_p ∥ P t f ∥ p ≤ ∥ f ∥ p f ≥ 0 f\ge0 f ≥ 0 P t f ≥ 0 P_tf\ge0 P t f ≥ 0 P t 1 = 1 P_t1=1 P t 1 = 1 P t P s = P t + s P_tP_s=P_{t+s} P t P s = P t + s t , s ≥ 0 t,s\ge0 t , s ≥ 0 1 ≤ p < ∞ 1\le p\lt\infty 1 ≤ p < ∞ f ∈ L p f\in L^p f ∈ L p ∥ P t f − f ∥ p → 0 \|P_tf-f\|_p\to0 ∥ P t f − f ∥ p → 0 t → 0 t\to0 t → 0 t ↦ P t f t\mapsto P_tf t ↦ P t f [ 0 , ∞ ) [0,\infty) [ 0 , ∞ ) L p L^p L p t > 0 t\gt0 t > 0 P t f ∈ C ∞ ( R n ) P_tf\in C^\infty(\mathbb{R}^n) P t f ∈ C ∞ ( R n ) ( x , t ) ↦ P t f ( x ) (x,t)\mapsto P_tf(x) ( x , t ) ↦ P t f ( x ) R n × ( 0 , ∞ ) \mathbb{R}^n\times(0,\infty) R n × ( 0 , ∞ ) f ∈ C c 2 ( R n ) f\in C_c^2(\mathbb{R}^n) f ∈ C c 2 ( R n ) 1 t ( P t f − f ) → Δ f \frac1t(P_tf-f)\to\Delta f t 1 ( P t f − f ) → Δ f t → 0 t\to0 t → 0 L p L^p L p p < ∞ p\lt\infty p < ∞ 証明(定理 4.2) (1) Φ t ( y ) d y \Phi_t(y)\,dy Φ t ( y ) d y 定理 4.2[L^p 空間と関数解析への導入] )で ∣ P t f ( x ) ∣ p ≤ ∫ Φ t ( y ) ∣ f ( x − y ) ∣ p d y |P_tf(x)|^p\le\int\Phi_t(y)|f(x-y)|^p\,dy ∣ P t f ( x ) ∣ p ≤ ∫ Φ t ( y ) ∣ f ( x − y ) ∣ p d y x x x 定理 3.3[直積測度と Fubini–Tonelli の定理] )を使えば ∥ P t f ∥ p p ≤ ∥ f ∥ p p \|P_tf\|_p^p\le\|f\|_p^p ∥ P t f ∥ p p ≤ ∥ f ∥ p p p = ∞ p=\infty p = ∞ P t 1 = 1 P_t1=1 P t 1 = 1 Φ t > 0 \Phi_t\gt0 Φ t > 0 補題 2.2 の (2) です。
(2) Fubini の定理で積分の順序を交換し、補題 2.2 の (4) を使います。
(3) (1) と同じ評価で
∥ P t f − f ∥ p p ≤ ∫ Φ t ( y ) ∥ τ y f − f ∥ p p d y = ∫ Φ 1 ( z ) ∥ τ t z f − f ∥ p p d z \|P_tf-f\|_p^p\le\int\Phi_t(y)\,\|\tau_yf-f\|_p^p\,dy=\int\Phi_1(z)\,\|\tau_{\sqrt tz}f-f\|_p^p\,dz ∥ P t f − f ∥ p p ≤ ∫ Φ t ( y ) ∥ τ y f − f ∥ p p d y = ∫ Φ 1 ( z ) ∥ τ t z f − f ∥ p p d z です(τ y f = f ( ⋅ − y ) \tau_yf=f(\cdot-y) τ y f = f ( ⋅ − y ) C c ∞ C_c^\infty C c ∞ L p L^p L p 補題 2.2[Schwartz 空間と緩増加超関数] )でコンパクト台の連続関数は一様連続なので、∥ τ y f − f ∥ p → 0 \|\tau_yf-f\|_p\to0 ∥ τ y f − f ∥ p → 0 y → 0 y\to0 y → 0 2 p ∥ f ∥ p p Φ 1 2^p\|f\|_p^p\Phi_1 2 p ∥ f ∥ p p Φ 1 0 0 0 t > 0 t\gt0 t > 0 ∥ P t + h f − P t f ∥ p ≤ ∥ P ∣ h ∣ f − f ∥ p \|P_{t+h}f-P_tf\|_p\le\|P_{|h|}f-f\|_p ∥ P t + h f − P t f ∥ p ≤ ∥ P ∣ h ∣ f − f ∥ p
(4) 定理 2.3 の証明で、∂ x α ∂ t k Φ ( x − ⋅ , t ) \partial^\alpha_x\partial_t^k\Phi(x-\cdot,t) ∂ x α ∂ t k Φ ( x − ⋅ , t ) L p ′ L^{p'} L p ′ p ′ p' p ′
(5) u = P t f u=P_tf u = P t f Δ ( Φ t ∗ f ) = Φ t ∗ Δ f \Delta(\Phi_t*f)=\Phi_t*\Delta f Δ ( Φ t ∗ f ) = Φ t ∗ Δ f ∂ t P t f = Δ P t f = P t Δ f \partial_tP_tf=\Delta P_tf=P_t\Delta f ∂ t P t f = Δ P t f = P t Δ f Δ f \Delta f Δ f 定理 2.3 の証明から P s Δ f → Δ f P_s\Delta f\to\Delta f P s Δ f → Δ f P t f ( x ) − f ( x ) = ∫ 0 t P s Δ f ( x ) d s P_tf(x)-f(x)=\int_0^tP_s\Delta f(x)\,ds P t f ( x ) − f ( x ) = ∫ 0 t P s Δ f ( x ) d s
P t f − f t − Δ f = 1 t ∫ 0 t ( P s Δ f − Δ f ) d s \frac{P_tf-f}t-\Delta f=\frac1t\int_0^t\bigl(P_s\Delta f-\Delta f\bigr)ds t P t f − f − Δ f = t 1 ∫ 0 t ( P s Δ f − Δ f ) d s で、右辺は一様に 0 0 0 L p L^p L p g s = P s Δ f − Δ f g_s=P_s\Delta f-\Delta f g s = P s Δ f − Δ f ∣ 1 t ∫ 0 t g s d s ∣ p ≤ 1 t ∫ 0 t ∣ g s ∣ p d s \bigl|\frac1t\int_0^tg_s\,ds\bigr|^p\le\frac1t\int_0^t|g_s|^pds t 1 ∫ 0 t g s d s p ≤ t 1 ∫ 0 t ∣ g s ∣ p d s x x x L p L^p L p p p p sup 0 < s ≤ t ∥ g s ∥ p p \sup_{0\lt s\le t}\|g_s\|_p^p sup 0 < s ≤ t ∥ g s ∥ p p 0 0 0
∎ (1)〜(3) は、( P t ) (P_t) ( P t ) L p L^p L p p < ∞ p\lt\infty p < ∞ 定義 4.1[1 径数ユニタリ群と強連続半群] )であることを言っています。(5) は、その生成子が C c 2 C_c^2 C c 2 Δ \Delta Δ L 2 L^2 L 2 Δ \Delta Δ H 2 ( R n ) H^2(\mathbb{R}^n) H 2 ( R n ) e t Δ e^{t\Delta} e t Δ 例 5.2[1 径数ユニタリ群と強連続半群] )。以下 L 2 L^2 L 2 P t = e t Δ P_t=e^{t\Delta} P t = e t Δ
(5) の「生成子」は、半群の時間微分にあたるものです。f f f P t P_t P t t t t P t f − f P_tf-f P t f − f t t t t → 0 t\to0 t → 0 Δ f \Delta f Δ f τ y \tau_y τ y f f f L p L^p L p C c ∞ C_c^\infty C c ∞ Φ t \Phi_t Φ t t → 0 t\to0 t → 0
B t = ( B t 1 , … , B t n ) B_t=(B_t^1,\ldots,B_t^n) B t = ( B t 1 , … , B t n ) n n n n n n 定義 5.1[マルチンゲールとブラウン運動] を並べたもの)とし、x ∈ R n x\in\mathbb{R}^n x ∈ R n X s x = x + 2 B s X_s^x=x+\sqrt2B_s X s x = x + 2 B s X t x − x = 2 B t X_t^x-x=\sqrt2B_t X t x − x = 2 B t 2 t 2t 2 t X t x X_t^x X t x y ↦ Φ ( y − x , t ) y\mapsto\Phi(y-x,t) y ↦ Φ ( y − x , t )
命題 5.1 (熱半群の確率論的表示 ) ✓
0 = t 0 < t 1 < ⋯ < t N 0=t_0\lt t_1\lt\cdots\lt t_N 0 = t 0 < t 1 < ⋯ < t N F : ( R n ) N → R F:(\mathbb{R}^n)^N\to\mathbb{R} F : ( R n ) N → R
E [ F ( X t 1 x , … , X t N x ) ] = ∫ F ( y 1 , … , y N ) ∏ k = 1 N Φ ( y k − y k − 1 , t k − t k − 1 ) d y 1 ⋯ d y N ( y 0 = x ) . E\bigl[F(X^x_{t_1},\ldots,X^x_{t_N})\bigr]=\int F(y_1,\ldots,y_N)\prod_{k=1}^N\Phi(y_k-y_{k-1},t_k-t_{k-1})\,dy_1\cdots dy_N\qquad(y_0=x). E [ F ( X t 1 x , … , X t N x ) ] = ∫ F ( y 1 , … , y N ) k = 1 ∏ N Φ ( y k − y k − 1 , t k − t k − 1 ) d y 1 ⋯ d y N ( y 0 = x ) . 特に f f f P t f ( x ) = E [ f ( X t x ) ] P_tf(x)=E[f(X_t^x)] P t f ( x ) = E [ f ( X t x )]
証明(命題 5.1) 増分 Z k = X t k x − X t k − 1 x = 2 ( B t k − B t k − 1 ) Z_k=X^x_{t_k}-X^x_{t_{k-1}}=\sqrt2(B_{t_k}-B_{t_{k-1}}) Z k = X t k x − X t k − 1 x = 2 ( B t k − B t k − 1 ) Φ ( ⋅ , t k − t k − 1 ) \Phi(\cdot,t_k-t_{k-1}) Φ ( ⋅ , t k − t k − 1 ) ( Z 1 , … , Z N ) (Z_1,\ldots,Z_N) ( Z 1 , … , Z N ) ∏ k Φ ( z k , t k − t k − 1 ) \prod_k\Phi(z_k,t_k-t_{k-1}) ∏ k Φ ( z k , t k − t k − 1 ) X t k x = x + z 1 + ⋯ + z k X^x_{t_k}=x+z_1+\cdots+z_k X t k x = x + z 1 + ⋯ + z k F ( x + z 1 , … , x + z 1 + ⋯ + z N ) F(x+z_1,\ldots,x+z_1+\cdots+z_N) F ( x + z 1 , … , x + z 1 + ⋯ + z N ) y k = x + z 1 + ⋯ + z k y_k=x+z_1+\cdots+z_k y k = x + z 1 + ⋯ + z k 1 1 1
∎ 右辺は、核 Φ ( y k − y k − 1 , t k − t k − 1 ) \Phi(y_k-y_{k-1},t_k-t_{k-1}) Φ ( y k − y k − 1 , t k − t k − 1 ) N = 2 N=2 N = 2 t 1 t_1 t 1 y 1 y_1 y 1 t 2 t_2 t 2 y 2 y_2 y 2 Φ ( y 1 − x , t 1 ) Φ ( y 2 − y 1 , t 2 − t 1 ) \Phi(y_1-x,t_1)\Phi(y_2-y_1,t_2-t_1) Φ ( y 1 − x , t 1 ) Φ ( y 2 − y 1 , t 2 − t 1 ) y 2 y_2 y 2 y 1 y_1 y 1 F ( y 1 , … , y N ) = f 1 ( y 1 ) ⋯ f N ( y N ) F(y_1,\ldots,y_N)=f_1(y_1)\cdots f_N(y_N) F ( y 1 , … , y N ) = f 1 ( y 1 ) ⋯ f N ( y N ) P t 1 ( f 1 P t 2 − t 1 ( f 2 ⋯ P t N − t N − 1 f N ) ) ( x ) P_{t_1}\bigl(f_1P_{t_2-t_1}(f_2\cdots P_{t_N-t_{N-1}}f_N)\bigr)(x) P t 1 ( f 1 P t 2 − t 1 ( f 2 ⋯ P t N − t N − 1 f N ) ) ( x ) f k f_k f k P P P Markov 性 の解析的な表現です。
次の定理の証明の筋は 3 段です。まず Trotter 積公式で e − t H e^{-tH} e − t H e τ Δ e^{\tau\Delta} e τ Δ e − τ V e^{-\tau V} e − τ V N N N N → ∞ N\to\infty N → ∞ ∫ 0 t V ( X s x ) d s \int_0^tV(X_s^x)\,ds ∫ 0 t V ( X s x ) d s
定理 5.2 (Feynman–Kac 公式(有界連続ポテンシャル) ) ✓
V : R n → R V:\mathbb{R}^n\to\mathbb{R} V : R n → R H = − Δ + V H=-\Delta+V H = − Δ + V L 2 ( R n ) L^2(\mathbb{R}^n) L 2 ( R n ) − Δ -\Delta − Δ H H H f ∈ L 2 ∩ L ∞ f\in L^2\cap L^\infty f ∈ L 2 ∩ L ∞ t ≥ 0 t\ge0 t ≥ 0 x x x
( e − t H f ) ( x ) = E [ exp ( − ∫ 0 t V ( X s x ) d s ) f ( X t x ) ] (e^{-tH}f)(x)=E\Bigl[\exp\Bigl(-\int_0^tV(X_s^x)\,ds\Bigr)f(X_t^x)\Bigr] ( e − t H f ) ( x ) = E [ exp ( − ∫ 0 t V ( X s x ) d s ) f ( X t x ) ] が成り立つ。
証明(定理 5.2) 自己共役性。 V V V 0 0 0 定理 3.2[自己共役性の判定] )から H H H D ( − Δ ) D(-\Delta) D ( − Δ ) H ≥ − ∥ V ∥ ∞ H\ge-\|V\|_\infty H ≥ − ∥ V ∥ ∞
Trotter 積公式。 A = − Δ ≥ 0 A=-\Delta\ge0 A = − Δ ≥ 0 B = V B=V B = V A + B = H A+B=H A + B = H D ( A ) ∩ D ( B ) = D ( A ) D(A)\cap D(B)=D(A) D ( A ) ∩ D ( B ) = D ( A ) 定理 6.1[1 径数ユニタリ群と強連続半群] の 2 から、τ = t / N \tau=t/N τ = t / N
e − t H f = lim N → ∞ ( e τ Δ e − τ V ) N f ( L 2 で ) e^{-tH}f=\lim_{N\to\infty}\bigl(e^{\tau\Delta}e^{-\tau V}\bigr)^Nf\qquad(L^2\text{ で}) e − t H f = N → ∞ lim ( e τ Δ e − τ V ) N f ( L 2 で ) です。e − τ V e^{-\tau V} e − τ V e − τ V e^{-\tau V} e − τ V
有限次元分布で書く。 命題 5.1 の後の注意(t k = k τ t_k=k\tau t k = k τ f k = e − τ V f_k=e^{-\tau V} f k = e − τ V f N = e − τ V f f_N=e^{-\tau V}f f N = e − τ V f
( e τ Δ e − τ V ) N f ( x ) = E [ exp ( − τ ∑ k = 1 N V ( X k τ x ) ) f ( X t x ) ] \bigl(e^{\tau\Delta}e^{-\tau V}\bigr)^Nf(x)=E\Bigl[\exp\Bigl(-\tau\sum_{k=1}^NV(X^x_{k\tau})\Bigr)f(X^x_t)\Bigr] ( e τ Δ e − τ V ) N f ( x ) = E [ exp ( − τ k = 1 ∑ N V ( X k τ x ) ) f ( X t x ) ] が、すべての x x x
極限。 確率 1 1 1 s ↦ X s x s\mapsto X^x_s s ↦ X s x V ( X s x ) V(X^x_s) V ( X s x ) [ 0 , t ] [0,t] [ 0 , t ] τ ∑ k V ( X k τ x ) \tau\sum_kV(X^x_{k\tau}) τ ∑ k V ( X k τ x ) ∫ 0 t V ( X s x ) d s \int_0^tV(X^x_s)\,ds ∫ 0 t V ( X s x ) d s e t ∥ V ∥ ∞ ∥ f ∥ ∞ e^{t\|V\|_\infty}\|f\|_\infty e t ∥ V ∥ ∞ ∥ f ∥ ∞ x x x D D D L 2 ( D ) L^2(D) L 2 ( D ) L 2 L^2 L 2 L 2 ( D ) L^2(D) L 2 ( D ) e − t H f e^{-tH}f e − t H f L 2 ( D ) L^2(D) L 2 ( D ) D D D D D D
∎ 右辺は、Brown 運動の経路 s ↦ X s x s\mapsto X^x_s s ↦ X s x e − ∫ 0 t V e^{-\int_0^tV} e − ∫ 0 t V V ≥ 0 V\ge0 V ≥ 0 1 1 1 ∣ e − t H f ∣ ≤ e t Δ ∣ f ∣ |e^{-tH}f|\le e^{t\Delta}|f| ∣ e − t H f ∣ ≤ e t Δ ∣ f ∣ Euclid 経路積分 )は、この表示の延長線上にあります。V V V
演習 6.1 易
∫ R n ∣ x ∣ 2 Φ ( x , t ) d x = 2 n t \int_{\mathbb{R}^n}|x|^2\Phi(x,t)\,dx=2nt ∫ R n ∣ x ∣ 2 Φ ( x , t ) d x = 2 n t u ( x , t ) = ∣ x ∣ 2 + 2 n t u(x,t)=|x|^2+2nt u ( x , t ) = ∣ x ∣ 2 + 2 n t
解答 Φ t \Phi_t Φ t 2 t 2t 2 t ∫ x i 2 Φ t d x = 2 t \int x_i^2\Phi_t\,dx=2t ∫ x i 2 Φ t d x = 2 t 2 n t 2nt 2 n t n = 1 n=1 n = 1 ∫ y 2 e − y 2 / 4 t d y = 2 t 4 π t \int y^2e^{-y^2/4t}dy=2t\sqrt{4\pi t} ∫ y 2 e − y 2 /4 t d y = 2 t 4 π t ∂ t u = 2 n \partial_tu=2n ∂ t u = 2 n Δ ∣ x ∣ 2 = 2 n \Delta|x|^2=2n Δ∣ x ∣ 2 = 2 n P t ( ∣ x ∣ 2 ) ( 0 ) = E ∣ X t 0 ∣ 2 P_t(|x|^2)(0)=E|X^0_t|^2 P t ( ∣ x ∣ 2 ) ( 0 ) = E ∣ X t 0 ∣ 2
演習 6.2 標準
U U U w ∈ C 2 , 1 ( U ˉ × [ 0 , T ] ) w\in C^{2,1}(\bar U\times[0,T]) w ∈ C 2 , 1 ( U ˉ × [ 0 , T ]) ∂ t w = Δ w \partial_tw=\Delta w ∂ t w = Δ w ∂ U \partial U ∂ U w = 0 w=0 w = 0 E ( t ) = ∫ U w ( x , t ) 2 d x E(t)=\int_Uw(x,t)^2dx E ( t ) = ∫ U w ( x , t ) 2 d x
解答 積分記号下で微分し、Green の公式(系 2.2[ラプラス方程式と調和関数] )と境界で w = 0 w=0 w = 0
E ′ ( t ) = 2 ∫ U w ∂ t w d x = 2 ∫ U w Δ w d x = − 2 ∫ U ∣ ∇ w ∣ 2 d x ≤ 0 E'(t)=2\int_Uw\,\partial_tw\,dx=2\int_Uw\Delta w\,dx=-2\int_U|\nabla w|^2dx\le0 E ′ ( t ) = 2 ∫ U w ∂ t w d x = 2 ∫ U w Δ w d x = − 2 ∫ U ∣∇ w ∣ 2 d x ≤ 0 です。2 つの解の差 w w w E ( 0 ) = 0 E(0)=0 E ( 0 ) = 0 E ( t ) = 0 E(t)=0 E ( t ) = 0 w = 0 w=0 w = 0 L 2 L^2 L 2
演習 6.3 標準
f ∈ L 1 ( R n ) f\in L^1(\mathbb{R}^n) f ∈ L 1 ( R n ) ∥ P t f ∥ ∞ ≤ ( 4 π t ) − n / 2 ∥ f ∥ 1 \|P_tf\|_\infty\le(4\pi t)^{-n/2}\|f\|_1 ∥ P t f ∥ ∞ ≤ ( 4 π t ) − n /2 ∥ f ∥ 1 f ≥ 0 f\ge0 f ≥ 0 ∫ P t f = ∫ f \int P_tf=\int f ∫ P t f = ∫ f t \sqrt t t
解答 Φ t ≤ ( 4 π t ) − n / 2 \Phi_t\le(4\pi t)^{-n/2} Φ t ≤ ( 4 π t ) − n /2 ∣ P t f ( x ) ∣ ≤ ( 4 π t ) − n / 2 ∫ ∣ f ∣ |P_tf(x)|\le(4\pi t)^{-n/2}\int|f| ∣ P t f ( x ) ∣ ≤ ( 4 π t ) − n /2 ∫ ∣ f ∣ ∫ P t f = ∫ f \int P_tf=\int f ∫ P t f = ∫ f ∫ Φ t = 1 \int\Phi_t=1 ∫ Φ t = 1 m m m ∼ t n / 2 \sim t^{n/2} ∼ t n /2 ∼ m t − n / 2 \sim mt^{-n/2} ∼ m t − n /2
演習 6.4 難
V 1 ≤ V 2 V_1\le V_2 V 1 ≤ V 2 H j = − Δ + V j H_j=-\Delta+V_j H j = − Δ + V j f ≥ 0 f\ge0 f ≥ 0 f ∈ L 2 ∩ L ∞ f\in L^2\cap L^\infty f ∈ L 2 ∩ L ∞ 0 ≤ e − t H 2 f ≤ e − t H 1 f 0\le e^{-tH_2}f\le e^{-tH_1}f 0 ≤ e − t H 2 f ≤ e − t H 1 f V V V c c c 定理 5.2 の両辺がともに e − c t P t f e^{-ct}P_tf e − c t P t f
解答 定理 5.2 の右辺で、各経路について 0 ≤ exp ( − ∫ 0 t V 2 ) ≤ exp ( − ∫ 0 t V 1 ) 0\le\exp(-\int_0^tV_2)\le\exp(-\int_0^tV_1) 0 ≤ exp ( − ∫ 0 t V 2 ) ≤ exp ( − ∫ 0 t V 1 ) f ≥ 0 f\ge0 f ≥ 0 V = c V=c V = c exp ( − ∫ 0 t c d s ) = e − c t \exp(-\int_0^tc\,ds)=e^{-ct} exp ( − ∫ 0 t c d s ) = e − c t e − c t E [ f ( X t x ) ] = e − c t P t f ( x ) e^{-ct}E[f(X^x_t)]=e^{-ct}P_tf(x) e − c t E [ f ( X t x )] = e − c t P t f ( x ) H = − Δ + c H=-\Delta+c H = − Δ + c − Δ -\Delta − Δ e − t H = e − c t e t Δ e^{-tH}=e^{-ct}e^{t\Delta} e − t H = e − c t e t Δ
L. C. Evans, Partial Differential Equations , 2nd ed., American Mathematical Society, 2010 — Chapter 2.3(基本解・最大値原理・一意性)。
F. John, Partial Differential Equations , 4th ed., Springer, 1982 — Chapter 7(熱方程式と Tychonoff の例)。
B. Simon, Functional Integration and Quantum Physics , 2nd ed., AMS Chelsea Publishing, 2005 — Part I(Feynman–Kac 公式)。
I. Karatzas, S. E. Shreve, Brownian Motion and Stochastic Calculus , 2nd ed., Springer, 1991 — Section 4.4(Feynman–Kac 公式)。
俣野博・神保道夫『熱・波動と微分方程式』岩波書店、2004 — 熱方程式の章。
執筆: Claude Code(Opus 5.5)、Claude Code(Sonnet 5.5)・監査 3 回(Claude Code)・最終 2026-10-12