関数の「大きさ」の測り方はいくつもあります。総量(L 1 L^1 L 1 L 2 L^2 L 2 L 2 L^2 L 2
Nash の不等式 ∥ f ∥ 2 2 + 4 / d ≤ C ∥ ∇ f ∥ 2 2 ∥ f ∥ 1 4 / d \lVert f\rVert_2^{2+4/d}\le C\lVert\nabla f\rVert_2^2\lVert f\rVert_1^{4/d} ∥ f ∥ 2 2 + 4/ d ≤ C ∥ ∇ f ∥ 2 2 ∥ f ∥ 1 4/ d d d d 3 次元の最良の定数 は C N = 5 5 / 3 2 2 / 3 ⋅ 3 x 1 2 ( 4 π / 3 ) 2 / 3 = 0.05851 … C_{\mathrm N}=\frac{5^{5/3}}{2^{2/3}\cdot3\,x_1^2(4\pi/3)^{2/3}}=0.05851\ldots C N = 2 2/3 ⋅ 3 x 1 2 ( 4 π /3 ) 2/3 5 5/3 = 0.05851 … x 1 = 4.4934 … x_1=4.4934\ldots x 1 = 4.4934 … tan x = x \tan x=x tan x = x 0 0 0 x 1 2 x_1^2 x 1 2
最適化子は u ( x ) = ( 1 − sin ∣ x ∣ ∣ x ∣ cos x 1 ) + u(x)=\bigl(1-\frac{\sin\lvert x\rvert}{\lvert x\rvert\cos x_1}\bigr)_+ u ( x ) = ( 1 − ∣ x ∣ c o s x 1 s i n ∣ x ∣ ) + x 1 x_1 x 1 0 0 0 0 0 0 C 1 C^1 C 1
L 1 L^1 L 1 E γ [ u ] = 1 2 ∥ ∇ u ∥ 2 + γ ∥ u ∥ 1 \mathcal E_\gamma[u]=\frac12\lVert\nabla u\rVert^2+\gamma\lVert u\rVert_1 E γ [ u ] = 2 1 ∥ ∇ u ∥ 2 + γ ∥ u ∥ 1 ∥ u ∥ 2 2 = θ \lVert u\rVert_2^2=\theta ∥ u ∥ 2 2 = θ θ 5 / 7 γ 4 / 7 F [ 1 ] \theta^{5/7}\gamma^{4/7}F[1] θ 5/7 γ 4/7 F [ 1 ] F [ 1 ] = 7 4 ( 2 3 C N ) 3 / 7 = 4.9646157 … F[1]=\frac74(\frac2{3C_{\mathrm N}})^{3/7}=4.9646157\ldots F [ 1 ] = 4 7 ( 3 C N 2 ) 3/7 = 4.9646157 … θ 5 / 7 \theta^{5/7} θ 5/7 x 1 x_1 x 1 C N C_{\mathrm N} C N F [ 1 ] F[1] F [ 1 ]
Nash は 1958 年の論文で、係数が滑らかでない放物型方程式 ∂ t u = ∇ ⋅ ( a ∇ u ) \partial_tu=\nabla\cdot(a\nabla u) ∂ t u = ∇ ⋅ ( a ∇ u ) ∥ u ∥ 1 \lVert u\rVert_1 ∥ u ∥ 1 L 2 L^2 L 2 t − d / 4 t^{-d/4} t − d /4 例 3.2 )。ほぼ同じ時期に De Giorgi も楕円型方程式について独立に同種の結果を得ており、両者の方法は今日の楕円型・放物型方程式の正則性理論の土台になっています。
不等式の形は尺度で決まります。f f f λ f ( μ x ) \lambda f(\mu x) λ f ( μx ) 2 + 4 d 2+\frac4d 2 + d 4 4 d \frac4d d 4 演習 8.2 )。定数の最良値は長く知られていませんでしたが、Carlen と Loss は 1993 年に、対称減少再配置で問題を球対称な関数に帰着し、球の中と外を分けて評価することで、最良の定数とそれを与える関数を求めました。その鍵は、球の上の動径関数の Poincaré の不等式の最良の定数が、球の Neumann 問題の動径方向の最初の固有値で決まることです。
後半では、同じ定数が変分問題
inf { 1 2 ∥ ∇ u ∥ 2 2 + γ ∥ u ∥ 1 : ∥ u ∥ 2 2 = θ } \inf\Bigl\{\frac12\lVert\nabla u\rVert_2^2+\gamma\lVert u\rVert_1:\lVert u\rVert_2^2=\theta\Bigr\} inf { 2 1 ∥ ∇ u ∥ 2 2 + γ ∥ u ∥ 1 : ∥ u ∥ 2 2 = θ } の最小値を決めることを見ます。運動エネルギー 1 2 ∥ ∇ u ∥ 2 \frac12\lVert\nabla u\rVert^2 2 1 ∥ ∇ u ∥ 2 u u u γ ∥ u ∥ 1 \gamma\lVert u\rVert_1 γ ∥ u ∥ 1 u u u θ \theta θ L 1 L^1 L 1
この記事で使う事前知識は次のとおりです。
記号 意味 ∥ f ∥ p \lVert f\rVert_p ∥ f ∥ p L p ( R d ) L^p(\mathbb R^d) L p ( R d ) ∥ ∇ f ∥ 2 2 = ∫ ∣ ∇ f ∣ 2 \lVert\nabla f\rVert_2^2=\int\lvert\nabla f\rvert^2 ∥ ∇ f ∥ 2 2 = ∫ ∣ ∇ f ∣ 2 ω d = ∣ B 1 ∣ \omega_d=\lvert B_1\rvert ω d = ∣ B 1 ∣ 単位球の体積(ω 3 = 4 π / 3 \omega_3=4\pi/3 ω 3 = 4 π /3 N d ( f ) = ∥ f ∥ 2 2 + 4 / d / ( ∥ ∇ f ∥ 2 2 ∥ f ∥ 1 4 / d ) \mathcal N_d(f)=\lVert f\rVert_2^{2+4/d}/(\lVert\nabla f\rVert_2^2\lVert f\rVert_1^{4/d}) N d ( f ) = ∥ f ∥ 2 2 + 4/ d / (∥ ∇ f ∥ 2 2 ∥ f ∥ 1 4/ d ) Nash の比 x 1 ∈ ( π , 3 2 π ) x_1\in(\pi,\frac32\pi) x 1 ∈ ( π , 2 3 π ) tan x = x \tan x=x tan x = x x 1 = 4.4934 … x_1=4.4934\ldots x 1 = 4.4934 … C N = 5 5 / 3 2 2 / 3 ⋅ 3 x 1 2 ( 4 π / 3 ) 2 / 3 C_{\mathrm N}=\frac{5^{5/3}}{2^{2/3}\cdot3\,x_1^2(4\pi/3)^{2/3}} C N = 2 2/3 ⋅ 3 x 1 2 ( 4 π /3 ) 2/3 5 5/3 3 次元の鋭い Nash の定数 u ( x ) = ( 1 − sin ∣ x ∣ ∣ x ∣ cos x 1 ) 1 ∣ x ∣ ≤ x 1 u(x)=\bigl(1-\frac{\sin\lvert x\rvert}{\lvert x\rvert\cos x_1}\bigr)\mathbf 1_{\lvert x\rvert\le x_1} u ( x ) = ( 1 − ∣ x ∣ c o s x 1 s i n ∣ x ∣ ) 1 ∣ x ∣ ≤ x 1 最適化子 E γ [ u ] = 1 2 ∥ ∇ u ∥ 2 2 + γ ∥ u ∥ 1 \mathcal E_\gamma[u]=\frac12\lVert\nabla u\rVert_2^2+\gamma\lVert u\rVert_1 E γ [ u ] = 2 1 ∥ ∇ u ∥ 2 2 + γ ∥ u ∥ 1 L 1 L^1 L 1 γ > 0 \gamma\gt0 γ > 0 E M F ( θ ; γ ) E_{\mathrm{MF}}(\theta;\gamma) E MF ( θ ; γ ) 質量 ∥ u ∥ 2 2 = θ \lVert u\rVert_2^2=\theta ∥ u ∥ 2 2 = θ E γ \mathcal E_\gamma E γ F [ β ] = E M F ( 1 ; β ) F[\beta]=E_{\mathrm{MF}}(1;\beta) F [ β ] = E MF ( 1 ; β ) Bach–Hach の比較の汎関数の最小値。F [ 1 ] = 4.9646 … F[1]=4.9646\ldots F [ 1 ] = 4.9646 …
文献との対応: Carlen–Loss は d d d C d C_d C d C 3 = C N C_3=C_{\mathrm N} C 3 = C N F β ( ϕ ) = 1 2 ∥ ∇ ϕ ∥ 2 + β ∥ ϕ ∥ 1 \mathcal F_\beta(\phi)=\frac12\lVert\nabla\phi\rVert^2+\beta\lVert\phi\rVert_1 F β ( ϕ ) = 2 1 ∥ ∇ ϕ ∥ 2 + β ∥ ϕ ∥ 1 ∥ ϕ ∥ 2 = 1 \lVert\phi\rVert_2=1 ∥ ϕ ∥ 2 = 1 F [ β ] F[\beta] F [ β ] E γ \mathcal E_\gamma E γ
補題 2.1 (再配置は L¹ ノルムを保つ ) ✓
可測関数 f ≥ 0 f\ge0 f ≥ 0 f ∈ L 1 ( R d ) f\in L^1(\mathbb R^d) f ∈ L 1 ( R d ) t > 0 t\gt0 t > 0 ∣ { f > t } ∣ < ∞ \lvert\{f\gt t\}\rvert\lt\infty ∣{ f > t }∣ < ∞ ∥ f ∗ ∥ 1 = ∥ f ∥ 1 \lVert f^*\rVert_1=\lVert f\rVert_1 ∥ f ∗ ∥ 1 = ∥ f ∥ 1
証明(補題 2.1) Chebyshev の不等式から ∣ { f > t } ∣ ≤ t − 1 ∥ f ∥ 1 < ∞ \lvert\{f\gt t\}\rvert\le t^{-1}\lVert f\rVert_1\lt\infty ∣{ f > t }∣ ≤ t − 1 ∥ f ∥ 1 < ∞ 定理 3.3[直積測度と Fubini–Tonelli の定理] )から ∫ f = ∫ 0 ∞ ∣ { f > t } ∣ d t \int f=\int_0^\infty\lvert\{f\gt t\}\rvert\,dt ∫ f = ∫ 0 ∞ ∣{ f > t }∣ d t 補題 6.2[Dirichlet ラプラシアンの固有値と Weyl 則] の 1 から ∣ { f ∗ > t } ∣ = ∣ { f > t } ∗ ∣ = ∣ { f > t } ∣ \lvert\{f^*\gt t\}\rvert=\lvert\{f\gt t\}^*\rvert=\lvert\{f\gt t\}\rvert ∣{ f ∗ > t }∣ = ∣{ f > t } ∗ ∣ = ∣{ f > t }∣ f ∗ f^* f ∗
∎ 定理 3.1 (Nash の不等式 ) ✓
d ≥ 1 d\ge1 d ≥ 1 C d ′ = ( 1 + 2 d ) 1 + 2 / d ( d 2 ) 2 / d ( ( 2 π ) − d ω d ) 2 / d C_d'=\bigl(1+\frac2d\bigr)^{1+2/d}\bigl(\frac d2\bigr)^{2/d}\bigl((2\pi)^{-d}\omega_d\bigr)^{2/d} C d ′ = ( 1 + d 2 ) 1 + 2/ d ( 2 d ) 2/ d ( ( 2 π ) − d ω d ) 2/ d f ∈ H 1 ( R d ) ∩ L 1 ( R d ) f\in H^1(\mathbb R^d)\cap L^1(\mathbb R^d) f ∈ H 1 ( R d ) ∩ L 1 ( R d )
∥ f ∥ 2 2 + 4 / d ≤ C d ′ ∥ ∇ f ∥ 2 2 ∥ f ∥ 1 4 / d . \lVert f\rVert_2^{2+4/d}\le C_d'\,\lVert\nabla f\rVert_2^2\,\lVert f\rVert_1^{4/d} . ∥ f ∥ 2 2 + 4/ d ≤ C d ′ ∥ ∇ f ∥ 2 2 ∥ f ∥ 1 4/ d . 証明(定理 3.1) f ∈ L 1 ∩ L 2 f\in L^1\cap L^2 f ∈ L 1 ∩ L 2 L 1 L^1 L 1 f ^ \hat f f ^ 定理 4.1[ℝⁿ 上のフーリエ変換] の 1)の L 2 L^2 L 2 ∥ f ∥ 2 2 = ( 2 π ) − d ∫ ∣ f ^ ∣ 2 \lVert f\rVert_2^2=(2\pi)^{-d}\int\lvert\hat f\rvert^2 ∥ f ∥ 2 2 = ( 2 π ) − d ∫ ∣ f ^ ∣ 2 ∣ f ^ ∣ ≤ ∥ f ∥ 1 \lvert\hat f\rvert\le\lVert f\rVert_1 ∣ f ^ ∣ ≤ ∥ f ∥ 1 命題 2.2[ℝⁿ 上のフーリエ変換] の 1)、∥ ∇ f ∥ 2 2 = ( 2 π ) − d ∫ ∣ ξ ∣ 2 ∣ f ^ ∣ 2 \lVert\nabla f\rVert_2^2=(2\pi)^{-d}\int\lvert\xi\rvert^2\lvert\hat f\rvert^2 ∥ ∇ f ∥ 2 2 = ( 2 π ) − d ∫ ∣ ξ ∣ 2 ∣ f ^ ∣ 2 命題 3.2[Sobolev 空間] と 定義 3.1[Sobolev 空間] )です。ρ > 0 \rho\gt0 ρ > 0
∥ f ∥ 2 2 = ( 2 π ) − d ( ∫ ∣ ξ ∣ ≤ ρ + ∫ ∣ ξ ∣ > ρ ) ∣ f ^ ∣ 2 ≤ ( 2 π ) − d ω d ρ d ∥ f ∥ 1 2 + ρ − 2 ∥ ∇ f ∥ 2 2 \lVert f\rVert_2^2=(2\pi)^{-d}\Bigl(\int_{\lvert\xi\rvert\le\rho}+\int_{\lvert\xi\rvert\gt\rho}\Bigr)\lvert\hat f\rvert^2\le(2\pi)^{-d}\omega_d\rho^d\lVert f\rVert_1^2+\rho^{-2}\lVert\nabla f\rVert_2^2 ∥ f ∥ 2 2 = ( 2 π ) − d ( ∫ ∣ ξ ∣ ≤ ρ + ∫ ∣ ξ ∣ > ρ ) ∣ f ^ ∣ 2 ≤ ( 2 π ) − d ω d ρ d ∥ f ∥ 1 2 + ρ − 2 ∥ ∇ f ∥ 2 2 です。A = ( 2 π ) − d ω d ∥ f ∥ 1 2 A=(2\pi)^{-d}\omega_d\lVert f\rVert_1^2 A = ( 2 π ) − d ω d ∥ f ∥ 1 2 B = ∥ ∇ f ∥ 2 2 B=\lVert\nabla f\rVert_2^2 B = ∥ ∇ f ∥ 2 2 B = 0 B=0 B = 0 f ^ \hat f f ^ ξ ≠ 0 \xi\ne0 ξ = 0 0 0 0 f = 0 f=0 f = 0 B > 0 B\gt0 B > 0 ρ d + 2 = 2 B / ( d A ) \rho^{d+2}=2B/(dA) ρ d + 2 = 2 B / ( d A ) ( 1 + 2 d ) B ρ − 2 = ( 1 + 2 d ) B d / ( d + 2 ) ( d A 2 ) 2 / ( d + 2 ) (1+\frac2d)B\rho^{-2}=(1+\frac2d)B^{d/(d+2)}(\frac{dA}2)^{2/(d+2)} ( 1 + d 2 ) B ρ − 2 = ( 1 + d 2 ) B d / ( d + 2 ) ( 2 d A ) 2/ ( d + 2 ) d + 2 d \frac{d+2}d d d + 2
∎ d = 3 d=3 d = 3 C 3 ′ = ( 5 / 3 ) 5 / 3 ( 3 / 2 ) 2 / 3 ( 4 π / 3 8 π 3 ) 2 / 3 ≈ 0.2021 C_3'=(5/3)^{5/3}(3/2)^{2/3}(\frac{4\pi/3}{8\pi^3})^{2/3}\approx0.2021 C 3 ′ = ( 5/3 ) 5/3 ( 3/2 ) 2/3 ( 8 π 3 4 π /3 ) 2/3 ≈ 0.2021 C N ≈ 0.0585 C_{\mathrm N}\approx0.0585 C N ≈ 0.0585 3.5 3.5 3.5 ∣ f ^ ∣ ≤ ∥ f ∥ 1 \lvert\hat f\rvert\le\lVert f\rVert_1 ∣ f ^ ∣ ≤ ∥ f ∥ 1
例 3.2 (熱の L¹ から L² への減衰 )
f ≥ 0 f\ge0 f ≥ 0 w ( t ) = e t Δ f w(t)=e^{t\Delta}f w ( t ) = e t Δ f ∂ t w = Δ w \partial_tw=\Delta w ∂ t w = Δ w w ≥ 0 w\ge0 w ≥ 0 ∥ w ( t ) ∥ 1 = ∥ f ∥ 1 \lVert w(t)\rVert_1=\lVert f\rVert_1 ∥ w ( t ) ∥ 1 = ∥ f ∥ 1 熱方程式 )。E ( t ) = ∥ w ( t ) ∥ 2 2 E(t)=\lVert w(t)\rVert_2^2 E ( t ) = ∥ w ( t ) ∥ 2 2 E ′ = 2 R e ⟨ w , Δ w ⟩ = − 2 ∥ ∇ w ∥ 2 2 E'=2\mathrm{Re}\langle w,\Delta w\rangle=-2\lVert\nabla w\rVert_2^2 E ′ = 2 Re ⟨ w , Δ w ⟩ = − 2 ∥ ∇ w ∥ 2 2 ∥ ∇ w ∥ 2 2 ≥ C − 1 E 1 + 2 / d ∥ f ∥ 1 − 4 / d \lVert\nabla w\rVert_2^2\ge C^{-1}E^{1+2/d}\lVert f\rVert_1^{-4/d} ∥ ∇ w ∥ 2 2 ≥ C − 1 E 1 + 2/ d ∥ f ∥ 1 − 4/ d d d t E − 2 / d = − 2 d E − 1 − 2 / d E ′ ≥ 4 d C ∥ f ∥ 1 − 4 / d \frac{d}{dt}E^{-2/d}=-\frac2dE^{-1-2/d}E'\ge\frac4{dC}\lVert f\rVert_1^{-4/d} d t d E − 2/ d = − d 2 E − 1 − 2/ d E ′ ≥ d C 4 ∥ f ∥ 1 − 4/ d
∥ e t Δ f ∥ 2 ≤ ( d C 4 t ) d / 4 ∥ f ∥ 1 \lVert e^{t\Delta}f\rVert_2\le\Bigl(\frac{dC}{4t}\Bigr)^{d/4}\lVert f\rVert_1 ∥ e t Δ f ∥ 2 ≤ ( 4 t d C ) d /4 ∥ f ∥ 1 を得ます。d = 3 d=3 d = 3 C = C N C=C_{\mathrm N} C = C N ( 3 C N / 4 ) 3 / 4 t − 3 / 4 ≈ 0.0959 t − 3 / 4 (3C_{\mathrm N}/4)^{3/4}t^{-3/4}\approx0.0959\,t^{-3/4} ( 3 C N /4 ) 3/4 t − 3/4 ≈ 0.0959 t − 3/4 f f f ∥ e t Δ δ ∥ 2 = ( 8 π t ) − 3 / 4 ≈ 0.0891 t − 3 / 4 \lVert e^{t\Delta}\delta\rVert_2=(8\pi t)^{-3/4}\approx0.0891\,t^{-3/4} ∥ e t Δ δ ∥ 2 = ( 8 π t ) − 3/4 ≈ 0.0891 t − 3/4 a ( x ) a(x) a ( x )
補題 4.1 (tan x = x の最小の正の根 ) ✓
g 0 ( x ) = sin x − x cos x g_0(x)=\sin x-x\cos x g 0 ( x ) = sin x − x cos x g 0 g_0 g 0 ( 0 , π ] (0,\pi] ( 0 , π ] [ π , 2 π ] [\pi,2\pi] [ π , 2 π ] ( π , 3 2 π ) (\pi,\frac32\pi) ( π , 2 3 π ) x 1 x_1 x 1 ( 0 , x 1 ) (0,x_1) ( 0 , x 1 ) g 0 > 0 g_0\gt0 g 0 > 0 x 1 x_1 x 1 tan x = x \tan x=x tan x = x
証明(補題 4.1) g 0 ( 0 ) = 0 g_0(0)=0 g 0 ( 0 ) = 0 g 0 ′ ( x ) = x sin x g_0'(x)=x\sin x g 0 ′ ( x ) = x sin x ( 0 , π ) (0,\pi) ( 0 , π ) g 0 ′ > 0 g_0'\gt0 g 0 ′ > 0 g 0 > 0 g_0\gt0 g 0 > 0 ( 0 , π ] (0,\pi] ( 0 , π ] ( π , 2 π ) (\pi,2\pi) ( π , 2 π ) g 0 ′ < 0 g_0'\lt0 g 0 ′ < 0 g 0 g_0 g 0 [ π , 2 π ] [\pi,2\pi] [ π , 2 π ] g 0 ( π ) = π > 0 g_0(\pi)=\pi\gt0 g 0 ( π ) = π > 0 g 0 ( 3 2 π ) = − 1 < 0 g_0(\frac32\pi)=-1\lt0 g 0 ( 2 3 π ) = − 1 < 0 定理 5.7[極限と連続性] )と狭義単調性から ( π , 3 2 π ) (\pi,\frac32\pi) ( π , 2 3 π ) ( 0 , x 1 ) (0,x_1) ( 0 , x 1 ) g 0 > 0 g_0\gt0 g 0 > 0 cos x ≠ 0 \cos x\ne0 cos x = 0 tan x = x \tan x=x tan x = x g 0 ( x ) = 0 g_0(x)=0 g 0 ( x ) = 0 ( 0 , π 2 ) (0,\frac\pi2) ( 0 , 2 π ) tan x > x \tan x\gt x tan x > x g 0 > 0 g_0\gt0 g 0 > 0 ( π 2 , π ] (\frac\pi2,\pi] ( 2 π , π ] tan x ≤ 0 < x \tan x\le0\lt x tan x ≤ 0 < x x 1 x_1 x 1
∎ π/2 π 3π/2 x x₁ ≈ 4.4934 y = tan x y = x y = tan x と y = x。原点の次の交点が x₁ ≈ 4.4934 で、3π/2 ≈ 4.712 のすぐ手前にある。 次の補題が鋭い定数の核心です。球 B R ⊂ R 3 B_R\subset\mathbb R^3 B R ⊂ R 3 g ( ∣ x ∣ ) g(\lvert x\rvert) g (∣ x ∣) L 2 L^2 L 2 ℓ = 1 \ell=1 ℓ = 1 x 1 2 / R 2 x_1^2/R^2 x 1 2 / R 2 注意 4.4 )。
補題 4.2 (動径関数の 1 次元 Poincaré の不等式 ) ✓
R > 0 R\gt0 R > 0 k = x 1 / R k=x_1/R k = x 1 / R G ∈ C 1 ( [ 0 , R ] ) G\in C^1([0,R]) G ∈ C 1 ([ 0 , R ]) ∫ 0 R G ( r ) r 2 d r = 0 \int_0^RG(r)r^2dr=0 ∫ 0 R G ( r ) r 2 d r = 0
∫ 0 R G ( r ) 2 r 2 d r ≤ 1 k 2 ∫ 0 R G ′ ( r ) 2 r 2 d r \int_0^RG(r)^2r^2dr\le\frac1{k^2}\int_0^RG'(r)^2r^2dr ∫ 0 R G ( r ) 2 r 2 d r ≤ k 2 1 ∫ 0 R G ′ ( r ) 2 r 2 d r で、G ( r ) = sin k r r G(r)=\frac{\sin kr}{r} G ( r ) = r s i n k r r = 0 r=0 r = 0 k k k
証明(補題 4.2) 双対の関数. Φ ( r ) = ∫ 0 r G ( t ) t 2 d t \Phi(r)=\int_0^rG(t)t^2dt Φ ( r ) = ∫ 0 r G ( t ) t 2 d t Φ ∈ C 1 ( [ 0 , R ] ) \Phi\in C^1([0,R]) Φ ∈ C 1 ([ 0 , R ]) Φ ′ = G r 2 \Phi'=Gr^2 Φ ′ = G r 2 Φ ( 0 ) = Φ ( R ) = 0 \Phi(0)=\Phi(R)=0 Φ ( 0 ) = Φ ( R ) = 0 ∣ Φ ( r ) ∣ ≤ ∥ G ∥ ∞ r 3 / 3 \lvert\Phi(r)\rvert\le\lVert G\rVert_\infty r^3/3 ∣ Φ ( r )∣ ≤ ∥ G ∥ ∞ r 3 /3 ∫ 0 R G 2 r 2 d r = ∫ 0 R G Φ ′ d r = − ∫ 0 R G ′ Φ d r \int_0^RG^2r^2dr=\int_0^RG\Phi'dr=-\int_0^RG'\Phi\,dr ∫ 0 R G 2 r 2 d r = ∫ 0 R G Φ ′ d r = − ∫ 0 R G ′ Φ d r Φ ( 0 ) = Φ ( R ) = 0 \Phi(0)=\Phi(R)=0 Φ ( 0 ) = Φ ( R ) = 0
( ∫ 0 R G 2 r 2 ) 2 ≤ ∫ 0 R G ′ 2 r 2 ⋅ ∫ 0 R Φ 2 r 2 , ∫ 0 R Φ ′ 2 r 2 = ∫ 0 R G 2 r 2 \Bigl(\int_0^RG^2r^2\Bigr)^2\le\int_0^RG'^2r^2\cdot\int_0^R\frac{\Phi^2}{r^2},\qquad\int_0^R\frac{\Phi'^2}{r^2}=\int_0^RG^2r^2 ( ∫ 0 R G 2 r 2 ) 2 ≤ ∫ 0 R G ′2 r 2 ⋅ ∫ 0 R r 2 Φ 2 , ∫ 0 R r 2 Φ ′2 = ∫ 0 R G 2 r 2 です。したがって ∫ 0 R Φ 2 r − 2 ≤ k − 2 ∫ 0 R Φ ′ 2 r − 2 \int_0^R\Phi^2r^{-2}\le k^{-2}\int_0^R\Phi'^2r^{-2} ∫ 0 R Φ 2 r − 2 ≤ k − 2 ∫ 0 R Φ ′2 r − 2 ∫ G 2 r 2 \int G^2r^2 ∫ G 2 r 2 ∫ G 2 r 2 = 0 \int G^2r^2=0 ∫ G 2 r 2 = 0
基底状態による置き換え. P ( r ) = g 0 ( k r ) = sin k r − k r cos k r P(r)=g_0(kr)=\sin kr-kr\cos kr P ( r ) = g 0 ( k r ) = sin k r − k r cos k r 補題 4.1 から ( 0 , R ) (0,R) ( 0 , R ) P > 0 P\gt0 P > 0 P ( R ) = g 0 ( x 1 ) = 0 P(R)=g_0(x_1)=0 P ( R ) = g 0 ( x 1 ) = 0 P ′ ( r ) = k 2 r sin k r P'(r)=k^2r\sin kr P ′ ( r ) = k 2 r sin k r P ′ ( R ) = k 2 R sin x 1 < 0 P'(R)=k^2R\sin x_1\lt0 P ′ ( R ) = k 2 R sin x 1 < 0 r − 2 P ′ = k 2 sin k r r r^{-2}P'=k^2\frac{\sin kr}r r − 2 P ′ = k 2 r s i n k r ( r − 2 P ′ ) ′ = − k 2 r − 2 P (r^{-2}P')'=-k^2r^{-2}P ( r − 2 P ′ ) ′ = − k 2 r − 2 P 0 < ε < R − δ < R 0\lt\varepsilon\lt R-\delta\lt R 0 < ε < R − δ < R [ ε , R − δ ] [\varepsilon,R-\delta] [ ε , R − δ ] η = Φ / P \eta=\Phi/P η = Φ/ P Φ ′ = P η ′ + P ′ η \Phi'=P\eta'+P'\eta Φ ′ = P η ′ + P ′ η
Φ ′ 2 r 2 = P 2 η ′ 2 r 2 + 2 P P ′ η η ′ + P ′ 2 η 2 r 2 = P 2 η ′ 2 r 2 + k 2 Φ 2 r 2 + d d r ( P ′ Φ 2 r 2 P ) \frac{\Phi'^2}{r^2}=\frac{P^2\eta'^2}{r^2}+\frac{2PP'\eta\eta'+P'^2\eta^2}{r^2}=\frac{P^2\eta'^2}{r^2}+k^2\frac{\Phi^2}{r^2}+\frac{d}{dr}\Bigl(\frac{P'\Phi^2}{r^2P}\Bigr) r 2 Φ ′2 = r 2 P 2 η ′2 + r 2 2 P P ′ η η ′ + P ′2 η 2 = r 2 P 2 η ′2 + k 2 r 2 Φ 2 + d r d ( r 2 P P ′ Φ 2 ) です(最後の項を微分して ( r − 2 P ′ ) ′ = − k 2 r − 2 P (r^{-2}P')'=-k^2r^{-2}P ( r − 2 P ′ ) ′ = − k 2 r − 2 P [ ε , R − δ ] [\varepsilon,R-\delta] [ ε , R − δ ]
∫ ε R − δ Φ ′ 2 r 2 ≥ k 2 ∫ ε R − δ Φ 2 r 2 + b ( R − δ ) − b ( ε ) , b ( r ) = P ′ ( r ) Φ ( r ) 2 r 2 P ( r ) . \int_\varepsilon^{R-\delta}\frac{\Phi'^2}{r^2}\ge k^2\int_\varepsilon^{R-\delta}\frac{\Phi^2}{r^2}+b(R-\delta)-b(\varepsilon),\qquad b(r)=\frac{P'(r)\Phi(r)^2}{r^2P(r)} . ∫ ε R − δ r 2 Φ ′2 ≥ k 2 ∫ ε R − δ r 2 Φ 2 + b ( R − δ ) − b ( ε ) , b ( r ) = r 2 P ( r ) P ′ ( r ) Φ ( r ) 2 . r → 0 r\to0 r → 0 0 < k r ≤ π 2 0\lt kr\le\frac\pi2 0 < k r ≤ 2 π sin k t ≥ 2 π k t \sin kt\ge\frac2\pi kt sin k t ≥ π 2 k t P ( r ) = ∫ 0 r k 2 t sin k t d t ≥ 2 k 3 r 3 3 π P(r)=\int_0^rk^2t\sin kt\,dt\ge\frac{2k^3r^3}{3\pi} P ( r ) = ∫ 0 r k 2 t sin k t d t ≥ 3 π 2 k 3 r 3 P ′ ( r ) ≤ k 3 r 2 P'(r)\le k^3r^2 P ′ ( r ) ≤ k 3 r 2 ∣ b ( r ) ∣ ≤ 3 π 2 ∥ G ∥ ∞ 2 r 3 / 9 → 0 \lvert b(r)\rvert\le\frac{3\pi}2\lVert G\rVert_\infty^2r^3/9\to0 ∣ b ( r )∣ ≤ 2 3 π ∥ G ∥ ∞ 2 r 3 /9 → 0 r → R r\to R r → R ∣ Φ ( r ) ∣ = ∣ ∫ r R G t 2 ∣ ≤ ∥ G ∥ ∞ R 2 ( R − r ) \lvert\Phi(r)\rvert=\lvert\int_r^RGt^2\rvert\le\lVert G\rVert_\infty R^2(R-r) ∣ Φ ( r )∣ = ∣ ∫ r R G t 2 ∣ ≤ ∥ G ∥ ∞ R 2 ( R − r ) P ( r ) ≥ 1 2 ∣ P ′ ( R ) ∣ ( R − r ) P(r)\ge\frac12\lvert P'(R)\rvert(R-r) P ( r ) ≥ 2 1 ∣ P ′ ( R )∣ ( R − r ) R R R P ( R ) = 0 P(R)=0 P ( R ) = 0 P ′ ( R ) < 0 P'(R)\lt0 P ′ ( R ) < 0 b ( r ) → 0 b(r)\to0 b ( r ) → 0 ε , δ → 0 \varepsilon,\delta\to0 ε , δ → 0 ∫ 0 R Φ ′ 2 r − 2 ≥ k 2 ∫ 0 R Φ 2 r − 2 \int_0^R\Phi'^2r^{-2}\ge k^2\int_0^R\Phi^2r^{-2} ∫ 0 R Φ ′2 r − 2 ≥ k 2 ∫ 0 R Φ 2 r − 2
等号. G = sin k r r G=\frac{\sin kr}r G = r s i n k r ∫ 0 R G r 2 = ∫ 0 R r sin k r d r = P ( R ) / k 2 = 0 \int_0^RGr^2=\int_0^Rr\sin kr\,dr=P(R)/k^2=0 ∫ 0 R G r 2 = ∫ 0 R r sin k r d r = P ( R ) / k 2 = 0 ( r 2 G ′ ) ′ = − k 2 r 2 G (r^2G')'=-k^2r^2G ( r 2 G ′ ) ′ = − k 2 r 2 G G ′ ( R ) = − P ( R ) / R 2 = 0 G'(R)=-P(R)/R^2=0 G ′ ( R ) = − P ( R ) / R 2 = 0 ∫ 0 R G ′ 2 r 2 = [ G G ′ r 2 ] 0 R − ∫ 0 R G ( r 2 G ′ ) ′ = k 2 ∫ 0 R G 2 r 2 \int_0^RG'^2r^2=[GG'r^2]_0^R-\int_0^RG(r^2G')'=k^2\int_0^RG^2r^2 ∫ 0 R G ′2 r 2 = [ G G ′ r 2 ] 0 R − ∫ 0 R G ( r 2 G ′ ) ′ = k 2 ∫ 0 R G 2 r 2
∎ 命題 4.3 (球の上の動径関数の Poincaré の不等式 ) ✓
v ∈ H 1 ( R 3 ) v\in H^1(\mathbb R^3) v ∈ H 1 ( R 3 ) O O O v ( O x ) = v ( x ) v(Ox)=v(x) v ( O x ) = v ( x ) R > 0 R\gt0 R > 0 v ˉ R = ∣ B R ∣ − 1 ∫ B R v \bar v_R=\lvert B_R\rvert^{-1}\int_{B_R}v v ˉ R = ∣ B R ∣ − 1 ∫ B R v
∫ B R ∣ v − v ˉ R ∣ 2 d x ≤ R 2 x 1 2 ∫ B R ∣ ∇ v ∣ 2 d x . \int_{B_R}\lvert v-\bar v_R\rvert^2dx\le\frac{R^2}{x_1^2}\int_{B_R}\lvert\nabla v\rvert^2dx . ∫ B R ∣ v − v ˉ R ∣ 2 d x ≤ x 1 2 R 2 ∫ B R ∣ ∇ v ∣ 2 d x . 証明(命題 4.3) 滑らかな場合. v ∈ C ∞ v\in C^\infty v ∈ C ∞ g ( r ) = v ( r e 1 ) g(r)=v(r\mathbf e_1) g ( r ) = v ( r e 1 ) R \mathbb R R v ( x ) = g ( ∣ x ∣ ) v(x)=g(\lvert x\rvert) v ( x ) = g (∣ x ∣) x ≠ 0 x\ne0 x = 0 ∇ v ( x ) = g ′ ( ∣ x ∣ ) x / ∣ x ∣ \nabla v(x)=g'(\lvert x\rvert)x/\lvert x\rvert ∇ v ( x ) = g ′ (∣ x ∣) x / ∣ x ∣ 定理 6.3[ℝ^d の変数変換公式と極座標] 、単位球面の面積 4 π 4\pi 4 π
∫ B R ∣ v − c ∣ 2 = 4 π ∫ 0 R ( g − c ) 2 r 2 d r , ∫ B R ∣ ∇ v ∣ 2 = 4 π ∫ 0 R g ′ 2 r 2 d r \int_{B_R}\lvert v-c\rvert^2=4\pi\int_0^R(g-c)^2r^2dr,\qquad\int_{B_R}\lvert\nabla v\rvert^2=4\pi\int_0^Rg'^2r^2dr ∫ B R ∣ v − c ∣ 2 = 4 π ∫ 0 R ( g − c ) 2 r 2 d r , ∫ B R ∣ ∇ v ∣ 2 = 4 π ∫ 0 R g ′2 r 2 d r で、v ˉ R = 3 R 3 ∫ 0 R g r 2 d r \bar v_R=\frac3{R^3}\int_0^Rgr^2dr v ˉ R = R 3 3 ∫ 0 R g r 2 d r G = g − v ˉ R G=g-\bar v_R G = g − v ˉ R ∫ 0 R G r 2 = 0 \int_0^RGr^2=0 ∫ 0 R G r 2 = 0 補題 4.2 から主張です。
一般の場合. ρ ε \rho_\varepsilon ρ ε 補題 2.1[Schwartz 空間と緩増加超関数] の軟化子とします。ρ ε \rho_\varepsilon ρ ε v ε = ρ ε ∗ v v_\varepsilon=\rho_\varepsilon*v v ε = ρ ε ∗ v ( ρ ε ∗ v ) ( O x ) = ∫ ρ ε ( O ( x − z ) ) v ( O z ) d z = ( ρ ε ∗ v ) ( x ) (\rho_\varepsilon*v)(Ox)=\int\rho_\varepsilon(O(x-z))v(Oz)\,dz=(\rho_\varepsilon*v)(x) ( ρ ε ∗ v ) ( O x ) = ∫ ρ ε ( O ( x − z )) v ( O z ) d z = ( ρ ε ∗ v ) ( x ) v ε v_\varepsilon v ε 定理 2.4[Sobolev 空間] の 1 から H 1 H^1 H 1 v ε → v v_\varepsilon\to v v ε → v L 2 ( B R ) L^2(B_R) L 2 ( B R ) ∥ ( v ε − v ˉ ε , R ) − ( v − v ˉ R ) ∥ L 2 ( B R ) ≤ ∥ v ε − v ∥ L 2 ( B R ) \lVert(v_\varepsilon-\bar v_{\varepsilon,R})-(v-\bar v_R)\rVert_{L^2(B_R)}\le\lVert v_\varepsilon-v\rVert_{L^2(B_R)} ∥( v ε − v ˉ ε , R ) − ( v − v ˉ R ) ∥ L 2 ( B R ) ≤ ∥ v ε − v ∥ L 2 ( B R )
∎ 定理 5.1 (鋭い Nash の不等式(Carlen–Loss、3 次元) ) ✓
すべての f ∈ H 1 ( R 3 ) ∩ L 1 ( R 3 ) f\in H^1(\mathbb R^3)\cap L^1(\mathbb R^3) f ∈ H 1 ( R 3 ) ∩ L 1 ( R 3 )
∥ f ∥ 2 10 / 3 ≤ C N ∥ ∇ f ∥ 2 2 ∥ f ∥ 1 4 / 3 , C N = 5 5 / 3 2 2 / 3 ⋅ 3 x 1 2 ( 4 π / 3 ) 2 / 3 \lVert f\rVert_2^{10/3}\le C_{\mathrm N}\,\lVert\nabla f\rVert_2^2\,\lVert f\rVert_1^{4/3},\qquad C_{\mathrm N}=\frac{5^{5/3}}{2^{2/3}\cdot3\,x_1^2\,(4\pi/3)^{2/3}} ∥ f ∥ 2 10/3 ≤ C N ∥ ∇ f ∥ 2 2 ∥ f ∥ 1 4/3 , C N = 2 2/3 ⋅ 3 x 1 2 ( 4 π /3 ) 2/3 5 5/3 が成り立つ。f = u f=u f = u C N C_{\mathrm N} C N
証明(定理 5.1) 再配置. 定理 6.7[Dirichlet ラプラシアンの固有値と Weyl 則] の 1 から ∣ f ∣ ∈ H 1 \lvert f\rvert\in H^1 ∣ f ∣ ∈ H 1 ∥ ∇ ∣ f ∣ ∥ 2 ≤ ∥ ∇ f ∥ 2 \lVert\nabla\lvert f\rvert\rVert_2\le\lVert\nabla f\rVert_2 ∥ ∇ ∣ f ∣ ∥ 2 ≤ ∥ ∇ f ∥ 2 v = ∣ f ∣ ∗ ∈ H 1 v=\lvert f\rvert^*\in H^1 v = ∣ f ∣ ∗ ∈ H 1 ∥ ∇ v ∥ 2 ≤ ∥ ∇ ∣ f ∣ ∥ 2 \lVert\nabla v\rVert_2\le\lVert\nabla\lvert f\rvert\rVert_2 ∥ ∇ v ∥ 2 ≤ ∥ ∇ ∣ f ∣ ∥ 2 補題 6.2[Dirichlet ラプラシアンの固有値と Weyl 則] の 2 と 補題 2.1 から ∥ v ∥ 2 = ∥ f ∥ 2 \lVert v\rVert_2=\lVert f\rVert_2 ∥ v ∥ 2 = ∥ f ∥ 2 ∥ v ∥ 1 = ∥ f ∥ 1 = : M \lVert v\rVert_1=\lVert f\rVert_1=:M ∥ v ∥ 1 = ∥ f ∥ 1 =: M v v v v v v ∣ x ∣ \lvert x\rvert ∣ x ∣ ∣ x ∣ \lvert x\rvert ∣ x ∣ 補題 6.2[Dirichlet ラプラシアンの固有値と Weyl 則] の 1)。
球の内と外. R > 0 R\gt0 R > 0 m = ∫ B R v ≤ M m=\int_{B_R}v\le M m = ∫ B R v ≤ M v ˉ R = m / ∣ B R ∣ \bar v_R=m/\lvert B_R\rvert v ˉ R = m / ∣ B R ∣ 命題 4.3 から
∫ B R v 2 = ∫ B R ( v − v ˉ R ) 2 + ∣ B R ∣ v ˉ R 2 ≤ R 2 x 1 2 ∥ ∇ v ∥ 2 2 + m 2 ∣ B R ∣ \int_{B_R}v^2=\int_{B_R}(v-\bar v_R)^2+\lvert B_R\rvert\bar v_R^2\le\frac{R^2}{x_1^2}\lVert\nabla v\rVert_2^2+\frac{m^2}{\lvert B_R\rvert} ∫ B R v 2 = ∫ B R ( v − v ˉ R ) 2 + ∣ B R ∣ v ˉ R 2 ≤ x 1 2 R 2 ∥ ∇ v ∥ 2 2 + ∣ B R ∣ m 2 です。球の外では、∣ x ∣ ≥ R \lvert x\rvert\ge R ∣ x ∣ ≥ R ∣ y ∣ < R \lvert y\rvert\lt R ∣ y ∣ < R v ( x ) ≤ v ( y ) v(x)\le v(y) v ( x ) ≤ v ( y ) y y y B R B_R B R v ( x ) ≤ v ˉ R v(x)\le\bar v_R v ( x ) ≤ v ˉ R ∫ B R c v 2 ≤ v ˉ R ∫ B R c v = m ( M − m ) ∣ B R ∣ \int_{B_R^c}v^2\le\bar v_R\int_{B_R^c}v=\frac{m(M-m)}{\lvert B_R\rvert} ∫ B R c v 2 ≤ v ˉ R ∫ B R c v = ∣ B R ∣ m ( M − m )
∥ v ∥ 2 2 ≤ R 2 x 1 2 ∥ ∇ v ∥ 2 2 + m M ∣ B R ∣ ≤ a R 2 + b R − 3 , a = ∥ ∇ v ∥ 2 2 x 1 2 , b = M 2 ω 3 \lVert v\rVert_2^2\le\frac{R^2}{x_1^2}\lVert\nabla v\rVert_2^2+\frac{mM}{\lvert B_R\rvert}\le aR^2+bR^{-3},\qquad a=\frac{\lVert\nabla v\rVert_2^2}{x_1^2},\ b=\frac{M^2}{\omega_3} ∥ v ∥ 2 2 ≤ x 1 2 R 2 ∥ ∇ v ∥ 2 2 + ∣ B R ∣ m M ≤ a R 2 + b R − 3 , a = x 1 2 ∥ ∇ v ∥ 2 2 , b = ω 3 M 2 です。
半径の最適化. a = 0 a=0 a = 0 v v v L 2 L^2 L 2 0 0 0 a > 0 a\gt0 a > 0 R 5 = 3 b 2 a R^5=\frac{3b}{2a} R 5 = 2 a 3 b a R 2 + b R − 3 = 5 3 a R 2 = 5 3 a 3 / 5 ( 3 b 2 ) 2 / 5 aR^2+bR^{-3}=\frac53aR^2=\frac53a^{3/5}(\frac{3b}2)^{2/5} a R 2 + b R − 3 = 3 5 a R 2 = 3 5 a 3/5 ( 2 3 b ) 2/5 5 3 \frac53 3 5
∥ v ∥ 2 10 / 3 ≤ ( 5 3 ) 5 / 3 ( 3 2 ) 2 / 3 ∥ ∇ v ∥ 2 2 x 1 2 ⋅ M 4 / 3 ω 3 2 / 3 = C N ∥ ∇ v ∥ 2 2 ∥ v ∥ 1 4 / 3 \lVert v\rVert_2^{10/3}\le\Bigl(\frac53\Bigr)^{5/3}\Bigl(\frac32\Bigr)^{2/3}\frac{\lVert\nabla v\rVert_2^2}{x_1^2}\cdot\frac{M^{4/3}}{\omega_3^{2/3}}=C_{\mathrm N}\lVert\nabla v\rVert_2^2\lVert v\rVert_1^{4/3} ∥ v ∥ 2 10/3 ≤ ( 3 5 ) 5/3 ( 2 3 ) 2/3 x 1 2 ∥ ∇ v ∥ 2 2 ⋅ ω 3 2/3 M 4/3 = C N ∥ ∇ v ∥ 2 2 ∥ v ∥ 1 4/3 です(( 5 3 ) 5 / 3 ( 3 2 ) 2 / 3 = 5 5 / 3 3 ⋅ 2 2 / 3 (\frac53)^{5/3}(\frac32)^{2/3}=\frac{5^{5/3}}{3\cdot2^{2/3}} ( 3 5 ) 5/3 ( 2 3 ) 2/3 = 3 ⋅ 2 2/3 5 5/3
等号. u u u ∣ x ∣ < x 1 \lvert x\rvert\lt x_1 ∣ x ∣ < x 1 ∣ x ∣ = x 1 \lvert x\rvert=x_1 ∣ x ∣ = x 1 u = 0 u=0 u = 0 tan x 1 = x 1 \tan x_1=x_1 tan x 1 = x 1 u ′ = − 1 cos x 1 ( sin r r ) ′ = g 0 ( r ) r 2 cos x 1 u'=-\frac1{\cos x_1}(\frac{\sin r}r)'=\frac{g_0(r)}{r^2\cos x_1} u ′ = − c o s x 1 1 ( r s i n r ) ′ = r 2 c o s x 1 g 0 ( r ) r = x 1 r=x_1 r = x 1 0 0 0 u u u C 1 C^1 C 1 H 1 ∩ L 1 H^1\cap L^1 H 1 ∩ L 1 f ( r ) = sin r r f(r)=\frac{\sin r}r f ( r ) = r s i n r ( r 2 f ′ ) ′ = − r 2 f (r^2f')'=-r^2f ( r 2 f ′ ) ′ = − r 2 f f ′ ( x 1 ) = 0 f'(x_1)=0 f ′ ( x 1 ) = 0 ∫ 0 x 1 f r 2 = g 0 ( x 1 ) = 0 \int_0^{x_1}fr^2=g_0(x_1)=0 ∫ 0 x 1 f r 2 = g 0 ( x 1 ) = 0 ∫ 0 x 1 f ′ 2 r 2 = ∫ 0 x 1 f 2 r 2 = ∫ 0 x 1 sin 2 r d r \int_0^{x_1}f'^2r^2=\int_0^{x_1}f^2r^2=\int_0^{x_1}\sin^2r\,dr ∫ 0 x 1 f ′2 r 2 = ∫ 0 x 1 f 2 r 2 = ∫ 0 x 1 sin 2 r d r cos x 1 = sin x 1 / x 1 \cos x_1=\sin x_1/x_1 cos x 1 = sin x 1 / x 1 1 cos 2 x 1 ∫ 0 x 1 sin 2 r d r = x 1 − sin x 1 cos x 1 2 cos 2 x 1 = x 1 tan 2 x 1 2 = x 1 3 2 \frac1{\cos^2x_1}\int_0^{x_1}\sin^2r\,dr=\frac{x_1-\sin x_1\cos x_1}{2\cos^2x_1}=\frac{x_1\tan^2x_1}2=\frac{x_1^3}2 c o s 2 x 1 1 ∫ 0 x 1 sin 2 r d r = 2 c o s 2 x 1 x 1 − s i n x 1 c o s x 1 = 2 x 1 t a n 2 x 1 = 2 x 1 3
∫ 0 x 1 u r 2 d r = x 1 3 3 , ∫ 0 x 1 u ′ 2 r 2 d r = x 1 3 2 , ∫ 0 x 1 u 2 r 2 d r = x 1 3 3 + x 1 3 2 = 5 6 x 1 3 \int_0^{x_1}u\,r^2dr=\frac{x_1^3}3,\qquad\int_0^{x_1}u'^2r^2dr=\frac{x_1^3}2,\qquad\int_0^{x_1}u^2r^2dr=\frac{x_1^3}3+\frac{x_1^3}2=\frac56x_1^3 ∫ 0 x 1 u r 2 d r = 3 x 1 3 , ∫ 0 x 1 u ′2 r 2 d r = 2 x 1 3 , ∫ 0 x 1 u 2 r 2 d r = 3 x 1 3 + 2 x 1 3 = 6 5 x 1 3 です(u 2 = 1 − 2 f cos x 1 + f 2 cos 2 x 1 u^2=1-\frac{2f}{\cos x_1}+\frac{f^2}{\cos^2x_1} u 2 = 1 − c o s x 1 2 f + c o s 2 x 1 f 2 0 0 0 ∥ u ∥ 1 = 4 π 3 x 1 3 \lVert u\rVert_1=\frac{4\pi}3x_1^3 ∥ u ∥ 1 = 3 4 π x 1 3 ∥ ∇ u ∥ 2 2 = 2 π x 1 3 \lVert\nabla u\rVert_2^2=2\pi x_1^3 ∥ ∇ u ∥ 2 2 = 2 π x 1 3 ∥ u ∥ 2 2 = 10 π 3 x 1 3 \lVert u\rVert_2^2=\frac{10\pi}3x_1^3 ∥ u ∥ 2 2 = 3 10 π x 1 3
N 3 ( u ) = ( 10 π x 1 3 / 3 ) 5 / 3 2 π x 1 3 ( 4 π x 1 3 / 3 ) 4 / 3 = ( 5 / 2 ) 5 / 3 ( 4 π / 3 ) 1 / 3 2 π x 1 2 = 5 5 / 3 2 2 / 3 ⋅ 3 x 1 2 ( 4 π / 3 ) 2 / 3 = C N \mathcal N_3(u)=\frac{(10\pi x_1^3/3)^{5/3}}{2\pi x_1^3(4\pi x_1^3/3)^{4/3}}=\frac{(5/2)^{5/3}(4\pi/3)^{1/3}}{2\pi\,x_1^2}=\frac{5^{5/3}}{2^{2/3}\cdot3\,x_1^2(4\pi/3)^{2/3}}=C_{\mathrm N} N 3 ( u ) = 2 π x 1 3 ( 4 π x 1 3 /3 ) 4/3 ( 10 π x 1 3 /3 ) 5/3 = 2 π x 1 2 ( 5/2 ) 5/3 ( 4 π /3 ) 1/3 = 2 2/3 ⋅ 3 x 1 2 ( 4 π /3 ) 2/3 5 5/3 = C N です(2 π = 3 2 ⋅ 4 π 3 2\pi=\frac32\cdot\frac{4\pi}3 2 π = 2 3 ⋅ 3 4 π
∎ 証明の各段で等号が成り立つ条件を見ると、最適化子の形が読めます。球の外の評価で等号になるには m = M m=M m = M v v v 0 0 0 v − v ˉ R v-\bar v_R v − v ˉ R 補題 4.2 の等号の関数 sin ( x 1 r / R ) r \frac{\sin(x_1r/R)}r r s i n ( x 1 r / R ) v v v r = R r=R r = R 0 0 0 R = x 1 R=x_1 R = x 1 u u u u u u 1 1 1 u − 1 = − sin r r cos x 1 u-1=-\frac{\sin r}{r\cos x_1} u − 1 = − r c o s x 1 s i n r
0 1 2 3 4 5 6 r 1 3 5 r = x₁ ≈ 4.4934 u = u′ = 0 u(0) = 1 − 1/cos x₁ ≈ 5.603 最適化子 u の動径の形。r = x₁ で値も傾きも 0 になり、横軸に接してから 0 につながる(C¹ だが C² ではない)。 例 5.2 (試験関数の Nash の比 )
いくつかの動径関数について N 3 ( f ) / C N \mathcal N_3(f)/C_{\mathrm N} N 3 ( f ) / C N f = e − ∣ x ∣ 2 f=e^{-\lvert x\rvert^2} f = e − ∣ x ∣ 2 ∥ f ∥ 1 = π 3 / 2 \lVert f\rVert_1=\pi^{3/2} ∥ f ∥ 1 = π 3/2 ∥ f ∥ 2 2 = ( π / 2 ) 3 / 2 \lVert f\rVert_2^2=(\pi/2)^{3/2} ∥ f ∥ 2 2 = ( π /2 ) 3/2 ∥ ∇ f ∥ 2 2 = 3 ( π / 2 ) 3 / 2 \lVert\nabla f\rVert_2^2=3(\pi/2)^{3/2} ∥ ∇ f ∥ 2 2 = 3 ( π /2 ) 3/2 N 3 ( f ) = 1 6 π ≈ 0.0531 \mathcal N_3(f)=\frac1{6\pi}\approx0.0531 N 3 ( f ) = 6 π 1 ≈ 0.0531 0.907 0.907 0.907 0 0 0 ( 1 − r 2 ) + 2 (1-r^2)^2_+ ( 1 − r 2 ) + 2 0.987 0.987 0.987 e − r e^{-r} e − r 0.498 0.498 0.498 L 1 L^1 L 1 u u u
最適化子 u 1.000 (1 − r²)²₊ 0.987 e^(−r²) 0.907 (1 − r)₊ 0.900 (1 − r²)₊ 0.794 sech r 0.617 e^(−r) 0.498 1
Nash の比 𝒩₃(f) を鋭い定数 C_N で割った値(数値)。1 に達するのは最適化子 u だけである。 定義 6.1 (L¹ の罰金つき Dirichlet 汎関数 ) ↗
γ > 0 \gamma\gt0 γ > 0 u ∈ H 1 ( R 3 ) ∩ L 1 ( R 3 ) u\in H^1(\mathbb R^3)\cap L^1(\mathbb R^3) u ∈ H 1 ( R 3 ) ∩ L 1 ( R 3 )
E γ [ u ] = 1 2 ∥ ∇ u ∥ 2 2 + γ ∥ u ∥ 1 \mathcal E_\gamma[u]=\frac12\lVert\nabla u\rVert_2^2+\gamma\lVert u\rVert_1 E γ [ u ] = 2 1 ∥ ∇ u ∥ 2 2 + γ ∥ u ∥ 1 とおき、θ > 0 \theta\gt0 θ > 0 E M F ( θ ; γ ) = inf { E γ [ u ] : u ∈ H 1 ∩ L 1 , ∥ u ∥ 2 2 = θ } E_{\mathrm{MF}}(\theta;\gamma)=\inf\{\mathcal E_\gamma[u]:u\in H^1\cap L^1,\ \lVert u\rVert_2^2=\theta\} E MF ( θ ; γ ) = inf { E γ [ u ] : u ∈ H 1 ∩ L 1 , ∥ u ∥ 2 2 = θ } F [ β ] = E M F ( 1 ; β ) F[\beta]=E_{\mathrm{MF}}(1;\beta) F [ β ] = E MF ( 1 ; β )
命題 6.2 (尺度則 ) ✓
θ , γ , c , β > 0 \theta,\gamma,c,\beta\gt0 θ , γ , c , β > 0
μ = γ 2 / 7 θ − 1 / 7 \mu=\gamma^{2/7}\theta^{-1/7} μ = γ 2/7 θ − 1/7 v ↦ u = θ μ 3 / 2 v ( μ ⋅ ) v\mapsto u=\sqrt\theta\,\mu^{3/2}v(\mu\,\cdot) v ↦ u = θ μ 3/2 v ( μ ⋅ ) { ∥ v ∥ 2 = 1 } \{\lVert v\rVert_2=1\} {∥ v ∥ 2 = 1 } { ∥ u ∥ 2 2 = θ } \{\lVert u\rVert_2^2=\theta\} {∥ u ∥ 2 2 = θ } E γ [ u ] = θ 5 / 7 γ 4 / 7 E 1 [ v ] \mathcal E_\gamma[u]=\theta^{5/7}\gamma^{4/7}\mathcal E_1[v] E γ [ u ] = θ 5/7 γ 4/7 E 1 [ v ] E M F ( θ ; γ ) = θ 5 / 7 γ 4 / 7 F [ 1 ] E_{\mathrm{MF}}(\theta;\gamma)=\theta^{5/7}\gamma^{4/7}F[1] E MF ( θ ; γ ) = θ 5/7 γ 4/7 F [ 1 ] F [ β ] = β 4 / 7 F [ 1 ] F[\beta]=\beta^{4/7}F[1] F [ β ] = β 4/7 F [ 1 ] inf { c 2 ∥ ∇ ϕ ∥ 2 2 + β ∥ ϕ ∥ 1 : ∥ ϕ ∥ 2 = 1 } = c 3 / 7 β 4 / 7 F [ 1 ] \inf\{\frac c2\lVert\nabla\phi\rVert_2^2+\beta\lVert\phi\rVert_1:\lVert\phi\rVert_2=1\}=c^{3/7}\beta^{4/7}F[1] inf { 2 c ∥ ∇ ϕ ∥ 2 2 + β ∥ ϕ ∥ 1 : ∥ ϕ ∥ 2 = 1 } = c 3/7 β 4/7 F [ 1 ] 下限を u ≥ 0 u\ge0 u ≥ 0
証明(命題 6.2) 1. 変数変換で ∥ u ∥ 2 2 = θ ∥ v ∥ 2 2 \lVert u\rVert_2^2=\theta\lVert v\rVert_2^2 ∥ u ∥ 2 2 = θ ∥ v ∥ 2 2 ∥ ∇ u ∥ 2 2 = θ μ 2 ∥ ∇ v ∥ 2 2 \lVert\nabla u\rVert_2^2=\theta\mu^2\lVert\nabla v\rVert_2^2 ∥ ∇ u ∥ 2 2 = θ μ 2 ∥ ∇ v ∥ 2 2 ∥ u ∥ 1 = θ μ − 3 / 2 ∥ v ∥ 1 \lVert u\rVert_1=\sqrt\theta\mu^{-3/2}\lVert v\rVert_1 ∥ u ∥ 1 = θ μ − 3/2 ∥ v ∥ 1 μ \mu μ θ μ 2 = θ 5 / 7 γ 4 / 7 \theta\mu^2=\theta^{5/7}\gamma^{4/7} θ μ 2 = θ 5/7 γ 4/7 γ θ μ − 3 / 2 = γ 4 / 7 θ 5 / 7 \gamma\sqrt\theta\mu^{-3/2}=\gamma^{4/7}\theta^{5/7} γ θ μ − 3/2 = γ 4/7 θ 5/7 E γ [ u ] = θ 5 / 7 γ 4 / 7 E 1 [ v ] \mathcal E_\gamma[u]=\theta^{5/7}\gamma^{4/7}\mathcal E_1[v] E γ [ u ] = θ 5/7 γ 4/7 E 1 [ v ] v = θ − 1 / 2 μ − 3 / 2 u ( ⋅ / μ ) v=\theta^{-1/2}\mu^{-3/2}u(\cdot/\mu) v = θ − 1/2 μ − 3/2 u ( ⋅ / μ )
2. 左辺の汎関数は c E β / c [ ϕ ] c\,\mathcal E_{\beta/c}[\phi] c E β / c [ ϕ ] c F [ β / c ] = c ( β / c ) 4 / 7 F [ 1 ] c\,F[\beta/c]=c(\beta/c)^{4/7}F[1] c F [ β / c ] = c ( β / c ) 4/7 F [ 1 ]
3. 定理 6.7[Dirichlet ラプラシアンの固有値と Weyl 則] の 1 から ∥ ∇ ∣ u ∣ ∥ 2 ≤ ∥ ∇ u ∥ 2 \lVert\nabla\lvert u\rvert\rVert_2\le\lVert\nabla u\rVert_2 ∥ ∇ ∣ u ∣ ∥ 2 ≤ ∥ ∇ u ∥ 2 ∣ u ∣ \lvert u\rvert ∣ u ∣ L 1 L^1 L 1 L 2 L^2 L 2 E γ [ ∣ u ∣ ] ≤ E γ [ u ] \mathcal E_\gamma[\lvert u\rvert]\le\mathcal E_\gamma[u] E γ [∣ u ∣] ≤ E γ [ u ]
∎ 証明(定理 6.3) 下からの評価. ∥ φ ∥ 2 = 1 \lVert\varphi\rVert_2=1 ∥ φ ∥ 2 = 1 K = ∥ ∇ φ ∥ 2 2 K=\lVert\nabla\varphi\rVert_2^2 K = ∥ ∇ φ ∥ 2 2 L = ∥ φ ∥ 1 L=\lVert\varphi\rVert_1 L = ∥ φ ∥ 1 定理 5.1 から 1 ≤ C N K L 4 / 3 1\le C_{\mathrm N}KL^{4/3} 1 ≤ C N K L 4/3
E 1 [ φ ] ≥ L − 4 / 3 2 C N + L ≥ min y > 0 ( y − 4 / 3 2 C N + y ) = : m . \mathcal E_1[\varphi]\ge\frac{L^{-4/3}}{2C_{\mathrm N}}+L\ge\min_{y\gt0}\Bigl(\frac{y^{-4/3}}{2C_{\mathrm N}}+y\Bigr)=:m . E 1 [ φ ] ≥ 2 C N L − 4/3 + L ≥ y > 0 min ( 2 C N y − 4/3 + y ) =: m . 微分して y ∗ 7 / 3 = 2 3 C N y_*^{7/3}=\frac2{3C_{\mathrm N}} y ∗ 7/3 = 3 C N 2 m = y ∗ ( 3 4 + 1 ) = 7 4 y ∗ = 7 4 ( 2 3 C N ) 3 / 7 m=y_*(\frac34+1)=\frac74y_*=\frac74(\frac2{3C_{\mathrm N}})^{3/7} m = y ∗ ( 4 3 + 1 ) = 4 7 y ∗ = 4 7 ( 3 C N 2 ) 3/7 F [ 1 ] ≥ m F[1]\ge m F [ 1 ] ≥ m
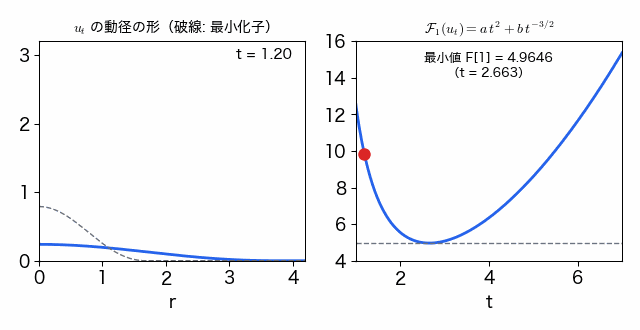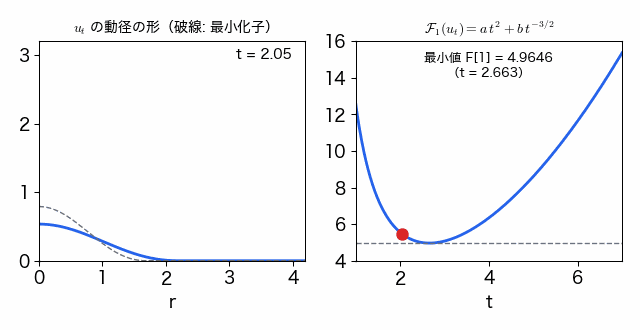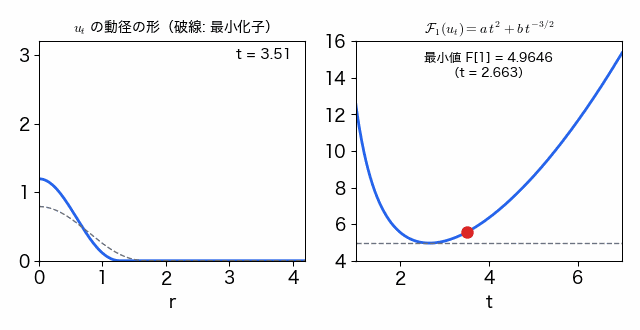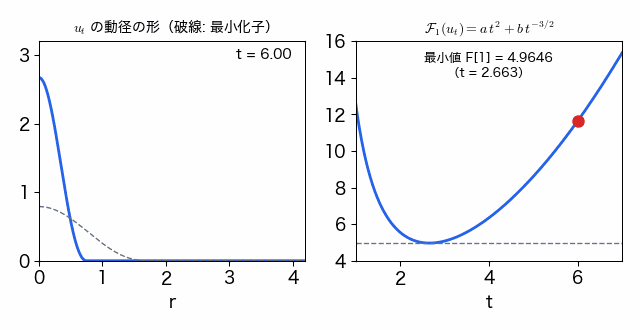
上からの評価と 2. v = u / ∥ u ∥ 2 v=u/\lVert u\rVert_2 v = u / ∥ u ∥ 2 v t ( x ) = t 3 / 2 v ( t x ) v_t(x)=t^{3/2}v(tx) v t ( x ) = t 3/2 v ( t x ) ∥ v t ∥ 2 = 1 \lVert v_t\rVert_2=1 ∥ v t ∥ 2 = 1 1 2 ∥ ∇ v t ∥ 2 2 = a t 2 \frac12\lVert\nabla v_t\rVert_2^2=at^2 2 1 ∥ ∇ v t ∥ 2 2 = a t 2 ∥ v t ∥ 1 = b t − 3 / 2 \lVert v_t\rVert_1=bt^{-3/2} ∥ v t ∥ 1 = b t − 3/2 定理 5.1 の証明の積分の値から 1 2 ∥ ∇ u ∥ 2 / ∥ u ∥ 2 2 = 2 π x 1 3 / 2 10 π x 1 3 / 3 = 3 10 \frac12\lVert\nabla u\rVert^2/\lVert u\rVert_2^2=\frac{2\pi x_1^3/2}{10\pi x_1^3/3}=\frac3{10} 2 1 ∥ ∇ u ∥ 2 / ∥ u ∥ 2 2 = 10 π x 1 3 /3 2 π x 1 3 /2 = 10 3 ∥ u ∥ 1 / ∥ u ∥ 2 = b \lVert u\rVert_1/\lVert u\rVert_2=b ∥ u ∥ 1 / ∥ u ∥ 2 = b N 3 ( v t ) = N 3 ( u ) = C N \mathcal N_3(v_t)=\mathcal N_3(u)=C_{\mathrm N} N 3 ( v t ) = N 3 ( u ) = C N K t L t 4 / 3 = 1 / C N K_tL_t^{4/3}=1/C_{\mathrm N} K t L t 4/3 = 1/ C N L t = b t − 3 / 2 L_t=bt^{-3/2} L t = b t − 3/2 ( 0 , ∞ ) (0,\infty) ( 0 , ∞ ) L t = y ∗ L_t=y_* L t = y ∗ t t t E 1 [ v t ] = y ∗ − 4 / 3 2 C N + y ∗ = m \mathcal E_1[v_t]=\frac{y_*^{-4/3}}{2C_{\mathrm N}}+y_*=m E 1 [ v t ] = 2 C N y ∗ − 4/3 + y ∗ = m F [ 1 ] = m F[1]=m F [ 1 ] = m t ↦ E 1 [ v t ] = a t 2 + b t − 3 / 2 t\mapsto\mathcal E_1[v_t]=at^2+bt^{-3/2} t ↦ E 1 [ v t ] = a t 2 + b t − 3/2 m m m t 7 / 2 = 3 b 4 a t^{7/2}=\frac{3b}{4a} t 7/2 = 4 a 3 b t = t ∗ t=t_* t = t ∗ 7 3 a 3 / 7 ( 3 4 b ) 4 / 7 \frac73a^{3/7}(\frac34b)^{4/7} 3 7 a 3/7 ( 4 3 b ) 4/7 ( 3 4 b ) 4 / 7 = ( π 3 10 π ) 4 / 7 x 1 6 / 7 = ( 3 π 10 ) 2 / 7 x 1 6 / 7 (\frac34b)^{4/7}=(\pi\sqrt{\frac3{10\pi}})^{4/7}x_1^{6/7}=(\frac{3\pi}{10})^{2/7}x_1^{6/7} ( 4 3 b ) 4/7 = ( π 10 π 3 ) 4/7 x 1 6/7 = ( 10 3 π ) 2/7 x 1 6/7
3. φ t ( x ) = t 3 / 2 φ ( t x ) \varphi_t(x)=t^{3/2}\varphi(tx) φ t ( x ) = t 3/2 φ ( t x ) ∥ φ t ∥ 2 = 1 \lVert\varphi_t\rVert_2=1 ∥ φ t ∥ 2 = 1 E 1 [ φ t ] = t 2 2 K + t − 3 / 2 L \mathcal E_1[\varphi_t]=\frac{t^2}2K+t^{-3/2}L E 1 [ φ t ] = 2 t 2 K + t − 3/2 L t = 1 t=1 t = 1 0 0 0 K − 3 2 L = 0 K-\frac32L=0 K − 2 3 L = 0 F [ 1 ] = K 2 + L = 7 4 L F[1]=\frac K2+L=\frac74L F [ 1 ] = 2 K + L = 4 7 L L = 4 7 F [ 1 ] L=\frac47F[1] L = 7 4 F [ 1 ] K 2 = 3 4 L = 3 7 F [ 1 ] \frac K2=\frac34L=\frac37F[1] 2 K = 4 3 L = 7 3 F [ 1 ]
∎ 3 はビリアル定理 にあたり、最小化子では運動エネルギーと罰金の比が 3 : 4 3:4 3 : 4 F [ 1 ] = 4.96461575249750436315 … F[1]=4.96461575249750436315\ldots F [ 1 ] = 4.96461575249750436315 … x 1 / t ∗ ≈ 1.687 x_1/t_*\approx1.687 x 1 / t ∗ ≈ 1.687
最適化子の拡大縮小の族 u_t(L² ノルム 1)を動かしたときの 𝓔₁(u_t) = a t² + b t^{−3/2}。t = t* ≈ 2.663 で最小値 F[1] ≈ 4.9646 をとる。 系 6.4 (質量の分割の損 ) ✓
θ j ≥ 0 \theta_j\ge0 θ j ≥ 0 j ∈ J j\in J j ∈ J J J J ∑ j θ j = θ < ∞ \sum_j\theta_j=\theta\lt\infty ∑ j θ j = θ < ∞ ∑ j θ j 5 / 7 ≥ θ 5 / 7 \sum_j\theta_j^{5/7}\ge\theta^{5/7} ∑ j θ j 5/7 ≥ θ 5/7 θ j ≠ 0 \theta_j\ne0 θ j = 0 j j j γ > 0 \gamma\gt0 γ > 0 θ 1 , θ 2 > 0 \theta_1,\theta_2\gt0 θ 1 , θ 2 > 0
E M F ( θ 1 + θ 2 ; γ ) < E M F ( θ 1 ; γ ) + E M F ( θ 2 ; γ ) . E_{\mathrm{MF}}(\theta_1+\theta_2;\gamma)\lt E_{\mathrm{MF}}(\theta_1;\gamma)+E_{\mathrm{MF}}(\theta_2;\gamma) . E MF ( θ 1 + θ 2 ; γ ) < E MF ( θ 1 ; γ ) + E MF ( θ 2 ; γ ) . 証明(系 6.4) θ > 0 \theta\gt0 θ > 0 θ j > 0 \theta_j\gt0 θ j > 0 θ j ≤ θ \theta_j\le\theta θ j ≤ θ θ j 5 / 7 = θ j θ j − 2 / 7 ≥ θ j θ − 2 / 7 \theta_j^{5/7}=\theta_j\theta_j^{-2/7}\ge\theta_j\theta^{-2/7} θ j 5/7 = θ j θ j − 2/7 ≥ θ j θ − 2/7 θ j = θ \theta_j=\theta θ j = θ ∑ j θ j 5 / 7 ≥ θ ⋅ θ − 2 / 7 = θ 5 / 7 \sum_j\theta_j^{5/7}\ge\theta\cdot\theta^{-2/7}=\theta^{5/7} ∑ j θ j 5/7 ≥ θ ⋅ θ − 2/7 = θ 5/7 θ j > 0 \theta_j\gt0 θ j > 0 j j j θ j = θ \theta_j=\theta θ j = θ j j j 命題 6.2 の 1 と前半からです。
∎ この系は、質量を 2 つの塊に分けると必ずエネルギーが上がることを言っています。逆に、エネルギーが最小値に近い関数は質量を分けられないはずで、これを定量化するのが Lions の集中コンパクト性の原理の考え方です。
0.1 1 10 θ 1 10 100 γ = 1 γ = 4 直線: θ^(5/7) γ^(4/7) F[1] 点: 数値最小化 質量 θ に対する最小値 E_MF(θ; γ) の両対数グラフ。直線は尺度則 θ^(5/7) γ^(4/7) F[1]、点は動径関数を格子で離散化して直接最小化した値(数値。相対差は 3×10⁻⁵ で、離散化の誤差)。 C N C_{\mathrm N} C N F [ 1 ] F[1] F [ 1 ] x 1 x_1 x 1 π \pi π x 1 x_1 x 1 iv を 2 進 200 桁で使います。この節に限り、計算機援用の命題のために mpmath を使います。
# Python 3.9.6, mpmath 1.3.0
from mpmath import iv, mp
iv.prec = mp.prec = 200 # 有効 2 進 200 桁
def g ( x ) : # g(x) = sin x - x cos x(tan x = x と同値な形)
return iv. sin ( x ) - x * iv. cos ( x )
# 1. 二分法: g は [4.4, 4.6] で減少(g'(x) = x sin x < 0)なので、
# 区間で評価した g(m) の符号で根の側が確定する
lo, hi = mp. mpf ( ' 4.4 ' ), mp. mpf ( ' 4.6 ' )
assert g ( iv. mpf ( lo )).a > 0 and g ( iv. mpf ( hi )).b < 0
while hi - lo > mp. mpf ( 2 ) ** - 180 :
# 2. 区間 Newton 法の 1 歩: N = m - g(m)/g'(X) が X に含まれれば X に根はちょうど 1 つ
m = iv. mpf ( (lo + hi) / 2 )
D = X * iv. sin ( X ) # g'(X) の包含(0 を含まない)
print ( ' N ⊂ X : ' , X.a <= N.a and N.b <= X.b , ' 0 ∉ D : ' , D.b < 0 )
F1 = iv. mpf ( 7 ) / 3 * (iv. mpf ( 3 ) / 10 ) ** (iv. mpf ( 3 ) / 7 ) * ( 3 * pi / 10 ) ** (iv. mpf ( 2 ) / 7 ) * X ** (iv. mpf ( 6 ) / 7 )
CN = iv. mpf ( 5 ) ** (iv. mpf ( 5 ) / 3 ) / (iv. mpf ( 2 ) ** (iv. mpf ( 2 ) / 3 ) * 3 * X ** 2 * ( 4 * pi / 3 ) ** (iv. mpf ( 2 ) / 3 ))
F1b = iv. mpf ( 7 ) / 4 * (iv. mpf ( 2 ) / ( 3 * CN )) ** (iv. mpf ( 3 ) / 7 )
def outward ( v , d= 30 ) : # 下端を切り下げ・上端を切り上げて小数 d 桁で表示
lo, hi = int ( mp. floor ( w.a.a )), int ( mp. ceil ( w.b.b ))
fmt = lambda n : f ' { n // 10 ** d } . { n % 10 ** d :0 { d } d } '
return f '[ { fmt ( lo ) } , { fmt ( hi ) } ]'
for name, v in [ ( ' x_1 ' , X), ( ' C_N ' , CN ), ( ' F[1] ' , F1), ( ' F[1] (C_N 経由) ' , F1b) ] :
print ( f ' {name :14s } ' , outward ( v ))
print ( ' 2 つの F[1] の区間は交わる: ' , F1.a <= F1b.b and F1b.a <= F1.b )
出力(1 秒以内):
N ⊂ X : True 0 ∉ D : True
x_1 [4.493409457909064175307880927280, 4.493409457909064175307880927281]
C_N [0.058514615956547452340471145872, 0.058514615956547452340471145873]
F[1] [4.964615752497504363152959214062, 4.964615752497504363152959214063]
F[1] (C_N 経由) [4.964615752497504363152959214062, 4.964615752497504363152959214063]
命題 7.1 (定数の包含(計算機援用) ) ✓
次が成り立つ。
x 1 ∈ [ 4.493409457909064175307880927280 , 4.493409457909064175307880927281 ] , C N ∈ [ 0.058514615956547452340471145872 , 0.058514615956547452340471145873 ] , F [ 1 ] ∈ [ 4.964615752497504363152959214062 , 4.964615752497504363152959214063 ] . \begin{aligned}
x_1&\in[4.493409457909064175307880927280,\ 4.493409457909064175307880927281],\\
C_{\mathrm N}&\in[0.058514615956547452340471145872,\ 0.058514615956547452340471145873],\\
F[1]&\in[4.964615752497504363152959214062,\ 4.964615752497504363152959214063].
\end{aligned} x 1 C N F [ 1 ] ∈ [ 4.493409457909064175307880927280 , 4.493409457909064175307880927281 ] , ∈ [ 0.058514615956547452340471145872 , 0.058514615956547452340471145873 ] , ∈ [ 4.964615752497504363152959214062 , 4.964615752497504363152959214063 ] . 証明(命題 7.1) x 1 x_1 x 1 [ 4.4 , 4.6 ] ⊂ ( π , 3 2 π ) [4.4,4.6]\subset(\pi,\frac32\pi) [ 4.4 , 4.6 ] ⊂ ( π , 2 3 π ) 補題 4.1 から g 0 g_0 g 0 x 1 x_1 x 1 g g g g 0 g_0 g 0 定義 4.5[浮動小数と区間演算] )で評価しています。sin \sin sin cos \cos cos 定理 4.4[浮動小数と区間演算] 、命題 4.6[浮動小数と区間演算] )から g(iv.mpf(m)) は g 0 ( m ) g_0(m) g 0 ( m ) g 0 ( l o ) > 0 > g 0 ( h i ) g_0(\mathrm{lo})\gt0\gt g_0(\mathrm{hi}) g 0 ( lo ) > 0 > g 0 ( hi ) 定理 5.7[極限と連続性] )と零点の一意性から x 1 ∈ X = [ l o , h i ] x_1\in X=[\mathrm{lo},\mathrm{hi}] x 1 ∈ X = [ lo , hi ] 定理 5.2[浮動小数と区間演算] の 2)で X X X
C N C_{\mathrm N} C N F [ 1 ] F[1] F [ 1 ] 定理 5.1 の C N C_{\mathrm N} C N 定理 6.3 の 1 の第 2 の式は、x x x π \pi π iv.pi は π \pi π x 1 ∈ X x_1\in X x 1 ∈ X CN、F1 はそれぞれ C N C_{\mathrm N} C N F [ 1 ] F[1] F [ 1 ]
∎ 演習 8.1 易
f ( x ) = e − ∣ x ∣ 2 f(x)=e^{-\lvert x\rvert^2} f ( x ) = e − ∣ x ∣ 2 x ∈ R 3 x\in\mathbb R^3 x ∈ R 3 ∥ f ∥ 1 \lVert f\rVert_1 ∥ f ∥ 1 ∥ f ∥ 2 2 \lVert f\rVert_2^2 ∥ f ∥ 2 2 ∥ ∇ f ∥ 2 2 \lVert\nabla f\rVert_2^2 ∥ ∇ f ∥ 2 2 N 3 ( f ) = 1 6 π \mathcal N_3(f)=\frac1{6\pi} N 3 ( f ) = 6 π 1
解答 ∫ e − α ∣ x ∣ 2 d x = ( π / α ) 3 / 2 \int e^{-\alpha\lvert x\rvert^2}dx=(\pi/\alpha)^{3/2} ∫ e − α ∣ x ∣ 2 d x = ( π / α ) 3/2 ∫ ∣ x ∣ 2 e − α ∣ x ∣ 2 d x = 3 2 α ( π / α ) 3 / 2 \int\lvert x\rvert^2e^{-\alpha\lvert x\rvert^2}dx=\frac3{2\alpha}(\pi/\alpha)^{3/2} ∫ ∣ x ∣ 2 e − α ∣ x ∣ 2 d x = 2 α 3 ( π / α ) 3/2 ∥ f ∥ 1 = π 3 / 2 \lVert f\rVert_1=\pi^{3/2} ∥ f ∥ 1 = π 3/2 ∥ f ∥ 2 2 = ( π / 2 ) 3 / 2 \lVert f\rVert_2^2=(\pi/2)^{3/2} ∥ f ∥ 2 2 = ( π /2 ) 3/2 ∣ ∇ f ∣ 2 = 4 ∣ x ∣ 2 e − 2 ∣ x ∣ 2 \lvert\nabla f\rvert^2=4\lvert x\rvert^2e^{-2\lvert x\rvert^2} ∣ ∇ f ∣ 2 = 4 ∣ x ∣ 2 e − 2 ∣ x ∣ 2 ∥ ∇ f ∥ 2 2 = 4 ⋅ 3 4 ( π / 2 ) 3 / 2 = 3 ( π / 2 ) 3 / 2 \lVert\nabla f\rVert_2^2=4\cdot\frac34(\pi/2)^{3/2}=3(\pi/2)^{3/2} ∥ ∇ f ∥ 2 2 = 4 ⋅ 4 3 ( π /2 ) 3/2 = 3 ( π /2 ) 3/2
N 3 ( f ) = ( π / 2 ) 5 / 2 3 ( π / 2 ) 3 / 2 π 2 = π / 2 3 π 2 = 1 6 π ≈ 0.0531 \mathcal N_3(f)=\frac{(\pi/2)^{5/2}}{3(\pi/2)^{3/2}\pi^2}=\frac{\pi/2}{3\pi^2}=\frac1{6\pi}\approx0.0531 N 3 ( f ) = 3 ( π /2 ) 3/2 π 2 ( π /2 ) 5/2 = 3 π 2 π /2 = 6 π 1 ≈ 0.0531 で、C N C_{\mathrm N} C N 0.907 0.907 0.907
演習 8.2 標準
定数 C C C p , q , r p,q,r p , q , r f ∈ C c ∞ ( R d ) f\in C_c^\infty(\mathbb R^d) f ∈ C c ∞ ( R d ) ∥ f ∥ 2 p ≤ C ∥ ∇ f ∥ 2 q ∥ f ∥ 1 r \lVert f\rVert_2^p\le C\lVert\nabla f\rVert_2^q\lVert f\rVert_1^r ∥ f ∥ 2 p ≤ C ∥ ∇ f ∥ 2 q ∥ f ∥ 1 r f ≠ 0 f\ne0 f = 0 f f f λ f ( μ ⋅ ) \lambda f(\mu\,\cdot) λ f ( μ ⋅ ) q = 2 q=2 q = 2 p = 2 + 4 d p=2+\frac4d p = 2 + d 4 r = 4 d r=\frac4d r = d 4
解答 f λ , μ = λ f ( μ ⋅ ) f_{\lambda,\mu}=\lambda f(\mu\,\cdot) f λ , μ = λ f ( μ ⋅ ) ∥ f λ , μ ∥ 2 = λ μ − d / 2 ∥ f ∥ 2 \lVert f_{\lambda,\mu}\rVert_2=\lambda\mu^{-d/2}\lVert f\rVert_2 ∥ f λ , μ ∥ 2 = λ μ − d /2 ∥ f ∥ 2 ∥ ∇ f λ , μ ∥ 2 = λ μ 1 − d / 2 ∥ ∇ f ∥ 2 \lVert\nabla f_{\lambda,\mu}\rVert_2=\lambda\mu^{1-d/2}\lVert\nabla f\rVert_2 ∥ ∇ f λ , μ ∥ 2 = λ μ 1 − d /2 ∥ ∇ f ∥ 2 ∥ f λ , μ ∥ 1 = λ μ − d ∥ f ∥ 1 \lVert f_{\lambda,\mu}\rVert_1=\lambda\mu^{-d}\lVert f\rVert_1 ∥ f λ , μ ∥ 1 = λ μ − d ∥ f ∥ 1 λ , μ \lambda,\mu λ , μ λ \lambda λ p = q + r p=q+r p = q + r μ \mu μ − d 2 p = ( 1 − d 2 ) q − d r -\frac d2p=(1-\frac d2)q-dr − 2 d p = ( 1 − 2 d ) q − d r λ \lambda λ μ \mu μ 0 0 0 ∞ \infty ∞ q = 2 q=2 q = 2 p = 2 + r p=2+r p = 2 + r − d 2 ( 2 + r ) = 2 − d − d r -\frac d2(2+r)=2-d-dr − 2 d ( 2 + r ) = 2 − d − d r r = 4 d r=\frac4d r = d 4 p = 2 + 4 d p=2+\frac4d p = 2 + d 4
演習 8.3 標準
E M F ( θ ; γ ) E_{\mathrm{MF}}(\theta;\gamma) E MF ( θ ; γ ) θ μ 3 / 2 u ∗ ( μ ⋅ ) \sqrt\theta\mu^{3/2}u_*(\mu\,\cdot) θ μ 3/2 u ∗ ( μ ⋅ ) 命題 6.2 ・定理 6.3 )の台の半径 R ( θ , γ ) \mathcal R(\theta,\gamma) R ( θ , γ ) θ \theta θ γ \gamma γ
解答 u ∗ u_* u ∗ x 1 / t ∗ x_1/t_* x 1 / t ∗ θ μ 3 / 2 u ∗ ( μ x ) \sqrt\theta\mu^{3/2}u_*(\mu x) θ μ 3/2 u ∗ ( μx ) μ − 1 = γ − 2 / 7 θ 1 / 7 \mu^{-1}=\gamma^{-2/7}\theta^{1/7} μ − 1 = γ − 2/7 θ 1/7 R ( θ , γ ) = x 1 t ∗ θ 1 / 7 γ − 2 / 7 ≈ 1.687 θ 1 / 7 γ − 2 / 7 \mathcal R(\theta,\gamma)=\frac{x_1}{t_*}\theta^{1/7}\gamma^{-2/7}\approx1.687\,\theta^{1/7}\gamma^{-2/7} R ( θ , γ ) = t ∗ x 1 θ 1/7 γ − 2/7 ≈ 1.687 θ 1/7 γ − 2/7 θ 1 / 7 \theta^{1/7} θ 1/7 γ \gamma γ θ μ 3 / 2 u ∗ ( 0 ) \sqrt\theta\mu^{3/2}u_*(0) θ μ 3/2 u ∗ ( 0 ) θ 2 / 7 γ 3 / 7 \theta^{2/7}\gamma^{3/7} θ 2/7 γ 3/7
J. Nash, “Continuity of solutions of parabolic and elliptic equations”, American Journal of Mathematics 80 (1958), 931–954.
E. A. Carlen, M. Loss, “Sharp constant in Nash’s inequality”, International Mathematics Research Notices 1993, no. 7, 213–215. doi:10.1155/S1073792893000224
E. H. Lieb, M. Loss, Analysis , 2nd ed., American Mathematical Society, 2001 — 第 3 章(再配置)、第 7・8 章(勾配と Sobolev の不等式)。
P.-L. Lions, “The concentration-compactness principle in the calculus of variations. The locally compact case, Part I”, Annales de l’Institut Henri Poincaré, Analyse Non Linéaire 1 (1984), 109–145.
V. Bach, A. Hach, “On the ultraviolet limit of the Pauli–Fierz Hamiltonian in the Lieb–Loss model”, Annales Henri Poincaré 23 (2022), 2207–2245. doi:10.1007/s00023-021-01124-2
W. Tucker, Validated Numerics: A Short Introduction to Rigorous Computations , Princeton University Press, 2011.