サイコロを何百回も投げると、結果は毎回違っても、全体のばらつき方にはきまりが見えてきます。この記事は、そのきまりを数で表す道具(平均、ばらつき、釣鐘形の分布)を作り、「この結果は偶然としてありえるか」を判断できるようになることを目指します。以下の箇条書きの用語は、本文で一つずつ説明します。
- 確率変数の期待値と分散の基本規則は E[aX+b]=aE[X]+b、V[aX+b]=a2V[X]。独立な確率変数の和では、期待値だけでなく分散も足し算になります。
- この規則から、二項分布 B(n,p) の平均 np と分散 np(1−p) が、「1 回の試行の指示関数(成功なら 1、失敗なら 0 をとる変数)の和」として暗算で出ます。幾何分布の平均は 1/p で、無記憶性をもちます。
- 正規分布の密度の積分が 1 になること(Gauss 積分)と、標準化 Z=(X−μ)/σ の意味を確かめます。
- 二項分布の正規近似(de Moivre–Laplace)は中心極限定理の特別な場合で、標本平均の分布が n→∞ で正規分布に近づく理由もこれです。
- 標本平均の期待値は μ、分散は σ2/n。Chebyshev の不等式から大数の法則(標本が大きいほど平均は母平均に近い)が出ます。
- 区間推定(信頼区間 xˉ±1.96σ/n)と検定(棄却域・有意水準)の意味と、やってはいけない解釈を確認します。
「サイコロを 600 回投げて 6 の目が 80 回出た。このサイコロは歪んでいるか」と聞かれたとき、答えるには 3 つの量が要ります。平均的な回数(600⋅61=100)、ばらつき(標準偏差 600⋅61⋅65≈9.1)、そして「そのずれは偶然としてよくある範囲か」を判断する基準(正規分布の裾の確率)です。この記事はその順に進みます。
連続型の確率変数・正規分布・中心極限定理の厳密な理論は大学の記事(確率変数、極限定理、仮説検定と区間推定)にあります。この記事は、それらを高校の範囲で使うときに、何が証明されているかを示します。
標本空間が有限または可算無限の離散確率空間 (Ω,p) で考えます(前の記事 確率 の記号を引き継ぐ)。確率変数 X の期待値は E[X]=∑ωX(ω)p(ω)=∑xxP(X=x)(値ごとの和。命題 6.2[確率]、可算無限のときは絶対収束するものだけを考える)です。前の記事の期待値の線形性などの証明は、和の線形性と和の順序の入れ替えだけを使うので、絶対収束する級数については可算無限の場合にもそのまま成り立ちます。
定義 2.1(分散と標準偏差)↗
μ=E[X] とする。X の分散を V[X]=E[(X−μ)2]、標準偏差を σ(X)=V[X] と定める。
これは、データの分散(定義 3.1[データの分析])の「各値の確率が 1/n」の場合で、分散・共分散・相関係数(定義 5.1)[確率変数と期待値] の特別な場合でもあります。
証明(命題 2.2)
(X−μ)2=X2−2μX+μ2 に期待値の線形性(定理 6.3[確率])を使うと V[X]=E[X2]−2μE[X]+μ2=E[X2]−μ2。
∎定理 2.3(1 次変換と期待値・分散)✓
a,b を実数とすると E[aX+b]=aE[X]+b、V[aX+b]=a2V[X] である。
証明(定理 2.3)
前半は線形性(定理 6.3[確率]、定数の期待値は定数)。後半は aX+b−E[aX+b]=a(X−μ) より V[aX+b]=E[a2(X−μ)2]=a2V[X]。
∎定義 2.4(確率変数の独立)↗
確率変数 X,Y が独立であるとは、すべての値 x,y について P(X=x, Y=y)=P(X=x)P(Y=y) が成り立つこと。確率変数 X1,…,Xn が独立であるとは、すべての値 x1,…,xn について P(X1=x1,…,Xn=xn)=∏iP(Xi=xi) が成り立つこと。
これは 確率変数の独立性(定義 2.3)[確率変数と期待値] の離散の場合です。
補題 2.5(独立な変数の関数は独立)✓
X,Y が独立で、f,g が実数値関数ならば、f(X) と g(Y) も独立である。
証明(補題 2.5)
P(f(X)=a, g(Y)=b)=∑x:f(x)=a∑y:g(y)=bP(X=x,Y=y)=∑x:f(x)=aP(X=x)∑y:g(y)=bP(Y=y)=P(f(X)=a)P(g(Y)=b)。
∎命題 2.6(独立な変数の積の期待値)✓
X,Y が独立で、期待値をもつならば E[XY]=E[X]E[Y] である。
証明(命題 2.6)
E[XY]=∑x,yxyP(X=x,Y=y)=∑x,yxyP(X=x)P(Y=y)=(∑xxP(X=x))(∑yyP(Y=y))(絶対収束する級数の積)。
∎定理 2.7(独立な確率変数の和)✓
X1,…,Xn が(どの 2 つも)独立で分散をもつならば、
E[i∑Xi]=i∑E[Xi],V[i∑Xi]=i∑V[Xi].期待値の式は独立性がなくても成り立つ。
証明(定理 2.7)
期待値の式は線形性(定理 6.3[確率])。μi=E[Xi]、S=∑Xi とすると S−E[S]=∑i(Xi−μi) で
V[S]=E[(i∑(Xi−μi))2]=i∑E[(Xi−μi)2]+i=j∑E[(Xi−μi)(Xj−μj)].i=j では、補題 2.5 により Xi−μi と Xj−μj は独立で、命題 2.6 から E[(Xi−μi)(Xj−μj)]=E[Xi−μi]E[Xj−μj]=0。よって V[S]=∑iV[Xi]。
∎分散の足し算は独立性(正確には共分散が 0)が要ります。たとえば Y=X なら V[X+Y]=V[2X]=4V[X]=2V[X] です。
定義 3.1(二項分布)↗
n を正の整数、0≤p≤1、q=1−p とする。確率変数 X が P(X=k)=(kn)pkqn−k(k=0,…,n)を満たすとき、X は二項分布 B(n,p) に従うという。
定理 3.2(二項分布の平均と分散)✓
X∼B(n,p) ならば E[X]=np、V[X]=np(1−p) である。
証明(定理 3.2)
E[X] と V[X] は X の分布だけで決まる(値ごとの和)ので、次の模型で計算してよい。成功確率 p の試行を独立に n 回繰り返す直積確率空間(直積空間(定義 4.1)[確率])で、Xi を第 i 回目が成功なら 1、失敗なら 0 とすると、X=∑i=1nXi はちょうど k 回成功する確率が (kn)pkqn−k(定理 4.3[確率])なので B(n,p) に従う。直積空間の重みの定義から P(X1=x1,…,Xn=xn)=∏ip0(xi)=∏iP(Xi=xi) なので X1,…,Xn は独立。E[Xi]=p、E[Xi2]=p(Xi2=Xi)だから 命題 2.2 より V[Xi]=p−p2=pq。定理 2.7 より E[X]=np、V[X]=npq。
∎例 3.3(サイコロ 600 回と 6 の目)
6 の目が出る回数 X∼B(600,61) は、平均 100、分散 600⋅61⋅65=3250、標準偏差 ≈9.1。平均から約 2 標準偏差(≈18)離れた 80 は、「よくある範囲の端」にあたります(§7 の信頼区間・§8 の検定で数値化します)。
定義 3.4(幾何分布)↗
0<p≤1、q=1−p とする。確率変数 X が、正の整数の値をとり P(X=k)=qk−1p(k=1,2,…)を満たすとき、X は幾何分布に従うという。成功確率 p の試行を独立に繰り返したとき、最初の成功が起こる回数がこの分布をもつ(最初の k−1 回が失敗で k 回目が成功)。
定理 3.5(幾何分布の性質)✓
X が幾何分布に従うとき(0<p<1)、次が成り立つ。
- ∑k≥1P(X=k)=1。
- P(X>m)=qm(m≥0)。
- E[X]=1/p。
- (無記憶性)m,n≥0 について P(X>m+n∣X>m)=P(X>n)。
証明(定理 3.5)
- 等比級数(命題 6.2[数とは何か])より ∑kqk−1p=p⋅1−q1=1。
- P(X>m)=∑k>mqk−1p=pqm⋅1−q1=qm(同じ等比級数)。
- S=∑k≥1kqk−1 は比判定法(定理 6.2[級数と収束判定]、kqk−1(k+1)qk→q<1)で絶対収束する。収束する級数の差は項ごとの差なので、(1−q)S=∑k≥1kqk−1−∑k≥1kqk=∑k≥1(kqk−1−(k−1)qk−1)=∑k≥1qk−1=1−q1(右辺の第 2 項を k→k−1 とずらした)。ゆえに S=(1−q)21=p21、E[X]=pS=p1。
- {X>m+n}⊆{X>m} なので P(X>m+n∣X>m)=P(X>m)P(X>m+n)=qmqm+n=qn=P(X>n)。
∎無記憶性は、「m 回失敗した事実は、次の成功までの待ち時間の分布に影響しない」ということです。サイコロで 6 が出るまでの回数の期待値は 6 で、ずっと 6 が出ていなくても次の 1 回で 6 が出る確率は 61 のままです(「そろそろ出る」という錯覚の訂正)。
連続型の確率変数 X が確率密度関数 f≥0 をもつとは、すべての a≤b で P(a≤X≤b)=∫abf(x)dx となることです(離散型・連続型(定義 3.8)[確率変数と期待値] の特別な場合)。このとき E[g(X)]=∫g(x)f(x)dx(広義積分が絶対収束するとき)と定めます。
定義 4.1(正規分布)↗
実数 μ と σ>0 に対し、密度
f(x)=2πσ1exp(−2σ2(x−μ)2)をもつ分布を正規分布 N(μ,σ2) という。N(0,1) を標準正規分布といい、その密度を φ(z)=2π1e−z2/2、Φ(x)=∫−∞xφ(z)dz と書く。
命題 4.2(正規分布の密度の積分は 1)✓
∫−∞∞f(x)dx=1、とくに Φ(∞)=∫−∞∞φ(z)dz=1 である。
証明(命題 4.2)
x=μ+2σu と置換する(置換積分(定理 6.1)[積分の基本定理と定積分]、有限区間 [−R,R] で行って R→∞)。dx=2σdu で、
∫f(x)dx=2πσ2σ∫−∞∞e−u2du=π1⋅π=1(Gauss 積分(定理 3.3)[広義積分・パラメータ積分とガンマ関数] より ∫−∞∞e−u2du=π)。
∎命題 4.3(標準化)✓
X∼N(μ,σ2) とすると、Z=σX−μ は標準正規分布に従う。すなわち P(a≤X≤b)=Φ(σb−μ)−Φ(σa−μ)。
証明(命題 4.3)
P(a≤X≤b)=∫abf(x)dx に x=μ+σz を代入すると(定理 6.1[積分の基本定理と定積分])、f(μ+σz)σdz=φ(z)dz なので ∫(a−μ)/σ(b−μ)/σφ(z)dz。P(c≤Z≤d) はこれと同じ式(a=μ+σc、b=μ+σd)なので Z の密度は φ。
∎命題 4.4(正規分布の平均と分散)✓
X∼N(μ,σ2) ならば E[X]=μ、V[X]=σ2 である。
証明(命題 4.4)
命題 4.3 により E[g(X)]=∫g(μ+σz)φ(z)dz と書ける。まず標準正規分布で調べる。φ′(z)=−zφ(z) である。∫0Rzφ(z)dz=2π1−e−R2/2 は R→∞ で収束し、zφ(z) は奇関数なので ∫−∞∞zφ(z)dz=0。次に、部分積分(定理 6.2[積分の基本定理と定積分])で
∫−RRz2φ(z)dz=[−zφ(z)]−RR+∫−RRφ(z)dz=−2Rφ(R)+∫−RRφ.eR2/2≥R2/2 より Rφ(R)≤2πR2→0、∫−RRφ→1(命題 4.2)なので ∫z2φ=1。よって標準正規分布は平均 0、分散 1。X=μ+σZ なので E[X]=μ+σ⋅0=μ、V[X]=E[(σZ)2]=σ2⋅1。
∎なお、上の証明では、無限区間の積分を区間 [−R,R] での計算と R→∞ の極限で扱っています。不等式 eR2/2≥R2/2 は、Rφ(R) が 0 に近づくことを示すために、分母を大きく見積もる道具として使っています。
Φ は初等関数では書けないので、値は数値積分の表で与えられます。よく使う値は
| 区間 | P(∣Z∣≤c) |
|---|
| c=1 | 0.6827 |
| c=1.96 | 0.9500 |
| c=2 | 0.9545 |
| c=3 | 0.9973 |
です。「μ±σ に約 68%、μ±2σ に約 95%、μ±3σ にほぼ全部」が経験則になります。
例 4.5(テストの得点)
得点が N(60,152) に従うとすると、75 点以上の割合は P(X≥75)=P(Z≥1)=21−0.6827≈0.159 です。
中心極限定理(定理 5.6[大数の法則と中心極限定理])は、「独立で同分布な確率変数の和を標準化したものの分布関数は、各点で Φ に収束する」ことを主張します。ここでの「分布関数」は P(Zn≤x) を x の関数とみたもので、これを区間の確率の形にしておきます。次の補題の証明は、P(Zn<a) を、a より少し小さい点と a での分布関数の値ではさみ、Φ が連続であることで両側を同じ値に寄せる、という方針です。
補題 5.1(中心極限定理の区間版)✓
X1,X2,… を独立同分布、μ=E[X1]、σ2=V[X1]∈(0,∞) とし、Zn=σnSn−nμ(Sn=∑i≤nXi)とおく。任意の a<b について
n→∞limP(a≤Zn≤b)=Φ(b)−Φ(a)=∫abφ(z)dz.証明(補題 5.1)
Fn(x)=P(Zn≤x) とすると、中心極限定理(定理 5.6)[大数の法則と中心極限定理] により Fn(x)→Φ(x)(すべての x)。P(a≤Zn≤b)=Fn(b)−P(Zn<a) で、任意の δ>0 について Fn(a−δ)≤P(Zn<a)≤Fn(a)。n→∞ とすると Φ(a−δ)≤liminfP(Zn<a)≤limsupP(Zn<a)≤Φ(a)。Φ は連続(密度の積分)なので δ→0 として P(Zn<a)→Φ(a)。
∎定理 5.2(二項分布の正規近似(de Moivre–Laplace))✓
0<p<1、q=1−p とし、Xn∼B(n,p) とする。任意の a<b について
n→∞limP(a≤npqXn−np≤b)=∫ab2π1e−z2/2dzである。
証明(定理 5.2)
成功確率 p の独立な試行の無限列 ξ1,ξ2,…(P(ξi=1)=p、P(ξi=0)=q)が存在する(Kolmogorov の拡張定理(定理 4.1)[Kolmogorov の拡張定理と連続性定理])。Sn=∑i≤nξi は、定理 3.2 の証明と同じく B(n,p) に従い、Xn と同じ分布をもつ。確率 P(a≤(Xn−np)/npq≤b) は分布だけで決まるので Sn で計算してよい。E[ξi]=p、V[ξi]=pq>0 なので 補題 5.1 が適用でき、Zn=(Sn−np)/npq について P(a≤Zn≤b)→Φ(b)−Φ(a)。
∎例 5.3(コイン 100 回投げて表が 45〜55 回)
X∼B(100,21) は平均 50、標準偏差 5。P(45≤X≤55) の正確な値は約 0.7287 です。そのまま標準化すると P(−1≤Z≤1)=0.6827 と少し小さくなります。整数の値を連続な区間に置き換えるときに、両端に 0.5 ずつ余裕をとる連続修正(44.5≤X≤55.5、z=±1.1)を使うと 0.7287 となって、ほぼ一致します。連続修正は定理ではなく、近似をよくするための経験的な工夫です。
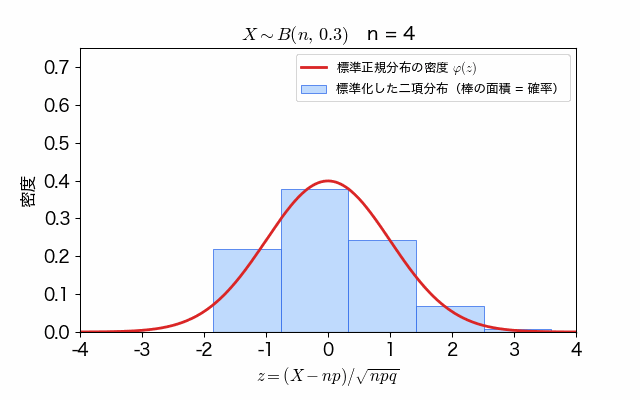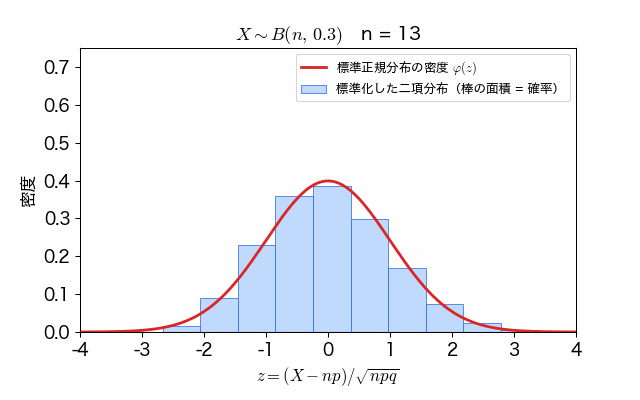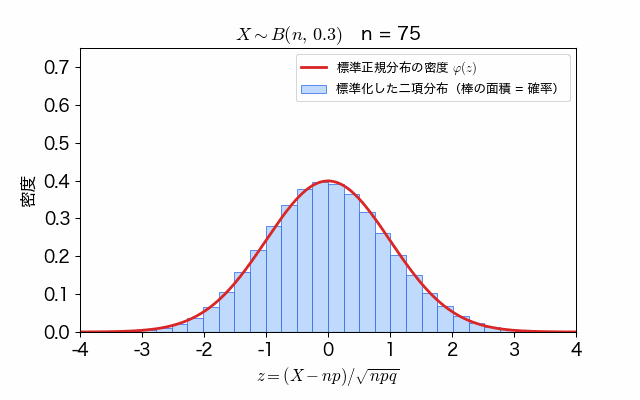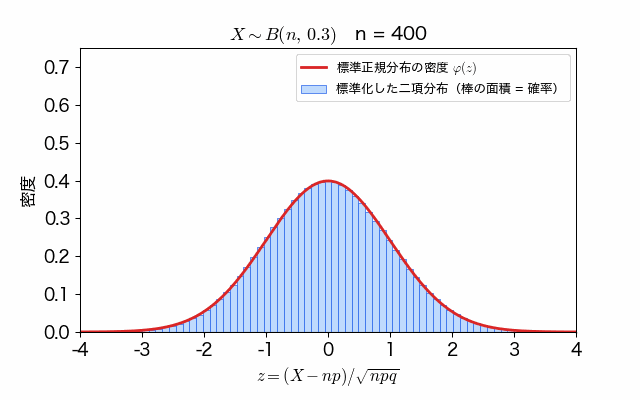
p=0.3 の二項分布を標準化し、n を 4 から 400 まで増やしていくと、棒の面積が赤い曲線 φ の下の面積に重なっていく様子が見えます。
X∼B(n,0.3) を z=(X−np)/npq で標準化した棒グラフ(棒の面積が確率)と標準正規分布の密度。n を大きくすると曲線に重なる。
母集団から n 個を無作為に取り出す(復元抽出)とは、独立で同じ分布に従う確率変数 X1,…,Xn を考えることです。母集団の平均 μ=E[X1]、分散 σ2=V[X1] を母平均・母分散、Xˉ=n1∑Xi を標本平均といいます。
定理 6.1(標本平均の期待値と分散)✓
X1,…,Xn が独立で同じ分布をもち、平均 μ、分散 σ2 をもつならば、
E[Xˉ]=μ,V[Xˉ]=nσ2,σ(Xˉ)=nσ.証明(定理 6.1)
定理 2.7 により E[∑Xi]=nμ、V[∑Xi]=nσ2。定理 2.3 で a=n1、b=0 とすると E[Xˉ]=μ、V[Xˉ]=n21⋅nσ2=nσ2。
∎標本が大きくなると標本平均のばらつきが 1/n で小さくなる、ということです。「ばらつきを半分にするにはデータが 4 倍要る」の根拠です。
定理 6.2(Chebyshev の不等式)✓
確率変数 X が平均 μ、分散 V をもつとき、任意の a>0 について P(∣X−μ∣≥a)≤a2V である。
証明(定理 6.2)
V=∑x(x−μ)2P(X=x)≥∑x:∣x−μ∣≥a(x−μ)2P(X=x)≥a2∑x:∣x−μ∣≥aP(X=x)=a2P(∣X−μ∣≥a)。
∎一般の確率変数の場合は チェビシェフの不等式(系 6.2)[確率変数と期待値] です。
定理 6.3(大数の法則(分散が有限の場合))✓
X1,X2,… が独立で同じ分布をもち、平均 μ、分散 σ2<∞ をもつならば、任意の ε>0 と n について
P(∣Xˉn−μ∣≥ε)≤nε2σ2n→∞0.証明(定理 6.3)
定理 6.1 より Xˉn の平均は μ、分散は σ2/n。定理 6.2 に a=ε を使う。
∎例 6.5(さいころの標本平均のシミュレーション)
1 個のさいころの目の平均は 27=3.5、分散は 1235 です。標本平均 Xˉn の標準偏差は 35/12/n≈1.71/n で、n=104 なら約 0.017、n=106 なら約 0.0017 です。次の Python コードで確かめられます。
return sum(random.randint(1, 6) for _ in range(n)) / n
for n in (10, 100, 10_000, 1_000_000):
Python 3.12 で実行すると、3.8、3.91、3.4662、3.496762 が得られました(乱数の列は実装に依存します)。n が大きくなるほど 3.5 に近づき、n=104 で 3.5 との差が 0.034(標準偏差の約 2 倍)、n=106 で 0.003 程度です。
母集団の平均 μ は未知で、標本から推定したい。母分散 σ2 は既知とします。標本平均 Xˉn のまわりに ±zσ/n の幅の区間を作る、というのが高校の「信頼区間」です。
定理 7.1(母平均の区間推定(母分散が既知))✓
X1,X2,… を独立同分布、平均 μ(未知)、分散 σ2∈(0,∞)(既知)とし、
In=[Xˉn−1.96nσ, Xˉn+1.96nσ]とする。このとき n→∞ で
P(μ∈In)⟶∫−1.961.96φ(z)dz.この極限の値は、数値積分で 0.9500(小数第 4 位まで。0.950004…)と得られる。
証明(定理 7.1)
μ∈In は ∣Xˉn−μ∣≤1.96σ/n と同値で、Zn=σnSn−nμ=σn(Xˉn−μ) を使うと −1.96≤Zn≤1.96 と同値。補題 5.1 から P(−1.96≤Zn≤1.96)→Φ(1.96)−Φ(−1.96)=∫−1.961.96φ。定理の最後の数値 0.9500 は、この積分の数値積分による値であって、上の論証の一部ではない(Φ は初等関数で表せないため、値は表や計算機で得る)。
∎例 7.2(世論調査の支持率)
400 人に聞いて 55% が賛成のとき、母比率 p の 95% 信頼区間は、σ=p(1−p) を標本比率 p^=0.55 で置き換えて p^±1.96p^(1−p^)/400=0.55±0.049、つまり約 [0.501,0.599]。区間が 0.5 をぎりぎり下回らないので、「過半数が賛成」と結論するのは慎重にすべきです。σ を推定値で置き換えても被覆確率が 0.95 に近づくことは、漸近信頼区間(定理 6.3)[検定と区間推定] の考え方(Wald 区間)で保証されます。
例 7.3(必要な標本の大きさ)
p(1−p)≤41(41−p(1−p)=(p−21)2≥0)なので、p が未知でも区間の半幅は 1.96p(1−p)/n≤n1.96⋅0.5。半幅を 0.02 以下にしたいなら n≥0.020.98=49、n≥2401。誤差を半分にするには 4 倍の標本が要ります(定理 6.1 の σ/n)。
信頼区間の定義の一般形(すべての θ で Pθ(θ∈C(X))≥1−α)は 信頼集合(定義 6.1)[検定と区間推定] にあります。上の定理は被覆確率が極限で 0.95 に近づくという、漸近的な主張です。
検定は、「データがある仮説と相容れないほど偶然としては珍しいか」を決める手順です。
定義 8.1(仮説検定(検定統計量・棄却域・有意水準))↗
帰無仮説 H0(否定したい仮説)と対立仮説 H1 を立てる。データから検定統計量 T を計算し、棄却域 R(データを見る前に決める T の値の集合)に T が入れば H0 を棄却する。有意水準 α(たとえば 0.05)は、H0 が正しいときに誤って棄却してしまう確率(第 1 種の誤りの確率)の上限で、PH0(T∈R)≤α となるように R を選ぶ。
一般の定義は 検定問題・検定関数・水準・検出力(定義 2.1)[検定と区間推定] にあります。
命題 8.2(二項検定の有意水準(正規近似))✓
0<p0<1、q0=1−p0 とし、H0:p=p0 のもとで Xn∼B(n,p0)、Zn=np0q0Xn−np0 とする。c>0 について、棄却域 {∣Zn∣≥c} の H0 のもとでの確率は
PH0(∣Zn∣≥c)⟶2(1−Φ(c))(n→∞)である。とくに c=1.96 では極限は約 0.0500 で、この棄却域は(漸近的に)有意水準 5% の検定を与える。
証明(命題 8.2)
定理 5.2 と同じく、Xn を二項分布に従う Sn とみなして 補題 5.1 を使う。任意の δ∈(0,c) について
P(−c+δ≤Zn≤c−δ)≤P(∣Zn∣<c)≤P(−c≤Zn≤c)で、n→∞ で左辺は Φ(c−δ)−Φ(−c+δ)、右辺は Φ(c)−Φ(−c) に収束する。Φ の連続性から δ→0 として P(∣Zn∣<c)→Φ(c)−Φ(−c)=2Φ(c)−1(φ が偶関数なので Φ(−c)=1−Φ(c))。したがって P(∣Zn∣≥c)→2−2Φ(c)。
∎例 8.3(サイコロが歪んでいるか)
サイコロを 600 回投げて 6 の目が 80 回出た。H0:p=61 のもとで E=100、σ=600⋅61⋅65≈9.13。Z=9.1380−100≈−2.19 で ∣Z∣≥1.96 なので、有意水準 5% で H0 を棄却します(両側の p 値は 2Φ(−2.19)≈0.029)。「6 の目が出にくい」と結論するのではなく、「p=61 と矛盾する程度のずれがある」と言うところまでです。
例 8.4(境界上の結果)
コインを 100 回投げて表が 60 回。H0:p=21 で Z=560−50=2.0≥1.96 なので、正規近似では 5% 水準で棄却されます(p 値 0.0455)。ところが連続修正をすると Z=1.9(p 値 0.057)で棄却されず、二項分布の正確な両側確率も約 0.0569 で棄却されません。境界付近の結論は、近似の仕方で変わります。「5% を超えたかどうか」だけを見ず、p 値の大きさと標本の大きさを一緒に報告するのが誠実です。
次のコードは、「95% 信頼区間の手順を何度も繰り返すと、約 95% が真の p を含む」ことを乱数で確かめます(コインの p=0.5、n=100、標本比率で σ を置き換えた Wald 区間)。
trials, n, hit = 20000, 100, 0
x = sum(random.random() < 0.5 for _ in range(n))
half = 1.96 * (p_hat * (1 - p_hat) / n) ** 0.5
hit += (p_hat - half <= 0.5 <= p_hat + half)
Python 3.12 では 0.94145 が出ました。0.95 より少し小さいのは、σ を推定値で置き換えた Wald 区間の、n=100 での近似の誤差です。
- 確率変数・期待値・分散・独立の測度論的な定式化と、連続型の確率変数は 確率変数。大数の法則・中心極限定理の証明は 極限定理。
- 点推定の良し悪し(不偏性・一致性・有効性)、検定の最適性(Neyman–Pearson の補題)、信頼区間の一般論は 仮説検定と区間推定 で学びます。
- 母分散が未知のときの正確な区間推定(t 分布)や、カイ二乗検定は数理統計学の標準的な話題です。
演習 10.1易
X∼B(20,0.3) の平均と分散を求めよ。また Y=3X−5 の平均と分散を求めよ。
解答
定理 3.2 より E[X]=6、V[X]=20⋅0.3⋅0.7=4.2。定理 2.3 より E[Y]=3⋅6−5=13、V[Y]=9⋅4.2=37.8。
演習 10.2標準
サイコロを繰り返し投げて、初めて 6 の目が出るまでの回数 X について、期待値 E[X] と P(X>12) を求めよ。また、12 回続けて 6 が出なかったとき、あと何回で 6 が出るかの期待値はいくらか。
解答
X は p=61 の幾何分布で、定理 3.5 より E[X]=6、P(X>12)=(5/6)12≈0.112。無記憶性から、12 回続けて出なくても、あとの回数の分布は最初と同じなので期待値は 6 回。
演習 10.3標準
身長が N(170,62) に従うとき、182 cm 以上の割合を、P(∣Z∣≤2)=0.9545 を用いて求めよ。
解答
命題 4.3 より Z=6182−170=2。P(Z≥2)=21−0.9545≈0.0228(標準正規分布の密度は 0 について対称)。約 2.3%。
演習 10.4標準
標準偏差が σ=8 とわかっている母集団から n=100 個を取り出して標本平均 52 を得た。母平均の 95% 信頼区間を求めよ。母平均がこの区間に入る確率が 95% だと言えるか。
解答
半幅は 1.96⋅1008=1.568 で、区間は約 [50.43, 53.57](定理 7.1)。母平均は一定の値なので、この区間に入る確率が 95% だとは言えない(§7 の注意)。同じ手順で作る区間のうち、約 95% が母平均を含む、というのが正しい解釈。
演習 10.5難
コインを 400 回投げて表が 220 回出た。H0:p=21 を有意水準 5% で検定せよ(命題 8.2 の棄却域 ∣Z∣≥1.96 を使う)。また、同じ割合(55%)で標本を 100 回に減らすと、結論はどうなるか。
解答
n=400: E=200、σ=400⋅41=10、Z=10220−200=2.0≥1.96 なので棄却。n=100 で表が 55 回なら E=50、σ=5、Z=1.0<1.96 で棄却されない。割合は同じでも、標本が小さいと偶然のばらつきの範囲に収まる(検出力が足りない)。
- 東京大学教養学部統計学教室(編)『統計学入門』東京大学出版会、1991 — 確率分布・推定・検定の各章。
- William Feller, An Introduction to Probability Theory and Its Applications, Volume I, 3rd ed., Wiley, 1968 — 第 7 章(二項分布の正規近似)。
- Rick Durrett, Probability: Theory and Examples, 5th ed., Cambridge University Press, 2019 — 中心極限定理の章。
- George Casella, Roger L. Berger, Statistical Inference, 2nd ed., Cengage, 2002 — 区間推定・仮説検定の章。