電卓で 2 \sqrt2 2
方程式 f ( x ) = 0 f(x) = 0 f ( x ) = 0 誤差 e k = x k − x ∗ e_k = x_k - x^* e k = x k − x ∗ 0 0 0 で比べます。速さは「次数」(誤差が次の回に何乗になるか)と「漸近誤差定数」(そのときの比例係数)の 2 つの数で表します。
二分法 は連続性だけで動き、k k k ( b − a ) / 2 k + 1 (b-a)/2^{k+1} ( b − a ) / 2 k + 1 不動点反復 x k + 1 = g ( x k ) x_{k+1} = g(x_k) x k + 1 = g ( x k ) ∣ g ′ ( x ∗ ) ∣ < 1 |g'(x^*)| \lt 1 ∣ g ′ ( x ∗ ) ∣ < 1 g g g p − 1 p-1 p − 1 x ∗ x^* x ∗ p p p Newton 法 は単根の近くで 2 次収束し、e k + 1 / e k 2 → f ′ ′ ( x ∗ ) / ( 2 f ′ ( x ∗ ) ) e_{k+1}/e_k^2 \to f''(x^*)/(2f'(x^*)) e k + 1 / e k 2 → f ′′ ( x ∗ ) / ( 2 f ′ ( x ∗ )) ( m − 1 ) / m (m-1)/m ( m − 1 ) / m 凸関数 では初期値を解の右に取れば単調に収束します。割線法 は導関数を使わずに、次数が黄金比 ( 1 + 5 ) / 2 ≈ 1.618 (1+\sqrt5)/2 \approx 1.618 ( 1 + 5 ) /2 ≈ 1.618 多変数の Newton 法も 2 次収束し、Kantorovich 型の定理 は初期値での計算だけから解の存在と一意性を保証します。証明は縮小写像 の原理に帰着します。
平均値の定理・Taylor の定理 : 関数の変化量や 1 次近似の誤差を、途中のある点での導関数の値で表す定理。→ 平均値の定理とテイラーの定理 収束 : 点列が限りなくある点に近づくこと。→ 収束 縮小写像 : 2 点の距離を一定の割合 L < 1 L \lt 1 L < 1 縮小写像 凸関数 : グラフの 2 点を結ぶ線分が、グラフより上にある関数。→ 凸関数 x 2 = 2 x^2 = 2 x 2 = 2 x = cos x x = \cos x x = cos x x 0 , x 1 , x 2 , … x_0, x_1, x_2, \ldots x 0 , x 1 , x 2 , …
列は解に収束するか 。どんな初期値から出発すればよいか。
収束するならどれだけ速いか 。正しい桁数が 1 回の反復で 1 桁ずつ増えるのか、2 倍ずつ増えるのか。
計算をいつ止めてよいか 。止めたときの誤差をどう見積もるか。
二分法は 1 に強く、Newton 法は 2 に強い、という対照がこの章の軸です。二分法は区間の端で符号が違えば必ず収束しますが、1 回あたり 1 ビットしか進みません。Newton 法は解の近くでは 1 回ごとに正しい桁数がおよそ 2 倍になりますが、初期値が悪いと発散したり周期軌道に入ったりします。実用の算法(Brent 法など。二分法のような確実な方法と、速い方法を切り替えて使う算法)は両者を組み合わせています。
3 の問いには、不動点反復の事後誤差評価 と、Kantorovich 型の定理が答えます。前者は「直前の 2 つの反復値の差」から誤差の上界を出し、後者は初期値での値と導関数だけから、解が存在する球の半径を出します。後者は計算機援用証明(計算機の出力を数学の証明として使う方法)で使う区間 Newton 法(誤差の範囲を区間で追いながら行う Newton 法)の考え方の土台です(浮動小数と区間演算 )。
以下、実数列 ( x k ) (x_k) ( x k ) x ∗ x^* x ∗ e k = x k − x ∗ e_k = x_k - x^* e k = x k − x ∗
次の定義のねらいは、「誤差が 0 に近づく速さ」を 1 つの数で言えるようにすることです。次の回の誤差が今の誤差の何乗に比例するかを見て、その指数を次数と呼びます。
定義 2.1 (収束の次数(Q 次数)と漸近誤差定数 ) ↗
x k → x ∗ x_k \to x^* x k → x ∗ k k k e k ≠ 0 e_k \ne 0 e k = 0 p ≥ 1 p \ge 1 p ≥ 1 0 < C < ∞ 0 \lt C \lt \infty 0 < C < ∞
lim k → ∞ ∣ e k + 1 ∣ ∣ e k ∣ p = C \lim_{k\to\infty} \frac{|e_{k+1}|}{|e_k|^p} = C k → ∞ lim ∣ e k ∣ p ∣ e k + 1 ∣ = C が成り立ち、さらに p = 1 p = 1 p = 1 C < 1 C \lt 1 C < 1 p p p p p p C C C 漸近誤差定数 という。p = 1 , 2 , 3 p = 1, 2, 3 p = 1 , 2 , 3 ∣ e k + 1 ∣ / ∣ e k ∣ → 0 |e_{k+1}|/|e_k| \to 0 ∣ e k + 1 ∣/∣ e k ∣ → 0 超 1 次収束 するという。
p = 2 p = 2 p = 2 C C C ∣ e k + 1 ∣ ≈ C ∣ e k ∣ 2 |e_{k+1}| \approx C|e_k|^2 ∣ e k + 1 ∣ ≈ C ∣ e k ∣ 2 − log 10 ∣ e k ∣ -\log_{10}|e_k| − log 10 ∣ e k ∣ − log 10 C -\log_{10} C − log 10 C
Q 次数の定義は極限の存在を要求するので、誤差が規則正しく減らない列には使えません。そこで上界だけで速さを測る定義も用意します。2 種類あるのは、毎回きれいな比が取れる場合(Q 次数)と、上から押さえることしかできない場合(R 次数)の両方に使えるようにするためです。
定義 2.2 (R 次数 ) ↗
x k → x ∗ x_k \to x^* x k → x ∗ p > 1 p \gt 1 p > 1 A > 0 A \gt 0 A > 0 0 < q < 1 0 \lt q \lt 1 0 < q < 1 k k k
∣ e k ∣ ≤ A q p k |e_k| \le A\, q^{p^k} ∣ e k ∣ ≤ A q p k が成り立つとき、列は R 次数 p p p で収束するという。p = 1 p = 1 p = 1 ∣ e k ∣ ≤ A q k |e_k| \le A q^k ∣ e k ∣ ≤ A q k
q p k q^{p^k} q p k p k p^k p k p = 2 p = 2 p = 2 q , q 2 , q 4 , q 8 , … q, q^2, q^4, q^8, \ldots q , q 2 , q 4 , q 8 , …
定理 3.1 (二分法の収束 ) ✓
a < b a \lt b a < b f : [ a , b ] → R f : [a,b] \to \mathbb{R} f : [ a , b ] → R f ( a ) f ( b ) < 0 f(a) f(b) \lt 0 f ( a ) f ( b ) < 0 a 0 = a a_0 = a a 0 = a b 0 = b b_0 = b b 0 = b k = 0 , 1 , 2 , … k = 0, 1, 2, \ldots k = 0 , 1 , 2 , … c k = ( a k + b k ) / 2 c_k = (a_k + b_k)/2 c k = ( a k + b k ) /2 f ( a k ) f ( c k ) < 0 f(a_k) f(c_k) \lt 0 f ( a k ) f ( c k ) < 0 ( a k + 1 , b k + 1 ) = ( a k , c k ) (a_{k+1}, b_{k+1}) = (a_k, c_k) ( a k + 1 , b k + 1 ) = ( a k , c k ) f ( c k ) f ( b k ) < 0 f(c_k) f(b_k) \lt 0 f ( c k ) f ( b k ) < 0 ( a k + 1 , b k + 1 ) = ( c k , b k ) (a_{k+1}, b_{k+1}) = (c_k, b_k) ( a k + 1 , b k + 1 ) = ( c k , b k ) f ( c k ) = 0 f(c_k) = 0 f ( c k ) = 0 c k c_k c k
各 [ a k , b k ] [a_k, b_k] [ a k , b k ] f f f b k − a k = ( b − a ) / 2 k b_k - a_k = (b-a)/2^k b k − a k = ( b − a ) / 2 k
( a k ) (a_k) ( a k ) ( b k ) (b_k) ( b k ) x ∗ x^* x ∗ f ( x ∗ ) = 0 f(x^*) = 0 f ( x ∗ ) = 0 すべての k k k ∣ c k − x ∗ ∣ ≤ ( b − a ) / 2 k + 1 |c_k - x^*| \le (b-a)/2^{k+1} ∣ c k − x ∗ ∣ ≤ ( b − a ) / 2 k + 1
証明(定理 3.1) 1. 帰納法で f ( a k ) f ( b k ) < 0 f(a_k) f(b_k) \lt 0 f ( a k ) f ( b k ) < 0 b k − a k = ( b − a ) / 2 k b_k - a_k = (b-a)/2^k b k − a k = ( b − a ) / 2 k k = 0 k = 0 k = 0 k k k f ( c k ) ≠ 0 f(c_k) \ne 0 f ( c k ) = 0 f ( c k ) f(c_k) f ( c k ) f ( a k ) f(a_k) f ( a k ) f ( b k ) f(b_k) f ( b k ) f f f 0 0 0 f ( a k ) f(a_k) f ( a k ) f ( b k ) f(b_k) f ( b k ) 定理 5.7[極限と連続性] )から [ a k , b k ] [a_k, b_k] [ a k , b k ]
2. 作り方から a k ≤ a k + 1 a_k \le a_{k+1} a k ≤ a k + 1 b k + 1 ≤ b k b_{k+1} \le b_k b k + 1 ≤ b k a k < b k ≤ b a_k \lt b_k \le b a k < b k ≤ b ( a k ) (a_k) ( a k ) 定理 2.1[級数と収束判定] )から収束します。極限を x ∗ x^* x ∗ b k = a k + ( b − a ) / 2 k b_k = a_k + (b-a)/2^k b k = a k + ( b − a ) / 2 k b k → x ∗ b_k \to x^* b k → x ∗ a k a_k a k b k b_k b k [ a , b ] [a,b] [ a , b ] f f f x ∗ x^* x ∗ 定理 4.5[極限と連続性] 。a k = x ∗ a_k = x^* a k = x ∗ f ( a k ) = f ( x ∗ ) f(a_k) = f(x^*) f ( a k ) = f ( x ∗ ) f ( a k ) → f ( x ∗ ) f(a_k) \to f(x^*) f ( a k ) → f ( x ∗ ) f ( b k ) → f ( x ∗ ) f(b_k) \to f(x^*) f ( b k ) → f ( x ∗ ) f ( a k ) f ( b k ) < 0 f(a_k) f(b_k) \lt 0 f ( a k ) f ( b k ) < 0 f ( x ∗ ) 2 ≤ 0 f(x^*)^2 \le 0 f ( x ∗ ) 2 ≤ 0 f ( x ∗ ) = 0 f(x^*) = 0 f ( x ∗ ) = 0
3. a k a_k a k x ∗ x^* x ∗ b k b_k b k x ∗ x^* x ∗ a k ≤ x ∗ ≤ b k a_k \le x^* \le b_k a k ≤ x ∗ ≤ b k c k c_k c k ∣ c k − x ∗ ∣ ≤ ( b k − a k ) / 2 = ( b − a ) / 2 k + 1 |c_k - x^*| \le (b_k - a_k)/2 = (b-a)/2^{k+1} ∣ c k − x ∗ ∣ ≤ ( b k − a k ) /2 = ( b − a ) / 2 k + 1
∎ 誤差の上界が f f f τ \tau τ k ≥ log 2 ( ( b − a ) / τ ) − 1 k \ge \log_2((b-a)/\tau) - 1 k ≥ log 2 (( b − a ) / τ ) − 1 [ 0 , 1 ] [0,1] [ 0 , 1 ] 10 − 12 10^{-12} 1 0 − 12 ∣ c k − x ∗ ∣ |c_k - x^*| ∣ c k − x ∗ ∣ ( b − a ) / 2 k + 1 (b-a)/2^{k+1} ( b − a ) / 2 k + 1 1 / 2 1/2 1/2
例 3.2 (二分法と Brent 法の反復回数 )
f ( x ) = cos x − x f(x) = \cos x - x f ( x ) = cos x − x [ 0 , 1 ] [0,1] [ 0 , 1 ] f ( 0 ) = 1 > 0 f(0) = 1 \gt 0 f ( 0 ) = 1 > 0 f ( 1 ) = cos 1 − 1 < 0 f(1) = \cos 1 - 1 \lt 0 f ( 1 ) = cos 1 − 1 < 0 brentq(二分法・割線法・逆 2 次補間を組み合わせた Brent 法)で、区間幅の許容値ごとに反復回数を比べます。
# Python 3.12.10 / SciPy 1.18.1 / mpmath 1.3.0
from scipy.optimize import brentq
from mpmath import mp, findroot, cos as mcos
def bisect ( f , a , b , tol ) :
""" f(a)f(b) < 0。区間幅が tol 以下になるまで二分する """
f = lambda x : math. cos ( x ) - x # 根は x = cos x の解
ref = float ( findroot ( lambda x : mcos ( x ) - x , 0.7 ))
print ( " tol 二分法: 回数 誤差 brentq: 回数 誤差 " )
for tol in [ 1e-4 , 1e-8 , 1e-12 ] :
xb, nb = bisect ( f , 0.0 , 1.0 , tol )
xr, res = brentq ( f , 0.0 , 1.0 , xtol = tol , full_output = True )
print ( f " {tol :.0e } {nb :3d } { abs ( xb - ref ) :.2e } "
f " {res.iterations :2d } { abs ( xr - ref ) :.2e } " )
print ( " 理論の回数 ceil(log2(1/tol)): " ,
[ math. ceil ( math. log2 ( 1 / t )) for t in [ 1e-4 , 1e-8 , 1e-12 ]] )
tol 二分法: 回数 誤差 brentq: 回数 誤差
1e-04 14 2.01e-05 5 5.93e-06
1e-08 27 9.04e-10 6 1.35e-09
1e-12 40 5.17e-14 7 4.77e-15
理論の回数 ceil(log2(1/tol)): [14, 27, 40]
検算. (a) 参照値は mpmath の findroot で 30 桁まで求めた x = cos x x = \cos x x = cos x 0.739085 … 0.739085\ldots 0.739085 … 定理 3.1 の 3 の評価(最後の区間の中点なので幅の半分以下)の内側にあります。Brent 法は別の算法で、同じ解に許容値以下の誤差で達しています。(c) 二分法の回数は幅 2 − n ≤ τ 2^{-n} \le \tau 2 − n ≤ τ n = ⌈ log 2 ( 1 / τ ) ⌉ n = \lceil \log_2(1/\tau) \rceil n = ⌈ log 2 ( 1/ τ )⌉ 10 − 4 10^{-4} 1 0 − 4
方程式 f ( x ) = 0 f(x) = 0 f ( x ) = 0 x = g ( x ) x = g(x) x = g ( x ) x k + 1 = g ( x k ) x_{k+1} = g(x_k) x k + 1 = g ( x k ) 不動点反復 です。g ( x ) = x − f ( x ) g(x) = x - f(x) g ( x ) = x − f ( x ) g ( x ) = x − f ( x ) / f ′ ( x ) g(x) = x - f(x)/f'(x) g ( x ) = x − f ( x ) / f ′ ( x )
定理 4.1 (不動点反復の大域収束と誤差評価 ) ✓
a < b a \lt b a < b g : [ a , b ] → [ a , b ] g : [a,b] \to [a,b] g : [ a , b ] → [ a , b ] 0 ≤ L < 1 0 \le L \lt 1 0 ≤ L < 1
∣ g ( x ) − g ( y ) ∣ ≤ L ∣ x − y ∣ ( x , y ∈ [ a , b ] ) |g(x) - g(y)| \le L |x - y| \qquad (x, y \in [a,b]) ∣ g ( x ) − g ( y ) ∣ ≤ L ∣ x − y ∣ ( x , y ∈ [ a , b ]) を満たすとする。このとき g g g [ a , b ] [a,b] [ a , b ] x ∗ x^* x ∗ x 0 ∈ [ a , b ] x_0 \in [a,b] x 0 ∈ [ a , b ] x k + 1 = g ( x k ) x_{k+1} = g(x_k) x k + 1 = g ( x k ) x ∗ x^* x ∗ k ≥ 1 k \ge 1 k ≥ 1
(事前評価)∣ x k − x ∗ ∣ ≤ L k 1 − L ∣ x 1 − x 0 ∣ |x_k - x^*| \le \dfrac{L^k}{1-L}|x_1 - x_0| ∣ x k − x ∗ ∣ ≤ 1 − L L k ∣ x 1 − x 0 ∣
(事後評価)∣ x k − x ∗ ∣ ≤ L 1 − L ∣ x k − x k − 1 ∣ |x_k - x^*| \le \dfrac{L}{1-L}|x_k - x_{k-1}| ∣ x k − x ∗ ∣ ≤ 1 − L L ∣ x k − x k − 1 ∣
∣ x k − x ∗ ∣ ≤ L k ∣ x 0 − x ∗ ∣ |x_k - x^*| \le L^k |x_0 - x^*| ∣ x k − x ∗ ∣ ≤ L k ∣ x 0 − x ∗ ∣ g g g [ a , b ] [a,b] [ a , b ] ∣ g ′ ( x ) ∣ ≤ L |g'(x)| \le L ∣ g ′ ( x ) ∣ ≤ L
証明(定理 4.1) [ a , b ] [a,b] [ a , b ] R \mathbb{R} R g g g L L L 定理 3.2[逆関数定理・陰関数定理と条件付き極値] 。n = 1 n = 1 n = 1 x ∗ x^* x ∗ 定理 6.2[距離空間] )。
3 は ∣ x j + 1 − x ∗ ∣ = ∣ g ( x j ) − g ( x ∗ ) ∣ ≤ L ∣ x j − x ∗ ∣ |x_{j+1} - x^*| = |g(x_j) - g(x^*)| \le L|x_j - x^*| ∣ x j + 1 − x ∗ ∣ = ∣ g ( x j ) − g ( x ∗ ) ∣ ≤ L ∣ x j − x ∗ ∣ j = 0 , … , k − 1 j = 0, \ldots, k-1 j = 0 , … , k − 1
2 は三角不等式と 3 の 1 段分から
∣ x k − x ∗ ∣ ≤ ∣ x k − x k + 1 ∣ + ∣ x k + 1 − x ∗ ∣ = ∣ g ( x k − 1 ) − g ( x k ) ∣ + ∣ g ( x k ) − g ( x ∗ ) ∣ ≤ L ∣ x k − 1 − x k ∣ + L ∣ x k − x ∗ ∣ |x_k - x^*| \le |x_k - x_{k+1}| + |x_{k+1} - x^*| = |g(x_{k-1}) - g(x_k)| + |g(x_k) - g(x^*)| \le L|x_{k-1} - x_k| + L|x_k - x^*| ∣ x k − x ∗ ∣ ≤ ∣ x k − x k + 1 ∣ + ∣ x k + 1 − x ∗ ∣ = ∣ g ( x k − 1 ) − g ( x k ) ∣ + ∣ g ( x k ) − g ( x ∗ ) ∣ ≤ L ∣ x k − 1 − x k ∣ + L ∣ x k − x ∗ ∣ となり、∣ x k − x ∗ ∣ |x_k - x^*| ∣ x k − x ∗ ∣
最後の主張は、x ≠ y x \ne y x = y 定理 3.3[平均値の定理とテイラーの定理] )から g ( x ) − g ( y ) = g ′ ( c ) ( x − y ) g(x) - g(y) = g'(c)(x - y) g ( x ) − g ( y ) = g ′ ( c ) ( x − y ) c c c x x x y y y
∎ 事前評価は反復を始める前に必要な回数を見積もるのに、事後評価は計算しながら止めどきを決めるのに使います。事後評価の右辺は計算済みの量 ∣ x k − x k − 1 ∣ |x_k - x_{k-1}| ∣ x k − x k − 1 ∣ τ ( 1 − L ) / L \tau(1-L)/L τ ( 1 − L ) / L τ \tau τ L L L 1 1 1 L / ( 1 − L ) L/(1-L) L / ( 1 − L )
例 4.2 (x = cos x の不動点反復 )
g ( x ) = cos x g(x) = \cos x g ( x ) = cos x [ 0 , 1 ] [0,1] [ 0 , 1 ] [ cos 1 , 1 ] ⊂ [ 0 , 1 ] [\cos 1, 1] \subset [0,1] [ cos 1 , 1 ] ⊂ [ 0 , 1 ] ∣ g ′ ( x ) ∣ = ∣ sin x ∣ ≤ sin 1 ≈ 0.8415 = L |g'(x)| = |\sin x| \le \sin 1 \approx 0.8415 = L ∣ g ′ ( x ) ∣ = ∣ sin x ∣ ≤ sin 1 ≈ 0.8415 = L 定理 4.1 から不動点 x ∗ ≈ 0.739085 x^* \approx 0.739085 x ∗ ≈ 0.739085 x 0 = 0 x_0 = 0 x 0 = 0 x 1 = 1 x_1 = 1 x 1 = 1 10 − 10 10^{-10} 1 0 − 10 L k / ( 1 − L ) ≤ 10 − 10 L^k/(1-L) \le 10^{-10} L k / ( 1 − L ) ≤ 1 0 − 10 k ≥ 145 k \ge 145 k ≥ 145 10 − 10 10^{-10} 1 0 − 10 x ∗ x^* x ∗ ∣ g ′ ( x ∗ ) ∣ = sin x ∗ ≈ 0.674 |g'(x^*)| = \sin x^* \approx 0.674 ∣ g ′ ( x ∗ ) ∣ = sin x ∗ ≈ 0.674 0.8415 0.8415 0.8415
定理 4.3 (不動点反復の局所収束と次数 ) ✓
I I I g : I → R g : I \to \mathbb{R} g : I → R C 1 C^1 C 1 x ∗ ∈ I x^* \in I x ∗ ∈ I g ( x ∗ ) = x ∗ g(x^*) = x^* g ( x ∗ ) = x ∗
∣ g ′ ( x ∗ ) ∣ < 1 |g'(x^*)| \lt 1 ∣ g ′ ( x ∗ ) ∣ < 1 δ > 0 \delta \gt 0 δ > 0 x 0 ∈ [ x ∗ − δ , x ∗ + δ ] x_0 \in [x^* - \delta, x^* + \delta] x 0 ∈ [ x ∗ − δ , x ∗ + δ ] x k + 1 = g ( x k ) x_{k+1} = g(x_k) x k + 1 = g ( x k ) x ∗ x^* x ∗ k k k e k ≠ 0 e_k \ne 0 e k = 0 e k + 1 / e k → g ′ ( x ∗ ) e_{k+1}/e_k \to g'(x^*) e k + 1 / e k → g ′ ( x ∗ ) g ′ ( x ∗ ) ≠ 0 g'(x^*) \ne 0 g ′ ( x ∗ ) = 0 ∣ g ′ ( x ∗ ) ∣ |g'(x^*)| ∣ g ′ ( x ∗ ) ∣ p ≥ 2 p \ge 2 p ≥ 2 g g g C p C^p C p g ′ ( x ∗ ) = ⋯ = g ( p − 1 ) ( x ∗ ) = 0 g'(x^*) = \cdots = g^{(p-1)}(x^*) = 0 g ′ ( x ∗ ) = ⋯ = g ( p − 1 ) ( x ∗ ) = 0 δ \delta δ k k k e k ≠ 0 e_k \ne 0 e k = 0 e k + 1 e k p → g ( p ) ( x ∗ ) p ! \frac{e_{k+1}}{e_k^p} \to \frac{g^{(p)}(x^*)}{p!} e k p e k + 1 → p ! g ( p ) ( x ∗ ) g ( p ) ( x ∗ ) ≠ 0 g^{(p)}(x^*) \ne 0 g ( p ) ( x ∗ ) = 0 p p p ∣ g ( p ) ( x ∗ ) ∣ / p ! |g^{(p)}(x^*)|/p! ∣ g ( p ) ( x ∗ ) ∣/ p ! 証明(定理 4.3) 1. ∣ g ′ ( x ∗ ) ∣ < L < 1 |g'(x^*)| \lt L \lt 1 ∣ g ′ ( x ∗ ) ∣ < L < 1 L L L g ′ g' g ′ x ∗ x^* x ∗ δ > 0 \delta \gt 0 δ > 0 J = [ x ∗ − δ , x ∗ + δ ] ⊂ I J = [x^* - \delta, x^* + \delta] \subset I J = [ x ∗ − δ , x ∗ + δ ] ⊂ I J J J ∣ g ′ ∣ ≤ L |g'| \le L ∣ g ′ ∣ ≤ L x ∈ J x \in J x ∈ J x ≠ x ∗ x \ne x^* x = x ∗ 定理 3.3[平均値の定理とテイラーの定理] )から x x x x ∗ x^* x ∗ η \eta η
g ( x ) − x ∗ = g ( x ) − g ( x ∗ ) = g ′ ( η ) ( x − x ∗ ) g(x) - x^* = g(x) - g(x^*) = g'(\eta)(x - x^*) g ( x ) − x ∗ = g ( x ) − g ( x ∗ ) = g ′ ( η ) ( x − x ∗ ) です。η ∈ J \eta \in J η ∈ J ∣ g ( x ) − x ∗ ∣ ≤ L ∣ x − x ∗ ∣ ≤ δ |g(x) - x^*| \le L|x - x^*| \le \delta ∣ g ( x ) − x ∗ ∣ ≤ L ∣ x − x ∗ ∣ ≤ δ g ( J ) ⊂ J g(J) \subset J g ( J ) ⊂ J J J J ∣ e k ∣ ≤ L k ∣ e 0 ∣ → 0 |e_k| \le L^k |e_0| \to 0 ∣ e k ∣ ≤ L k ∣ e 0 ∣ → 0 e k ≠ 0 e_k \ne 0 e k = 0 x = x k x = x_k x = x k e k + 1 / e k = g ′ ( η k ) e_{k+1}/e_k = g'(\eta_k) e k + 1 / e k = g ′ ( η k ) η k \eta_k η k x k x_k x k x ∗ x^* x ∗ η k → x ∗ \eta_k \to x^* η k → x ∗ g ′ g' g ′ g ′ ( η k ) → g ′ ( x ∗ ) g'(\eta_k) \to g'(x^*) g ′ ( η k ) → g ′ ( x ∗ )
2. g ′ ( x ∗ ) = 0 g'(x^*) = 0 g ′ ( x ∗ ) = 0 J J J x ∗ x^* x ∗ e k ≠ 0 e_k \ne 0 e k = 0 定理 5.3[平均値の定理とテイラーの定理] 。a = x ∗ a = x^* a = x ∗ n = p − 1 n = p - 1 n = p − 1 x = x k x = x_k x = x k x k x_k x k x ∗ x^* x ∗ ξ k \xi_k ξ k
g ( x k ) = g ( x ∗ ) + ∑ j = 1 p − 1 g ( j ) ( x ∗ ) j ! e k j + g ( p ) ( ξ k ) p ! e k p = x ∗ + g ( p ) ( ξ k ) p ! e k p g(x_k) = g(x^*) + \sum_{j=1}^{p-1} \frac{g^{(j)}(x^*)}{j!} e_k^j + \frac{g^{(p)}(\xi_k)}{p!} e_k^p = x^* + \frac{g^{(p)}(\xi_k)}{p!} e_k^p g ( x k ) = g ( x ∗ ) + j = 1 ∑ p − 1 j ! g ( j ) ( x ∗ ) e k j + p ! g ( p ) ( ξ k ) e k p = x ∗ + p ! g ( p ) ( ξ k ) e k p です。よって e k + 1 / e k p = g ( p ) ( ξ k ) / p ! e_{k+1}/e_k^p = g^{(p)}(\xi_k)/p! e k + 1 / e k p = g ( p ) ( ξ k ) / p ! ξ k → x ∗ \xi_k \to x^* ξ k → x ∗ g ( p ) g^{(p)} g ( p )
∎ この定理は「反復関数の導関数が解で消えるほど速い」ことを述べています。Newton 法はちょうど g ′ ( x ∗ ) = 0 g'(x^*) = 0 g ′ ( x ∗ ) = 0 g g g
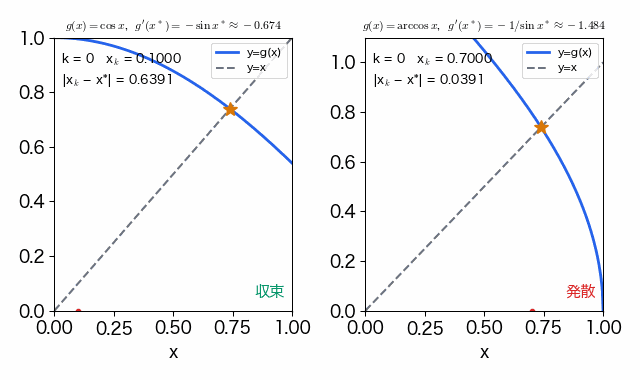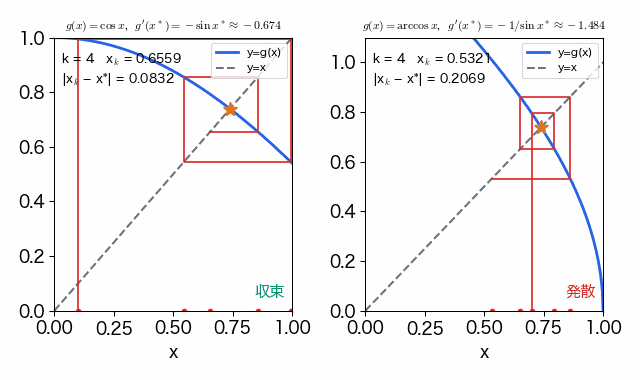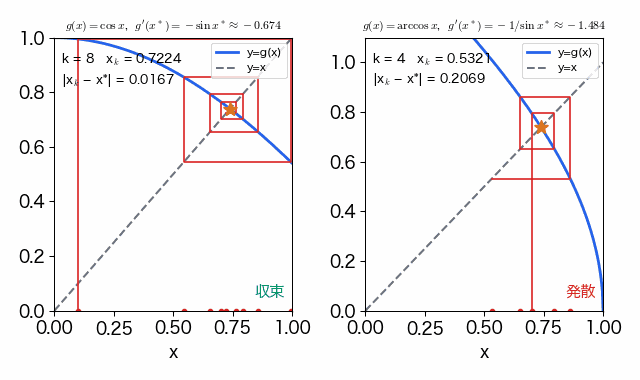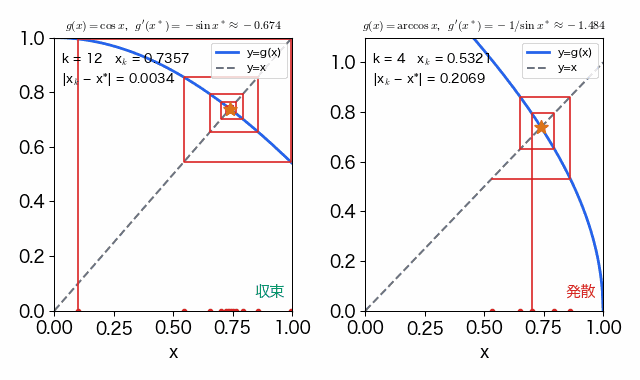
同じ方程式 x = cos x x = \cos x x = cos x ∣ g ′ ( x ∗ ) ∣ |g'(x^*)| ∣ g ′ ( x ∗ ) ∣ g = cos g = \cos g = cos g = arccos g = \arccos g = arccos
x = cos x の不動点 x* ≈ 0.7391(星印)に向かう反復。左は |g'(x*)| ≈ 0.674 で収束し、右は |g'(x*)| ≈ 1.484 で、初期値 0.70 が x* のすぐ近くでも離れていく。 x k x_k x k f f f y = f ( x k ) + f ′ ( x k ) ( x − x k ) y = f(x_k) + f'(x_k)(x - x_k) y = f ( x k ) + f ′ ( x k ) ( x − x k ) x x x Newton 法
x k + 1 = x k − f ( x k ) f ′ ( x k ) x_{k+1} = x_k - \frac{f(x_k)}{f'(x_k)} x k + 1 = x k − f ′ ( x k ) f ( x k ) です。f f f x k x_k x k
x₀ = 2 x₁ = 1.5 x₂ √2 y = x² − 2 凸関数 f(x) = x² − 2 での Newton 法。x₀ = 2 での接線が x 軸と交わる点が x₁ = 1.5、x₁ での接線から x₂ ≈ 1.4167 が得られ、解 √2 ≈ 1.4142 に右から近づく。 次の定理は文字が多いですが、言っていることは 1 つです。解の近くの範囲 J J J m m m ∣ f ′ ∣ |f'| ∣ f ′ ∣ M M M ∣ f ′ ′ ∣ |f''| ∣ f ′′ ∣ K = M / ( 2 m ) K = M/(2m) K = M / ( 2 m ) K δ < 1 K\delta \lt 1 K δ < 1
定理 5.1 (Newton 法の局所 2 次収束 ) ✓
I I I f : I → R f : I \to \mathbb{R} f : I → R C 2 C^2 C 2 x ∗ ∈ I x^* \in I x ∗ ∈ I f ( x ∗ ) = 0 f(x^*) = 0 f ( x ∗ ) = 0 f ′ ( x ∗ ) ≠ 0 f'(x^*) \ne 0 f ′ ( x ∗ ) = 0
δ > 0 \delta \gt 0 δ > 0 J = [ x ∗ − δ , x ∗ + δ ] ⊂ I J = [x^* - \delta, x^* + \delta] \subset I J = [ x ∗ − δ , x ∗ + δ ] ⊂ I m = min J ∣ f ′ ∣ > 0 m = \min_J |f'| \gt 0 m = min J ∣ f ′ ∣ > 0 M = max J ∣ f ′ ′ ∣ M = \max_J |f''| M = max J ∣ f ′′ ∣ K = M / ( 2 m ) K = M/(2m) K = M / ( 2 m ) K δ < 1 K\delta \lt 1 K δ < 1 x 0 ∈ J x_0 \in J x 0 ∈ J J J J ∣ e k + 1 ∣ ≤ K e k 2 , K ∣ e k ∣ ≤ ( K ∣ e 0 ∣ ) 2 k |e_{k+1}| \le K e_k^2, \qquad K|e_k| \le (K|e_0|)^{2^k} ∣ e k + 1 ∣ ≤ K e k 2 , K ∣ e k ∣ ≤ ( K ∣ e 0 ∣ ) 2 k x k → x ∗ x_k \to x^* x k → x ∗ 1 の条件を満たす δ > 0 \delta \gt 0 δ > 0
1 の状況で、すべての k k k e k ≠ 0 e_k \ne 0 e k = 0 e k + 1 e k 2 → f ′ ′ ( x ∗ ) 2 f ′ ( x ∗ ) \frac{e_{k+1}}{e_k^2} \to \frac{f''(x^*)}{2f'(x^*)} e k 2 e k + 1 → 2 f ′ ( x ∗ ) f ′′ ( x ∗ ) f ′ ′ ( x ∗ ) ≠ 0 f''(x^*) \ne 0 f ′′ ( x ∗ ) = 0 ∣ f ′ ′ ( x ∗ ) ∣ / ( 2 ∣ f ′ ( x ∗ ) ∣ ) |f''(x^*)|/(2|f'(x^*)|) ∣ f ′′ ( x ∗ ) ∣/ ( 2∣ f ′ ( x ∗ ) ∣ )
証明(定理 5.1) m m m M M M ∣ f ′ ∣ |f'| ∣ f ′ ∣ ∣ f ′ ′ ∣ |f''| ∣ f ′′ ∣ J J J 定理 2.3[平均値の定理とテイラーの定理] )。
1. x k ∈ J x_k \in J x k ∈ J ∣ f ′ ( x k ) ∣ ≥ m > 0 |f'(x_k)| \ge m \gt 0 ∣ f ′ ( x k ) ∣ ≥ m > 0 x k + 1 x_{k+1} x k + 1 x k = x ∗ x_k = x^* x k = x ∗ f ( x k ) = 0 f(x_k) = 0 f ( x k ) = 0 x k + 1 = x ∗ x_{k+1} = x^* x k + 1 = x ∗ x k ≠ x ∗ x_k \ne x^* x k = x ∗ 定理 5.3[平均値の定理とテイラーの定理] 。a = x k a = x_k a = x k n = 1 n = 1 n = 1 x = x ∗ x = x^* x = x ∗ x k x_k x k x ∗ x^* x ∗ ξ k \xi_k ξ k
0 = f ( x ∗ ) = f ( x k ) + f ′ ( x k ) ( x ∗ − x k ) + f ′ ′ ( ξ k ) 2 ( x ∗ − x k ) 2 0 = f(x^*) = f(x_k) + f'(x_k)(x^* - x_k) + \frac{f''(\xi_k)}{2}(x^* - x_k)^2 0 = f ( x ∗ ) = f ( x k ) + f ′ ( x k ) ( x ∗ − x k ) + 2 f ′′ ( ξ k ) ( x ∗ − x k ) 2 です。両辺を f ′ ( x k ) f'(x_k) f ′ ( x k )
e k + 1 = x k − f ( x k ) f ′ ( x k ) − x ∗ = f ′ ′ ( ξ k ) 2 f ′ ( x k ) e k 2 e_{k+1} = x_k - \frac{f(x_k)}{f'(x_k)} - x^* = \frac{f''(\xi_k)}{2f'(x_k)}\, e_k^2 e k + 1 = x k − f ′ ( x k ) f ( x k ) − x ∗ = 2 f ′ ( x k ) f ′′ ( ξ k ) e k 2 を得ます。ξ k ∈ J \xi_k \in J ξ k ∈ J ∣ e k + 1 ∣ ≤ K e k 2 ≤ ( K δ ) ∣ e k ∣ < ∣ e k ∣ ≤ δ |e_{k+1}| \le K e_k^2 \le (K\delta)|e_k| \lt |e_k| \le \delta ∣ e k + 1 ∣ ≤ K e k 2 ≤ ( K δ ) ∣ e k ∣ < ∣ e k ∣ ≤ δ x k + 1 ∈ J x_{k+1} \in J x k + 1 ∈ J J J J ∣ e k + 1 ∣ ≤ K e k 2 |e_{k+1}| \le K e_k^2 ∣ e k + 1 ∣ ≤ K e k 2 k k k K K K K ∣ e k + 1 ∣ ≤ ( K ∣ e k ∣ ) 2 K|e_{k+1}| \le (K|e_k|)^2 K ∣ e k + 1 ∣ ≤ ( K ∣ e k ∣ ) 2 K ∣ e k ∣ ≤ ( K ∣ e 0 ∣ ) 2 k K|e_k| \le (K|e_0|)^{2^k} K ∣ e k ∣ ≤ ( K ∣ e 0 ∣ ) 2 k K ∣ e 0 ∣ ≤ K δ < 1 K|e_0| \le K\delta \lt 1 K ∣ e 0 ∣ ≤ K δ < 1 0 0 0 K = 0 K = 0 K = 0 e 1 = 0 e_1 = 0 e 1 = 0 K > 0 K \gt 0 K > 0 A = 1 / K A = 1/K A = 1/ K q = K δ q = K\delta q = K δ 定義 2.2 )を満たします。
2. f ′ f' f ′ x ∗ x^* x ∗ f ′ ( x ∗ ) ≠ 0 f'(x^*) \ne 0 f ′ ( x ∗ ) = 0 δ 0 > 0 \delta_0 \gt 0 δ 0 > 0 J 0 = [ x ∗ − δ 0 , x ∗ + δ 0 ] ⊂ I J_0 = [x^* - \delta_0, x^* + \delta_0] \subset I J 0 = [ x ∗ − δ 0 , x ∗ + δ 0 ] ⊂ I J 0 J_0 J 0 ∣ f ′ ∣ ≥ ∣ f ′ ( x ∗ ) ∣ / 2 |f'| \ge |f'(x^*)|/2 ∣ f ′ ∣ ≥ ∣ f ′ ( x ∗ ) ∣/2 M 0 = max J 0 ∣ f ′ ′ ∣ M_0 = \max_{J_0} |f''| M 0 = max J 0 ∣ f ′′ ∣ 0 < δ ≤ δ 0 0 \lt \delta \le \delta_0 0 < δ ≤ δ 0 m ≥ ∣ f ′ ( x ∗ ) ∣ / 2 m \ge |f'(x^*)|/2 m ≥ ∣ f ′ ( x ∗ ) ∣/2 M ≤ M 0 M \le M_0 M ≤ M 0 K ≤ M 0 / ∣ f ′ ( x ∗ ) ∣ K \le M_0/|f'(x^*)| K ≤ M 0 /∣ f ′ ( x ∗ ) ∣ δ < ∣ f ′ ( x ∗ ) ∣ / M 0 \delta \lt |f'(x^*)|/M_0 δ < ∣ f ′ ( x ∗ ) ∣/ M 0 M 0 = 0 M_0 = 0 M 0 = 0 δ ≤ δ 0 \delta \le \delta_0 δ ≤ δ 0 K δ < 1 K\delta \lt 1 K δ < 1
3. 1 の式から e k + 1 / e k 2 = f ′ ′ ( ξ k ) / ( 2 f ′ ( x k ) ) e_{k+1}/e_k^2 = f''(\xi_k)/(2f'(x_k)) e k + 1 / e k 2 = f ′′ ( ξ k ) / ( 2 f ′ ( x k )) x k → x ∗ x_k \to x^* x k → x ∗ ξ k \xi_k ξ k x k x_k x k x ∗ x^* x ∗ ξ k → x ∗ \xi_k \to x^* ξ k → x ∗ f ′ f' f ′ f ′ ′ f'' f ′′ f ′ ( x ∗ ) ≠ 0 f'(x^*) \ne 0 f ′ ( x ∗ ) = 0
∎ 1 の評価は、解を知らなくても使える形にはなっていません(J J J K ∣ e 0 ∣ < 1 K|e_0| \lt 1 K ∣ e 0 ∣ < 1 K K K f ′ f' f ′ f ′ ′ f'' f ′′ 定理 7.4 )で扱います。
例 5.2 (√2 の Newton 法 )
f ( x ) = x 2 − 2 f(x) = x^2 - 2 f ( x ) = x 2 − 2 x k + 1 = ( x k + 2 / x k ) / 2 x_{k+1} = (x_k + 2/x_k)/2 x k + 1 = ( x k + 2/ x k ) /2 定理 5.1 の 3 が予言する極限は f ′ ′ ( x ∗ ) / ( 2 f ′ ( x ∗ ) ) = 2 / ( 4 2 ) = 1 / ( 2 2 ) ≈ 0.35355 f''(x^*)/(2f'(x^*)) = 2/(4\sqrt2) = 1/(2\sqrt2) \approx 0.35355 f ′′ ( x ∗ ) / ( 2 f ′ ( x ∗ )) = 2/ ( 4 2 ) = 1/ ( 2 2 ) ≈ 0.35355 10 − 16 10^{-16} 1 0 − 16
# Python 3.12.10 / mpmath 1.3.0
from mpmath import mp, mpf, sqrt
mp.dps = 60 # 10 進 60 桁で反復する
r = sqrt ( mpf ( 2 )) # 参照値 √2
x, xd = mpf ( 2 ), 2.0 # x0 = 2(xd は倍精度で同じ反復)
print ( " k e_k(60桁) e_k/e_{k-1}^2 e_k(倍精度) " )
e, ed = abs ( x - r ), abs ( mpf ( xd ) - r )
q = f " { float ( e / ep ** 2 ) :.5f } " if ep else " - "
print ( f " {k :2d } { float ( e ) :.2e } {q} { float ( ed ) :.2e } " )
x = x - (x * x - 2 ) / ( 2 * x) # Newton 法
xd = xd - (xd * xd - 2 ) / ( 2 * xd)
print ( " 1/(2√2) = " , f " { float ( 1 / ( 2 * r) ) :.5f } " )
k e_k(60桁) e_k/e_{k-1}^2 e_k(倍精度)
1 8.58e-02 0.25000 8.58e-02
2 2.45e-03 0.33333 2.45e-03
3 2.12e-06 0.35294 2.12e-06
4 1.59e-12 0.35355 1.59e-12
5 8.99e-25 0.35355 9.67e-17
6 2.86e-49 0.35355 1.25e-16
検算. (a) この例では証明の式が閉じた形になり、e k + 1 = e k 2 / ( 2 x k ) e_{k+1} = e_k^2/(2x_k) e k + 1 = e k 2 / ( 2 x k ) 0.25000 = 1 / ( 2 ⋅ 2 ) 0.25000 = 1/(2 \cdot 2) 0.25000 = 1/ ( 2 ⋅ 2 ) 0.33333 = 1 / ( 2 ⋅ 1.5 ) 0.33333 = 1/(2 \cdot 1.5) 0.33333 = 1/ ( 2 ⋅ 1.5 ) 1 / ( 2 x k − 1 ) 1/(2x_{k-1}) 1/ ( 2 x k − 1 ) k = 4 k = 4 k = 4 k = 5 k = 5 k = 5 2 \sqrt2 2 9.67 × 10 − 17 9.67 \times 10^{-17} 9.67 × 1 0 − 17 − 1 , − 3 , − 6 , − 12 , − 25 , − 49 -1, -3, -6, -12, -25, -49 − 1 , − 3 , − 6 , − 12 , − 25 , − 49 e k / e k − 1 2 e_k/e_{k-1}^2 e k / e k − 1 2 1 / ( 2 2 ) 1/(2\sqrt2) 1/ ( 2 2 )
定理 5.3 (凸関数での Newton 法の単調な大域収束 ) ✓
I I I f : I → R f : I \to \mathbb{R} f : I → R f ′ f' f ′ f f f x ∗ ∈ I x^* \in I x ∗ ∈ I f ( x ∗ ) = 0 f(x^*) = 0 f ( x ∗ ) = 0 f ′ ( x ∗ ) > 0 f'(x^*) \gt 0 f ′ ( x ∗ ) > 0 x 0 ∈ I x_0 \in I x 0 ∈ I x 0 > x ∗ x_0 \gt x^* x 0 > x ∗
x ∗ ≤ x k + 1 ≤ x k ( k ≥ 0 ) x^* \le x_{k+1} \le x_k \qquad (k \ge 0) x ∗ ≤ x k + 1 ≤ x k ( k ≥ 0 ) を満たし、x ∗ x^* x ∗
証明(定理 5.3) x k ∈ I x_k \in I x k ∈ I x k > x ∗ x_k \gt x^* x k > x ∗ f ′ f' f ′ f ′ ( x k ) ≥ f ′ ( x ∗ ) > 0 f'(x_k) \ge f'(x^*) \gt 0 f ′ ( x k ) ≥ f ′ ( x ∗ ) > 0 x k + 1 x_{k+1} x k + 1 定理 3.3[平均値の定理とテイラーの定理] )から f ( x k ) = f ( x k ) − f ( x ∗ ) = f ′ ( c ) ( x k − x ∗ ) f(x_k) = f(x_k) - f(x^*) = f'(c)(x_k - x^*) f ( x k ) = f ( x k ) − f ( x ∗ ) = f ′ ( c ) ( x k − x ∗ ) c ∈ ( x ∗ , x k ) c \in (x^*, x_k) c ∈ ( x ∗ , x k ) 0 < f ′ ( x ∗ ) ≤ f ′ ( c ) ≤ f ′ ( x k ) 0 \lt f'(x^*) \le f'(c) \le f'(x_k) 0 < f ′ ( x ∗ ) ≤ f ′ ( c ) ≤ f ′ ( x k )
x k − x k + 1 = f ( x k ) f ′ ( x k ) = f ′ ( c ) f ′ ( x k ) ( x k − x ∗ ) ∈ ( 0 , x k − x ∗ ] x_k - x_{k+1} = \frac{f(x_k)}{f'(x_k)} = \frac{f'(c)}{f'(x_k)}(x_k - x^*) \in (0,\, x_k - x^*] x k − x k + 1 = f ′ ( x k ) f ( x k ) = f ′ ( x k ) f ′ ( c ) ( x k − x ∗ ) ∈ ( 0 , x k − x ∗ ] で、x ∗ ≤ x k + 1 < x k x^* \le x_{k+1} \lt x_k x ∗ ≤ x k + 1 < x k x k + 1 = x ∗ x_{k+1} = x^* x k + 1 = x ∗ x j = x ∗ x_j = x^* x j = x ∗ x k + 1 ∈ ( x ∗ , x 0 ] ⊂ I x_{k+1} \in (x^*, x_0] \subset I x k + 1 ∈ ( x ∗ , x 0 ] ⊂ I
列 ( − x k ) (-x_k) ( − x k ) − x ∗ -x^* − x ∗ 定理 2.1[級数と収束判定] )から x k x_k x k ℓ ≥ x ∗ \ell \ge x^* ℓ ≥ x ∗ f ′ ( x k ) f'(x_k) f ′ ( x k ) [ f ′ ( x ∗ ) , f ′ ( x 0 ) ] [f'(x^*), f'(x_0)] [ f ′ ( x ∗ ) , f ′ ( x 0 )] f ( x k ) = ( x k − x k + 1 ) f ′ ( x k ) f(x_k) = (x_k - x_{k+1}) f'(x_k) f ( x k ) = ( x k − x k + 1 ) f ′ ( x k ) ∣ f ( x k ) ∣ ≤ f ′ ( x 0 ) ∣ x k − x k + 1 ∣ → 0 |f(x_k)| \le f'(x_0)|x_k - x_{k+1}| \to 0 ∣ f ( x k ) ∣ ≤ f ′ ( x 0 ) ∣ x k − x k + 1 ∣ → 0 f f f 定理 4.5[極限と連続性] )f ( ℓ ) = 0 f(\ell) = 0 f ( ℓ ) = 0 x > x ∗ x \gt x^* x > x ∗ f ( x ) = f ′ ( c ) ( x − x ∗ ) > 0 f(x) = f'(c)(x - x^*) \gt 0 f ( x ) = f ′ ( c ) ( x − x ∗ ) > 0 ℓ = x ∗ \ell = x^* ℓ = x ∗
∎ f ( x ) = x 2 − 2 f(x) = x^2 - 2 f ( x ) = x 2 − 2 x 0 > 2 x_0 \gt \sqrt2 x 0 > 2 2 \sqrt2 2 0 < x 0 < 2 0 \lt x_0 \lt \sqrt2 0 < x 0 < 2 x 1 = ( x 0 + 2 / x 0 ) / 2 ≥ 2 x_1 = (x_0 + 2/x_0)/2 \ge \sqrt2 x 1 = ( x 0 + 2/ x 0 ) /2 ≥ 2
f ′ ( x ∗ ) = 0 f'(x^*) = 0 f ′ ( x ∗ ) = 0 定理 5.1 は使えません。重根では Newton 法は収束はしますが、1 次収束に落ちます。
次の命題の h h h x ∗ x^* x ∗ m m m h ( x ∗ ) ≠ 0 h(x^*) \ne 0 h ( x ∗ ) = 0 f f f ( x − x ∗ ) m (x - x^*)^m ( x − x ∗ ) m ( x − 1 ) 2 (x-1)^2 ( x − 1 ) 2 m = 2 m = 2 m = 2 h ≡ 1 h \equiv 1 h ≡ 1
命題 5.4 (重根での Newton 法と修正 Newton 法 ) ✓
I I I x ∗ ∈ I x^* \in I x ∗ ∈ I m ≥ 2 m \ge 2 m ≥ 2 f ( x ) = ( x − x ∗ ) m h ( x ) f(x) = (x - x^*)^m h(x) f ( x ) = ( x − x ∗ ) m h ( x ) h : I → R h : I \to \mathbb{R} h : I → R C 1 C^1 C 1 h ( x ∗ ) ≠ 0 h(x^*) \ne 0 h ( x ∗ ) = 0
δ > 0 \delta \gt 0 δ > 0 x 0 ∈ [ x ∗ − δ , x ∗ + δ ] x_0 \in [x^* - \delta, x^* + \delta] x 0 ∈ [ x ∗ − δ , x ∗ + δ ] x ∗ x^* x ∗ k k k e k ≠ 0 e_k \ne 0 e k = 0 e k + 1 / e k → ( m − 1 ) / m e_{k+1}/e_k \to (m-1)/m e k + 1 / e k → ( m − 1 ) / m ( m − 1 ) / m (m-1)/m ( m − 1 ) / m 重複度 m m m 修正 Newton 法 x k + 1 = x k − m f ( x k ) / f ′ ( x k ) x_{k+1} = x_k - m f(x_k)/f'(x_k) x k + 1 = x k − m f ( x k ) / f ′ ( x k ) δ \delta δ x ∗ x^* x ∗ k k k e k ≠ 0 e_k \ne 0 e k = 0 e k + 1 e k 2 → h ′ ( x ∗ ) m h ( x ∗ ) \frac{e_{k+1}}{e_k^2} \to \frac{h'(x^*)}{m\, h(x^*)} e k 2 e k + 1 → m h ( x ∗ ) h ′ ( x ∗ )
証明(命題 5.4) 積の微分から f ′ ( x ) = ( x − x ∗ ) m − 1 D ( x ) f'(x) = (x - x^*)^{m-1} D(x) f ′ ( x ) = ( x − x ∗ ) m − 1 D ( x ) D ( x ) = m h ( x ) + ( x − x ∗ ) h ′ ( x ) D(x) = m h(x) + (x - x^*) h'(x) D ( x ) = mh ( x ) + ( x − x ∗ ) h ′ ( x ) D D D D ( x ∗ ) = m h ( x ∗ ) ≠ 0 D(x^*) = m h(x^*) \ne 0 D ( x ∗ ) = mh ( x ∗ ) = 0 δ 0 > 0 \delta_0 \gt 0 δ 0 > 0 J 0 = [ x ∗ − δ 0 , x ∗ + δ 0 ] ⊂ I J_0 = [x^* - \delta_0, x^* + \delta_0] \subset I J 0 = [ x ∗ − δ 0 , x ∗ + δ 0 ] ⊂ I D D D h h h 0 0 0 x ∈ J 0 x \in J_0 x ∈ J 0 x ≠ x ∗ x \ne x^* x = x ∗ f ′ ( x ) ≠ 0 f'(x) \ne 0 f ′ ( x ) = 0
f ( x ) f ′ ( x ) = ( x − x ∗ ) φ ( x ) , φ ( x ) = h ( x ) D ( x ) \frac{f(x)}{f'(x)} = (x - x^*)\,\varphi(x), \qquad \varphi(x) = \frac{h(x)}{D(x)} f ′ ( x ) f ( x ) = ( x − x ∗ ) φ ( x ) , φ ( x ) = D ( x ) h ( x ) と書けます。φ \varphi φ J 0 J_0 J 0 φ ( x ∗ ) = 1 / m \varphi(x^*) = 1/m φ ( x ∗ ) = 1/ m
1. Newton 法では e k + 1 = e k − e k φ ( x k ) = e k ( 1 − φ ( x k ) ) e_{k+1} = e_k - e_k\varphi(x_k) = e_k(1 - \varphi(x_k)) e k + 1 = e k − e k φ ( x k ) = e k ( 1 − φ ( x k )) e k = 0 e_k = 0 e k = 0 1 − φ 1 - \varphi 1 − φ 1 − φ ( x ∗ ) = ( m − 1 ) / m < 1 1 - \varphi(x^*) = (m-1)/m \lt 1 1 − φ ( x ∗ ) = ( m − 1 ) / m < 1 ( m − 1 ) / m < L < 1 (m-1)/m \lt L \lt 1 ( m − 1 ) / m < L < 1 δ ≤ δ 0 \delta \le \delta_0 δ ≤ δ 0 [ x ∗ − δ , x ∗ + δ ] [x^* - \delta, x^* + \delta] [ x ∗ − δ , x ∗ + δ ] ∣ 1 − φ ∣ ≤ L |1 - \varphi| \le L ∣1 − φ ∣ ≤ L ∣ e k + 1 ∣ ≤ L ∣ e k ∣ |e_{k+1}| \le L|e_k| ∣ e k + 1 ∣ ≤ L ∣ e k ∣ e k → 0 e_k \to 0 e k → 0 e k + 1 / e k = 1 − φ ( x k ) → 1 − 1 / m e_{k+1}/e_k = 1 - \varphi(x_k) \to 1 - 1/m e k + 1 / e k = 1 − φ ( x k ) → 1 − 1/ m
2. 修正 Newton 法では e k + 1 = e k ( 1 − m φ ( x k ) ) e_{k+1} = e_k(1 - m\varphi(x_k)) e k + 1 = e k ( 1 − m φ ( x k ))
1 − m φ ( x ) = D ( x ) − m h ( x ) D ( x ) = ( x − x ∗ ) h ′ ( x ) D ( x ) 1 - m\varphi(x) = \frac{D(x) - m h(x)}{D(x)} = \frac{(x - x^*)\, h'(x)}{D(x)} 1 − m φ ( x ) = D ( x ) D ( x ) − mh ( x ) = D ( x ) ( x − x ∗ ) h ′ ( x ) です。よって e k + 1 = e k 2 h ′ ( x k ) / D ( x k ) e_{k+1} = e_k^2\, h'(x_k)/D(x_k) e k + 1 = e k 2 h ′ ( x k ) / D ( x k ) ψ = h ′ / D \psi = h'/D ψ = h ′ / D J 0 J_0 J 0 ∣ ψ ∣ ≤ N |\psi| \le N ∣ ψ ∣ ≤ N 定理 2.3[平均値の定理とテイラーの定理] )。δ ≤ δ 0 \delta \le \delta_0 δ ≤ δ 0 N δ < 1 N\delta \lt 1 N δ < 1 ∣ e k + 1 ∣ ≤ N δ ∣ e k ∣ |e_{k+1}| \le N\delta|e_k| ∣ e k + 1 ∣ ≤ N δ ∣ e k ∣ e k → 0 e_k \to 0 e k → 0 e k + 1 / e k 2 = ψ ( x k ) → h ′ ( x ∗ ) / D ( x ∗ ) = h ′ ( x ∗ ) / ( m h ( x ∗ ) ) e_{k+1}/e_k^2 = \psi(x_k) \to h'(x^*)/D(x^*) = h'(x^*)/(m h(x^*)) e k + 1 / e k 2 = ψ ( x k ) → h ′ ( x ∗ ) / D ( x ∗ ) = h ′ ( x ∗ ) / ( mh ( x ∗ ))
∎ 例 5.5 ((x − 1)² での遅い収束 )
f ( x ) = ( x − 1 ) 2 f(x) = (x-1)^2 f ( x ) = ( x − 1 ) 2 x k + 1 = x k − ( x k − 1 ) / 2 x_{k+1} = x_k - (x_k - 1)/2 x k + 1 = x k − ( x k − 1 ) /2 e k + 1 = e k / 2 e_{k+1} = e_k/2 e k + 1 = e k /2 命題 5.4 の比 ( m − 1 ) / m = 1 / 2 (m-1)/m = 1/2 ( m − 1 ) / m = 1/2 x k + 1 = x k − 2 f ( x k ) / f ′ ( x k ) x_{k+1} = x_k - 2f(x_k)/f'(x_k) x k + 1 = x k − 2 f ( x k ) / f ′ ( x k ) x 1 = 1 x_1 = 1 x 1 = 1 h ≡ 1 h \equiv 1 h ≡ 1 h ′ = 0 h' = 0 h ′ = 0 m m m e k + 1 / e k e_{k+1}/e_k e k + 1 / e k m m m f / f ′ f/f' f / f ′
重根は収束が遅いだけでなく、達成できる精度そのものが低い根でもあります。f f f f f f ε q \varepsilon q εq − ε q ( x ∗ ) / f ′ ( x ∗ ) -\varepsilon q(x^*)/f'(x^*) − εq ( x ∗ ) / f ′ ( x ∗ ) 命題 3.1[条件数と安定性] )。∣ f ′ ( x ∗ ) ∣ |f'(x^*)| ∣ f ′ ( x ∗ ) ∣ 条件数と安定性 の章で扱います。
例 5.6 (周期軌道に入る Newton 法 )
f ( x ) = x 3 − 2 x + 2 f(x) = x^3 - 2x + 2 f ( x ) = x 3 − 2 x + 2 x 0 = 0 x_0 = 0 x 0 = 0 f ( 0 ) = 2 f(0) = 2 f ( 0 ) = 2 f ′ ( 0 ) = − 2 f'(0) = -2 f ′ ( 0 ) = − 2 x 1 = 1 x_1 = 1 x 1 = 1 f ( 1 ) = 1 f(1) = 1 f ( 1 ) = 1 f ′ ( 1 ) = 1 f'(1) = 1 f ′ ( 1 ) = 1 x 2 = 0 x_2 = 0 x 2 = 0 0 , 1 , 0 , 1 , … 0, 1, 0, 1, \ldots 0 , 1 , 0 , 1 , … x ∗ ≈ − 1.769 x^* \approx -1.769 x ∗ ≈ − 1.769 f ′ f' f ′ ± 2 / 3 \pm\sqrt{2/3} ± 2/3 0 0 0 x k + 1 = x k − λ k f ( x k ) / f ′ ( x k ) x_{k+1} = x_k - \lambda_k f(x_k)/f'(x_k) x k + 1 = x k − λ k f ( x k ) / f ′ ( x k ) 0 < λ k ≤ 1 0 \lt \lambda_k \le 1 0 < λ k ≤ 1
Newton 法は毎回 f ′ ( x k ) f'(x_k) f ′ ( x k ) 割線法
x k + 1 = x k − f ( x k ) x k − x k − 1 f ( x k ) − f ( x k − 1 ) x_{k+1} = x_k - f(x_k)\,\frac{x_k - x_{k-1}}{f(x_k) - f(x_{k-1})} x k + 1 = x k − f ( x k ) f ( x k ) − f ( x k − 1 ) x k − x k − 1 です。1 回の反復で新しく計算する関数値は f ( x k ) f(x_k) f ( x k ) 差分商 を使います。f [ a , b ] f[a,b] f [ a , b ] a , b a, b a , b f [ a , b , c ] f[a,b,c] f [ a , b , c ] a , b , c a, b, c a , b , c
f [ a , b ] = f ( b ) − f ( a ) b − a , f [ a , b , c ] = f [ a , b ] − f [ b , c ] a − c f[a,b] = \frac{f(b) - f(a)}{b - a}, \qquad f[a,b,c] = \frac{f[a,b] - f[b,c]}{a - c} f [ a , b ] = b − a f ( b ) − f ( a ) , f [ a , b , c ] = a − c f [ a , b ] − f [ b , c ] と書きます。定義から f [ a , b ] = f [ b , a ] f[a,b] = f[b,a] f [ a , b ] = f [ b , a ] x k + 1 = x k − f ( x k ) / f [ x k − 1 , x k ] x_{k+1} = x_k - f(x_k)/f[x_{k-1}, x_k] x k + 1 = x k − f ( x k ) / f [ x k − 1 , x k ]
次の補題のねらいは、割線法の誤差の式に出てくる差分商を、導関数の値に置き換えることです。1 つ目は平均値の定理の言い換えで、2 つ目は 3 点を通る 2 次式を作り、Rolle の定理を 2 回使って示します。
補題 6.1 (2 階の差分商の平均値定理 ) ✓
I I I f : I → R f : I \to \mathbb{R} f : I → R a , b , c ∈ I a, b, c \in I a , b , c ∈ I a a a b b b η \eta η a , b , c a, b, c a , b , c ξ \xi ξ
f [ a , b ] = f ′ ( η ) , f [ a , b , c ] = f ′ ′ ( ξ ) 2 f[a,b] = f'(\eta), \qquad f[a,b,c] = \frac{f''(\xi)}{2} f [ a , b ] = f ′ ( η ) , f [ a , b , c ] = 2 f ′′ ( ξ ) が成り立つ。
証明(補題 6.1) 1 つ目は平均値の定理(定理 3.3[平均値の定理とテイラーの定理] )そのものです。2 つ目のために 2 次式
p ( x ) = f ( a ) + f [ a , b ] ( x − a ) + f [ a , b , c ] ( x − a ) ( x − b ) p(x) = f(a) + f[a,b](x - a) + f[a,b,c](x - a)(x - b) p ( x ) = f ( a ) + f [ a , b ] ( x − a ) + f [ a , b , c ] ( x − a ) ( x − b ) を考えます。p ( a ) = f ( a ) p(a) = f(a) p ( a ) = f ( a ) p ( b ) = f ( a ) + f [ a , b ] ( b − a ) = f ( b ) p(b) = f(a) + f[a,b](b-a) = f(b) p ( b ) = f ( a ) + f [ a , b ] ( b − a ) = f ( b ) f [ a , b , c ] ( c − a ) = f [ b , c ] − f [ a , b ] f[a,b,c](c - a) = f[b,c] - f[a,b] f [ a , b , c ] ( c − a ) = f [ b , c ] − f [ a , b ]
f [ a , b , c ] ( c − a ) ( c − b ) = ( f [ b , c ] − f [ a , b ] ) ( c − b ) = f ( c ) − f ( b ) − f [ a , b ] ( c − b ) f[a,b,c](c-a)(c-b) = \bigl(f[b,c] - f[a,b]\bigr)(c - b) = f(c) - f(b) - f[a,b](c - b) f [ a , b , c ] ( c − a ) ( c − b ) = ( f [ b , c ] − f [ a , b ] ) ( c − b ) = f ( c ) − f ( b ) − f [ a , b ] ( c − b ) となり、p ( c ) = f ( a ) + f [ a , b ] ( c − a ) + f ( c ) − f ( b ) − f [ a , b ] ( c − b ) = f ( a ) + f [ a , b ] ( b − a ) + f ( c ) − f ( b ) = f ( c ) p(c) = f(a) + f[a,b](c - a) + f(c) - f(b) - f[a,b](c-b) = f(a) + f[a,b](b - a) + f(c) - f(b) = f(c) p ( c ) = f ( a ) + f [ a , b ] ( c − a ) + f ( c ) − f ( b ) − f [ a , b ] ( c − b ) = f ( a ) + f [ a , b ] ( b − a ) + f ( c ) − f ( b ) = f ( c )
g = f − p g = f - p g = f − p I I I a , b , c a, b, c a , b , c 0 0 0 t 1 < t 2 < t 3 t_1 \lt t_2 \lt t_3 t 1 < t 2 < t 3 定理 3.1[平均値の定理とテイラーの定理] )を [ t 1 , t 2 ] [t_1, t_2] [ t 1 , t 2 ] [ t 2 , t 3 ] [t_2, t_3] [ t 2 , t 3 ] g ′ ( s 1 ) = g ′ ( s 2 ) = 0 g'(s_1) = g'(s_2) = 0 g ′ ( s 1 ) = g ′ ( s 2 ) = 0 t 1 < s 1 < t 2 < s 2 < t 3 t_1 \lt s_1 \lt t_2 \lt s_2 \lt t_3 t 1 < s 1 < t 2 < s 2 < t 3 g ′ g' g ′ [ s 1 , s 2 ] [s_1, s_2] [ s 1 , s 2 ] g ′ ′ ( ξ ) = 0 g''(\xi) = 0 g ′′ ( ξ ) = 0 ξ ∈ ( s 1 , s 2 ) ⊂ ( t 1 , t 3 ) \xi \in (s_1, s_2) \subset (t_1, t_3) ξ ∈ ( s 1 , s 2 ) ⊂ ( t 1 , t 3 ) p ′ ′ = 2 f [ a , b , c ] p'' = 2f[a,b,c] p ′′ = 2 f [ a , b , c ] f ′ ′ ( ξ ) = 2 f [ a , b , c ] f''(\xi) = 2f[a,b,c] f ′′ ( ξ ) = 2 f [ a , b , c ]
∎ 一般の n n n 多項式補間 の章で補間多項式を使って示します。ここでは割線法に必要な 2 階の場合だけを使います。
定理 6.2 (割線法の局所収束 ) ✓
I I I f : I → R f : I \to \mathbb{R} f : I → R C 2 C^2 C 2 x ∗ ∈ I x^* \in I x ∗ ∈ I f ( x ∗ ) = 0 f(x^*) = 0 f ( x ∗ ) = 0 f ′ ( x ∗ ) ≠ 0 f'(x^*) \ne 0 f ′ ( x ∗ ) = 0 δ > 0 \delta \gt 0 δ > 0 J = [ x ∗ − δ , x ∗ + δ ] ⊂ I J = [x^* - \delta, x^* + \delta] \subset I J = [ x ∗ − δ , x ∗ + δ ] ⊂ I m = min J ∣ f ′ ∣ > 0 m = \min_J |f'| \gt 0 m = min J ∣ f ′ ∣ > 0 M = max J ∣ f ′ ′ ∣ M = \max_J |f''| M = max J ∣ f ′′ ∣ K ≥ M / ( 2 m ) K \ge M/(2m) K ≥ M / ( 2 m ) K δ < 1 K\delta \lt 1 K δ < 1 δ \delta δ K K K x 0 , x 1 ∈ J x_0, x_1 \in J x 0 , x 1 ∈ J f ( x k ) = 0 f(x_k) = 0 f ( x k ) = 0
列は定義されて J J J ∣ e k + 1 ∣ ≤ K ∣ e k ∣ ∣ e k − 1 ∣ |e_{k+1}| \le K|e_k||e_{k-1}| ∣ e k + 1 ∣ ≤ K ∣ e k ∣∣ e k − 1 ∣ x ∗ x^* x ∗
止まらないならば、
e k + 1 e k e k − 1 → f ′ ′ ( x ∗ ) 2 f ′ ( x ∗ ) \frac{e_{k+1}}{e_k\, e_{k-1}} \to \frac{f''(x^*)}{2f'(x^*)} e k e k − 1 e k + 1 → 2 f ′ ( x ∗ ) f ′′ ( x ∗ )
証明(定理 6.2) δ \delta δ K K K 定理 5.1 の 2 と同じ議論で δ \delta δ K = M / ( 2 m ) K = M/(2m) K = M / ( 2 m )
1. x k − 1 , x k ∈ J x_{k-1}, x_k \in J x k − 1 , x k ∈ J f ( x k − 1 ) ≠ 0 f(x_{k-1}) \ne 0 f ( x k − 1 ) = 0 f ( x k ) ≠ 0 f(x_k) \ne 0 f ( x k ) = 0 k = 1 k = 1 k = 1 補題 6.1 から f [ x k − 1 , x k ] = f ′ ( η ) f[x_{k-1}, x_k] = f'(\eta) f [ x k − 1 , x k ] = f ′ ( η ) η ∈ J \eta \in J η ∈ J ∣ f ′ ( η ) ∣ ≥ m > 0 |f'(\eta)| \ge m \gt 0 ∣ f ′ ( η ) ∣ ≥ m > 0 x k + 1 x_{k+1} x k + 1 f ( x k ) = f ( x k ) − f ( x ∗ ) = f [ x k , x ∗ ] e k f(x_k) = f(x_k) - f(x^*) = f[x_k, x^*]\, e_k f ( x k ) = f ( x k ) − f ( x ∗ ) = f [ x k , x ∗ ] e k
e k + 1 = e k − f [ x k , x ∗ ] f [ x k − 1 , x k ] e k = e k f [ x k − 1 , x k ] − f [ x k , x ∗ ] f [ x k − 1 , x k ] = e k e k − 1 f [ x k − 1 , x k , x ∗ ] f [ x k − 1 , x k ] e_{k+1} = e_k - \frac{f[x_k, x^*]}{f[x_{k-1}, x_k]}\, e_k = e_k\,\frac{f[x_{k-1}, x_k] - f[x_k, x^*]}{f[x_{k-1}, x_k]} = e_k\, e_{k-1}\,\frac{f[x_{k-1}, x_k, x^*]}{f[x_{k-1}, x_k]} e k + 1 = e k − f [ x k − 1 , x k ] f [ x k , x ∗ ] e k = e k f [ x k − 1 , x k ] f [ x k − 1 , x k ] − f [ x k , x ∗ ] = e k e k − 1 f [ x k − 1 , x k ] f [ x k − 1 , x k , x ∗ ] です。最後の等号は 2 階の差分商の定義そのものです(3 点 x k − 1 , x k , x ∗ x_{k-1}, x_k, x^* x k − 1 , x k , x ∗ f ( x k − 1 ) ≠ 0 f(x_{k-1}) \ne 0 f ( x k − 1 ) = 0 f ( x k ) ≠ 0 f(x_k) \ne 0 f ( x k ) = 0 補題 6.1 から分子は f ′ ′ ( ξ k ) / 2 f''(\xi_k)/2 f ′′ ( ξ k ) /2 ξ k ∈ J \xi_k \in J ξ k ∈ J ∣ e k + 1 ∣ ≤ M 2 m ∣ e k ∣ ∣ e k − 1 ∣ ≤ K ∣ e k ∣ ∣ e k − 1 ∣ |e_{k+1}| \le \frac{M}{2m}|e_k||e_{k-1}| \le K|e_k||e_{k-1}| ∣ e k + 1 ∣ ≤ 2 m M ∣ e k ∣∣ e k − 1 ∣ ≤ K ∣ e k ∣∣ e k − 1 ∣ ∣ e k − 1 ∣ ≤ δ |e_{k-1}| \le \delta ∣ e k − 1 ∣ ≤ δ ∣ e k + 1 ∣ ≤ K δ ∣ e k ∣ < ∣ e k ∣ |e_{k+1}| \le K\delta|e_k| \lt |e_k| ∣ e k + 1 ∣ ≤ K δ ∣ e k ∣ < ∣ e k ∣ x k + 1 ∈ J x_{k+1} \in J x k + 1 ∈ J x k + 1 = x k x_{k+1} = x_k x k + 1 = x k f ( x k ) = 0 f(x_k) = 0 f ( x k ) = 0 x k ≠ x k + 1 x_k \ne x_{k+1} x k = x k + 1 ∣ e k + 1 ∣ ≤ ( K δ ) k ∣ e 1 ∣ → 0 |e_{k+1}| \le (K\delta)^k |e_1| \to 0 ∣ e k + 1 ∣ ≤ ( K δ ) k ∣ e 1 ∣ → 0
2. 1 の式から e k + 1 / ( e k e k − 1 ) = f ′ ′ ( ξ k ) / ( 2 f ′ ( η k ) ) e_{k+1}/(e_k e_{k-1}) = f''(\xi_k)/(2f'(\eta_k)) e k + 1 / ( e k e k − 1 ) = f ′′ ( ξ k ) / ( 2 f ′ ( η k )) η k \eta_k η k ξ k \xi_k ξ k x k − 1 , x k , x ∗ x_{k-1}, x_k, x^* x k − 1 , x k , x ∗ x ∗ x^* x ∗ f ′ f' f ′ f ′ ′ f'' f ′′
∎ 系 6.3 (割線法の R 次数は黄金比以上 ) ✓
定理 6.2 の状況で割線法が止まらないならば、φ = ( 1 + 5 ) / 2 \varphi = (1 + \sqrt5)/2 φ = ( 1 + 5 ) /2 φ \varphi φ x ∗ x^* x ∗
証明の方針は、d k + 1 ≤ d k d k − 1 d_{k+1} \le d_k d_{k-1} d k + 1 ≤ d k d k − 1 φ k \varphi^k φ k φ k + φ k − 1 = φ k + 1 \varphi^k + \varphi^{k-1} = \varphi^{k+1} φ k + φ k − 1 = φ k + 1 q q q
証明(系 6.3) K ~ = max ( K , 1 / ( 2 δ ) ) \tilde K = \max(K, 1/(2\delta)) K ~ = max ( K , 1/ ( 2 δ )) K ~ > 0 \tilde K \gt 0 K ~ > 0 K ~ δ < 1 \tilde K\delta \lt 1 K ~ δ < 1 定理 6.2 の 1 の不等式は K K K K ~ \tilde K K ~ d k = K ~ ∣ e k ∣ d_k = \tilde K|e_k| d k = K ~ ∣ e k ∣ d k + 1 ≤ d k d k − 1 d_{k+1} \le d_k d_{k-1} d k + 1 ≤ d k d k − 1 0 < d k ≤ K ~ δ < 1 0 \lt d_k \le \tilde K\delta \lt 1 0 < d k ≤ K ~ δ < 1 q = max ( d 0 , d 1 1 / φ ) q = \max(d_0, d_1^{1/\varphi}) q = max ( d 0 , d 1 1/ φ ) 0 < q < 1 0 \lt q \lt 1 0 < q < 1 d 0 ≤ q = q φ 0 d_0 \le q = q^{\varphi^0} d 0 ≤ q = q φ 0 d 1 ≤ q φ d_1 \le q^{\varphi} d 1 ≤ q φ d k − 1 ≤ q φ k − 1 d_{k-1} \le q^{\varphi^{k-1}} d k − 1 ≤ q φ k − 1 d k ≤ q φ k d_k \le q^{\varphi^k} d k ≤ q φ k φ 2 = φ + 1 \varphi^2 = \varphi + 1 φ 2 = φ + 1
d k + 1 ≤ q φ k + φ k − 1 = q φ k − 1 ( φ + 1 ) = q φ k + 1 d_{k+1} \le q^{\varphi^k + \varphi^{k-1}} = q^{\varphi^{k-1}(\varphi + 1)} = q^{\varphi^{k+1}} d k + 1 ≤ q φ k + φ k − 1 = q φ k − 1 ( φ + 1 ) = q φ k + 1 です。帰納法で ∣ e k ∣ ≤ K ~ − 1 q φ k |e_k| \le \tilde K^{-1} q^{\varphi^k} ∣ e k ∣ ≤ K ~ − 1 q φ k k k k φ \varphi φ 定義 2.2 )を満たします。
∎ 1 回あたりの関数値の計算が Newton 法では f f f f ′ f' f ′ f f f f ′ f' f ′ f f f φ 2 ≈ 2.618 \varphi^2 \approx 2.618 φ 2 ≈ 2.618
例 6.5 (割線法の次数を誤差から推定する )
f ( x ) = x 2 − 2 f(x) = x^2 - 2 f ( x ) = x 2 − 2 x 0 = 2 x_0 = 2 x 0 = 2 x 1 = 1.5 x_1 = 1.5 x 1 = 1.5 p k = log ( e k / e k − 1 ) / log ( e k − 1 / e k − 2 ) p_k = \log(e_k/e_{k-1})/\log(e_{k-1}/e_{k-2}) p k = log ( e k / e k − 1 ) / log ( e k − 1 / e k − 2 )
# Python 3.12.10 / mpmath 1.3.0
from mpmath import mp, mpf, sqrt, log
mp.dps = 300 # 誤差が 1e-250 程度まで追えるように
xs = [ mpf ( 2 ), mpf ( " 1.5 " ) ] # x0, x1
for k in range ( 10 ): # 割線法
xs. append ( b - f ( b ) * (b - a) / ( f ( b ) - f ( a ) ) )
e = [ abs ( x - r ) for x in xs ]
C = 2 / ( 2 * 2 * r) # f''(x*)/(2 f'(x*)) = 1/(2√2)
print ( " k e_k e_k/(e_{k-1}e_{k-2}) 推定次数 " )
for k in range ( 2 , len ( e )):
q = e[k] / (e[k - 1 ] * e[k - 2 ])
p = log ( e [ k ] / e [ k - 1 ]) / log ( e [ k - 1 ] / e [ k - 2 ])
s = f " { float ( e [ k ]) :.2e } " . ljust ( 10 )
print ( f " {k :2d } {s} { float ( q ) :.5f } { float ( p ) :.4f } " )
print ( f "1/(2√2) = { float ( C ) :.5f } , 黄金比 = { float ( ( 1 + sqrt ( 5 ) ) / 2 ) :.4f } " )
k e_k e_k/(e_{k-1}e_{k-2}) 推定次数
2 1.44e-02 0.28571 0.9305
3 4.21e-04 0.34146 1.9750
4 2.12e-06 0.35172 1.4980
5 3.16e-10 0.35350 1.6666
6 2.37e-16 0.35355 1.6000
7 2.65e-26 0.35355 1.6250
8 2.22e-42 0.35355 1.6154
9 2.08e-68 0.35355 1.6190
10 1.63e-110 0.35355 1.6176
11 1.20e-178 0.35355 1.6182
1/(2√2) = 0.35355, 黄金比 = 1.6180
検算. (a) 極限値 1 / ( 2 2 ) 1/(2\sqrt2) 1/ ( 2 2 ) f ′ ′ ( x ∗ ) / ( 2 f ′ ( x ∗ ) ) f''(x^*)/(2f'(x^*)) f ′′ ( x ∗ ) / ( 2 f ′ ( x ∗ )) 定理 6.2 の 2)。(b) x 2 − 2 x^2 - 2 x 2 − 2 f [ a , b ] = a + b f[a,b] = a + b f [ a , b ] = a + b f [ a , b , c ] = 1 f[a,b,c] = 1 f [ a , b , c ] = 1 e k + 1 = e k e k − 1 / ( x k − 1 + x k ) e_{k+1} = e_k e_{k-1}/(x_{k-1} + x_k) e k + 1 = e k e k − 1 / ( x k − 1 + x k ) 1 / ( x k − 2 + x k − 1 ) 1/(x_{k-2} + x_{k-1}) 1/ ( x k − 2 + x k − 1 ) k = 2 k = 2 k = 2 1 / 3.5 = 0.28571 1/3.5 = 0.28571 1/3.5 = 0.28571 1.5 , 1.667 , 1.6 , 1.625 , 1.615 , … 1.5, 1.667, 1.6, 1.625, 1.615, \ldots 1.5 , 1.667 , 1.6 , 1.625 , 1.615 , … 1.618 1.618 1.618 log e k + 1 ≈ log e k + log e k − 1 \log e_{k+1} \approx \log e_k + \log e_{k-1} log e k + 1 ≈ log e k + log e k − 1
U ⊂ R n U \subset \mathbb{R}^n U ⊂ R n F : U → R n F : U \to \mathbb{R}^n F : U → R n 全微分可能 な写像とし、ヤコビ行列を J ( x ) = J F ( x ) J(x) = J_F(x) J ( x ) = J F ( x ) R n \mathbb{R}^n R n ∥ ⋅ ∥ \|\cdot\| ∥ ⋅ ∥ ∥ A ∥ = sup { ∥ A x ∥ : ∥ x ∥ ≤ 1 } \|A\| = \sup\{\|Ax\| : \|x\| \le 1\} ∥ A ∥ = sup { ∥ A x ∥ : ∥ x ∥ ≤ 1 } 多変数関数の微分 と同じ記法です)。閉球を B ˉ ( a , r ) = { x : ∥ x − a ∥ ≤ r } \bar B(a, r) = \{x : \|x - a\| \le r\} B ˉ ( a , r ) = { x : ∥ x − a ∥ ≤ r } B ( a , r ) B(a, r) B ( a , r ) Newton 法 は
x k + 1 = x k − J ( x k ) − 1 F ( x k ) x_{k+1} = x_k - J(x_k)^{-1} F(x_k) x k + 1 = x k − J ( x k ) − 1 F ( x k ) です。実際の計算では逆行列を作らず、連立 1 次方程式 J ( x k ) d k = − F ( x k ) J(x_k)\, d_k = -F(x_k) J ( x k ) d k = − F ( x k ) x k + 1 = x k + d k x_{k+1} = x_k + d_k x k + 1 = x k + d k
補題 7.1 (逆行列の摂動 ) ✓
A , B A, B A , B n n n A A A ∥ A − 1 ( B − A ) ∥ ≤ q < 1 \|A^{-1}(B - A)\| \le q \lt 1 ∥ A − 1 ( B − A ) ∥ ≤ q < 1 B B B
∥ B − 1 ∥ ≤ ∥ A − 1 ∥ 1 − q \|B^{-1}\| \le \frac{\|A^{-1}\|}{1 - q} ∥ B − 1 ∥ ≤ 1 − q ∥ A − 1 ∥ である。
証明(補題 7.1) B x = 0 Bx = 0 B x = 0 0 = A − 1 B x = x + A − 1 ( B − A ) x 0 = A^{-1}Bx = x + A^{-1}(B - A)x 0 = A − 1 B x = x + A − 1 ( B − A ) x ∥ x ∥ = ∥ A − 1 ( B − A ) x ∥ ≤ q ∥ x ∥ \|x\| = \|A^{-1}(B - A)x\| \le q\|x\| ∥ x ∥ = ∥ A − 1 ( B − A ) x ∥ ≤ q ∥ x ∥ q < 1 q \lt 1 q < 1 x = 0 x = 0 x = 0 定理 7.1[行列式とその性質] の 4 ⇒ 2)から B B B y y y x = B − 1 y x = B^{-1}y x = B − 1 y x = A − 1 y − A − 1 ( B − A ) x x = A^{-1}y - A^{-1}(B - A)x x = A − 1 y − A − 1 ( B − A ) x
∥ x ∥ ≤ ∥ A − 1 ∥ ∥ y ∥ + q ∥ x ∥ , ∥ B − 1 y ∥ = ∥ x ∥ ≤ ∥ A − 1 ∥ 1 − q ∥ y ∥ \|x\| \le \|A^{-1}\|\,\|y\| + q\|x\|, \qquad \|B^{-1}y\| = \|x\| \le \frac{\|A^{-1}\|}{1 - q}\|y\| ∥ x ∥ ≤ ∥ A − 1 ∥ ∥ y ∥ + q ∥ x ∥ , ∥ B − 1 y ∥ = ∥ x ∥ ≤ 1 − q ∥ A − 1 ∥ ∥ y ∥ です。∥ y ∥ ≤ 1 \|y\| \le 1 ∥ y ∥ ≤ 1
∎ これは Banach 空間でのノイマン級数(定理 6.1[有界作用素と共役作用素] )による評価の、有限次元での形です。有限次元では単射と全射が同値なので、級数を使わずに示せます。
次の補題は、多変数の場合に「1 次式で近似した誤差は距離の 2 乗程度」と言うためのものです。証明では、ベクトル値の量を v v v w w w
補題 7.2 (1 次近似の剰余の評価 ) ✓
U ⊂ R n U \subset \mathbb{R}^n U ⊂ R n F : U → R n F : U \to \mathbb{R}^n F : U → R n a , b ∈ U a, b \in U a , b ∈ U [ a , b ] [a, b] [ a , b ] U U U γ ≥ 0 \gamma \ge 0 γ ≥ 0 z z z ∥ J ( z ) − J ( a ) ∥ ≤ γ ∥ z − a ∥ \|J(z) - J(a)\| \le \gamma\|z - a\| ∥ J ( z ) − J ( a ) ∥ ≤ γ ∥ z − a ∥
∥ F ( b ) − F ( a ) − J ( a ) ( b − a ) ∥ ≤ γ 2 ∥ b − a ∥ 2 \|F(b) - F(a) - J(a)(b - a)\| \le \frac{\gamma}{2}\|b - a\|^2 ∥ F ( b ) − F ( a ) − J ( a ) ( b − a ) ∥ ≤ 2 γ ∥ b − a ∥ 2 である。
証明(補題 7.2) v = F ( b ) − F ( a ) − J ( a ) ( b − a ) v = F(b) - F(a) - J(a)(b - a) v = F ( b ) − F ( a ) − J ( a ) ( b − a ) v ≠ 0 v \ne 0 v = 0 w = v / ∥ v ∥ w = v/\|v\| w = v /∥ v ∥ V = { s ∈ R : a + s ( b − a ) ∈ U } V = \{s \in \mathbb{R} : a + s(b - a) \in U\} V = { s ∈ R : a + s ( b − a ) ∈ U } U U U [ 0 , 1 ] [0,1] [ 0 , 1 ] V V V
ϕ ( s ) = w T ( F ( a + s ( b − a ) ) − s J ( a ) ( b − a ) ) \phi(s) = w^{\mathsf{T}}\bigl(F(a + s(b - a)) - s\,J(a)(b - a)\bigr) ϕ ( s ) = w T ( F ( a + s ( b − a )) − s J ( a ) ( b − a ) ) は、連鎖律(定理 9.4[多変数関数の微分と偏微分] )から微分可能で、z s = a + s ( b − a ) z_s = a + s(b-a) z s = a + s ( b − a ) ϕ ′ ( s ) = w T ( J ( z s ) − J ( a ) ) ( b − a ) \phi'(s) = w^{\mathsf{T}}\bigl(J(z_s) - J(a)\bigr)(b - a) ϕ ′ ( s ) = w T ( J ( z s ) − J ( a ) ) ( b − a ) s ∈ [ 0 , 1 ] s \in [0,1] s ∈ [ 0 , 1 ] 定理 4.2[内積空間とグラム・シュミット直交化] )と ∥ w ∥ = 1 \|w\| = 1 ∥ w ∥ = 1 ∥ z s − a ∥ = s ∥ b − a ∥ \|z_s - a\| = s\|b - a\| ∥ z s − a ∥ = s ∥ b − a ∥
∣ ϕ ′ ( s ) ∣ ≤ ∥ J ( z s ) − J ( a ) ∥ ∥ b − a ∥ ≤ γ s ∥ b − a ∥ 2 |\phi'(s)| \le \|J(z_s) - J(a)\|\,\|b - a\| \le \gamma s \|b - a\|^2 ∣ ϕ ′ ( s ) ∣ ≤ ∥ J ( z s ) − J ( a ) ∥ ∥ b − a ∥ ≤ γ s ∥ b − a ∥ 2 です。c = γ ∥ b − a ∥ 2 c = \gamma\|b - a\|^2 c = γ ∥ b − a ∥ 2 ψ ( s ) = ϕ ( s ) − c s 2 / 2 \psi(s) = \phi(s) - c s^2/2 ψ ( s ) = ϕ ( s ) − c s 2 /2 [ 0 , 1 ] [0,1] [ 0 , 1 ] ψ ′ ( s ) = ϕ ′ ( s ) − c s ≤ 0 \psi'(s) = \phi'(s) - cs \le 0 ψ ′ ( s ) = ϕ ′ ( s ) − cs ≤ 0 系 3.4[平均値の定理とテイラーの定理] 。− ψ -\psi − ψ ψ ( 1 ) ≤ ψ ( 0 ) \psi(1) \le \psi(0) ψ ( 1 ) ≤ ψ ( 0 ) ϕ ( 1 ) − ϕ ( 0 ) ≤ c / 2 \phi(1) - \phi(0) \le c/2 ϕ ( 1 ) − ϕ ( 0 ) ≤ c /2 ϕ ( 1 ) − ϕ ( 0 ) = w T v = ∥ v ∥ \phi(1) - \phi(0) = w^{\mathsf{T}} v = \|v\| ϕ ( 1 ) − ϕ ( 0 ) = w T v = ∥ v ∥ ∥ v ∥ ≤ c / 2 \|v\| \le c/2 ∥ v ∥ ≤ c /2
∎ 平均値不等式(定理 9.7[多変数関数の微分と偏微分] )をそのまま使うと係数は γ \gamma γ 1 / 2 1/2 1/2 1 / 2 1/2 1/2 h < 1 / 2 h \lt 1/2 h < 1/2 1 / 2 1/2 1/2
定理 7.3 (多変数の Newton 法の局所 2 次収束 ) ✓
U ⊂ R n U \subset \mathbb{R}^n U ⊂ R n F : U → R n F : U \to \mathbb{R}^n F : U → R n x ∗ ∈ U x^* \in U x ∗ ∈ U F ( x ∗ ) = 0 F(x^*) = 0 F ( x ∗ ) = 0 J ( x ∗ ) J(x^*) J ( x ∗ ) β = ∥ J ( x ∗ ) − 1 ∥ \beta = \|J(x^*)^{-1}\| β = ∥ J ( x ∗ ) − 1 ∥ r > 0 r \gt 0 r > 0 γ > 0 \gamma \gt 0 γ > 0 B ˉ ( x ∗ , r ) ⊂ U \bar B(x^*, r) \subset U B ˉ ( x ∗ , r ) ⊂ U
∥ J ( x ) − J ( y ) ∥ ≤ γ ∥ x − y ∥ ( x , y ∈ B ˉ ( x ∗ , r ) ) \|J(x) - J(y)\| \le \gamma\|x - y\| \qquad (x, y \in \bar B(x^*, r)) ∥ J ( x ) − J ( y ) ∥ ≤ γ ∥ x − y ∥ ( x , y ∈ B ˉ ( x ∗ , r )) を満たすとし、ρ = min ( r , 1 / ( 2 β γ ) ) \rho = \min(r, 1/(2\beta\gamma)) ρ = min ( r , 1/ ( 2 β γ )) ∥ x 0 − x ∗ ∥ ≤ ρ \|x_0 - x^*\| \le \rho ∥ x 0 − x ∗ ∥ ≤ ρ B ˉ ( x ∗ , ρ ) \bar B(x^*, \rho) B ˉ ( x ∗ , ρ ) e k = x k − x ∗ e_k = x_k - x^* e k = x k − x ∗
∥ e k + 1 ∥ ≤ β γ ∥ e k ∥ 2 , β γ ∥ e k ∥ ≤ ( β γ ∥ e 0 ∥ ) 2 k ≤ 2 − 2 k \|e_{k+1}\| \le \beta\gamma\|e_k\|^2, \qquad \beta\gamma\|e_k\| \le (\beta\gamma\|e_0\|)^{2^k} \le 2^{-2^k} ∥ e k + 1 ∥ ≤ β γ ∥ e k ∥ 2 , β γ ∥ e k ∥ ≤ ( β γ ∥ e 0 ∥ ) 2 k ≤ 2 − 2 k が成り立つ。とくに x k → x ∗ x_k \to x^* x k → x ∗
証明(定理 7.3) ∥ e k ∥ ≤ ρ \|e_k\| \le \rho ∥ e k ∥ ≤ ρ ∥ J ( x ∗ ) − 1 ( J ( x k ) − J ( x ∗ ) ) ∥ ≤ β γ ∥ e k ∥ ≤ 1 / 2 \|J(x^*)^{-1}(J(x_k) - J(x^*))\| \le \beta\gamma\|e_k\| \le 1/2 ∥ J ( x ∗ ) − 1 ( J ( x k ) − J ( x ∗ )) ∥ ≤ β γ ∥ e k ∥ ≤ 1/2 補題 7.1 (A = J ( x ∗ ) A = J(x^*) A = J ( x ∗ ) B = J ( x k ) B = J(x_k) B = J ( x k ) q = 1 / 2 q = 1/2 q = 1/2 J ( x k ) J(x_k) J ( x k ) ∥ J ( x k ) − 1 ∥ ≤ 2 β \|J(x_k)^{-1}\| \le 2\beta ∥ J ( x k ) − 1 ∥ ≤ 2 β F ( x ∗ ) = 0 F(x^*) = 0 F ( x ∗ ) = 0
e k + 1 = x k − x ∗ − J ( x k ) − 1 F ( x k ) = J ( x k ) − 1 [ F ( x ∗ ) − F ( x k ) − J ( x k ) ( x ∗ − x k ) ] e_{k+1} = x_k - x^* - J(x_k)^{-1}F(x_k) = J(x_k)^{-1}\bigl[F(x^*) - F(x_k) - J(x_k)(x^* - x_k)\bigr] e k + 1 = x k − x ∗ − J ( x k ) − 1 F ( x k ) = J ( x k ) − 1 [ F ( x ∗ ) − F ( x k ) − J ( x k ) ( x ∗ − x k ) ] です。閉球は凸なので線分 [ x k , x ∗ ] [x_k, x^*] [ x k , x ∗ ] B ˉ ( x ∗ , r ) \bar B(x^*, r) B ˉ ( x ∗ , r ) ∥ J ( z ) − J ( x k ) ∥ ≤ γ ∥ z − x k ∥ \|J(z) - J(x_k)\| \le \gamma\|z - x_k\| ∥ J ( z ) − J ( x k ) ∥ ≤ γ ∥ z − x k ∥ 補題 7.2 (a = x k a = x_k a = x k b = x ∗ b = x^* b = x ∗ ( γ / 2 ) ∥ e k ∥ 2 (\gamma/2)\|e_k\|^2 ( γ /2 ) ∥ e k ∥ 2
∥ e k + 1 ∥ ≤ 2 β ⋅ γ 2 ∥ e k ∥ 2 = β γ ∥ e k ∥ 2 ≤ β γ ρ ∥ e k ∥ ≤ 1 2 ∥ e k ∥ \|e_{k+1}\| \le 2\beta \cdot \frac{\gamma}{2}\|e_k\|^2 = \beta\gamma\|e_k\|^2 \le \beta\gamma\rho\,\|e_k\| \le \frac12\|e_k\| ∥ e k + 1 ∥ ≤ 2 β ⋅ 2 γ ∥ e k ∥ 2 = β γ ∥ e k ∥ 2 ≤ β γ ρ ∥ e k ∥ ≤ 2 1 ∥ e k ∥ です。よって x k + 1 ∈ B ˉ ( x ∗ , ρ ) x_{k+1} \in \bar B(x^*, \rho) x k + 1 ∈ B ˉ ( x ∗ , ρ ) k k k β γ ∥ e k + 1 ∥ ≤ ( β γ ∥ e k ∥ ) 2 \beta\gamma\|e_{k+1}\| \le (\beta\gamma\|e_k\|)^2 β γ ∥ e k + 1 ∥ ≤ ( β γ ∥ e k ∥ ) 2
∎ この定理も解 x ∗ x^* x ∗ x 0 x_0 x 0 β , η , γ \beta, \eta, \gamma β , η , γ
定理 7.4 (Kantorovich 型の存在と一意性(簡易 Newton 法) ) ✓
U ⊂ R n U \subset \mathbb{R}^n U ⊂ R n F : U → R n F : U \to \mathbb{R}^n F : U → R n x 0 ∈ U x_0 \in U x 0 ∈ U J 0 = J ( x 0 ) J_0 = J(x_0) J 0 = J ( x 0 ) β , η , γ , R \beta, \eta, \gamma, R β , η , γ , R
∥ J 0 − 1 ∥ ≤ β , ∥ J 0 − 1 F ( x 0 ) ∥ ≤ η , ∥ J ( x ) − J 0 ∥ ≤ γ ∥ x − x 0 ∥ ( x ∈ B ˉ ( x 0 , R ) ) \|J_0^{-1}\| \le \beta, \qquad \|J_0^{-1}F(x_0)\| \le \eta, \qquad \|J(x) - J_0\| \le \gamma\|x - x_0\| \quad (x \in \bar B(x_0, R)) ∥ J 0 − 1 ∥ ≤ β , ∥ J 0 − 1 F ( x 0 ) ∥ ≤ η , ∥ J ( x ) − J 0 ∥ ≤ γ ∥ x − x 0 ∥ ( x ∈ B ˉ ( x 0 , R )) と B ˉ ( x 0 , R ) ⊂ U \bar B(x_0, R) \subset U B ˉ ( x 0 , R ) ⊂ U L = β γ L = \beta\gamma L = β γ h = L η h = L\eta h = L η h < 1 / 2 h \lt 1/2 h < 1/2
t − = 1 − 1 − 2 h L ≤ R t_- = \frac{1 - \sqrt{1 - 2h}}{L} \le R t − = L 1 − 1 − 2 h ≤ R ならば次が成り立つ。
F F F B ˉ ( x 0 , t − ) \bar B(x_0, t_-) B ˉ ( x 0 , t − ) x ∗ x^* x ∗ B ˉ ( x 0 , t − ) \bar B(x_0, t_-) B ˉ ( x 0 , t − ) 簡易 Newton 法 x k + 1 = x k − J 0 − 1 F ( x k ) x_{k+1} = x_k - J_0^{-1}F(x_k) x k + 1 = x k − J 0 − 1 F ( x k ) B ˉ ( x 0 , t − ) \bar B(x_0, t_-) B ˉ ( x 0 , t − ) x ∗ x^* x ∗ q = L t − = 1 − 1 − 2 h < 1 q = L t_- = 1 - \sqrt{1 - 2h} \lt 1 q = L t − = 1 − 1 − 2 h < 1 ∥ x k − x ∗ ∥ ≤ q k η / ( 1 − q ) \|x_k - x^*\| \le q^k\eta/(1 - q) ∥ x k − x ∗ ∥ ≤ q k η / ( 1 − q )
F F F B ( x 0 , min ( R , 1 / L ) ) B(x_0, \min(R, 1/L)) B ( x 0 , min ( R , 1/ L )) x ∗ x^* x ∗ 証明(定理 7.4) T ( x ) = x − J 0 − 1 F ( x ) T(x) = x - J_0^{-1}F(x) T ( x ) = x − J 0 − 1 F ( x ) J 0 − 1 J_0^{-1} J 0 − 1 T ( x ) = x T(x) = x T ( x ) = x F ( x ) = 0 F(x) = 0 F ( x ) = 0
縮小性. 0 < t ≤ R 0 \lt t \le R 0 < t ≤ R T T T J T ( z ) = I − J 0 − 1 J ( z ) = J 0 − 1 ( J 0 − J ( z ) ) J_T(z) = I - J_0^{-1}J(z) = J_0^{-1}(J_0 - J(z)) J T ( z ) = I − J 0 − 1 J ( z ) = J 0 − 1 ( J 0 − J ( z )) z ∈ B ˉ ( x 0 , t ) z \in \bar B(x_0, t) z ∈ B ˉ ( x 0 , t ) ∥ J T ( z ) ∥ ≤ β γ ∥ z − x 0 ∥ ≤ L t \|J_T(z)\| \le \beta\gamma\|z - x_0\| \le Lt ∥ J T ( z ) ∥ ≤ β γ ∥ z − x 0 ∥ ≤ L t x , y ∈ B ˉ ( x 0 , t ) x, y \in \bar B(x_0, t) x , y ∈ B ˉ ( x 0 , t ) 定理 9.7[多変数関数の微分と偏微分] )から
∥ T ( x ) − T ( y ) ∥ ≤ L t ∥ x − y ∥ \|T(x) - T(y)\| \le Lt\,\|x - y\| ∥ T ( x ) − T ( y ) ∥ ≤ L t ∥ x − y ∥ です。
閉球を自分自身に写すこと. x ∈ B ˉ ( x 0 , t ) x \in \bar B(x_0, t) x ∈ B ˉ ( x 0 , t )
T ( x ) − x 0 = − J 0 − 1 [ F ( x ) − F ( x 0 ) − J 0 ( x − x 0 ) ] − J 0 − 1 F ( x 0 ) T(x) - x_0 = -J_0^{-1}\bigl[F(x) - F(x_0) - J_0(x - x_0)\bigr] - J_0^{-1}F(x_0) T ( x ) − x 0 = − J 0 − 1 [ F ( x ) − F ( x 0 ) − J 0 ( x − x 0 ) ] − J 0 − 1 F ( x 0 ) です。仮定から線分 [ x 0 , x ] [x_0, x] [ x 0 , x ] ∥ J ( z ) − J 0 ∥ ≤ γ ∥ z − x 0 ∥ \|J(z) - J_0\| \le \gamma\|z - x_0\| ∥ J ( z ) − J 0 ∥ ≤ γ ∥ z − x 0 ∥ 補題 7.2 (a = x 0 a = x_0 a = x 0 b = x b = x b = x
∥ T ( x ) − x 0 ∥ ≤ β ⋅ γ 2 ∥ x − x 0 ∥ 2 + η ≤ L 2 t 2 + η \|T(x) - x_0\| \le \beta\cdot\frac{\gamma}{2}\|x - x_0\|^2 + \eta \le \frac{L}{2}t^2 + \eta ∥ T ( x ) − x 0 ∥ ≤ β ⋅ 2 γ ∥ x − x 0 ∥ 2 + η ≤ 2 L t 2 + η です。t − t_- t − L 2 t 2 − t + η = 0 \frac{L}{2}t^2 - t + \eta = 0 2 L t 2 − t + η = 0 h < 1 / 2 h \lt 1/2 h < 1/2 t = t − t = t_- t = t − t − t_- t − T T T B ˉ ( x 0 , t − ) \bar B(x_0, t_-) B ˉ ( x 0 , t − )
1・2. B ˉ ( x 0 , t − ) \bar B(x_0, t_-) B ˉ ( x 0 , t − ) R n \mathbb{R}^n R n T T T q = L t − = 1 − 1 − 2 h q = Lt_- = 1 - \sqrt{1 - 2h} q = L t − = 1 − 1 − 2 h h < 1 / 2 h \lt 1/2 h < 1/2 q < 1 q \lt 1 q < 1 定理 3.2[逆関数定理・陰関数定理と条件付き極値] )から T T T B ˉ ( x 0 , t − ) \bar B(x_0, t_-) B ˉ ( x 0 , t − ) x ∗ x^* x ∗ T T T ∥ x k − x ∗ ∥ ≤ q k ∥ x 1 − x 0 ∥ / ( 1 − q ) \|x_k - x^*\| \le q^k\|x_1 - x_0\|/(1-q) ∥ x k − x ∗ ∥ ≤ q k ∥ x 1 − x 0 ∥/ ( 1 − q ) ∥ x 1 − x 0 ∥ = ∥ J 0 − 1 F ( x 0 ) ∥ ≤ η \|x_1 - x_0\| = \|J_0^{-1}F(x_0)\| \le \eta ∥ x 1 − x 0 ∥ = ∥ J 0 − 1 F ( x 0 ) ∥ ≤ η
3. y y y ∥ y − x 0 ∥ < min ( R , 1 / L ) \|y - x_0\| \lt \min(R, 1/L) ∥ y − x 0 ∥ < min ( R , 1/ L ) t = max ( ∥ y − x 0 ∥ , t − ) t = \max(\|y - x_0\|, t_-) t = max ( ∥ y − x 0 ∥ , t − ) t − ≤ R t_- \le R t − ≤ R L t − = q < 1 Lt_- = q \lt 1 L t − = q < 1 t ≤ R t \le R t ≤ R L t < 1 Lt \lt 1 L t < 1 x ∗ x^* x ∗ y y y B ˉ ( x 0 , t ) \bar B(x_0, t) B ˉ ( x 0 , t ) T T T ∥ x ∗ − y ∥ = ∥ T ( x ∗ ) − T ( y ) ∥ ≤ L t ∥ x ∗ − y ∥ \|x^* - y\| = \|T(x^*) - T(y)\| \le Lt\|x^* - y\| ∥ x ∗ − y ∥ = ∥ T ( x ∗ ) − T ( y ) ∥ ≤ L t ∥ x ∗ − y ∥ x ∗ = y x^* = y x ∗ = y
∎ 条件 h = β γ η < 1 / 2 h = \beta\gamma\eta \lt 1/2 h = β γ η < 1/2 η \eta η γ \gamma γ β \beta β x 0 x_0 x 0 F F F
x₀ x*(零点) t₋ 破線の球の中の零点は x* だけ
Kantorovich 型の定理の状況(模式図)。初期値 x₀ を中心とする半径 t₋ の閉球の中に零点 x* があり、より大きい開球(半径 min(R, 1/L))の中では零点は x* だけである。 演習 8.1 易
f f f [ 1 , 2 ] [1, 2] [ 1 , 2 ] f ( 1 ) f ( 2 ) < 0 f(1) f(2) \lt 0 f ( 1 ) f ( 2 ) < 0 c k c_k c k 10 − 6 10^{-6} 1 0 − 6 定理 3.1 から保証される最小の k k k
解答 誤差の上界は ( 2 − 1 ) / 2 k + 1 = 2 − ( k + 1 ) (2 - 1)/2^{k+1} = 2^{-(k+1)} ( 2 − 1 ) / 2 k + 1 = 2 − ( k + 1 ) 2 − ( k + 1 ) ≤ 10 − 6 2^{-(k+1)} \le 10^{-6} 2 − ( k + 1 ) ≤ 1 0 − 6 k + 1 ≥ 6 log 2 10 ≈ 19.93 k + 1 \ge 6\log_2 10 \approx 19.93 k + 1 ≥ 6 log 2 10 ≈ 19.93 k ≥ 19 k \ge 19 k ≥ 19 k = 19 k = 19 k = 19 c 0 , … , c 19 c_0, \ldots, c_{19} c 0 , … , c 19
演習 8.2 標準
a > 0 a \gt 0 a > 0 f ( x ) = 1 / x − a f(x) = 1/x - a f ( x ) = 1/ x − a x k + 1 = x k ( 2 − a x k ) x_{k+1} = x_k(2 - a x_k) x k + 1 = x k ( 2 − a x k ) 1 / a 1/a 1/ a r k = 1 − a x k r_k = 1 - a x_k r k = 1 − a x k r k + 1 = r k 2 r_{k+1} = r_k^2 r k + 1 = r k 2 1 / a 1/a 1/ a x 0 x_0 x 0 e k + 1 / e k 2 e_{k+1}/e_k^2 e k + 1 / e k 2
解答 f ′ ( x ) = − 1 / x 2 f'(x) = -1/x^2 f ′ ( x ) = − 1/ x 2 x k + 1 = x k + x k 2 ( 1 / x k − a ) = x k ( 2 − a x k ) x_{k+1} = x_k + x_k^2(1/x_k - a) = x_k(2 - a x_k) x k + 1 = x k + x k 2 ( 1/ x k − a ) = x k ( 2 − a x k ) r k + 1 = 1 − a x k ( 2 − a x k ) = 1 − 2 a x k + a 2 x k 2 = ( 1 − a x k ) 2 = r k 2 r_{k+1} = 1 - a x_k(2 - a x_k) = 1 - 2a x_k + a^2 x_k^2 = (1 - a x_k)^2 = r_k^2 r k + 1 = 1 − a x k ( 2 − a x k ) = 1 − 2 a x k + a 2 x k 2 = ( 1 − a x k ) 2 = r k 2 r k = r 0 2 k r_k = r_0^{2^k} r k = r 0 2 k x k → 1 / a x_k \to 1/a x k → 1/ a r k → 0 r_k \to 0 r k → 0 ∣ r 0 ∣ < 1 |r_0| \lt 1 ∣ r 0 ∣ < 1 0 < x 0 < 2 / a 0 \lt x_0 \lt 2/a 0 < x 0 < 2/ a ∣ r 0 ∣ = 1 |r_0| = 1 ∣ r 0 ∣ = 1 r k = 1 r_k = 1 r k = 1 x k = 0 x_k = 0 x k = 0 ∣ r 0 ∣ > 1 |r_0| \gt 1 ∣ r 0 ∣ > 1 ∣ r k ∣ → ∞ |r_k| \to \infty ∣ r k ∣ → ∞ e k = x k − 1 / a = − r k / a e_k = x_k - 1/a = -r_k/a e k = x k − 1/ a = − r k / a e k + 1 = − r k 2 / a = − a e k 2 e_{k+1} = -r_k^2/a = -a e_k^2 e k + 1 = − r k 2 / a = − a e k 2 e k + 1 / e k 2 = − a e_{k+1}/e_k^2 = -a e k + 1 / e k 2 = − a 定理 5.1 の極限 f ′ ′ ( x ∗ ) / ( 2 f ′ ( x ∗ ) ) = ( 2 a 3 ) / ( 2 ⋅ ( − a 2 ) ) = − a f''(x^*)/(2f'(x^*)) = (2a^3)/(2 \cdot (-a^2)) = -a f ′′ ( x ∗ ) / ( 2 f ′ ( x ∗ )) = ( 2 a 3 ) / ( 2 ⋅ ( − a 2 )) = − a
演習 8.3 標準
a > 0 a \gt 0 a > 0 g ( x ) = x ( x 2 + 3 a ) / ( 3 x 2 + a ) g(x) = x(x^2 + 3a)/(3x^2 + a) g ( x ) = x ( x 2 + 3 a ) / ( 3 x 2 + a ) g ( a ) = a g(\sqrt a) = \sqrt a g ( a ) = a
g ( x ) − a = ( x − a ) 3 3 x 2 + a g(x) - \sqrt a = \frac{(x - \sqrt a)^3}{3x^2 + a} g ( x ) − a = 3 x 2 + a ( x − a ) 3 を示し、x 0 x_0 x 0 a \sqrt a a
解答 s = a s = \sqrt a s = a ( x − s ) 3 = x 3 − 3 s x 2 + 3 a x − a s (x - s)^3 = x^3 - 3sx^2 + 3ax - as ( x − s ) 3 = x 3 − 3 s x 2 + 3 a x − a s g ( x ) − s = ( x 3 + 3 a x − s ( 3 x 2 + a ) ) / ( 3 x 2 + a ) = ( x 3 − 3 s x 2 + 3 a x − a s ) / ( 3 x 2 + a ) g(x) - s = \bigl(x^3 + 3ax - s(3x^2 + a)\bigr)/(3x^2 + a) = (x^3 - 3sx^2 + 3ax - as)/(3x^2 + a) g ( x ) − s = ( x 3 + 3 a x − s ( 3 x 2 + a ) ) / ( 3 x 2 + a ) = ( x 3 − 3 s x 2 + 3 a x − a s ) / ( 3 x 2 + a ) g ( s ) = s g(s) = s g ( s ) = s e k ≠ 0 e_k \ne 0 e k = 0 e k + 1 / e k 3 = 1 / ( 3 x k 2 + a ) e_{k+1}/e_k^3 = 1/(3x_k^2 + a) e k + 1 / e k 3 = 1/ ( 3 x k 2 + a ) g g g x > 0 x \gt 0 x > 0 C 1 C^1 C 1 g ′ ( s ) = 0 g'(s) = 0 g ′ ( s ) = 0 定理 4.3 の 1 により s s s s s s e k + 1 / e k 3 → 1 / ( 3 a + a ) = 1 / ( 4 a ) e_{k+1}/e_k^3 \to 1/(3a + a) = 1/(4a) e k + 1 / e k 3 → 1/ ( 3 a + a ) = 1/ ( 4 a ) 1 / ( 4 a ) 1/(4a) 1/ ( 4 a ) 定理 4.3 の 2 で p = 3 p = 3 p = 3 g ′ ′ ′ ( s ) / 3 ! = 1 / ( 4 a ) g'''(s)/3! = 1/(4a) g ′′′ ( s ) /3 ! = 1/ ( 4 a )
演習 8.4 難
F ( x , y ) = ( x 2 + y 2 − 1 , x − y ) F(x, y) = (x^2 + y^2 - 1,\ x - y) F ( x , y ) = ( x 2 + y 2 − 1 , x − y ) ( 1 , 0 ) (1, 0) ( 1 , 0 ) ( 3 / 4 , 3 / 4 ) (3/4, 3/4) ( 3/4 , 3/4 ) x 0 = ( 3 / 4 , 3 / 4 ) x_0 = (3/4, 3/4) x 0 = ( 3/4 , 3/4 ) 定理 7.4 の β , η , γ \beta, \eta, \gamma β , η , γ R R R h h h t − t_- t − ( 1 / 2 , 1 / 2 ) (1/\sqrt2, 1/\sqrt2) ( 1/ 2 , 1/ 2 ) B ˉ ( x 0 , t − ) \bar B(x_0, t_-) B ˉ ( x 0 , t − )
解答 (i) J ( x , y ) = ( 2 x 2 y 1 − 1 ) J(x, y) = \begin{pmatrix} 2x & 2y \\ 1 & -1 \end{pmatrix} J ( x , y ) = ( 2 x 1 2 y − 1 ) ( 1 , 0 ) (1,0) ( 1 , 0 ) J = ( 2 0 1 − 1 ) J = \begin{pmatrix} 2 & 0 \\ 1 & -1\end{pmatrix} J = ( 2 1 0 − 1 ) F = ( 0 , 1 ) F = (0, 1) F = ( 0 , 1 ) J d = − F J d = -F J d = − F d = ( 0 , 1 ) d = (0, 1) d = ( 0 , 1 ) ( 1 , 1 ) (1, 1) ( 1 , 1 ) J = ( 2 2 1 − 1 ) J = \begin{pmatrix} 2 & 2 \\ 1 & -1\end{pmatrix} J = ( 2 1 2 − 1 ) F = ( 1 , 0 ) F = (1, 0) F = ( 1 , 0 ) d = ( − 1 / 4 , − 1 / 4 ) d = (-1/4, -1/4) d = ( − 1/4 , − 1/4 ) ( 3 / 4 , 3 / 4 ) (3/4, 3/4) ( 3/4 , 3/4 )
(ii) J ( p ) − J ( p ′ ) = ( 2 ( p 1 − p 1 ′ ) 2 ( p 2 − p 2 ′ ) 0 0 ) J(p) - J(p') = \begin{pmatrix} 2(p_1 - p'_1) & 2(p_2 - p'_2) \\ 0 & 0\end{pmatrix} J ( p ) − J ( p ′ ) = ( 2 ( p 1 − p 1 ′ ) 0 2 ( p 2 − p 2 ′ ) 0 ) 2 ∥ p − p ′ ∥ 2\|p - p'\| 2∥ p − p ′ ∥ γ = 2 \gamma = 2 γ = 2 R R R J 0 = ( 3 / 2 3 / 2 1 − 1 ) J_0 = \begin{pmatrix} 3/2 & 3/2 \\ 1 & -1\end{pmatrix} J 0 = ( 3/2 1 3/2 − 1 ) det J 0 = − 3 \det J_0 = -3 det J 0 = − 3 J 0 − 1 = ( 1 / 3 1 / 2 1 / 3 − 1 / 2 ) J_0^{-1} = \begin{pmatrix} 1/3 & 1/2 \\ 1/3 & -1/2\end{pmatrix} J 0 − 1 = ( 1/3 1/3 1/2 − 1/2 ) 2 / 3 \sqrt2/3 2 /3 2 / 2 \sqrt2/2 2 /2 ∥ J 0 − 1 v ∥ 2 = v 1 2 ⋅ 2 / 9 + v 2 2 ⋅ 1 / 2 \|J_0^{-1}v\|^2 = v_1^2 \cdot 2/9 + v_2^2 \cdot 1/2 ∥ J 0 − 1 v ∥ 2 = v 1 2 ⋅ 2/9 + v 2 2 ⋅ 1/2 β = ∥ J 0 − 1 ∥ = 2 / 2 \beta = \|J_0^{-1}\| = \sqrt2/2 β = ∥ J 0 − 1 ∥ = 2 /2 F ( x 0 ) = ( 1 / 8 , 0 ) F(x_0) = (1/8, 0) F ( x 0 ) = ( 1/8 , 0 ) J 0 − 1 F ( x 0 ) = ( 1 / 24 , 1 / 24 ) J_0^{-1}F(x_0) = (1/24, 1/24) J 0 − 1 F ( x 0 ) = ( 1/24 , 1/24 ) η = 2 / 24 \eta = \sqrt2/24 η = 2 /24 L = β γ = 2 L = \beta\gamma = \sqrt2 L = β γ = 2 h = L η = 1 / 12 < 1 / 2 h = L\eta = 1/12 \lt 1/2 h = L η = 1/12 < 1/2
t − = 1 − 5 / 6 2 ≈ 0.06161 t_- = \frac{1 - \sqrt{5/6}}{\sqrt2} \approx 0.06161 t − = 2 1 − 5/6 ≈ 0.06161 です。零点との距離は 2 ( 3 / 4 − 1 / 2 ) ≈ 0.06066 < t − \sqrt2\,(3/4 - 1/\sqrt2) \approx 0.06066 \lt t_- 2 ( 3/4 − 1/ 2 ) ≈ 0.06066 < t − 1 / L ≈ 0.707 1/L \approx 0.707 1/ L ≈ 0.707 ( − 1 / 2 , − 1 / 2 ) (-1/\sqrt2, -1/\sqrt2) ( − 1/ 2 , − 1/ 2 ) 2.06 2.06 2.06
山本哲朗『数値解析入門』(増訂版)サイエンス社、2003 — 非線形方程式の章(二分法・Newton 法・Kantorovich の定理)。
杉原正顯・室田一雄『数値計算法の数理』岩波書店、1994 — 非線形方程式の章。
K. E. Atkinson, An Introduction to Numerical Analysis , 2nd ed., Wiley, 1989 — Chapter 2(求根法、割線法の次数)。
J. M. Ortega, W. C. Rheinboldt, Iterative Solution of Nonlinear Equations in Several Variables , Academic Press, 1970(SIAM Classics in Applied Mathematics 30, 2000)— 収束の次数と Newton–Kantorovich の定理。
P. Deuflhard, Newton Methods for Nonlinear Problems: Affine Invariance and Adaptive Algorithms , Springer, 2004 — Chapter 2。
R. P. Brent, Algorithms for Minimization without Derivatives , Prentice-Hall, 1973 — Chapter 4(Brent 法)。
執筆: Claude Code(Opus 5.5)、Claude Code(Sonnet 5.5)・監査 2 回(Claude Code)・最終 2026-10-12