太鼓や弦の振動数、原子のエネルギーは、ある作用素の固有値として決まります。この記事は、その固有値を「9.8695 9.8695 9.8695 9.8698 9.8698 9.8698
固有値の上界 は易しく、試行関数の張る空間での Rayleigh–Ritz 値がそのまま上界です(ミニマックス原理)。形式の定義域の関数を使えるので、有限要素法の値も上界になります。
下界 には追加の情報が要ります。Temple の不等式は 1 つの試行関数と「次の固有値の下界 ν \nu ν λ 1 ≥ η − σ 2 / ( ν − η ) \lambda_1\ge\eta-\sigma^2/(\nu-\eta) λ 1 ≥ η − σ 2 / ( ν − η ) Lehmann–Goerisch の方法 は、シフト ρ ≤ λ N + 1 \rho\le\lambda_{N+1} ρ ≤ λ N + 1 − w ′ = u -w'=u − w ′ = u w w w λ N + 1 − k \lambda_{N+1-k} λ N + 1 − k 有限要素法では、要素ごとの Poincaré 不等式 ∥ v ∥ ≤ ( h / π ) ∥ v ′ ∥ \|v\|\le(h/\pi)\|v'\| ∥ v ∥ ≤ ( h / π ) ∥ v ′ ∥ C h C_h C h λ k ≥ λ k , h / ( 1 + C h 2 λ k , h ) \lambda_k\ge\lambda_{k,h}/(1+C_h^2\lambda_{k,h}) λ k ≥ λ k , h / ( 1 + C h 2 λ k , h )
これらを組み合わせると、モデル問題 − u ′ ′ = λ u -u''=\lambda u − u ′′ = λ u λ 1 = π 2 \lambda_1=\pi^2 λ 1 = π 2 9.8695 < π 2 < 9.8698 9.8695\lt\pi^2\lt9.8698 9.8695 < π 2 < 9.8698
自己共役作用素 : 内積についての対称性に定義域まで込めた条件を課した作用素で、固有値が実数になり、固有ベクトルで展開できます。→ 自己共役作用素 Hilbert 空間 : 内積をもち、距離について完備な空間です。関数の空間 L 2 L^2 L 2 Hilbert 空間 ミニマックス値 : 固有値を、n − 1 n-1 n − 1 ミニマックス値 正定値 : 行列 M M M x ≠ 0 \boldsymbol{x}\ne0 x = 0 x T M x > 0 \boldsymbol{x}^{\mathsf{T}}M\boldsymbol{x}\gt0 x T M x > 0 正定値 行列の慣性 : 対称行列の正・負・零の固有値の個数の組です。LDLᵀ 分解で数えられます。→ 行列計算の認証と最適化の証明書 Dirichlet ラプラシアンの固有値 : 境界で 0 0 0 − Δ -\Delta − Δ Dirichlet ラプラシアンの固有値と Weyl 則 量子力学の束縛状態のエネルギーや、弾性体の振動数は、微分作用素の固有値です。厳密な結果を証明するとき、たとえば「2 電子原子の基底状態は束縛されている」「この作用素は 1 1 1 上下からの評価 が要ります。上からの評価は試行関数を 1 つ選んで Rayleigh 商を計算すれば得られますが、下からの評価はそう簡単ではありません。Rayleigh 商の最小化は「上から近づく」操作だからです。
本章では、Temple(1928)、Lehmann(1949)とその Goerisch による拡張、Liu による有限要素法の下界を、すべて証明つきで扱います。どれもミニマックス原理(作用素の収束と摂動 )とスペクトル分解だけから出ます。行列の固有値や慣性の厳密な計算には、第 3 章 の方法を使います。
本章を通じて次を仮定します。H \mathcal{H} H Hilbert 空間 、A A A H \mathcal{H} H 自己共役作用素 で、ある c > 0 c\gt0 c > 0 A ≥ c A\ge c A ≥ c 0 < λ 1 ≤ λ 2 ≤ ⋯ → ∞ 0\lt\lambda_1\le\lambda_2\le\cdots\to\infty 0 < λ 1 ≤ λ 2 ≤ ⋯ → ∞ { e m } \{e_m\} { e m } N ( λ ; A ) N(\lambda;A) N ( λ ; A ) λ \lambda λ Dirichlet ラプラシアンの章 の変分原理の直後で述べた状況です)。A A A q q q Q = D ( A 1 / 2 ) Q=D(A^{1/2}) Q = D ( A 1/2 ) 定理 4.2[自己共役性の判定] )。u = ∑ m c m e m u=\sum_mc_me_m u = ∑ m c m e m
∥ u ∥ 2 = ∑ m c m 2 , q ( u ) = ∑ m λ m c m 2 ( u ∈ Q ) , ∥ A u ∥ 2 = ∑ m λ m 2 c m 2 ( u ∈ D ( A ) ) , ⟨ u , A − 1 u ⟩ = ∑ m c m 2 λ m \|u\|^2=\sum_mc_m^2,\qquad q(u)=\sum_m\lambda_mc_m^2\ (u\in Q),\qquad\|Au\|^2=\sum_m\lambda_m^2c_m^2\ (u\in D(A)),\qquad\langle u,A^{-1}u\rangle=\sum_m\frac{c_m^2}{\lambda_m} ∥ u ∥ 2 = m ∑ c m 2 , q ( u ) = m ∑ λ m c m 2 ( u ∈ Q ) , ∥ A u ∥ 2 = m ∑ λ m 2 c m 2 ( u ∈ D ( A )) , ⟨ u , A − 1 u ⟩ = m ∑ λ m c m 2 です。変分原理(補題 2.2[Dirichlet ラプラシアンの固有値と Weyl 則] )は、λ k ≤ Λ \lambda_k\le\Lambda λ k ≤ Λ Q Q Q k k k 部分空間 F F F F F F q ( u ) ≤ Λ ∥ u ∥ 2 q(u)\le\Lambda\|u\|^2 q ( u ) ≤ Λ∥ u ∥ 2
形式 q q q q ( u ) = ∫ 0 1 u ′ 2 d x q(u)=\int_0^1u'^2dx q ( u ) = ∫ 0 1 u ′2 d x Q Q Q Q Q Q D ( A ) D(A) D ( A )
モデル問題。 H = L 2 ( 0 , 1 ) \mathcal{H}=L^2(0,1) H = L 2 ( 0 , 1 ) Q Q Q [ 0 , 1 ] [0,1] [ 0 , 1 ] u ′ ∈ L 2 u'\in L^2 u ′ ∈ L 2 u ( 0 ) = u ( 1 ) = 0 u(0)=u(1)=0 u ( 0 ) = u ( 1 ) = 0 = H 0 1 ( 0 , 1 ) =H^1_0(0,1) = H 0 1 ( 0 , 1 ) q ( u ) = ∫ 0 1 u ′ 2 d x q(u)=\int_0^1u'^2dx q ( u ) = ∫ 0 1 u ′2 d x A = − d 2 / d x 2 A=-d^2/dx^2 A = − d 2 / d x 2 λ k = k 2 π 2 \lambda_k=k^2\pi^2 λ k = k 2 π 2 2 sin k π x \sqrt2\sin k\pi x 2 sin k π x 命題 6.2[Sturm–Liouville 問題と Green 関数] )。以下の例はすべてこの問題で、答えを知っている状態で各方法の精度を確かめます。
定理 3.1 (Rayleigh–Ritz の上界(形式版) ) ✓
u 1 , … , u n ∈ Q u_1,\ldots,u_n\in Q u 1 , … , u n ∈ Q A 0 = ( q ( u i , u j ) ) A_0=(q(u_i,u_j)) A 0 = ( q ( u i , u j )) A 1 = ( ⟨ u i , u j ⟩ ) A_1=(\langle u_i,u_j\rangle) A 1 = (⟨ u i , u j ⟩) A 0 x = Λ A 1 x A_0\boldsymbol{x}=\Lambda A_1\boldsymbol{x} A 0 x = Λ A 1 x Λ 1 ≤ ⋯ ≤ Λ n \Lambda_1\le\cdots\le\Lambda_n Λ 1 ≤ ⋯ ≤ Λ n k = 1 , … , n k=1,\ldots,n k = 1 , … , n λ k ≤ Λ k \lambda_k\le\Lambda_k λ k ≤ Λ k
証明(定理 3.1) A 1 A_1 A 1 A 1 = R T R A_1=R^{\mathsf{T}}R A 1 = R T R R − T A 0 R − 1 R^{-\mathsf{T}}A_0R^{-1} R − T A 0 R − 1 x ( j ) T A 1 x ( l ) = δ j l \boldsymbol{x}^{(j)\mathsf{T}}A_1\boldsymbol{x}^{(l)}=\delta_{jl} x ( j ) T A 1 x ( l ) = δ j l x ( j ) \boldsymbol{x}^{(j)} x ( j ) v j = ∑ i x i ( j ) u i v_j=\sum_ix^{(j)}_iu_i v j = ∑ i x i ( j ) u i ⟨ v j , v l ⟩ = δ j l \langle v_j,v_l\rangle=\delta_{jl} ⟨ v j , v l ⟩ = δ j l q ( v j , v l ) = Λ j δ j l q(v_j,v_l)=\Lambda_j\delta_{jl} q ( v j , v l ) = Λ j δ j l F = span { v 1 , … , v k } F=\operatorname{span}\{v_1,\ldots,v_k\} F = span { v 1 , … , v k } k k k v = ∑ j ≤ k a j v j v=\sum_{j\le k}a_jv_j v = ∑ j ≤ k a j v j q ( v ) = ∑ j Λ j a j 2 ≤ Λ k ∥ v ∥ 2 q(v)=\sum_j\Lambda_ja_j^2\le\Lambda_k\|v\|^2 q ( v ) = ∑ j Λ j a j 2 ≤ Λ k ∥ v ∥ 2 λ k ≤ Λ k \lambda_k\le\Lambda_k λ k ≤ Λ k
∎ 試行関数は D ( A ) D(A) D ( A ) Q Q Q 系 6.4[作用素の収束と摂動] の形式版)。区分 1 次の有限要素は Q = H 0 1 Q=H^1_0 Q = H 0 1 有限要素法の固有値は真の固有値の上界 です。モデル問題で u j = x j ( 1 − x ) u_j=x^j(1-x) u j = x j ( 1 − x ) j = 1 , 2 , 3 j=1,2,3 j = 1 , 2 , 3 Λ 1 = 10 \Lambda_1=10 Λ 1 = 10 n = 1 n=1 n = 1 Λ 1 = 9.86975 … \Lambda_1=9.86975\ldots Λ 1 = 9.86975 … n = 3 n=3 n = 3 π 2 = 9.869604 … \pi^2=9.869604\ldots π 2 = 9.869604 …
定理 4.1 (Temple の不等式 ) ✓
ψ ∈ D ( A ) \psi\in D(A) ψ ∈ D ( A ) ∥ ψ ∥ = 1 \|\psi\|=1 ∥ ψ ∥ = 1 η = ⟨ ψ , A ψ ⟩ \eta=\langle\psi,A\psi\rangle η = ⟨ ψ , A ψ ⟩ σ 2 = ∥ A ψ ∥ 2 − η 2 \sigma^2=\|A\psi\|^2-\eta^2 σ 2 = ∥ A ψ ∥ 2 − η 2 ν ≤ λ 2 \nu\le\lambda_2 ν ≤ λ 2 η < ν \eta\lt\nu η < ν
λ 1 ≥ η − σ 2 ν − η . \lambda_1\ \ge\ \eta-\frac{\sigma^2}{\nu-\eta}. λ 1 ≥ η − ν − η σ 2 . 証明(定理 4.1) ψ = ∑ m c m e m \psi=\sum_mc_me_m ψ = ∑ m c m e m m m m ( λ m − λ 1 ) ( λ m − ν ) ≥ 0 (\lambda_m-\lambda_1)(\lambda_m-\nu)\ge0 ( λ m − λ 1 ) ( λ m − ν ) ≥ 0 λ m = λ 1 \lambda_m=\lambda_1 λ m = λ 1 0 0 0 λ m ≥ λ 2 ≥ ν \lambda_m\ge\lambda_2\ge\nu λ m ≥ λ 2 ≥ ν c m 2 c_m^2 c m 2
0 ≤ ∑ m ( λ m − λ 1 ) ( λ m − ν ) c m 2 = ∥ A ψ ∥ 2 − ( λ 1 + ν ) η + λ 1 ν = σ 2 + ( η − λ 1 ) ( η − ν ) 0\le\sum_m(\lambda_m-\lambda_1)(\lambda_m-\nu)c_m^2=\|A\psi\|^2-(\lambda_1+\nu)\eta+\lambda_1\nu=\sigma^2+(\eta-\lambda_1)(\eta-\nu) 0 ≤ m ∑ ( λ m − λ 1 ) ( λ m − ν ) c m 2 = ∥ A ψ ∥ 2 − ( λ 1 + ν ) η + λ 1 ν = σ 2 + ( η − λ 1 ) ( η − ν ) です。よって ( ν − η ) ( η − λ 1 ) ≤ σ 2 (\nu-\eta)(\eta-\lambda_1)\le\sigma^2 ( ν − η ) ( η − λ 1 ) ≤ σ 2 ν − η > 0 \nu-\eta\gt0 ν − η > 0
∎ σ 2 \sigma^2 σ 2 ψ \psi ψ ψ \psi ψ 0 0 0 2 番目の固有値の下界 ν \nu ν が必要です。これが下界の問題の本質で、どの方法も何らかの「先の固有値の情報」を入力に要します。ν \nu ν 系 6.5[作用素の収束と摂動] )や、第 6 節の有限要素法の下界から得ます。
図は並びの感覚を表す概念図です(目盛りは正確ではありません)。試行関数から計算した η \eta η λ 1 \lambda_1 λ 1 ν \nu ν λ 2 \lambda_2 λ 2 σ 2 \sigma^2 σ 2 η − σ 2 / ( ν − η ) \eta-\sigma^2/(\nu-\eta) η − σ 2 / ( ν − η ) η \eta η
λ₁ η ν λ₂ 下界 η−σ²/(ν−η)
Temple の不等式の概念図(目盛りは正確ではない)。η は λ₁ 以上、ν は λ₂ 以下で、下界 η−σ²/(ν−η) は λ₁ の左に来る。 例 4.2 (モデル問題での Temple の下界 )
ψ = x ( 1 − x ) \psi=x(1-x) ψ = x ( 1 − x ) A ψ = 2 A\psi=2 A ψ = 2 ∥ ψ ∥ 2 = 1 30 \|\psi\|^2=\tfrac1{30} ∥ ψ ∥ 2 = 30 1 ⟨ ψ , A ψ ⟩ = 1 3 \langle\psi,A\psi\rangle=\tfrac13 ⟨ ψ , A ψ ⟩ = 3 1 ∥ A ψ ∥ 2 = 4 \|A\psi\|^2=4 ∥ A ψ ∥ 2 = 4 η = 10 \eta=10 η = 10 σ 2 = 120 − 100 = 20 \sigma^2=120-100=20 σ 2 = 120 − 100 = 20 ν = 38 \nu=38 ν = 38 ≤ λ 2 \le\lambda_2 ≤ λ 2 λ 1 ≥ 10 − 20 28 = 9.2857 … \lambda_1\ge10-\tfrac{20}{28}=9.2857\ldots λ 1 ≥ 10 − 28 20 = 9.2857 … 9.2857 ≤ π 2 ≤ 10 9.2857\le\pi^2\le10 9.2857 ≤ π 2 ≤ 10
Temple の方法は ∥ A ψ ∥ 2 \|A\psi\|^2 ∥ A ψ ∥ 2 ψ ∈ D ( A ) \psi\in D(A) ψ ∈ D ( A ) Q Q Q ∥ A ψ ∥ 2 \|A\psi\|^2 ∥ A ψ ∥ 2 q q q T u Tu T u T u = u ′ Tu=u' T u = u ′
(G) 実 Hilbert 空間 X X X 線形写像 T : Q → X T:Q\to X T : Q → X u , v ∈ Q u,v\in Q u , v ∈ Q q ( u , v ) = ⟨ T u , T v ⟩ X q(u,v)=\langle Tu,Tv\rangle_X q ( u , v ) = ⟨ T u , T v ⟩ X
モデル問題では X = L 2 ( 0 , 1 ) X=L^2(0,1) X = L 2 ( 0 , 1 ) T u = u ′ Tu=u' T u = u ′
補題 5.1 (Goerisch の補題 ) ✓
(G) のもとで、u ∈ H u\in\mathcal{H} u ∈ H w ∈ X w\in X w ∈ X f ∈ Q f\in Q f ∈ Q ⟨ T f , w ⟩ X = ⟨ f , u ⟩ \langle Tf,w\rangle_X=\langle f,u\rangle ⟨ T f , w ⟩ X = ⟨ f , u ⟩ ⟨ u , A − 1 u ⟩ ≤ ∥ w ∥ X 2 \langle u,A^{-1}u\rangle\le\|w\|_X^2 ⟨ u , A − 1 u ⟩ ≤ ∥ w ∥ X 2
証明(補題 5.1) g = A − 1 u ∈ D ( A ) ⊂ Q g=A^{-1}u\in D(A)\subset Q g = A − 1 u ∈ D ( A ) ⊂ Q 定理 4.2[自己共役性の判定] の 1)から f ∈ Q f\in Q f ∈ Q q ( f , g ) = ⟨ f , A g ⟩ = ⟨ f , u ⟩ q(f,g)=\langle f,Ag\rangle=\langle f,u\rangle q ( f , g ) = ⟨ f , A g ⟩ = ⟨ f , u ⟩ ⟨ T f , w − T g ⟩ X = ⟨ f , u ⟩ − q ( f , g ) = 0 \langle Tf,w-Tg\rangle_X=\langle f,u\rangle-q(f,g)=0 ⟨ T f , w − T g ⟩ X = ⟨ f , u ⟩ − q ( f , g ) = 0 f ∈ Q f\in Q f ∈ Q f = g f=g f = g w − T g ⊥ T g w-Tg\perp Tg w − T g ⊥ T g
∥ w ∥ X 2 = ∥ T g ∥ X 2 + ∥ w − T g ∥ X 2 ≥ ∥ T g ∥ X 2 = q ( g ) = ⟨ g , A g ⟩ = ⟨ A − 1 u , u ⟩ . \|w\|_X^2=\|Tg\|_X^2+\|w-Tg\|_X^2\ge\|Tg\|_X^2=q(g)=\langle g,Ag\rangle=\langle A^{-1}u,u\rangle. ∥ w ∥ X 2 = ∥ T g ∥ X 2 + ∥ w − T g ∥ X 2 ≥ ∥ T g ∥ X 2 = q ( g ) = ⟨ g , A g ⟩ = ⟨ A − 1 u , u ⟩ . ∎ モデル問題では、条件は ∫ 0 1 f ′ w d x = ∫ 0 1 f u d x \int_0^1f'w\,dx=\int_0^1fu\,dx ∫ 0 1 f ′ w d x = ∫ 0 1 f u d x f ∈ H 0 1 f\in H^1_0 f ∈ H 0 1 w ′ = − u w'=-u w ′ = − u w = − ∫ 0 x u + 定数 w=-\int_0^xu+\text{定数} w = − ∫ 0 x u + 定数 積分 1 回で陽に 書けます。
次の定理のねらいは、試行関数から作った行列 G ( Λ ) G(\Lambda) G ( Λ ) ( Λ , ρ ) (\Lambda,\rho) ( Λ , ρ ) t ≤ Λ t\le\Lambda t ≤ Λ t ≥ ρ t\ge\rho t ≥ ρ h ( t ) = ( t − ρ ) ( t − Λ ) / t h(t)=(t-\rho)(t-\Lambda)/t h ( t ) = ( t − ρ ) ( t − Λ ) / t h h h
定理 5.2 (Lehmann–Goerisch の下界 ) ✓
(G) を仮定し、ρ > 0 \rho\gt0 ρ > 0 N ≥ 1 N\ge1 N ≥ 1 ρ ≤ λ N + 1 \rho\le\lambda_{N+1} ρ ≤ λ N + 1 u 1 , … , u n ∈ Q u_1,\ldots,u_n\in Q u 1 , … , u n ∈ Q w 1 , … , w n ∈ X w_1,\ldots,w_n\in X w 1 , … , w n ∈ X i i i f ∈ Q f\in Q f ∈ Q ⟨ T f , w i ⟩ X = ⟨ f , u i ⟩ \langle Tf,w_i\rangle_X=\langle f,u_i\rangle ⟨ T f , w i ⟩ X = ⟨ f , u i ⟩
A 0 = ( q ( u i , u j ) ) , A 1 = ( ⟨ u i , u j ⟩ ) , A 2 = ( ⟨ w i , w j ⟩ X ) , G ( Λ ) = A 0 − ( ρ + Λ ) A 1 + ρ Λ A 2 A_0=(q(u_i,u_j)),\quad A_1=(\langle u_i,u_j\rangle),\quad A_2=(\langle w_i,w_j\rangle_X),\quad G(\Lambda)=A_0-(\rho+\Lambda)A_1+\rho\Lambda A_2 A 0 = ( q ( u i , u j )) , A 1 = (⟨ u i , u j ⟩) , A 2 = (⟨ w i , w j ⟩ X ) , G ( Λ ) = A 0 − ( ρ + Λ ) A 1 + ρ Λ A 2 とおく。0 < Λ < ρ 0\lt\Lambda\lt\rho 0 < Λ < ρ G ( Λ ) G(\Lambda) G ( Λ ) k k k k ≤ N k\le N k ≤ N λ N + 1 − k > Λ \lambda_{N+1-k}\gt\Lambda λ N + 1 − k > Λ
証明(定理 5.2) G ( Λ ) G(\Lambda) G ( Λ ) V ⊂ R n V\subset\mathbb{R}^n V ⊂ R n dim V ≥ k \dim V\ge k dim V ≥ k x ∈ V ∖ { 0 } \boldsymbol{x}\in V\setminus\{0\} x ∈ V ∖ { 0 } x T G ( Λ ) x < 0 \boldsymbol{x}^{\mathsf{T}}G(\Lambda)\boldsymbol{x}\lt0 x T G ( Λ ) x < 0 x \boldsymbol{x} x u = ∑ x i u i = ∑ m c m e m u=\sum x_iu_i=\sum_mc_me_m u = ∑ x i u i = ∑ m c m e m w = ∑ x i w i w=\sum x_iw_i w = ∑ x i w i u u u w w w 補題 5.1 の条件を満たします。h ( t ) = ( t − ρ ) ( t − Λ ) / t = t − ( ρ + Λ ) + ρ Λ / t h(t)=(t-\rho)(t-\Lambda)/t=t-(\rho+\Lambda)+\rho\Lambda/t h ( t ) = ( t − ρ ) ( t − Λ ) / t = t − ( ρ + Λ ) + ρ Λ/ t 補題 5.1 (ρ Λ > 0 \rho\Lambda\gt0 ρ Λ > 0
∑ m h ( λ m ) c m 2 = q ( u ) − ( ρ + Λ ) ∥ u ∥ 2 + ρ Λ ⟨ u , A − 1 u ⟩ ≤ x T G ( Λ ) x < 0 \sum_mh(\lambda_m)c_m^2=q(u)-(\rho+\Lambda)\|u\|^2+\rho\Lambda\langle u,A^{-1}u\rangle\le\boldsymbol{x}^{\mathsf{T}}G(\Lambda)\boldsymbol{x}\lt0 m ∑ h ( λ m ) c m 2 = q ( u ) − ( ρ + Λ ) ∥ u ∥ 2 + ρ Λ ⟨ u , A − 1 u ⟩ ≤ x T G ( Λ ) x < 0 です。P P P ( Λ , ρ ) (\Lambda,\rho) ( Λ , ρ ) h ( t ) ≥ 0 h(t)\ge0 h ( t ) ≥ 0 t ≤ Λ t\le\Lambda t ≤ Λ t ≥ ρ t\ge\rho t ≥ ρ P u = 0 Pu=0 P u = 0 0 0 0 x ↦ P u \boldsymbol{x}\mapsto Pu x ↦ P u V V V dim Ran P ≥ k \dim\operatorname{Ran}P\ge k dim Ran P ≥ k ( Λ , ρ ) (\Lambda,\rho) ( Λ , ρ ) k k k ρ \rho ρ λ 1 , … , λ M \lambda_1,\ldots,\lambda_M λ 1 , … , λ M M ≤ N M\le N M ≤ N k k k Λ \Lambda Λ λ N + 1 − k ≥ λ M + 1 − k > Λ \lambda_{N+1-k}\ge\lambda_{M+1-k}\gt\Lambda λ N + 1 − k ≥ λ M + 1 − k > Λ
∎ G ( Λ ) G(\Lambda) G ( Λ ) Λ \Lambda Λ
証明(系 5.3) 右辺を Λ k \Lambda_k Λ k Λ k = − ρ μ k / ( 1 − μ k ) ∈ ( 0 , ρ ) \Lambda_k=-\rho\mu_k/(1-\mu_k)\in(0,\rho) Λ k = − ρ μ k / ( 1 − μ k ) ∈ ( 0 , ρ ) 0 < Λ < Λ k 0\lt\Lambda\lt\Lambda_k 0 < Λ < Λ k θ = Λ / ρ \theta=\Lambda/\rho θ = Λ/ ρ G ( Λ ) = ( 1 − θ ) ( A 0 − ρ A 1 ) + θ D G(\Lambda)=(1-\theta)(A_0-\rho A_1)+\theta D G ( Λ ) = ( 1 − θ ) ( A 0 − ρ A 1 ) + θ D μ 1 , … , μ k \mu_1,\ldots,\mu_k μ 1 , … , μ k k k k x ≠ 0 \boldsymbol{x}\ne0 x = 0 x T ( A 0 − ρ A 1 ) x ≤ μ k x T D x \boldsymbol{x}^{\mathsf{T}}(A_0-\rho A_1)\boldsymbol{x}\le\mu_k\boldsymbol{x}^{\mathsf{T}}D\boldsymbol{x} x T ( A 0 − ρ A 1 ) x ≤ μ k x T D x 定理 3.1 の証明と同じく D D D
x T G ( Λ ) x ≤ ( ( 1 − θ ) μ k + θ ) x T D x < 0 \boldsymbol{x}^{\mathsf{T}}G(\Lambda)\boldsymbol{x}\le\bigl((1-\theta)\mu_k+\theta\bigr)\boldsymbol{x}^{\mathsf{T}}D\boldsymbol{x}\lt0 x T G ( Λ ) x ≤ ( ( 1 − θ ) μ k + θ ) x T D x < 0 です(( 1 − θ ) μ k + θ < 0 (1-\theta)\mu_k+\theta\lt0 ( 1 − θ ) μ k + θ < 0 θ < − μ k / ( 1 − μ k ) \theta\lt-\mu_k/(1-\mu_k) θ < − μ k / ( 1 − μ k ) Λ < Λ k \Lambda\lt\Lambda_k Λ < Λ k G ( Λ ) G(\Lambda) G ( Λ ) k k k 定理 3.1[行列の固有値評価と不等式] )から負の固有値を k k k 定理 5.2 から λ N + 1 − k > Λ \lambda_{N+1-k}\gt\Lambda λ N + 1 − k > Λ Λ ↑ Λ k \Lambda\uparrow\Lambda_k Λ ↑ Λ k
∎ λ₁ λ₂ ρ 下界(Temple・Lehmann–Goerisch・Liu) 上界(Rayleigh–Ritz) ρ ≤ λ₂ は別の方法で保証する 固有値の包含の構図。Rayleigh–Ritz 値は上から、Lehmann–Goerisch の値は下から λ₁ に近づく。下界には、λ₂ 以下と分かっているシフト ρ が必要になる。 例 5.4 (π² を有理数で包む )
モデル問題で u = x ( 1 − x ) u=x(1-x) u = x ( 1 − x ) w ′ = − u w'=-u w ′ = − u 0 0 0 w = 1 12 − x 2 2 + x 3 3 w=\tfrac1{12}-\tfrac{x^2}2+\tfrac{x^3}3 w = 12 1 − 2 x 2 + 3 x 3 A 0 = 1 3 A_0=\tfrac13 A 0 = 3 1 A 1 = 1 30 A_1=\tfrac1{30} A 1 = 30 1 A 2 = ∥ w ∥ 2 = 17 5040 A_2=\|w\|^2=\tfrac{17}{5040} A 2 = ∥ w ∥ 2 = 5040 17 ρ = 38 \rho=38 ρ = 38 A 0 − ρ A 1 = − 14 15 A_0-\rho A_1=-\tfrac{14}{15} A 0 − ρ A 1 = − 15 14 D = 673 252 D=\tfrac{673}{252} D = 252 673 μ 1 = − 1176 3365 \mu_1=-\tfrac{1176}{3365} μ 1 = − 3365 1176 系 5.3 から
λ 1 ≥ 38 − 38 ⋅ 3365 4541 = 44688 4541 = 9.8410 … \lambda_1\ge38-\frac{38\cdot3365}{4541}=\frac{44688}{4541}=9.8410\ldots λ 1 ≥ 38 − 4541 38 ⋅ 3365 = 4541 44688 = 9.8410 … です。同じ試行関数の Temple の下界 9.2857 9.2857 9.2857 例 4.2 )よりずっと良くなります。試行関数を x j ( 1 − x ) x^j(1-x) x j ( 1 − x ) j = 1 , 2 , 3 j=1,2,3 j = 1 , 2 , 3 定理 5.2 と 定理 3.1 の条件を有理数の LDLᵀ 分解で確かめます。
from fractions import Fraction as Fr
def mul ( a , b ) : # 多項式(有理数の係数リスト)の積
r = [ Fr ( 0 ) ] * ( len ( a ) + len ( b ) - 1 )
for i, x in enumerate ( a ):
for j, y in enumerate ( b ):
def deriv ( a ) : return [ k * a[k] for k in range ( 1 , len ( a )) ]
def integ01 ( a ) : return sum ( c / (k + 1 ) for k , c in enumerate ( a )) # ∫_0^1
def ip ( a , b ) : return integ01 ( mul ( a , b ))
def goerisch_w ( u ) : # w' = -u, ∫_0^1 w = 0
w = [ Fr ( 0 ) ] + [ - c / (k + 1 ) for k, c in enumerate ( u ) ]
def negative_pivots ( G ) : # 負のピボットの個数 = 負の固有値の個数
n, G = len ( G ), [ row[:] for row in G ]
assert d != 0 , " ピボットが 0(Λ を変えて再試行) "
for i in range ( j + 1 , n ):
for k in range ( j + 1 , n ):
n, rho = 3 , Fr ( 38 ) # rho <= λ_2 は第 6 節で示す
U = [ mul ( [ Fr ( 0 ) ] * j + [ Fr ( 1 ) ], [ Fr ( 1 ) , Fr ( - 1 ) ] ) for j in range ( 1 , n + 1 ) ] # x^j (1 - x)
W = [ goerisch_w ( u ) for u in U ]
A0 = [[ ip ( deriv ( a ) , deriv ( b )) for b in U ] for a in U ]
A1 = [[ ip ( a , b ) for b in U ] for a in U ]
A2 = [[ ip ( a , b ) for b in W ] for a in W ]
lo, hi = Fr ( 98695 , 10000 ), Fr ( 98698 , 10000 )
G = [[ A0[i] [ j ] - (rho + lo) * A1[i] [ j ] + rho * lo * A2[i] [ j ] for j in range ( n ) ] for i in range ( n ) ]
R = [[ A0[i] [ j ] - hi * A1[i] [ j ] for j in range ( n ) ] for i in range ( n ) ]
print ( negative_pivots ( G ) , negative_pivots ( R )) # 出力: 1 1
G ( l o ) G(\mathrm{lo}) G ( lo ) 定理 5.2 (N = k = 1 N=k=1 N = k = 1 λ 1 > 9.8695 \lambda_1\gt9.8695 λ 1 > 9.8695 A 0 − h i A 1 A_0-\mathrm{hi}\,A_1 A 0 − hi A 1 q ( u ) < h i ∥ u ∥ 2 q(u)\lt\mathrm{hi}\,\|u\|^2 q ( u ) < hi ∥ u ∥ 2 u u u λ 1 < 9.8698 \lambda_1\lt9.8698 λ 1 < 9.8698 9.8695 < π 2 < 9.8698 9.8695\lt\pi^2\lt9.8698 9.8695 < π 2 < 9.8698 9.869563 9.869563 9.869563 9.869750 9.869750 9.869750
補題 6.1 (要素ごとの Poincaré 不等式 ) ✓
v v v [ a , a + h ] [a,a+h] [ a , a + h ] v ′ ∈ L 2 v'\in L^2 v ′ ∈ L 2 v ( a ) = v ( a + h ) = 0 v(a)=v(a+h)=0 v ( a ) = v ( a + h ) = 0 ∫ a a + h v 2 d x ≤ ( h π ) 2 ∫ a a + h v ′ 2 d x \displaystyle\int_a^{a+h}v^2\,dx\le\Bigl(\frac h\pi\Bigr)^2\int_a^{a+h}v'^2\,dx ∫ a a + h v 2 d x ≤ ( π h ) 2 ∫ a a + h v ′2 d x h / π h/\pi h / π
証明(補題 6.1) a = 0 a=0 a = 0 φ k = 2 / h sin ( k π x / h ) \varphi_k=\sqrt{2/h}\sin(k\pi x/h) φ k = 2/ h sin ( k π x / h ) L 2 ( 0 , h ) L^2(0,h) L 2 ( 0 , h ) 命題 6.2[Sturm–Liouville 問題と Green 関数] )、ψ k = 2 / h cos ( k π x / h ) \psi_k=\sqrt{2/h}\cos(k\pi x/h) ψ k = 2/ h cos ( k π x / h ) k ≥ 1 k\ge1 k ≥ 1 v ψ k v\psi_k v ψ k 定理 6.9[符号付き測度と Radon–Nikodym の定理] )と v ( 0 ) = v ( h ) = 0 v(0)=v(h)=0 v ( 0 ) = v ( h ) = 0 ⟨ v ′ , ψ k ⟩ = − ⟨ v , ψ k ′ ⟩ = k π h ⟨ v , φ k ⟩ \langle v',\psi_k\rangle=-\langle v,\psi_k'\rangle=\frac{k\pi}h\langle v,\varphi_k\rangle ⟨ v ′ , ψ k ⟩ = − ⟨ v , ψ k ′ ⟩ = h k π ⟨ v , φ k ⟩ 定理 6.2[Hilbert 空間の基礎] )から
∥ v ∥ 2 = ∑ k ⟨ v , φ k ⟩ 2 ≤ ( h π ) 2 ∑ k ( k π h ) 2 ⟨ v , φ k ⟩ 2 = ( h π ) 2 ∑ k ⟨ v ′ , ψ k ⟩ 2 ≤ ( h π ) 2 ∥ v ′ ∥ 2 \|v\|^2=\sum_k\langle v,\varphi_k\rangle^2\le\Bigl(\frac h\pi\Bigr)^2\sum_k\Bigl(\frac{k\pi}h\Bigr)^2\langle v,\varphi_k\rangle^2=\Bigl(\frac h\pi\Bigr)^2\sum_k\langle v',\psi_k\rangle^2\le\Bigl(\frac h\pi\Bigr)^2\|v'\|^2 ∥ v ∥ 2 = k ∑ ⟨ v , φ k ⟩ 2 ≤ ( π h ) 2 k ∑ ( h k π ) 2 ⟨ v , φ k ⟩ 2 = ( π h ) 2 k ∑ ⟨ v ′ , ψ k ⟩ 2 ≤ ( π h ) 2 ∥ v ′ ∥ 2 です。v = φ 1 v=\varphi_1 v = φ 1
∎ [ 0 , 1 ] [0,1] [ 0 , 1 ] h = 1 / m h=1/m h = 1/ m 0 0 0 V h ⊂ Q V_h\subset Q V h ⊂ Q u ∈ Q u\in Q u ∈ Q u u u I h u ∈ V h I_hu\in V_h I h u ∈ V h
補題 6.2 (1 次元では Galerkin 射影は節点補間 ) ✓
u ∈ Q u\in Q u ∈ Q v h ∈ V h v_h\in V_h v h ∈ V h q ( u − I h u , v h ) = 0 q(u-I_hu,v_h)=0 q ( u − I h u , v h ) = 0 ∥ u − I h u ∥ ≤ h π q ( u − I h u ) 1 / 2 \|u-I_hu\|\le\frac h\pi\,q(u-I_hu)^{1/2} ∥ u − I h u ∥ ≤ π h q ( u − I h u ) 1/2
証明(補題 6.2) v h ′ v_h' v h ′ e = [ x i − 1 , x i ] e=[x_{i-1},x_i] e = [ x i − 1 , x i ] s e s_e s e q ( u − I h u , v h ) = ∑ e s e ∫ e ( u − I h u ) ′ d x = ∑ e s e [ ( u − I h u ) ( x i ) − ( u − I h u ) ( x i − 1 ) ] = 0 q(u-I_hu,v_h)=\sum_es_e\int_e(u-I_hu)'dx=\sum_es_e\bigl[(u-I_hu)(x_i)-(u-I_hu)(x_{i-1})\bigr]=0 q ( u − I h u , v h ) = ∑ e s e ∫ e ( u − I h u ) ′ d x = ∑ e s e [ ( u − I h u ) ( x i ) − ( u − I h u ) ( x i − 1 ) ] = 0 u = I h u u=I_hu u = I h u u − I h u u-I_hu u − I h u 0 0 0 補題 6.1 を要素ごとに使って足し合わせれば得られます。
∎ 次の定理のねらいは、有限要素法の Ritz 値 λ k , h \lambda_{k,h} λ k , h C h C_h C h 0 0 0 λ k \lambda_k λ k V h V_h V h k k k
定理 6.3 (Galerkin 射影の誤差定数による下界(Liu) ) ✓
第 2 節の設定で、V h ⊂ Q V_h\subset Q V h ⊂ Q P h : Q → V h P_h:Q\to V_h P h : Q → V h q q q u ∈ Q u\in Q u ∈ Q ∥ u − P h u ∥ ≤ C h q ( u − P h u ) 1 / 2 \|u-P_hu\|\le C_h\,q(u-P_hu)^{1/2} ∥ u − P h u ∥ ≤ C h q ( u − P h u ) 1/2 C h > 0 C_h\gt0 C h > 0 V h V_h V h λ 1 , h ≤ λ 2 , h ≤ ⋯ \lambda_{1,h}\le\lambda_{2,h}\le\cdots λ 1 , h ≤ λ 2 , h ≤ ⋯ k ≤ dim V h k\le\dim V_h k ≤ dim V h
λ k ≥ λ k , h 1 + C h 2 λ k , h . \lambda_k\ \ge\ \frac{\lambda_{k,h}}{1+C_h^2\lambda_{k,h}}. λ k ≥ 1 + C h 2 λ k , h λ k , h . 証明(定理 6.3) E k = span { e 1 , … , e k } E_k=\operatorname{span}\{e_1,\ldots,e_k\} E k = span { e 1 , … , e k } u ∈ E k u\in E_k u ∈ E k q ( u ) ≤ λ k ∥ u ∥ 2 q(u)\le\lambda_k\|u\|^2 q ( u ) ≤ λ k ∥ u ∥ 2 ϕ ( λ k , h ) \phi(\lambda_{k,h}) ϕ ( λ k , h ) ϕ ( t ) = t / ( 1 + C h 2 t ) \phi(t)=t/(1+C_h^2t) ϕ ( t ) = t / ( 1 + C h 2 t ) ϕ ( t ) < C h − 2 \phi(t)\lt C_h^{-2} ϕ ( t ) < C h − 2
P h u = 0 P_hu=0 P h u = 0 u ∈ E k ∖ { 0 } u\in E_k\setminus\{0\} u ∈ E k ∖ { 0 } ∥ u ∥ ≤ C h q ( u ) 1 / 2 ≤ C h λ k ∥ u ∥ \|u\|\le C_hq(u)^{1/2}\le C_h\sqrt{\lambda_k}\|u\| ∥ u ∥ ≤ C h q ( u ) 1/2 ≤ C h λ k ∥ u ∥ λ k ≥ C h − 2 > ϕ ( λ k , h ) \lambda_k\ge C_h^{-2}\gt\phi(\lambda_{k,h}) λ k ≥ C h − 2 > ϕ ( λ k , h )
そうでなければ P h E k P_hE_k P h E k V h V_h V h k k k 定理 3.1[行列の固有値評価と不等式] 。V h V_h V h q q q q ( P h u ) ≥ λ k , h ∥ P h u ∥ 2 q(P_hu)\ge\lambda_{k,h}\|P_hu\|^2 q ( P h u ) ≥ λ k , h ∥ P h u ∥ 2 u ∈ E k ∖ { 0 } u\in E_k\setminus\{0\} u ∈ E k ∖ { 0 } α 2 = q ( u − P h u ) \alpha^2=q(u-P_hu) α 2 = q ( u − P h u ) β 2 = q ( P h u ) \beta^2=q(P_hu) β 2 = q ( P h u ) q ( u ) = α 2 + β 2 q(u)=\alpha^2+\beta^2 q ( u ) = α 2 + β 2
∥ u ∥ ≤ ∥ P h u ∥ + ∥ u − P h u ∥ ≤ β λ k , h + C h α ≤ α 2 + β 2 λ k , h − 1 + C h 2 , \|u\|\le\|P_hu\|+\|u-P_hu\|\le\frac{\beta}{\sqrt{\lambda_{k,h}}}+C_h\alpha\le\sqrt{\alpha^2+\beta^2}\,\sqrt{\lambda_{k,h}^{-1}+C_h^2}, ∥ u ∥ ≤ ∥ P h u ∥ + ∥ u − P h u ∥ ≤ λ k , h β + C h α ≤ α 2 + β 2 λ k , h − 1 + C h 2 , したがって ∥ u ∥ 2 ≤ q ( u ) ( λ k , h − 1 + C h 2 ) ≤ λ k ∥ u ∥ 2 ( λ k , h − 1 + C h 2 ) \|u\|^2\le q(u)\,(\lambda_{k,h}^{-1}+C_h^2)\le\lambda_k\|u\|^2(\lambda_{k,h}^{-1}+C_h^2) ∥ u ∥ 2 ≤ q ( u ) ( λ k , h − 1 + C h 2 ) ≤ λ k ∥ u ∥ 2 ( λ k , h − 1 + C h 2 ) ∥ u ∥ 2 > 0 \|u\|^2\gt0 ∥ u ∥ 2 > 0 λ k ≥ ϕ ( λ k , h ) \lambda_k\ge\phi(\lambda_{k,h}) λ k ≥ ϕ ( λ k , h )
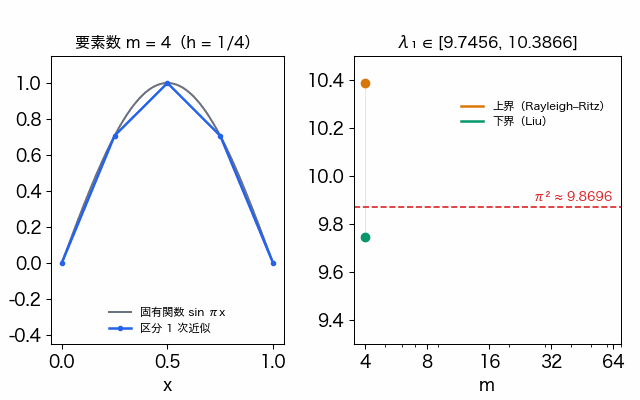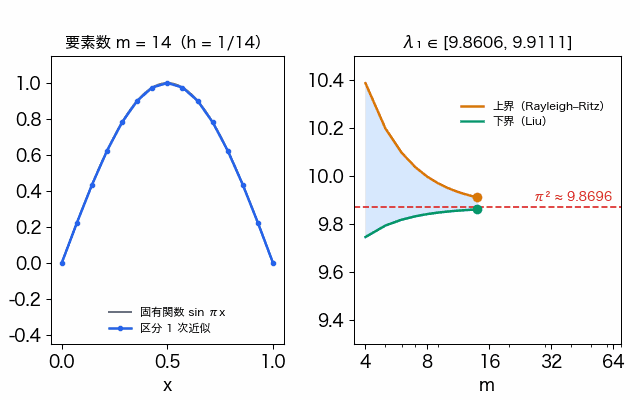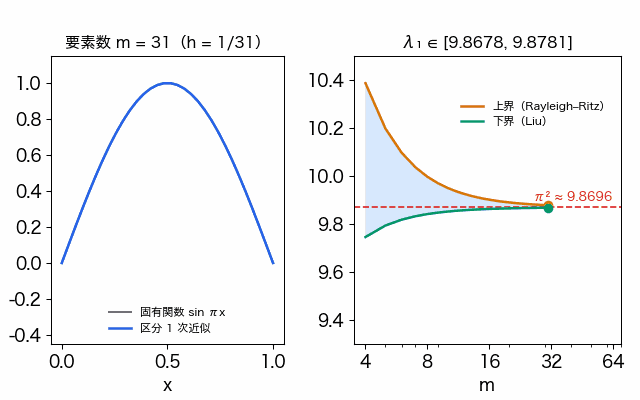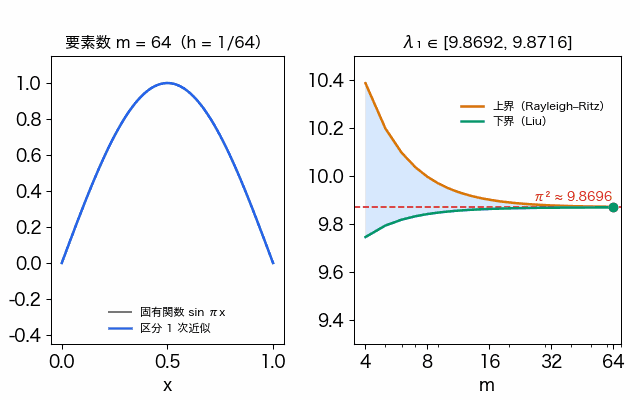
∎ モデル問題の区分 1 次要素では 補題 6.2 から C h = h / π C_h=h/\pi C h = h / π λ k , h = 6 h 2 ⋅ 1 − cos k π h 2 + cos k π h \lambda_{k,h}=\frac6{h^2}\cdot\frac{1-\cos k\pi h}{2+\cos k\pi h} λ k , h = h 2 6 ⋅ 2 + c o s k π h 1 − c o s k π h 定理 3.1 の上界と合わせて次の包含が得られます。
要素数 m m m λ 1 \lambda_1 λ 1 π 2 \pi^2 π 2
m を 4 から 64 まで増やしたときの λ₁ の上界(Rayleigh–Ritz)と下界(Liu)。区間は π² を含んだまま狭まる。 m = 1 / h m=1/h m = 1/ h λ 1 \lambda_1 λ 1 λ 1 \lambda_1 λ 1 λ 2 \lambda_2 λ 2 λ 2 \lambda_2 λ 2 8 9.8413 9.9971 38.982 41.547 16 9.8627 9.9014 39.365 39.988 64 9.8692 9.8716 39.472 39.510
例 5.4 で使った ρ = 38 ≤ λ 2 \rho=38\le\lambda_2 ρ = 38 ≤ λ 2 ϕ \phi ϕ λ 2 , h \lambda_{2,h} λ 2 , h m = 16 m=16 m = 16 λ 2 , h \lambda_{2,h} λ 2 , h K x = λ M x K\boldsymbol{x}=\lambda M\boldsymbol{x} K x = λ M x K = 1 h t r i d i a g ( − 1 , 2 , − 1 ) K=\frac1h\mathrm{tridiag}(-1,2,-1) K = h 1 tridiag ( − 1 , 2 , − 1 ) M = h 6 t r i d i a g ( 1 , 4 , 1 ) M=\frac h6\mathrm{tridiag}(1,4,1) M = 6 h tridiag ( 1 , 4 , 1 ) K − 399 10 M K-\tfrac{399}{10}M K − 10 399 M λ 2 , h ≥ 39.9 \lambda_{2,h}\ge39.9 λ 2 , h ≥ 39.9 π > 3.14 \pi\gt3.14 π > 3.14 C h 2 ≤ ( 1 / ( 16 ⋅ 3.14 ) ) 2 C_h^2\le(1/(16\cdot3.14))^2 C h 2 ≤ ( 1/ ( 16 ⋅ 3.14 ) ) 2 λ 2 ≥ ϕ ( 39.9 ) ≥ 39.27 > 38 \lambda_2\ge\phi(39.9)\ge39.27\gt38 λ 2 ≥ ϕ ( 39.9 ) ≥ 39.27 > 38
有限要素法の下界は、すべての k k k w w w
積分作用素 ( K f ) ( x ) = ∫ − 1 1 k ( x , y ) f ( y ) d y (Kf)(x)=\int_{-1}^1k(x,y)f(y)\,dy ( K f ) ( x ) = ∫ − 1 1 k ( x , y ) f ( y ) d y k k k k ( x , y ) = k ( y , x ) k(x,y)=k(y,x) k ( x , y ) = k ( y , x ) μ n \mu_n μ n ミニマックス値 (定義 6.1[作用素の収束と摂動] )とします。
命題 7.1 (有界な摂動に対する固有値の安定性 ) ✓
K K K K ~ \widetilde K K n n n ∣ μ n ( K ) − μ n ( K ~ ) ∣ ≤ ∥ K − K ~ ∥ |\mu_n(K)-\mu_n(\widetilde K)|\le\|K-\widetilde K\| ∣ μ n ( K ) − μ n ( K ) ∣ ≤ ∥ K − K ∥
証明(命題 7.1) ε = ∥ K − K ~ ∥ \varepsilon=\|K-\widetilde K\| ε = ∥ K − K ∥ ⟨ ψ , K ψ ⟩ ≤ ⟨ ψ , ( K ~ + ε ) ψ ⟩ \langle\psi,K\psi\rangle\le\langle\psi,(\widetilde K+\varepsilon)\psi\rangle ⟨ ψ , K ψ ⟩ ≤ ⟨ ψ , ( K + ε ) ψ ⟩ 系 6.5[作用素の収束と摂動] から μ n ( K ) ≤ μ n ( K ~ + ε ) = μ n ( K ~ ) + ε \mu_n(K)\le\mu_n(\widetilde K+\varepsilon)=\mu_n(\widetilde K)+\varepsilon μ n ( K ) ≤ μ n ( K + ε ) = μ n ( K ) + ε μ n \mu_n μ n K K K K ~ \widetilde K K
∎ 命題 7.2 (Nyström 行列は補間核の作用素 ) ✓
x i x_i x i w i w_i w i n n n ℓ i \ell_i ℓ i k ~ ( x , y ) = ∑ i , j k ( x i , x j ) ℓ i ( x ) ℓ j ( y ) \tilde k(x,y)=\sum_{i,j}k(x_i,x_j)\ell_i(x)\ell_j(y) k ~ ( x , y ) = ∑ i , j k ( x i , x j ) ℓ i ( x ) ℓ j ( y ) k ~ \tilde k k ~ K ~ \widetilde K K 0 0 0 ( w i k ( x i , x j ) w j ) i , j \bigl(\sqrt{w_i}\,k(x_i,x_j)\sqrt{w_j}\bigr)_{i,j} ( w i k ( x i , x j ) w j ) i , j 0 0 0
証明(命題 7.2) ℓ i ℓ j \ell_i\ell_j ℓ i ℓ j 2 n − 2 2n-2 2 n − 2 定理 6.1[直交多項式] )、⟨ ℓ i , ℓ j ⟩ = ∑ m w m ℓ i ( x m ) ℓ j ( x m ) = w i δ i j \langle\ell_i,\ell_j\rangle=\sum_mw_m\ell_i(x_m)\ell_j(x_m)=w_i\delta_{ij} ⟨ ℓ i , ℓ j ⟩ = ∑ m w m ℓ i ( x m ) ℓ j ( x m ) = w i δ ij g i = ℓ i / w i g_i=\ell_i/\sqrt{w_i} g i = ℓ i / w i V = span { ℓ i } V=\operatorname{span}\{\ell_i\} V = span { ℓ i } K ~ f = ∑ i ℓ i ∑ j k ( x i , x j ) ⟨ ℓ j , f ⟩ \widetilde Kf=\sum_i\ell_i\sum_jk(x_i,x_j)\langle\ell_j,f\rangle K f = ∑ i ℓ i ∑ j k ( x i , x j ) ⟨ ℓ j , f ⟩ K ~ \widetilde K K V ⊥ V^\perp V ⊥ 0 0 0 V V V V V V K ~ g j = ∑ i g i w i k ( x i , x j ) w j \widetilde Kg_j=\sum_ig_i\sqrt{w_i}\,k(x_i,x_j)\sqrt{w_j} K g j = ∑ i g i w i k ( x i , x j ) w j K ~ \widetilde K K V V V V ⊥ V^\perp V ⊥ 0 0 0
∎ Cauchy–Schwarz の不等式から ∥ K − K ~ ∥ ≤ ∥ k − k ~ ∥ L 2 ( [ − 1 , 1 ] 2 ) ≤ 2 sup ∣ k − k ~ ∣ \|K-\widetilde K\|\le\|k-\tilde k\|_{L^2([-1,1]^2)}\le2\sup|k-\tilde k| ∥ K − K ∥ ≤ ∥ k − k ~ ∥ L 2 ([ − 1 , 1 ] 2 ) ≤ 2 sup ∣ k − k ~ ∣ 命題 7.1 により、Nyström 行列の固有値(第 3 章の方法で包む)と核の補間誤差の上界を足せば、K K K
演習 8.1 易
(Weinstein の包含)定理 4.1 の記号で、∣ λ m − η ∣ ≤ σ |\lambda_m-\eta|\le\sigma ∣ λ m − η ∣ ≤ σ λ m \lambda_m λ m 例 4.2 の ψ \psi ψ
解答 σ 2 = ∥ A ψ ∥ 2 − η 2 = ∑ m ( λ m − η ) 2 c m 2 ≥ min m ( λ m − η ) 2 ∑ m c m 2 = min m ( λ m − η ) 2 \sigma^2=\|A\psi\|^2-\eta^2=\sum_m(\lambda_m-\eta)^2c_m^2\ge\min_m(\lambda_m-\eta)^2\sum_mc_m^2=\min_m(\lambda_m-\eta)^2 σ 2 = ∥ A ψ ∥ 2 − η 2 = ∑ m ( λ m − η ) 2 c m 2 ≥ min m ( λ m − η ) 2 ∑ m c m 2 = min m ( λ m − η ) 2 ∑ m λ m c m 2 = η \sum_m\lambda_mc_m^2=\eta ∑ m λ m c m 2 = η ∑ c m 2 = 1 \sum c_m^2=1 ∑ c m 2 = 1 η = 10 \eta=10 η = 10 σ = 20 ≈ 4.47 \sigma=\sqrt{20}\approx4.47 σ = 20 ≈ 4.47 [ 5.53 , 14.47 ] [5.53,14.47] [ 5.53 , 14.47 ] ν \nu ν 9.29 9.29 9.29
演習 8.2 標準
例 5.4 の w = 1 12 − x 2 2 + x 3 3 w=\tfrac1{12}-\tfrac{x^2}2+\tfrac{x^3}3 w = 12 1 − 2 x 2 + 3 x 3 w ′ = − x ( 1 − x ) w'=-x(1-x) w ′ = − x ( 1 − x ) ∥ w ∥ 2 = 17 5040 \|w\|^2=\tfrac{17}{5040} ∥ w ∥ 2 = 5040 17 0 0 0 w w w A 2 A_2 A 2
解答 w ′ = − x + x 2 = − x ( 1 − x ) w'=-x+x^2=-x(1-x) w ′ = − x + x 2 = − x ( 1 − x ) ∫ 0 1 w = 1 12 − 1 6 + 1 12 = 0 \int_0^1w=\tfrac1{12}-\tfrac16+\tfrac1{12}=0 ∫ 0 1 w = 12 1 − 6 1 + 12 1 = 0 ∥ w ∥ 2 = ∫ 0 1 ( 1 12 − x 2 2 + x 3 3 ) 2 d x \|w\|^2=\int_0^1(\tfrac1{12}-\tfrac{x^2}2+\tfrac{x^3}3)^2dx ∥ w ∥ 2 = ∫ 0 1 ( 12 1 − 2 x 2 + 3 x 3 ) 2 d x 1 144 + 1 20 + 1 63 − 1 36 + 1 72 − 1 18 \tfrac1{144}+\tfrac1{20}+\tfrac1{63}-\tfrac1{36}+\tfrac1{72}-\tfrac1{18} 144 1 + 20 1 + 63 1 − 36 1 + 72 1 − 18 1 5040 5040 5040 35 + 252 + 80 − 140 + 70 − 280 5040 = 17 5040 \tfrac{35+252+80-140+70-280}{5040}=\tfrac{17}{5040} 5040 35 + 252 + 80 − 140 + 70 − 280 = 5040 17 w w w C C C w ′ = − u w'=-u w ′ = − u ∥ w + C ∥ 2 = ∥ w ∥ 2 + 2 C ∫ w + C 2 \|w+C\|^2=\|w\|^2+2C\int w+C^2 ∥ w + C ∥ 2 = ∥ w ∥ 2 + 2 C ∫ w + C 2 ∫ w = 0 \int w=0 ∫ w = 0 C = 0 C=0 C = 0 T ( Q ) = { g ∈ L 2 : ∫ g = 0 } T(Q)=\{g\in L^2:\int g=0\} T ( Q ) = { g ∈ L 2 : ∫ g = 0 } 0 0 0 w w w 補題 5.1 の証明の T g Tg T g
演習 8.3 標準
m = 8 m=8 m = 8 λ 1 , h = 9.9971 … \lambda_{1,h}=9.9971\ldots λ 1 , h = 9.9971 … 定理 6.3 から λ 1 \lambda_1 λ 1
解答 C h = 1 8 π C_h=\frac1{8\pi} C h = 8 π 1 C h 2 λ 1 , h = 9.9971 64 π 2 ≈ 0.015826 C_h^2\lambda_{1,h}=\frac{9.9971}{64\pi^2}\approx0.015826 C h 2 λ 1 , h = 64 π 2 9.9971 ≈ 0.015826 λ 1 ≥ 9.9971 1.015826 ≈ 9.8413 \lambda_1\ge\frac{9.9971}{1.015826}\approx9.8413 λ 1 ≥ 1.015826 9.9971 ≈ 9.8413 9.9971 9.9971 9.9971 9.8413 ≤ π 2 ≤ 9.9971 9.8413\le\pi^2\le9.9971 9.8413 ≤ π 2 ≤ 9.9971 h h h 1 / 4 1/4 1/4 O ( h 2 ) O(h^2) O ( h 2 )
G. Temple, “The theory of Rayleigh’s principle as applied to continuous systems”, Proceedings of the Royal Society of London A 119 (1928).
A. Weinstein, W. Stenger, Methods of Intermediate Problems for Eigenvalues , Academic Press, 1972 — Rayleigh–Ritz、Temple、Weinstein の方法。
H. Behnke, F. Goerisch, “Inclusions for eigenvalues of selfadjoint problems”, in J. Herzberger (ed.), Topics in Validated Computations , North-Holland, 1994 — Lehmann–Goerisch の方法。
X. Liu, “A framework of verified eigenvalue bounds for self-adjoint differential operators”, Applied Mathematics and Computation 267 (2015).
M. T. Nakao, M. Plum, Y. Watanabe, Numerical Verification Methods and Computer-Assisted Proofs for Partial Differential Equations , Springer, 2019 — 固有値の包含と計算機援用証明の全体像。
M. Reed, B. Simon, Methods of Modern Mathematical Physics IV: Analysis of Operators , Academic Press, 1978 — 第 XIII.1 節(ミニマックス原理)。
執筆: Claude Code(Opus 5.5)、Claude Code(Sonnet 5.5)・監査 3 回(Claude Code)・最終 2026-10-12