仕事の割り当てや、組み合わせの相手決めのように、「互いに重ならないように相手を 1 人ずつ選ぶ」問題がこの記事の主題です。選べないときに、その理由を 1 つの小さな「障害」で言い切れるか、というのが素朴な疑問になります。読み終えると、割り当てが可能かどうかを判定する条件と、不可能なときにその理由を示す方法が分かります。以下の箇条書きは全体の地図なので、初めて見る用語があっても、各節で順に説明するので読み進めてください。
マッチングが最大であることと、増加道が存在しないことは同値です(Berge の定理 、定理 3.3 )。2 つのマッチングの対称差が道と偶閉路に分かれることが根拠です。
二部グラフでは、片側 A A A S ⊆ A S\subseteq A S ⊆ A ∣ N ( S ) ∣ ≥ ∣ S ∣ |N(S)|\ge|S| ∣ N ( S ) ∣ ≥ ∣ S ∣ Hall の結婚定理 、定理 4.2 )。帰納法と増加道の 2 通りで証明します。
二部グラフでは、最大マッチングの大きさ ν \nu ν τ \tau τ König–Egerváry の定理 、定理 4.9 )。これは半順序集合 の Dilworth の定理と互いに導けます。
二重確率行列は置換行列の凸結合です(Birkhoff–von Neumann の定理 、定理 6.2 )。Hall の定理を行列の言葉に直したものです。
一般のグラフが完全マッチングをもつのは、どの頂点集合 S S S G − S G-S G − S ∣ S ∣ |S| ∣ S ∣ Tutte の 1-因子定理 、定理 7.2 )。辺極大な反例の構造を調べて証明します。
選好順位つきの二部マッチングには、必ず安定なものがあり、提案する側にとって最良のものが提案の手続きで得られます(Gale–Shapley の定理 、定理 8.2 )。
隣接・次数 : 2 つの頂点が辺で結ばれているとき隣接するといい、頂点に接続する辺の本数を次数という。→ 隣接 道・閉路 : 頂点を辺でたどった列が道で、始点に戻るものが閉路。→ 閉路 部分グラフ : 頂点と辺の一部だけを取り出したグラフ。全頂点を残すものを全域部分グラフという。→ 部分グラフ 連結成分 : グラフを辺でつながった塊に分けたときの、それぞれの塊。→ 連結成分 半順序集合 : 反射律・反対称律・推移律を満たす大小関係をもつ集合(§5 で使う)。→ 半順序集合 行列式 : 正方行列に対して決まる数で、置換についての和で書かれる(§6 の例で使う)。→ 行列式 5 人の応募者と 5 つの仕事があり、各応募者にはこなせる仕事がいくつかあるとします。全員に、別々の、こなせる仕事を割り当てられるでしょうか。できない理由として分かりやすいのは、「ある 3 人がこなせる仕事を全部集めても 2 つしかない」という状況です。この 3 人に別々の仕事は割り当てられません。Hall の結婚定理は、割り当てができない理由はこの型のものしかない と主張します。
この「障害がなければ、できる」という形は、この章のどの定理にも共通しています。障害は、Hall の定理では近傍の小さい集合、König の定理では小さい頂点被覆、Tutte の定理では奇成分をたくさん残す頂点集合です。最大マッチングの大きさ(最大化問題の答え)が、障害の大きさ(最小化問題の答え)と一致するという形に書けるので、これらは最大最小定理 と呼ばれます。第 3 章 では、同じ型の Menger の定理と最大フロー最小カット定理を扱い、そこから Hall と König の定理を導き直します。
証明の道具は、二部グラフと一般のグラフで切り替えます。二部グラフ(§4)では「増加道が無いときに、非飽和な頂点から交互道で届く範囲を調べる」という 1 つの議論(補題 4.1 )で Hall と König の両方を示します。一般のグラフ(§7)ではこの議論が奇閉路のために壊れるので、「完全マッチングをもたない辺極大なグラフはどんな形か」を調べる議論に切り替えます。
グラフの語彙は 第 1 章 に従い、グラフは有限・単純・無向とします。
定義 2.1 (マッチング ) ↗
グラフ G G G M ⊆ E ( G ) M\subseteq E(G) M ⊆ E ( G ) マッチング という。M M M M M M 飽和 されているといい、そうでない頂点は非飽和 であるという。u v ∈ M uv\in M uv ∈ M v v v u u u M M M 相手 という。辺の数が最大のマッチングを最大マッチング 、その辺の数をマッチング数 ν ( G ) \nu(G) ν ( G ) 完全マッチング または 1-因子 という。一般に、k k k k k k
定義 2.2 (頂点被覆・独立集合・辺被覆 ) ↗
K ⊆ V ( G ) K\subseteq V(G) K ⊆ V ( G ) 頂点被覆 であるとは、どの辺も K K K 被覆数 τ ( G ) \tau(G) τ ( G ) I ⊆ V ( G ) I\subseteq V(G) I ⊆ V ( G ) 独立集合 であるとは、I I I 独立数 α ( G ) \alpha(G) α ( G ) L ⊆ E ( G ) L\subseteq E(G) L ⊆ E ( G ) 辺被覆 であるとは、どの頂点も L L L 辺被覆数 ρ ( G ) \rho(G) ρ ( G ) S ⊆ V ( G ) S\subseteq V(G) S ⊆ V ( G ) 近傍 を N ( S ) = ⋃ v ∈ S N ( v ) N(S)=\bigcup_{v\in S}N(v) N ( S ) = ⋃ v ∈ S N ( v ) 補題 2.3 (弱双対性 ) ✓
どのグラフでも、マッチング M M M K K K ∣ M ∣ ≤ ∣ K ∣ |M|\le|K| ∣ M ∣ ≤ ∣ K ∣ ν ( G ) ≤ τ ( G ) \nu(G)\le\tau(G) ν ( G ) ≤ τ ( G ) ∣ M ∣ = ∣ K ∣ |M|=|K| ∣ M ∣ = ∣ K ∣ M M M K K K
証明(補題 2.3) M M M e e e K K K φ ( e ) ∈ K \varphi(e)\in K φ ( e ) ∈ K M M M φ : M → K \varphi:M\to K φ : M → K ∣ M ∣ ≤ ∣ K ∣ |M|\le|K| ∣ M ∣ ≤ ∣ K ∣ ν ≤ τ \nu\le\tau ν ≤ τ ∣ M ∣ = ∣ K ∣ |M|=|K| ∣ M ∣ = ∣ K ∣ ∣ M ∣ ≤ ν ≤ τ ≤ ∣ K ∣ = ∣ M ∣ |M|\le\nu\le\tau\le|K|=|M| ∣ M ∣ ≤ ν ≤ τ ≤ ∣ K ∣ = ∣ M ∣
∎ 三角形 K 3 K_3 K 3 ν = 1 \nu=1 ν = 1 τ = 2 \tau=2 τ = 2
定義 3.1 (交互道・増加道 ) ↗
M M M P = x 0 x 1 ⋯ x k P=x_0x_1\cdots x_k P = x 0 x 1 ⋯ x k M M M x i − 1 x i x_{i-1}x_i x i − 1 x i M M M x 0 ≠ x k x_0\ne x_k x 0 = x k M M M M M M M M M
増加道の最初と最後の辺は、端点が非飽和なので M M M M M M
補題 3.2 (最大次数 2 のグラフの形 ) ✓
最大次数が 2 以下の連結グラフは、道グラフか閉路グラフである。
証明(補題 3.2) H H H P = v 0 ⋯ v k P=v_0\cdots v_k P = v 0 ⋯ v k H H H k = 0 k=0 k = 0 H H H k ≥ 1 k\ge1 k ≥ 1 v 1 , … , v k − 1 v_1,\dots,v_{k-1} v 1 , … , v k − 1 v 0 v_0 v 0 P P P P P P 命題 3.1[道・閉路・木] の証明の手順 1)。それは v 1 v_1 v 1 v k v_k v k v k v_k v k P P P P P P v 0 v k v_0v_k v 0 v k k ≥ 2 k\ge2 k ≥ 2 P P P P P P H H H V ( H ) = V ( P ) V(H)=V(P) V ( H ) = V ( P ) H H H P P P P P P v 0 v k v_0v_k v 0 v k
∎ 定理 3.3 (Berge の定理 ) ✓
グラフ G G G M M M M M M
証明(定理 3.3) 必要性(増加道があれば大きくできる). P = x 0 ⋯ x k P=x_0\cdots x_k P = x 0 ⋯ x k M M M M ′ = M △ E ( P ) M'=M\triangle E(P) M ′ = M △ E ( P ) P P P M M M M ′ M' M ′ P P P M ′ M' M ′ M M M P P P x i x_i x i P P P M M M x i x_i x i M M M x i x_i x i M ′ M' M ′ x 0 , x k x_0,x_k x 0 , x k M M M M ′ M' M ′ P P P M ′ M' M ′ ∣ M ′ ∣ = ∣ M ∣ + 1 |M'|=|M|+1 ∣ M ′ ∣ = ∣ M ∣ + 1 M M M
十分性(最大でなければ増加道がある). ∣ M ′ ∣ > ∣ M ∣ |M'|>|M| ∣ M ′ ∣ > ∣ M ∣ M ′ M' M ′ H = ( V ( G ) , M △ M ′ ) H=(V(G),M\triangle M') H = ( V ( G ) , M △ M ′ ) M M M M ′ M' M ′ H H H 補題 3.2 から、H H H H H H M ∖ M ′ M\setminus M' M ∖ M ′ M ′ ∖ M M'\setminus M M ′ ∖ M M M M M ′ M' M ′
閉路の成分では、交互に並ぶので M M M M ′ M' M ′ ∣ M ′ ∖ M ∣ > ∣ M ∖ M ′ ∣ |M'\setminus M|>|M\setminus M'| ∣ M ′ ∖ M ∣ > ∣ M ∖ M ′ ∣ M ′ M' M ′ Q Q Q M ′ M' M ′ Q Q Q M M M
Q Q Q x x x M M M x x x Q Q Q e ∈ M ′ ∖ M e\in M'\setminus M e ∈ M ′ ∖ M x x x M M M f f f e ∉ M e\notin M e ∈ / M f ≠ e f\ne e f = e f ∈ M ′ f\in M' f ∈ M ′ x x x M ′ M' M ′ f ∈ M ∖ M ′ ⊆ E ( H ) f\in M\setminus M'\subseteq E(H) f ∈ M ∖ M ′ ⊆ E ( H ) x x x H H H x x x Q Q Q Q Q Q M M M
∎ 例 3.4 (増加道を追う )
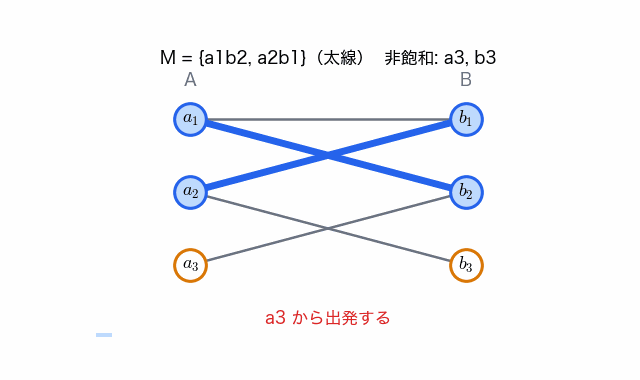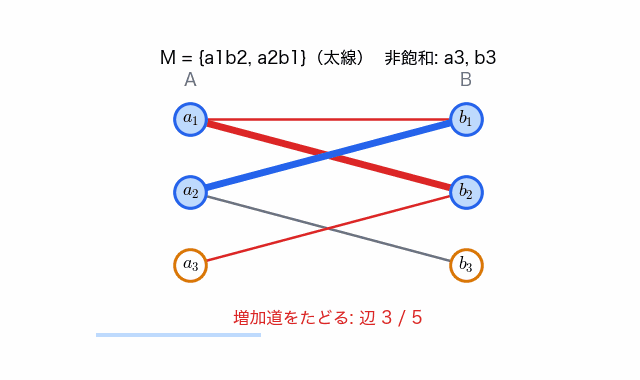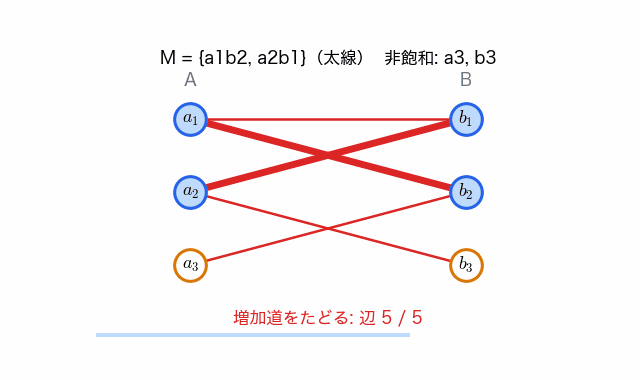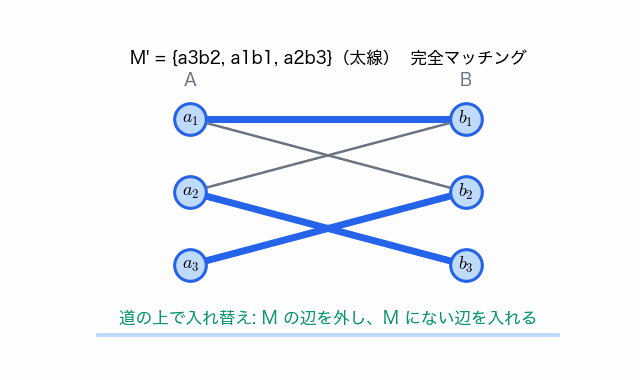
A = { a 1 , a 2 , a 3 } A=\{a_1,a_2,a_3\} A = { a 1 , a 2 , a 3 } B = { b 1 , b 2 , b 3 } B=\{b_1,b_2,b_3\} B = { b 1 , b 2 , b 3 } K 3 , 3 K_{3,3} K 3 , 3 a 1 b 1 , a 1 b 2 , a 2 b 1 , a 2 b 3 , a 3 b 2 a_1b_1,\ a_1b_2,\ a_2b_1,\ a_2b_3,\ a_3b_2 a 1 b 1 , a 1 b 2 , a 2 b 1 , a 2 b 3 , a 3 b 2 M = { a 1 b 2 , a 2 b 1 } M=\{a_1b_2,\ a_2b_1\} M = { a 1 b 2 , a 2 b 1 } a 3 a_3 a 3 b 3 b_3 b 3 a 3 a_3 a 3
a 3 ⟶ ∉ M b 2 ⟶ ∈ M a 1 ⟶ ∉ M b 1 ⟶ ∈ M a 2 ⟶ ∉ M b 3 a_3\ \overset{\notin M}{\longrightarrow}\ b_2\ \overset{\in M}{\longrightarrow}\ a_1\ \overset{\notin M}{\longrightarrow}\ b_1\ \overset{\in M}{\longrightarrow}\ a_2\ \overset{\notin M}{\longrightarrow}\ b_3 a 3 ⟶ ∈ / M b 2 ⟶ ∈ M a 1 ⟶ ∈ / M b 1 ⟶ ∈ M a 2 ⟶ ∈ / M b 3 が M M M M ′ = { a 3 b 2 , a 1 b 1 , a 2 b 3 } M'=\{a_3b_2,\ a_1b_1,\ a_2b_3\} M ′ = { a 3 b 2 , a 1 b 1 , a 2 b 3 } a 3 a_3 a 3 b 2 b_2 b 2 a 3 a_3 a 3 a 1 a_1 a 1 b 2 b_2 b 2 b 1 b_1 b 1 a 2 a_2 a 2 b 3 b_3 b 3
次の動画で、増加道が a 3 a_3 a 3 b 3 b_3 b 3
例の増加道をたどる動画。赤が道、太線がマッチングです。道の上で M M M ′ この節では G G G ( A , B ) (A,B) ( A , B ) A A A B B B A A A u u u M M M x 0 x 1 x 2 ⋯ x_0x_1x_2\cdots x 0 x 1 x 2 ⋯ x 0 = u x_0=u x 0 = u x 0 x_0 x 0 M M M
x 2 j ∈ A , x 2 j + 1 ∈ B , x 2 j x 2 j + 1 ∉ M , x 2 j + 1 x 2 j + 2 ∈ M x_{2j}\in A,\quad x_{2j+1}\in B,\quad x_{2j}x_{2j+1}\notin M,\quad x_{2j+1}x_{2j+2}\in M x 2 j ∈ A , x 2 j + 1 ∈ B , x 2 j x 2 j + 1 ∈ / M , x 2 j + 1 x 2 j + 2 ∈ M となります。「A A A B B B M M M B B B A A A M M M
次の補題のねらいは、増加道が無いときに、非飽和な頂点から交互道でたどれる頂点を A A A S S S B B B T T T T T T S S S T T T S S S S S S ( A ∖ S ) ∪ T (A\setminus S)\cup T ( A ∖ S ) ∪ T
補題 4.1 (交互道で届く範囲 ) ✓
二部グラフ G G G ( A , B ) (A,B) ( A , B ) M M M A A A M M M U U U U U U M M M Z Z Z S = Z ∩ A S=Z\cap A S = Z ∩ A T = Z ∩ B T=Z\cap B T = Z ∩ B U ⊆ S U\subseteq S U ⊆ S
T T T M M M S ∖ U S\setminus U S ∖ U M M M T T T S ∖ U S\setminus U S ∖ U ∣ T ∣ = ∣ S ∣ − ∣ U ∣ |T|=|S|-|U| ∣ T ∣ = ∣ S ∣ − ∣ U ∣ N ( S ) = T N(S)=T N ( S ) = T 証明(補題 4.1) 1. t ∈ T t\in T t ∈ T U U U x 0 x_0 x 0 t t t M M M P = x 0 x 1 ⋯ x 2 k + 1 P=x_0x_1\cdots x_{2k+1} P = x 0 x 1 ⋯ x 2 k + 1 x 2 k + 1 = t x_{2k+1}=t x 2 k + 1 = t t t t P P P t t t t ′ ∈ A t'\in A t ′ ∈ A t ′ t' t ′ P P P t ′ = x 2 j t'=x_{2j} t ′ = x 2 j A A A j = 0 j=0 j = 0 x 0 x_0 x 0 j ≥ 1 j\ge1 j ≥ 1 x 2 j x_{2j} x 2 j x 2 j − 1 ≠ t x_{2j-1}\ne t x 2 j − 1 = t t ′ t' t ′ P P P P P P M M M t t ′ tt' t t ′ M M M t ′ ∈ S t'\in S t ′ ∈ S t ′ t' t ′ t ′ ∈ S ∖ U t'\in S\setminus U t ′ ∈ S ∖ U
M M M t ↦ t ′ t\mapsto t' t ↦ t ′ s ∈ S ∖ U s\in S\setminus U s ∈ S ∖ U s s s x 0 ⋯ x 2 j x_0\cdots x_{2j} x 0 ⋯ x 2 j x 2 j = s x_{2j}=s x 2 j = s s ∉ U s\notin U s ∈ / U s ≠ x 0 s\ne x_0 s = x 0 x 0 = s x_0=s x 0 = s s ∈ U s\in U s ∈ U j ≥ 1 j\ge1 j ≥ 1 x 2 j − 1 x 2 j x_{2j-1}x_{2j} x 2 j − 1 x 2 j M M M x 2 j − 1 ∈ T x_{2j-1}\in T x 2 j − 1 ∈ T s s s ∣ T ∣ = ∣ S ∖ U ∣ = ∣ S ∣ − ∣ U ∣ |T|=|S\setminus U|=|S|-|U| ∣ T ∣ = ∣ S ∖ U ∣ = ∣ S ∣ − ∣ U ∣
2. T ⊆ N ( S ) T\subseteq N(S) T ⊆ N ( S ) t ∈ T t\in T t ∈ T x 0 ⋯ x 2 k + 1 x_0\cdots x_{2k+1} x 0 ⋯ x 2 k + 1 x 2 k ∈ S x_{2k}\in S x 2 k ∈ S t t t
N ( S ) ⊆ T N(S)\subseteq T N ( S ) ⊆ T s ∈ S s\in S s ∈ S b ∈ N ( s ) b\in N(s) b ∈ N ( s ) s b ∈ M sb\in M s b ∈ M s s s s ∈ S ∖ U s\in S\setminus U s ∈ S ∖ U s s s b b b T T T s b ∉ M sb\notin M s b ∈ / M U U U s s s P P P b b b P P P P P P b ∈ Z ∩ B = T b\in Z\cap B=T b ∈ Z ∩ B = T b b b P P P P P P M M M P P P M M M s b sb s b b ∈ T b\in T b ∈ T
∎ a₃ a₁ a₂ b₁ b₂ S(A 側) T(B 側)
補題の例。A = { a 1 , a 2 , a 3 } B = { b 1 , b 2 } a 1 b 1 , a 2 b 1 , a 2 b 2 , a 3 b 1 M = { a 1 b 1 , a 2 b 2 } a 3 a 3 → b 1 → a 1 S = { a 3 , a 1 } T = { b 1 } N ( S ) = { b 1 } = T ∣ T ∣ = ∣ S ∣ − ∣ U ∣ = 1 定理 4.2 (Hall の結婚定理 ) ✓
二部グラフ G G G ( A , B ) (A,B) ( A , B ) A A A
∣ N ( S ) ∣ ≥ ∣ S ∣ ( すべての S ⊆ A ) |N(S)|\ge|S|\qquad(\text{すべての }S\subseteq A) ∣ N ( S ) ∣ ≥ ∣ S ∣ ( すべての S ⊆ A ) が成り立つこと(Hall の条件 )が必要十分である。
証明(定理 4.2) 必要性. M M M A A A S ⊆ A S\subseteq A S ⊆ A N ( S ) N(S) N ( S ) ∣ N ( S ) ∣ ≥ ∣ S ∣ |N(S)|\ge|S| ∣ N ( S ) ∣ ≥ ∣ S ∣
十分性の第 1 の証明(∣ A ∣ |A| ∣ A ∣ 完全帰納法(定理 4.3[証明の技術] )を使います。∣ A ∣ = 0 |A|=0 ∣ A ∣ = 0 ∣ A ∣ = 1 |A|=1 ∣ A ∣ = 1 ∣ N ( A ) ∣ ≥ 1 |N(A)|\ge1 ∣ N ( A ) ∣ ≥ 1 ∣ A ∣ ≥ 2 |A|\ge2 ∣ A ∣ ≥ 2 A A A
場合 1: 空でない真部分集合 S ⊊ A S\subsetneq A S ⊊ A ∣ N ( S ) ∣ ≥ ∣ S ∣ + 1 |N(S)|\ge|S|+1 ∣ N ( S ) ∣ ≥ ∣ S ∣ + 1 辺 a b ab ab a ∈ A a\in A a ∈ A b ∈ B b\in B b ∈ B G ′ = G − { a , b } G'=G-\{a,b\} G ′ = G − { a , b } S ⊆ A ∖ { a } S\subseteq A\setminus\{a\} S ⊆ A ∖ { a } N G ′ ( S ) = N ( S ) ∖ { b } N_{G'}(S)=N(S)\setminus\{b\} N G ′ ( S ) = N ( S ) ∖ { b } ∣ N G ′ ( S ) ∣ ≥ ∣ N ( S ) ∣ − 1 ≥ ∣ S ∣ |N_{G'}(S)|\ge|N(S)|-1\ge|S| ∣ N G ′ ( S ) ∣ ≥ ∣ N ( S ) ∣ − 1 ≥ ∣ S ∣ G ′ G' G ′ A ∖ { a } A\setminus\{a\} A ∖ { a } a b ab ab A A A
場合 2: 空でない真部分集合 S 0 ⊊ A S_0\subsetneq A S 0 ⊊ A ∣ N ( S 0 ) ∣ = ∣ S 0 ∣ |N(S_0)|=|S_0| ∣ N ( S 0 ) ∣ = ∣ S 0 ∣ G 1 = G [ S 0 ∪ N ( S 0 ) ] G_1=G[S_0\cup N(S_0)] G 1 = G [ S 0 ∪ N ( S 0 )] S ⊆ S 0 S\subseteq S_0 S ⊆ S 0 G G G ∣ S 0 ∣ < ∣ A ∣ |S_0|<|A| ∣ S 0 ∣ < ∣ A ∣ G 1 G_1 G 1 S 0 S_0 S 0 M 1 M_1 M 1
G 2 = G − ( S 0 ∪ N ( S 0 ) ) G_2=G-(S_0\cup N(S_0)) G 2 = G − ( S 0 ∪ N ( S 0 )) S ⊆ A ∖ S 0 S\subseteq A\setminus S_0 S ⊆ A ∖ S 0 N G 2 ( S ) = N ( S ) ∖ N ( S 0 ) N_{G_2}(S)=N(S)\setminus N(S_0) N G 2 ( S ) = N ( S ) ∖ N ( S 0 ) N ( S ∪ S 0 ) N(S\cup S_0) N ( S ∪ S 0 ) N ( S 0 ) N(S_0) N ( S 0 ) N ( S ) ∖ N ( S 0 ) N(S)\setminus N(S_0) N ( S ) ∖ N ( S 0 ) G G G
∣ N G 2 ( S ) ∣ = ∣ N ( S ∪ S 0 ) ∣ − ∣ N ( S 0 ) ∣ ≥ ( ∣ S ∣ + ∣ S 0 ∣ ) − ∣ S 0 ∣ = ∣ S ∣ |N_{G_2}(S)|=|N(S\cup S_0)|-|N(S_0)|\ge(|S|+|S_0|)-|S_0|=|S| ∣ N G 2 ( S ) ∣ = ∣ N ( S ∪ S 0 ) ∣ − ∣ N ( S 0 ) ∣ ≥ ( ∣ S ∣ + ∣ S 0 ∣ ) − ∣ S 0 ∣ = ∣ S ∣ です。∣ A ∖ S 0 ∣ < ∣ A ∣ |A\setminus S_0|<|A| ∣ A ∖ S 0 ∣ < ∣ A ∣ G 2 G_2 G 2 A ∖ S 0 A\setminus S_0 A ∖ S 0 M 2 M_2 M 2 M 1 M_1 M 1 M 2 M_2 M 2 M 1 ∪ M 2 M_1\cup M_2 M 1 ∪ M 2 A A A
十分性の第 2 の証明(増加道). M M M G G G 定理 3.3 の必要性の側から、M M M A A A 補題 4.1 の U ≠ ∅ U\ne\varnothing U = ∅ S S S T T T
∣ N ( S ) ∣ = ∣ T ∣ = ∣ S ∣ − ∣ U ∣ < ∣ S ∣ |N(S)|=|T|=|S|-|U|<|S| ∣ N ( S ) ∣ = ∣ T ∣ = ∣ S ∣ − ∣ U ∣ < ∣ S ∣ となり、Hall の条件に反します。よって M M M A A A
∎ 第 2 の証明は、Hall の条件を破る集合 S S S
系 4.3 (不足数版 ) ✓
二部グラフ G G G ( A , B ) (A,B) ( A , B ) 不足数 を def ( G ) = max S ⊆ A ( ∣ S ∣ − ∣ N ( S ) ∣ ) \operatorname{def}(G)=\max_{S\subseteq A}\bigl(|S|-|N(S)|\bigr) def ( G ) = max S ⊆ A ( ∣ S ∣ − ∣ N ( S ) ∣ ) S = ∅ S=\varnothing S = ∅ def ( G ) ≥ 0 \operatorname{def}(G)\ge0 def ( G ) ≥ 0
ν ( G ) = ∣ A ∣ − def ( G ) \nu(G)=|A|-\operatorname{def}(G) ν ( G ) = ∣ A ∣ − def ( G ) である。
証明(系 4.3) d = def ( G ) d=\operatorname{def}(G) d = def ( G )
ν ≤ ∣ A ∣ − d \nu\le|A|-d ν ≤ ∣ A ∣ − d M M M S ⊆ A S\subseteq A S ⊆ A S S S N ( S ) N(S) N ( S ) S S S ∣ N ( S ) ∣ |N(S)| ∣ N ( S ) ∣ A A A ∣ S ∣ − ∣ N ( S ) ∣ |S|-|N(S)| ∣ S ∣ − ∣ N ( S ) ∣ S S S ∣ M ∣ ≤ ∣ A ∣ − d |M|\le|A|-d ∣ M ∣ ≤ ∣ A ∣ − d
ν ≥ ∣ A ∣ − d \nu\ge|A|-d ν ≥ ∣ A ∣ − d B B B d d d A A A G + G^+ G + S ⊆ A S\subseteq A S ⊆ A ∣ N G + ( S ) ∣ = ∣ N ( S ) ∣ + d ≥ ∣ S ∣ |N_{G^+}(S)|=|N(S)|+d\ge|S| ∣ N G + ( S ) ∣ = ∣ N ( S ) ∣ + d ≥ ∣ S ∣ G + G^+ G + 定理 4.2 から A A A M + M^+ M + M + M^+ M + d d d G G G ∣ A ∣ − d |A|-d ∣ A ∣ − d
∎ 系 4.4 (相異なる代表系 ) ✓
有限集合の族 A 1 , … , A n A_1,\dots,A_n A 1 , … , A n x 1 , … , x n x_1,\dots,x_n x 1 , … , x n x i ∈ A i x_i\in A_i x i ∈ A i 相異なる代表系 、SDR)が存在するためには、どの I ⊆ { 1 , … , n } I\subseteq\{1,\dots,n\} I ⊆ { 1 , … , n } ∣ ⋃ i ∈ I A i ∣ ≥ ∣ I ∣ \bigl|\bigcup_{i\in I}A_i\bigr|\ge|I| ⋃ i ∈ I A i ≥ ∣ I ∣
証明(系 4.4) 添字の集合 A = { 1 , … , n } A=\{1,\dots,n\} A = { 1 , … , n } B = ⋃ i A i B=\bigcup_iA_i B = ⋃ i A i x ∈ A i x\in A_i x ∈ A i i i i x x x I ⊆ A I\subseteq A I ⊆ A ⋃ i ∈ I A i \bigcup_{i\in I}A_i ⋃ i ∈ I A i A A A 定理 4.2 がそのまま主張を与えます。
∎ 系 4.5 (正則二部グラフの完全マッチング ) ✓
k ≥ 1 k\ge1 k ≥ 1 k k k
証明(系 4.5) 二部分割を ( A , B ) (A,B) ( A , B ) A A A B B B k ∣ A ∣ = ∣ E ( G ) ∣ = k ∣ B ∣ k|A|=|E(G)|=k|B| k ∣ A ∣ = ∣ E ( G ) ∣ = k ∣ B ∣ ∣ A ∣ = ∣ B ∣ |A|=|B| ∣ A ∣ = ∣ B ∣ S ⊆ A S\subseteq A S ⊆ A S S S k ∣ S ∣ k|S| k ∣ S ∣ N ( S ) N(S) N ( S ) N ( S ) N(S) N ( S ) k ∣ N ( S ) ∣ k|N(S)| k ∣ N ( S ) ∣ k ∣ S ∣ ≤ k ∣ N ( S ) ∣ k|S|\le k|N(S)| k ∣ S ∣ ≤ k ∣ N ( S ) ∣ ∣ N ( S ) ∣ ≥ ∣ S ∣ |N(S)|\ge|S| ∣ N ( S ) ∣ ≥ ∣ S ∣ 定理 4.2 から A A A ∣ A ∣ = ∣ B ∣ |A|=|B| ∣ A ∣ = ∣ B ∣
∎ 例 4.6 (トランプ 52 枚を 13 山に分ける )
ジョーカーを除く 52 枚のトランプを、4 枚ずつ 13 の山に勝手に分けます。このとき、各山から 1 枚ずつ選んで、A, 2, …, K の 13 種類の数字がすべてそろうようにできます。山を A A A B B B k k k 4 k 4k 4 k k k k 定理 4.2 から 13 の山を相異なる数字に対応させるマッチングがあり、数字は 13 種類なのですべてそろいます。
例 4.7 (Latin 長方形は Latin 方陣に延長できる )
r × n r\times n r × n r < n r<n r < n 1 , … , n 1,\dots,n 1 , … , n r + 1 r+1 r + 1 A A A B B B r r r n − r n-r n − r r r r n − r n-r n − r ( n − r ) (n-r) ( n − r ) 系 4.5 から完全マッチングがあり、それが r + 1 r+1 r + 1 n × n n\times n n × n
例 4.8 (無限グラフでは Hall の条件だけでは足りない )
A = { a 0 , a 1 , a 2 , … } A=\{a_0,a_1,a_2,\dots\} A = { a 0 , a 1 , a 2 , … } B = { b 1 , b 2 , … } B=\{b_1,b_2,\dots\} B = { b 1 , b 2 , … } a 0 a_0 a 0 b j b_j b j a i a_i a i i ≥ 1 i\ge1 i ≥ 1 b i b_i b i S ⊆ A S\subseteq A S ⊆ A a 0 ∉ S a_0\notin S a 0 ∈ / S ∣ N ( S ) ∣ = ∣ S ∣ |N(S)|=|S| ∣ N ( S ) ∣ = ∣ S ∣ a 0 ∈ S a_0\in S a 0 ∈ S N ( S ) = B N(S)=B N ( S ) = B A A A a 0 a_0 a 0 b k b_k b k a k a_k a k 定理 4.2 の証明は、どちらも有限性(帰納法、最大マッチングの存在)を使っています。
定理 4.9 (König–Egerváry の定理 ) ✓
二部グラフ G G G ν ( G ) = τ ( G ) \nu(G)=\tau(G) ν ( G ) = τ ( G )
証明(定理 4.9) M M M 定理 3.3 から増加道はないので、補題 4.1 の U , S , T U,S,T U , S , T
K = ( A ∖ S ) ∪ T K=(A\setminus S)\cup T K = ( A ∖ S ) ∪ T が頂点被覆で、∣ K ∣ = ∣ M ∣ |K|=|M| ∣ K ∣ = ∣ M ∣ 補題 2.3 から ν = ∣ M ∣ = ∣ K ∣ = τ \nu=|M|=|K|=\tau ν = ∣ M ∣ = ∣ K ∣ = τ
K K K a b ab ab a ∈ A a\in A a ∈ A b ∈ B b\in B b ∈ B a ∉ S a\notin S a ∈ / S a ∈ K a\in K a ∈ K a ∈ S a\in S a ∈ S 補題 4.1 の 2 から b ∈ N ( S ) = T ⊆ K b\in N(S)=T\subseteq K b ∈ N ( S ) = T ⊆ K
∣ K ∣ = ∣ M ∣ |K|=|M| ∣ K ∣ = ∣ M ∣ A ∖ S A\setminus S A ∖ S U ⊆ S U\subseteq S U ⊆ S T T T 補題 4.1 の 1 からすべて飽和されています。よって K K K M M M M M M a b ab ab K K K a ∈ A ∖ S a\in A\setminus S a ∈ A ∖ S b ∈ T b\in T b ∈ T T T T S S S K K K ↦ \mapsto ↦ M M M ∣ K ∣ ≤ ∣ M ∣ |K|\le|M| ∣ K ∣ ≤ ∣ M ∣ 補題 2.3 です。
∎ この節の後半では半順序集合の言葉が出ます。鎖は、どの 2 元も大小が比べられる部分集合、反鎖は、どの 2 元も大小が比べられない部分集合のことで、幅は反鎖の大きさの最大値です。
4 つの量 ν , τ , α , ρ \nu,\tau,\alpha,\rho ν , τ , α , ρ
定理 5.1 (Gallai の恒等式 ) ✓
n n n G G G α ( G ) + τ ( G ) = n \alpha(G)+\tau(G)=n α ( G ) + τ ( G ) = n G G G ν ( G ) + ρ ( G ) = n \nu(G)+\rho(G)=n ν ( G ) + ρ ( G ) = n
証明(定理 5.1) α + τ = n \alpha+\tau=n α + τ = n I ⊆ V ( G ) I\subseteq V(G) I ⊆ V ( G ) I I I V ( G ) ∖ I V(G)\setminus I V ( G ) ∖ I V ( G ) ∖ I V(G)\setminus I V ( G ) ∖ I α = n − τ \alpha=n-\tau α = n − τ
ρ ≤ n − ν \rho\le n-\nu ρ ≤ n − ν M M M n − 2 ν n-2\nu n − 2 ν M M M ν + ( n − 2 ν ) = n − ν \nu+(n-2\nu)=n-\nu ν + ( n − 2 ν ) = n − ν
ρ ≥ n − ν \rho\ge n-\nu ρ ≥ n − ν L L L L L L M M M M M M W W W ∣ W ∣ = n − 2 ∣ M ∣ |W|=n-2|M| ∣ W ∣ = n − 2∣ M ∣ L L L W W W M M M M M M W W W L L L M M M W W W M M M W W W ∣ L ∖ M ∣ ≥ ∣ W ∣ |L\setminus M|\ge|W| ∣ L ∖ M ∣ ≥ ∣ W ∣
ρ = ∣ L ∣ ≥ ∣ M ∣ + ( n − 2 ∣ M ∣ ) = n − ∣ M ∣ ≥ n − ν \rho=|L|\ge|M|+(n-2|M|)=n-|M|\ge n-\nu ρ = ∣ L ∣ ≥ ∣ M ∣ + ( n − 2∣ M ∣ ) = n − ∣ M ∣ ≥ n − ν です。
∎ 二部グラフでは 定理 4.9 と合わせて α = n − ν \alpha=n-\nu α = n − ν α = ρ \alpha=\rho α = ρ
König–Egerváry の定理は、半順序集合 の Dilworth の定理(定理 8.2[半順序集合と Möbius 反転] 。鎖分割の最小個数は幅に等しい)と同じ内容を別の言葉で述べたものです。鎖・反鎖・幅の定義は 定義 8.1[半順序集合と Möbius 反転] に従います。
命題 5.2 (König の定理と Dilworth の定理は互いに導ける ) ✓
二部グラフ G G G ( A , B ) (A,B) ( A , B ) n n n V ( G ) V(G) V ( G ) a < b ⟺ a ∈ A , b ∈ B , a b ∈ E ( G ) a<b\iff a\in A,\ b\in B,\ ab\in E(G) a < b ⟺ a ∈ A , b ∈ B , ab ∈ E ( G ) n − ν ( G ) n-\nu(G) n − ν ( G ) n − τ ( G ) n-\tau(G) n − τ ( G ) ν ( G ) = τ ( G ) \nu(G)=\tau(G) ν ( G ) = τ ( G )
n n n P = { p 1 , … , p n } P=\{p_1,\dots,p_n\} P = { p 1 , … , p n } a 1 , … , a n , b 1 , … , b n a_1,\dots,a_n,b_1,\dots,b_n a 1 , … , a n , b 1 , … , b n a i b j a_ib_j a i b j ⟺ p i < p j \iff p_i<p_j ⟺ p i < p j G P G_P G P P P P n − ν ( G P ) n-\nu(G_P) n − ν ( G P ) n − τ ( G P ) n-\tau(G_P) n − τ ( G P ) ν ( G P ) = τ ( G P ) \nu(G_P)=\tau(G_P) ν ( G P ) = τ ( G P ) P P P 証明(命題 5.2) 1. 定めた関係は、x < y < z x<y<z x < y < z y y y B B B A A A { a , b } \{a,b\} { a , b } M M M M M M n − ∣ M ∣ n-|M| n − ∣ M ∣ n − ν ( G ) n-\nu(G) n − ν ( G ) α ( G ) = n − τ ( G ) \alpha(G)=n-\tau(G) α ( G ) = n − τ ( G ) 定理 5.1 )。「鎖分割の最小個数 = = = n − ν = n − τ n-\nu=n-\tau n − ν = n − τ
2. 鎖分割. G P G_P G P M M M a i b j ∈ M a_ib_j\in M a i b j ∈ M p i → p j p_i\to p_j p i → p j a i a_i a i M M M b j b_j b j p i → p j p_i\to p_j p i → p j p i < p j p_i<p_j p i < p j ∣ M ∣ = ν ( G P ) |M|=\nu(G_P) ∣ M ∣ = ν ( G P ) n − ν ( G P ) n-\nu(G_P) n − ν ( G P ) 補題 2.2[グラフと行列式] )。各成分は最大次数 2 以下の木、すなわち道(補題 3.2 )で、矢印の向きに p i 1 < p i 2 < ⋯ p_{i_1}<p_{i_2}<\cdots p i 1 < p i 2 < ⋯ P P P n − ν ( G P ) n-\nu(G_P) n − ν ( G P )
反鎖. G P G_P G P K K K Q = { p i : a i ∉ K かつ b i ∉ K } Q=\{p_i: a_i\notin K\text{ かつ }b_i\notin K\} Q = { p i : a i ∈ / K かつ b i ∈ / K } K K K ∣ Q ∣ ≥ n − ∣ K ∣ = n − τ ( G P ) |Q|\ge n-|K|=n-\tau(G_P) ∣ Q ∣ ≥ n − ∣ K ∣ = n − τ ( G P ) p i , p j ∈ Q p_i,p_j\in Q p i , p j ∈ Q p i < p j p_i<p_j p i < p j a i b j a_ib_j a i b j K K K K K K Q Q Q
Dilworth の定理. 鎖と反鎖は高々 1 元でしか交わらないので、どの鎖分割の鎖の個数も、どの反鎖の大きさ以上です。ν ( G P ) = τ ( G P ) \nu(G_P)=\tau(G_P) ν ( G P ) = τ ( G P ) n − ν ( G P ) n-\nu(G_P) n − ν ( G P ) n − ν ( G P ) n-\nu(G_P) n − ν ( G P ) n − ν ( G P ) n-\nu(G_P) n − ν ( G P )
∎ 反鎖への分割についての双対な主張(Mirsky の定理、命題 8.3[半順序集合と Möbius 反転] )は、最長の鎖の長さで層に分けるだけで示せます。Dilworth の定理のほうが深いのは、König の定理と同じく「増加道」にあたる組み替えが必要だからです。
定義 6.1 (二重確率行列・置換行列 ) ↗
成分がすべて非負の実数で、各行の和と各列の和がすべて 1 である n n n 二重確率行列 という。{ 1 , … , n } \{1,\dots,n\} { 1 , … , n } σ \sigma σ ( i , σ ( i ) ) (i,\sigma(i)) ( i , σ ( i )) P σ P_\sigma P σ 置換行列 という。
定理 6.2 (Birkhoff–von Neumann の定理 ) ✓
n n n A A A σ 1 , … , σ r \sigma_1,\dots,\sigma_r σ 1 , … , σ r λ 1 , … , λ r \lambda_1,\dots,\lambda_r λ 1 , … , λ r
A = ∑ k = 1 r λ k P σ k , ∑ k = 1 r λ k = 1 A=\sum_{k=1}^r\lambda_kP_{\sigma_k},\qquad\sum_{k=1}^r\lambda_k=1 A = k = 1 ∑ r λ k P σ k , k = 1 ∑ r λ k = 1 となるものがある。
証明(定理 6.2) 少し一般にして、次を示します。
主張. 成分が非負で、各行の和と各列の和がすべて同じ値 s ≥ 0 s\ge0 s ≥ 0 n n n A A A A = ∑ k λ k P σ k A=\sum_k\lambda_kP_{\sigma_k} A = ∑ k λ k P σ k λ k > 0 \lambda_k>0 λ k > 0 ∑ k λ k = s \sum_k\lambda_k=s ∑ k λ k = s
A A A 定理 4.3[証明の技術] )で示します。正の成分がなければ A = O A=O A = O s = 0 s=0 s = 0
正の成分があるとします。このとき s > 0 s>0 s > 0 1 , … , n 1,\dots,n 1 , … , n 1 , … , n 1,\dots,n 1 , … , n a i j > 0 a_{ij}>0 a ij > 0 i i i j j j H H H S S S S S S s ∣ S ∣ s|S| s ∣ S ∣ N ( S ) N(S) N ( S ) N ( S ) N(S) N ( S ) s ∣ N ( S ) ∣ s|N(S)| s ∣ N ( S ) ∣ s ∣ S ∣ ≤ s ∣ N ( S ) ∣ s|S|\le s|N(S)| s ∣ S ∣ ≤ s ∣ N ( S ) ∣ ∣ N ( S ) ∣ ≥ ∣ S ∣ |N(S)|\ge|S| ∣ N ( S ) ∣ ≥ ∣ S ∣ 定理 4.2 から行をすべて飽和するマッチングがあり、行と列は同数なのでこれは完全マッチングです。言い換えると、置換 σ \sigma σ i i i a i σ ( i ) > 0 a_{i\sigma(i)}>0 a iσ ( i ) > 0
λ = min i a i σ ( i ) > 0 \lambda=\min_ia_{i\sigma(i)}>0 λ = min i a iσ ( i ) > 0 A ′ = A − λ P σ A'=A-\lambda P_\sigma A ′ = A − λ P σ A ′ A' A ′ s − λ ≥ 0 s-\lambda\ge0 s − λ ≥ 0 λ ≤ a i σ ( i ) ≤ s \lambda\le a_{i\sigma(i)}\le s λ ≤ a iσ ( i ) ≤ s A ′ A' A ′ A A A A ′ = ∑ k λ k P σ k A'=\sum_k\lambda_kP_{\sigma_k} A ′ = ∑ k λ k P σ k ∑ k λ k = s − λ \sum_k\lambda_k=s-\lambda ∑ k λ k = s − λ A = λ P σ + ∑ k λ k P σ k A=\lambda P_\sigma+\sum_k\lambda_kP_{\sigma_k} A = λ P σ + ∑ k λ k P σ k
定理は s = 1 s=1 s = 1
∎ 例 6.3 (分解の計算と、行列式の展開項との対応 )
A = 1 4 ( 2 2 0 1 1 2 1 1 2 ) A=\frac14\begin{pmatrix}2&2&0\\1&1&2\\1&1&2\end{pmatrix} A = 4 1 2 1 1 2 1 1 0 2 2 は二重確率行列です。証明の手順を実行します。置換を ( σ ( 1 ) , σ ( 2 ) , σ ( 3 ) ) (\sigma(1),\sigma(2),\sigma(3)) ( σ ( 1 ) , σ ( 2 ) , σ ( 3 )) σ = ( 1 , 2 , 3 ) \sigma=(1,2,3) σ = ( 1 , 2 , 3 ) a 11 , a 22 , a 33 > 0 a_{11},a_{22},a_{33}>0 a 11 , a 22 , a 33 > 0 1 / 4 1/4 1/4 1 4 ( 1 2 0 1 0 2 1 1 1 ) \frac14\begin{pmatrix}1&2&0\\1&0&2\\1&1&1\end{pmatrix} 4 1 1 1 1 2 0 1 0 2 1 σ = ( 2 , 3 , 1 ) \sigma=(2,3,1) σ = ( 2 , 3 , 1 ) 1 / 4 1/4 1/4 1 4 ( 1 1 0 1 0 1 0 1 1 ) \frac14\begin{pmatrix}1&1&0\\1&0&1\\0&1&1\end{pmatrix} 4 1 1 1 0 1 0 1 0 1 1 σ = ( 1 , 3 , 2 ) \sigma=(1,3,2) σ = ( 1 , 3 , 2 ) 1 / 4 1/4 1/4 1 4 ( 0 1 0 1 0 0 0 0 1 ) = 1 4 P ( 2 , 1 , 3 ) \frac14\begin{pmatrix}0&1&0\\1&0&0\\0&0&1\end{pmatrix}=\frac14P_{(2,1,3)} 4 1 0 1 0 1 0 0 0 0 1 = 4 1 P ( 2 , 1 , 3 )
A = 1 4 ( P ( 1 , 2 , 3 ) + P ( 2 , 3 , 1 ) + P ( 1 , 3 , 2 ) + P ( 2 , 1 , 3 ) ) A=\tfrac14\bigl(P_{(1,2,3)}+P_{(2,3,1)}+P_{(1,3,2)}+P_{(2,1,3)}\bigr) A = 4 1 ( P ( 1 , 2 , 3 ) + P ( 2 , 3 , 1 ) + P ( 1 , 3 , 2 ) + P ( 2 , 1 , 3 ) ) です。
証明に現れた二部グラフ H H H i i i a i σ ( i ) ≠ 0 a_{i\sigma(i)}\ne0 a iσ ( i ) = 0 σ \sigma σ det A = ∑ σ sgn ( σ ) ∏ i a i σ ( i ) \det A=\sum_\sigma\operatorname{sgn}(\sigma)\prod_ia_{i\sigma(i)} det A = ∑ σ sgn ( σ ) ∏ i a iσ ( i ) 定理 5.2[行列式とその性質] )することは、行 1 の相手の列を選んで残りの 2 × 2 2\times2 2 × 2 4 A 4A 4 A 4 4 4 + , + , − , − +,+,-,- + , + , − , − det ( 4 A ) = 0 \det(4A)=0 det ( 4 A ) = 0 16 16 16 定理 4.6[グラフと行列式] )。
二部グラフでないグラフでは、補題 4.1 の議論が壊れます。奇閉路があると、同じ頂点に M M M M M M A A A B B B 完全マッチングをもたないグラフに辺を足せるだけ足したらどんな形になるか を調べます。
定義 7.1 (奇成分 ) ↗
頂点数が奇数の連結成分を奇成分 といい、グラフ H H H o ( H ) o(H) o ( H ) G − v G-v G − v v v v G G G 因子臨界 という。
S ⊆ V ( G ) S\subseteq V(G) S ⊆ V ( G ) G − S G-S G − S C C C C C C S S S o ( G − S ) ≤ ∣ S ∣ o(G-S)\le|S| o ( G − S ) ≤ ∣ S ∣
定理 7.2 (Tutte の 1-因子定理 ) ✓
グラフ G G G
o ( G − S ) ≤ ∣ S ∣ ( すべての S ⊆ V ( G ) ) o(G-S)\le|S|\qquad(\text{すべての }S\subseteq V(G)) o ( G − S ) ≤ ∣ S ∣ ( すべての S ⊆ V ( G )) が成り立つこと(Tutte の条件 )が必要十分である。
証明の方針は、完全マッチングをもたない反例があるなら、辺を足せるだけ足した極大な反例を作り、その形が完全グラフの寄せ集めになることを示して、完全マッチングを実際に組み立てて矛盾させる、というものです。手順 3 の x , y , z , w x,y,z,w x , y , z , w
証明(定理 7.2) 必要性. M M M S ⊆ V ( G ) S\subseteq V(G) S ⊆ V ( G ) G − S G-S G − S C C C C C C ∣ V ( C ) ∣ |V(C)| ∣ V ( C ) ∣ C C C S S S φ ( C ) ∈ S \varphi(C)\in S φ ( C ) ∈ S M M M φ \varphi φ o ( G − S ) ≤ ∣ S ∣ o(G-S)\le|S| o ( G − S ) ≤ ∣ S ∣
十分性. G G G
手順 0: n n n S = ∅ S=\varnothing S = ∅ o ( G ) ≤ 0 o(G)\le0 o ( G ) ≤ 0 G G G n = ∣ V ( G ) ∣ n=|V(G)| n = ∣ V ( G ) ∣
手順 1: 辺を足しても Tutte の条件は保たれる. G ′ = G + e G'=G+e G ′ = G + e S ⊆ V ( G ) S\subseteq V(G) S ⊆ V ( G ) G ′ − S G'-S G ′ − S G − S G-S G − S G ′ − S G'-S G ′ − S G − S G-S G − S o ( G ′ − S ) ≤ o ( G − S ) ≤ ∣ S ∣ o(G'-S)\le o(G-S)\le|S| o ( G ′ − S ) ≤ o ( G − S ) ≤ ∣ S ∣
手順 2: 辺極大な反例を取る. n n n K n K_n K n G G G G G G G ∗ G^* G ∗ G ∗ G^* G ∗
手順 3: G ∗ G^* G ∗ 他のすべての頂点と隣接する頂点の集合を U U U G ∗ − U G^*-U G ∗ − U
そうでないとすると、ある成分に隣接しない 2 頂点があります。それらを結ぶ成分内の最短の道の最初の 3 頂点を x , y , z x,y,z x , y , z x y , y z ∈ E ( G ∗ ) xy,yz\in E(G^*) x y , y z ∈ E ( G ∗ ) x z ∉ E ( G ∗ ) xz\notin E(G^*) x z ∈ / E ( G ∗ ) x z xz x z y ∉ U y\notin U y ∈ / U y w ∉ E ( G ∗ ) yw\notin E(G^*) y w ∈ / E ( G ∗ ) w ≠ y w\ne y w = y w ≠ x , z w\ne x,z w = x , z G ∗ G^* G ∗ G ∗ + x z G^*+xz G ∗ + x z M 1 M_1 M 1 G ∗ + y w G^*+yw G ∗ + y w M 2 M_2 M 2 G ∗ G^* G ∗ x z ∈ M 1 xz\in M_1 x z ∈ M 1 y w ∈ M 2 yw\in M_2 y w ∈ M 2 x z ∉ M 2 xz\notin M_2 x z ∈ / M 2 y w ∉ M 1 yw\notin M_1 y w ∈ / M 1
F = M 1 △ M 2 F=M_1\triangle M_2 F = M 1 △ M 2 M 1 M_1 M 1 M 2 M_2 M 2 F F F 補題 3.2 から、F F F M 1 M_1 M 1 M 2 M_2 M 2 x z xz x z y w yw y w F F F
場合 A: x z xz x z y w yw y w F F F y w yw y w C C C C C C M 1 M_1 M 1 C C C M 2 M_2 M 2 C C C C C C M 1 M_1 M 1 C C C C C C M 2 M_2 M 2 C C C M 1 M_1 M 1 x z xz x z x z xz x z C C C M 2 M_2 M 2 y w yw y w G ∗ G^* G ∗
場合 B: x z xz x z y w yw y w C C C C C C y y y y w yw y w
y = c 0 , c 1 , c 2 , … , c L = w y=c_0,\ c_1,\ c_2,\ \dots,\ c_L=w y = c 0 , c 1 , c 2 , … , c L = w と頂点を並べます(最後に辺 w y wy w y y w ∈ M 2 yw\in M_2 y w ∈ M 2 c i c i + 1 c_ic_{i+1} c i c i + 1 i i i M 1 M_1 M 1 M 2 M_2 M 2 x z xz x z x z = c j c j + 1 xz=c_jc_{j+1} x z = c j c j + 1 a = c j a=c_j a = c j b = c j + 1 b=c_{j+1} b = c j + 1 { a , b } = { x , z } \{a,b\}=\{x,z\} { a , b } = { x , z } x z ∈ M 1 xz\in M_1 x z ∈ M 1 j j j y ≠ x , z y\ne x,z y = x , z j ≥ 2 j\ge2 j ≥ 2
次の辺の集合 M M M
c 1 c 2 , c 3 c 4 , … , c j − 1 c j c_1c_2,\ c_3c_4,\ \dots,\ c_{j-1}c_j c 1 c 2 , c 3 c 4 , … , c j − 1 c j M 2 M_2 M 2 c 1 , … , c j c_1,\dots,c_j c 1 , … , c j 辺 y b = c 0 c j + 1 yb=c_0c_{j+1} y b = c 0 c j + 1 b ∈ { x , z } b\in\{x,z\} b ∈ { x , z } y y y G ∗ G^* G ∗
c j + 2 c j + 3 , … , c L − 1 c L c_{j+2}c_{j+3},\ \dots,\ c_{L-1}c_L c j + 2 c j + 3 , … , c L − 1 c L M 1 M_1 M 1 L L L c j + 2 , … , c L c_{j+2},\dots,c_L c j + 2 , … , c L C C C M 2 M_2 M 2 L L L C C C L + 1 L+1 L + 1 M M M M M M x z = c j c j + 1 xz=c_jc_{j+1} x z = c j c j + 1 y w = c L c 0 yw=c_Lc_0 y w = c L c 0 G ∗ G^* G ∗
以上から、G ∗ − U G^*-U G ∗ − U
手順 4: 完全マッチングを作る. G ∗ G^* G ∗ o ( G ∗ − U ) ≤ ∣ U ∣ o(G^*-U)\le|U| o ( G ∗ − U ) ≤ ∣ U ∣ G ∗ − U G^*-U G ∗ − U U U U U U U ∣ U ∣ |U| ∣ U ∣ U U U n n n U U U G ∗ G^* G ∗ G ∗ G^* G ∗
∎ 系 7.3 (Petersen の定理 ) ✓
橋をもたない 3-正則グラフは、完全マッチングをもつ。
証明(系 7.3) Tutte の条件を確かめます。S ⊆ V ( G ) S\subseteq V(G) S ⊆ V ( G ) C C C G − S G-S G − S C C C S S S e ( C , S ) e(C,S) e ( C , S ) C C C G − S G-S G − S C C C C C C S S S 補題 2.2[道・閉路・木] )と同じ数え方で、C C C
3 ∣ V ( C ) ∣ = 2 ∣ E ( C ) ∣ + e ( C , S ) 3|V(C)|=2|E(C)|+e(C,S) 3∣ V ( C ) ∣ = 2∣ E ( C ) ∣ + e ( C , S ) です。∣ V ( C ) ∣ |V(C)| ∣ V ( C ) ∣ e ( C , S ) e(C,S) e ( C , S ) e ( C , S ) = 1 e(C,S)=1 e ( C , S ) = 1 C C C C C C G G G e ( C , S ) ≥ 3 e(C,S)\ge3 e ( C , S ) ≥ 3
一方、S S S 3 ∣ S ∣ 3|S| 3∣ S ∣ S S S
3 o ( G − S ) ≤ ∑ C e ( C , S ) ≤ 3 ∣ S ∣ 3\,o(G-S)\le\sum_C e(C,S)\le3|S| 3 o ( G − S ) ≤ C ∑ e ( C , S ) ≤ 3∣ S ∣ となり、o ( G − S ) ≤ ∣ S ∣ o(G-S)\le|S| o ( G − S ) ≤ ∣ S ∣ 定理 7.2 から G G G
∎ 例 7.4 (「橋をもたない」を外すと成り立たない )
頂点 c c c a 1 , a 2 , a 3 a_1,a_2,a_3 a 1 , a 2 , a 3 a i a_i a i p i , q i , r i , s i p_i,q_i,r_i,s_i p i , q i , r i , s i a i p i , a i q i , p i r i , p i s i , q i r i , q i s i , r i s i a_ip_i,\ a_iq_i,\ p_ir_i,\ p_is_i,\ q_ir_i,\ q_is_i,\ r_is_i a i p i , a i q i , p i r i , p i s i , q i r i , q i s i , r i s i c c c a i a_i a i c , p i , q i c,p_i,q_i c , p i , q i p i p_i p i q i q_i q i a i , r i , s i a_i,r_i,s_i a i , r i , s i r i r_i r i s i s_i s i p i , q i p_i,q_i p i , q i S = { c } S=\{c\} S = { c } G − S G-S G − S o ( G − S ) = 3 > 1 = ∣ S ∣ o(G-S)=3>1=|S| o ( G − S ) = 3 > 1 = ∣ S ∣ 定理 7.2 から完全マッチングはありません。3 本の辺 c a i ca_i c a i
Tutte の定理は、完全マッチングがないときに最大マッチングがどれだけ小さくなるかまで教えてくれます。
定理 7.5 (Tutte–Berge の公式 ) ✓
n n n G G G
ν ( G ) = min S ⊆ V ( G ) n + ∣ S ∣ − o ( G − S ) 2 \nu(G)=\min_{S\subseteq V(G)}\frac{n+|S|-o(G-S)}{2} ν ( G ) = S ⊆ V ( G ) min 2 n + ∣ S ∣ − o ( G − S ) が成り立つ。
証明(定理 7.5) d = max S ⊆ V ( G ) ( o ( G − S ) − ∣ S ∣ ) d=\max_{S\subseteq V(G)}\bigl(o(G-S)-|S|\bigr) d = max S ⊆ V ( G ) ( o ( G − S ) − ∣ S ∣ ) S = ∅ S=\varnothing S = ∅ d ≥ 0 d\ge0 d ≥ 0 ν ( G ) = ( n − d ) / 2 \nu(G)=(n-d)/2 ν ( G ) = ( n − d ) /2
ν ≤ ( n − d ) / 2 \nu\le(n-d)/2 ν ≤ ( n − d ) /2 M M M S ⊆ V ( G ) S\subseteq V(G) S ⊆ V ( G ) G − S G-S G − S M M M 定理 7.2 の必要性の証明と同じ理由で、S S S ∣ S ∣ |S| ∣ S ∣ o ( G − S ) − ∣ S ∣ o(G-S)-|S| o ( G − S ) − ∣ S ∣ S S S d d d 2 ∣ M ∣ ≤ n − d 2|M|\le n-d 2∣ M ∣ ≤ n − d
偶奇. どの S S S n = ∣ S ∣ + ∑ C ∣ V ( C ) ∣ n=|S|+\sum_C|V(C)| n = ∣ S ∣ + ∑ C ∣ V ( C ) ∣ C C C G − S G-S G − S ∣ V ( C ) ∣ |V(C)| ∣ V ( C ) ∣ o ( G − S ) o(G-S) o ( G − S ) n ≡ ∣ S ∣ + o ( G − S ) ( m o d 2 ) n\equiv|S|+o(G-S)\pmod2 n ≡ ∣ S ∣ + o ( G − S ) ( mod 2 ) o ( G − S ) − ∣ S ∣ ≡ n ( m o d 2 ) o(G-S)-|S|\equiv n\pmod2 o ( G − S ) − ∣ S ∣ ≡ n ( mod 2 ) d ≡ n ( m o d 2 ) d\equiv n\pmod2 d ≡ n ( mod 2 )
ν ≥ ( n − d ) / 2 \nu\ge(n-d)/2 ν ≥ ( n − d ) /2 G G G d d d D D D D D D V ( G ) V(G) V ( G ) D D D G + G^+ G + G + G^+ G + S ′ ⊆ V ( G + ) S'\subseteq V(G^+) S ′ ⊆ V ( G + )
D ⊆ S ′ D\subseteq S' D ⊆ S ′ S = S ′ ∖ D S=S'\setminus D S = S ′ ∖ D G + − S ′ = G − S G^+-S'=G-S G + − S ′ = G − S o ( G − S ) ≤ ∣ S ∣ + d = ∣ S ′ ∣ o(G-S)\le|S|+d=|S'| o ( G − S ) ≤ ∣ S ∣ + d = ∣ S ′ ∣ D ⊈ S ′ D\not\subseteq S' D ⊆ S ′ S ′ S' S ′ D D D G + − S ′ G^+-S' G + − S ′ o ( G + − S ′ ) ≤ 1 o(G^+-S')\le1 o ( G + − S ′ ) ≤ 1 S ′ ≠ ∅ S'\ne\varnothing S ′ = ∅ o ( G + − S ′ ) ≤ 1 ≤ ∣ S ′ ∣ o(G^+-S')\le1\le|S'| o ( G + − S ′ ) ≤ 1 ≤ ∣ S ′ ∣ S ′ = ∅ S'=\varnothing S ′ = ∅ G + G^+ G + n + d n+d n + d o ( G + ) = 0 o(G^+)=0 o ( G + ) = 0 定理 7.2 から G + G^+ G + M + M^+ M + D D D M + M^+ M + G G G d d d ( n − d ) / 2 (n-d)/2 ( n − d ) /2
∎ 最後に、頂点が相手に選好順位 をもつ場合を考えます。大きさではなく「不満をもつ組がない」ことを求める点が、これまでと違います。
定義 8.1 (安定マッチング ) ↗
∣ A ∣ = ∣ B ∣ = n |A|=|B|=n ∣ A ∣ = ∣ B ∣ = n A A A B B B B B B A A A 選好 )を付けているとする。A A A B B B M M M M M M a ∈ A a\in A a ∈ A b ∈ B b\in B b ∈ B a a a M M M b b b b b b M M M a a a ( a , b ) (a,b) ( a , b ) ブロッキング対 という。ブロッキング対をもたない完全マッチングを安定マッチング という。
Gale–Shapley の手続き (A A A a ∈ A a\in A a ∈ A B B B b ∈ B b\in B b ∈ B a a a
定理 8.2 (Gale–Shapley の定理 ) ✓
どんな選好に対しても、Gale–Shapley の手続きは高々 n 2 n^2 n 2 M ∗ M^* M ∗ M ∗ M^* M ∗ a ∈ A a\in A a ∈ A M ∗ M^* M ∗ a a a a a a
証明の方針は、手続きが終わること、完全マッチングになること、安定であること、提案側に最適であることの順に確かめます。最後の部分は、「実現可能な相手に断られる」最初の出来事を考え、それがブロッキング対を生んで矛盾することを使います。
証明(定理 8.2) 手続きの定め方から、次の 2 つが成り立ちます。(i) a a a b b b b b b
終了. (i) から、提案は全部で n 2 n^2 n 2 a a a a a a
完全マッチングになる. ある a a a B B B b b b a a a a a a b b b B B B n n n a a a A A A a a a A A A n − 1 n-1 n − 1 a a a A A A M ∗ M^* M ∗
安定である. a a a M ∗ M^* M ∗ b b b a a a b b b b b b a a a M ∗ M^* M ∗ b b b a a a ( a , b ) (a,b) ( a , b )
提案側に最適である. ある安定マッチングで a a a b b b a a a 実現可能 な相手と呼びます。手続きの中で、どの a a a ことを示します。
そうでないとし、実現可能な相手から断られる最初の出来事を考えます。a a a b b b a a a b b b M ′ M' M ′ b b b a a a a ′ a' a ′ a ′ a' a ′ a ′ a' a ′ a ′ a' a ′ b b b a ′ a' a ′ a ′ a' a ′ M ′ M' M ′ a ′ a' a ′ b ′ b' b ′ a ′ a' a ′ b ′ ≠ b b'\ne b b ′ = b M ′ M' M ′ b b b a a a a ′ a' a ′ b ′ b' b ′ b b b M ′ M' M ′ a ′ a' a ′ b b b a ′ a' a ′ M ′ M' M ′ b ′ b' b ′ b b b b b b M ′ M' M ′ a a a a ′ a' a ′ ( a ′ , b ) (a',b) ( a ′ , b ) M ′ M' M ′ M ′ M' M ′
よって、a a a M ∗ M^* M ∗ b b b a a a M ∗ M^* M ∗ M ∗ M^* M ∗ a a a
∎ 例 8.3 (3 対 3 の選好表で実行する )
選好を次のように定めます(左ほど好む)。
選好 選好 a 1 a_1 a 1 b 1 , b 2 , b 3 b_1,b_2,b_3 b 1 , b 2 , b 3 b 1 b_1 b 1 a 3 , a 2 , a 1 a_3,a_2,a_1 a 3 , a 2 , a 1 a 2 a_2 a 2 b 1 , b 3 , b 2 b_1,b_3,b_2 b 1 , b 3 , b 2 b 2 b_2 b 2 a 1 , a 2 , a 3 a_1,a_2,a_3 a 1 , a 2 , a 3 a 3 a_3 a 3 b 2 , b 1 , b 3 b_2,b_1,b_3 b 2 , b 1 , b 3 b 3 b_3 b 3 a 1 , a 3 , a 2 a_1,a_3,a_2 a 1 , a 3 , a 2
ラウンド 1: a 1 → b 1 a_1\to b_1 a 1 → b 1 a 2 → b 1 a_2\to b_1 a 2 → b 1 a 3 → b 2 a_3\to b_2 a 3 → b 2 b 1 b_1 b 1 a 2 a_2 a 2 a 1 a_1 a 1 b 2 b_2 b 2 a 3 a_3 a 3
ラウンド 2: a 1 → b 2 a_1\to b_2 a 1 → b 2 b 2 b_2 b 2 a 3 a_3 a 3 a 1 a_1 a 1 a 1 a_1 a 1 a 3 a_3 a 3
ラウンド 3: a 3 → b 1 a_3\to b_1 a 3 → b 1 b 1 b_1 b 1 a 2 a_2 a 2 a 3 a_3 a 3 a 3 a_3 a 3 a 2 a_2 a 2
ラウンド 4: a 2 → b 3 a_2\to b_3 a 2 → b 3 b 3 b_3 b 3 a 2 a_2 a 2
出力は M ∗ = { a 1 b 2 , a 2 b 3 , a 3 b 1 } M^*=\{a_1b_2,\ a_2b_3,\ a_3b_1\} M ∗ = { a 1 b 2 , a 2 b 3 , a 3 b 1 } a 1 a_1 a 1 b 1 b_1 b 1 b 1 b_1 b 1 a 3 a_3 a 3 b 1 b_1 b 1 a 2 a_2 a 2 b 1 b_1 b 1 a 3 a_3 a 3 b 2 b_2 b 2 b 2 b_2 b 2 a 1 a_1 a 1 b 2 b_2 b 2 B B B b 1 → a 3 b_1\to a_3 b 1 → a 3 b 2 → a 1 b_2\to a_1 b 2 → a 1 b 3 → a 1 b_3\to a_1 b 3 → a 1 b 3 b_3 b 3 a 1 a_1 a 1 a 3 a_3 a 3 a 2 a_2 a 2 演習 9.4 を参照してください)。
演習 9.1 易
木は完全マッチングを高々 1 つしかもたないことを示せ。
解答 木 T T T M 1 , M 2 M_1,M_2 M 1 , M 2 F = M 1 △ M 2 ≠ ∅ F=M_1\triangle M_2\ne\varnothing F = M 1 △ M 2 = ∅ M 1 M_1 M 1 M 2 M_2 M 2 F F F F F F F F F T T T 命題 3.1[道・閉路・木] から閉路を含みます。これは T T T
演習 9.2 標準
頂点 s s s T 1 , T 2 , T 3 T_1,T_2,T_3 T 1 , T 2 , T 3 s s s t i t_i t i G G G S S S ν ( G ) \nu(G) ν ( G )
解答 S = { s } S=\{s\} S = { s } G − S G-S G − S o ( G − S ) = 3 > 1 = ∣ S ∣ o(G-S)=3>1=|S| o ( G − S ) = 3 > 1 = ∣ S ∣ 定理 7.2 から完全マッチングはありません。定理 7.5 で S = { s } S=\{s\} S = { s } ν ( G ) ≤ ( 10 + 1 − 3 ) / 2 = 4 \nu(G)\le(10+1-3)/2=4 ν ( G ) ≤ ( 10 + 1 − 3 ) /2 = 4 s t 1 st_1 s t 1 T 1 T_1 T 1 T 2 T_2 T 2 T 3 T_3 T 3 ν ( G ) = 4 \nu(G)=4 ν ( G ) = 4
演習 9.3 標準
辺が m m m Δ ≥ 1 \Delta\ge1 Δ ≥ 1 m / Δ m/\Delta m /Δ
解答 K K K Δ \Delta Δ m ≤ Δ ∣ K ∣ m\le\Delta|K| m ≤ Δ∣ K ∣ τ ≥ m / Δ \tau\ge m/\Delta τ ≥ m /Δ 定理 4.9 から ν = τ ≥ m / Δ \nu=\tau\ge m/\Delta ν = τ ≥ m /Δ
三角形 K 3 K_3 K 3 m = 3 m=3 m = 3 Δ = 2 \Delta=2 Δ = 2 m / Δ = 3 / 2 m/\Delta=3/2 m /Δ = 3/2 ν = 1 \nu=1 ν = 1
演習 9.4 難
A A A M ∗ M^* M ∗ b ∈ B b\in B b ∈ B b b b b b b A A A B B B
解答 M ∗ M^* M ∗ b b b a a a M ′ M' M ′ b b b a ′ a' a ′ b b b a a a a ′ ≠ a a'\ne a a ′ = a M ′ M' M ′ a a a b ′ b' b ′ b ′ ≠ b b'\ne b b ′ = b 定理 8.2 から、b b b a a a a a a b ′ b' b ′ b b b b b b a ′ a' a ′ a a a ( a , b ) (a,b) ( a , b ) M ′ M' M ′ M ′ M' M ′
後半を示します。B B B M ∗ ∗ M^{**} M ∗∗ 定理 8.2 を A A A B B B M ∗ ∗ M^{**} M ∗∗ b b b M ∗ M^* M ∗ b b b M ∗ = M ∗ ∗ M^*=M^{**} M ∗ = M ∗∗ b b b b b b
L. Lovász, M. D. Plummer, Matching Theory , North-Holland, 1986 — 二部グラフのマッチング、Tutte の定理、Gallai–Edmonds の構造定理。
R. Diestel, Graph Theory , Graduate Texts in Mathematics 173, Springer — 第 2 章(マッチング)。
J. A. Bondy, U. S. R. Murty, Graph Theory , Graduate Texts in Mathematics 244, Springer, 2008 — マッチングの章。
P. Hall, “On representatives of subsets”, J. London Math. Soc. 10 (1935), 26–30.
W. T. Tutte, “The factorization of linear graphs”, J. London Math. Soc. 22 (1947), 107–111.
D. Gale, L. S. Shapley, “College admissions and the stability of marriage”, Amer. Math. Monthly 69 (1962), 9–15.
執筆: Claude Code(Opus 5.5)、Claude Code(Sonnet 5.5)・監査 2 回(Claude Code)・最終 2026-10-12